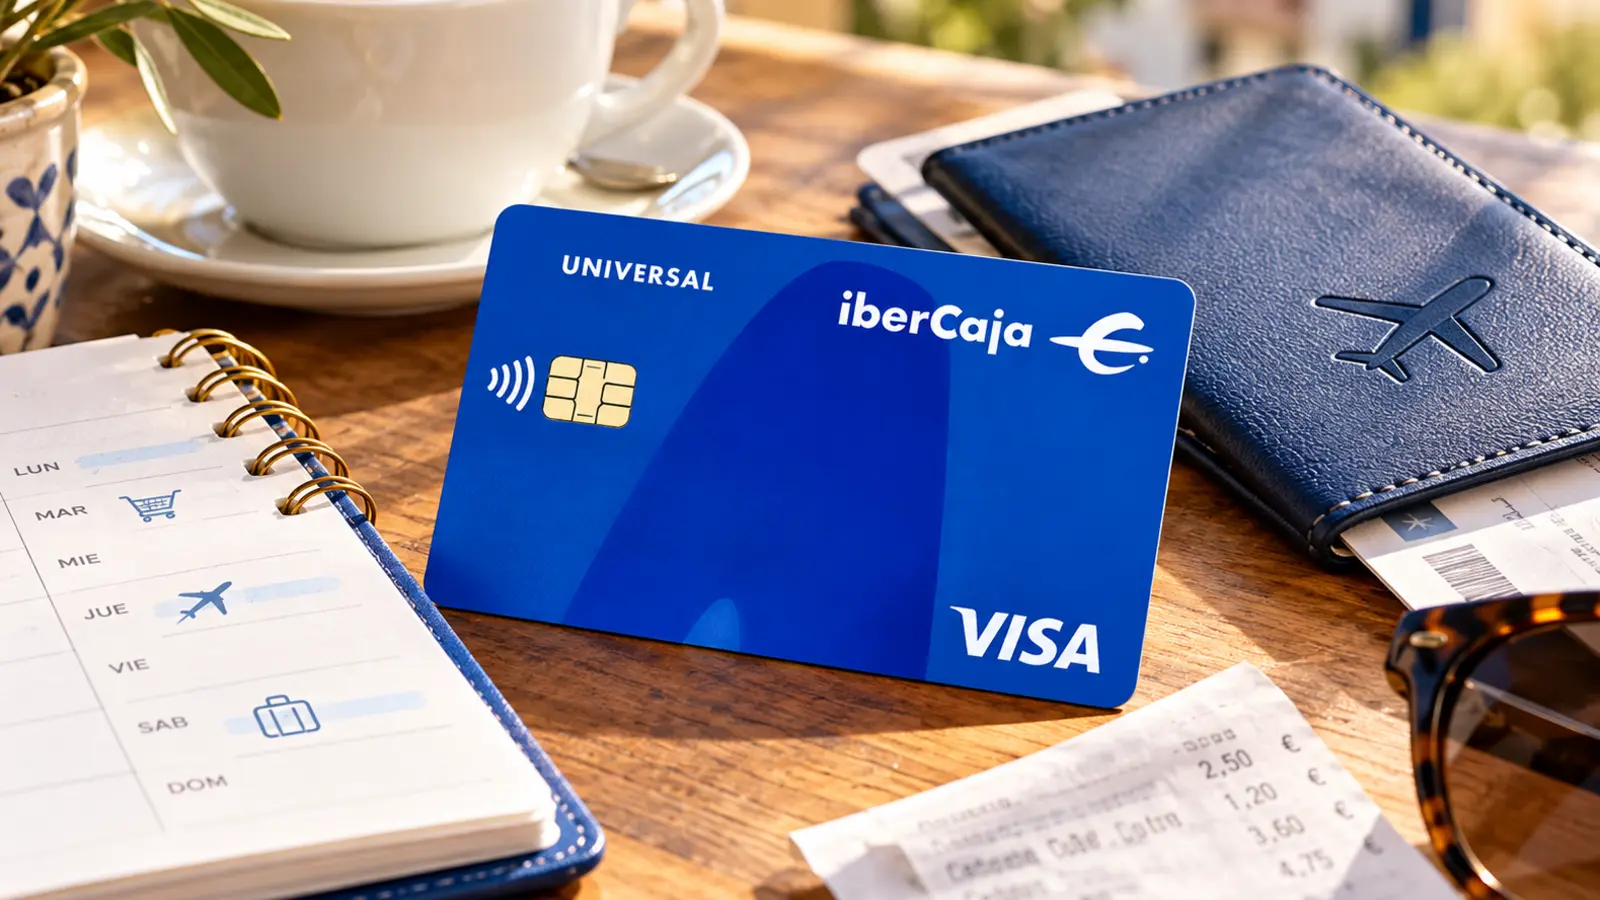
La Tarjeta Visa Universal es la tarjeta de crédito de entrada de Ibercaja Banco: 0 € de emisión, 42 € anuales de mantenimiento que desaparecen si se factura lo suficiente, y compras a fin de mes sin intereses. Nuestro veredicto, en una frase: es una tarjeta sensata para el cliente que ya tiene su cuenta en Ibercaja y paga a fin de mes, siempre que no la use para sacar dinero ni para comprar fuera de la zona euro.
Qué es esta tarjeta
La Visa Universal es una tarjeta de crédito de pago diferido a fin de mes emitida por Ibercaja Banco, S.A., entidad inscrita en el Registro Especial del Banco de España con el código 2085. Encabeza la gama de crédito de la entidad, por debajo de la Visa Dorada, la Visa Dual y toda la familia Premium. El contrato dura cinco años renovables y la tarjeta se pide desde la App Ibercaja o desde la banca digital, sin pasar por la oficina.
Su modalidad por defecto es la más simple que existe: se compra durante el mes y el importe completo se carga el día 1 del mes siguiente, sin intereses. La Información Normalizada Europea del producto —el documento precontractual regulado que Ibercaja publica en su web— lo recoge con todas las letras: «para las operaciones de compras a crédito, pago diferido y pago mixto: 0 % TIN anual».
Pero la tarjeta no se queda ahí. Desde la aplicación se puede cambiar la forma de pago cuando se quiera: pago inmediato, que la convierte en una tarjeta de débito; pago diferido mensual; pago mixto, en el que el titular fija un importe por debajo del cual todo va a débito; o pago revolving, en cuota variable —entre el 3 % y el 50 % de lo dispuesto, con 30 € de cuota mínima— o en cuota fija, con 60 € de mínimo. Cada una de esas modalidades tiene un precio distinto, y conviene saberlo antes de tocar el interruptor.
Costes reales
Ibercaja publica las condiciones en dos sitios que coinciden entre sí: la ficha del producto y el Folleto de Tarifas de Servicios registrado en el Banco de España. Esta es la tabla, con los números de ambos documentos.
| Concepto | Coste publicado |
|---|---|
| Comisión de emisión | 0 € (titular y adicional) |
| Comisión de mantenimiento | 42 € anuales, cobrados en dos cargos semestrales del 50 % |
| Bonificación del mantenimiento | 50 % si la facturación semestral supera los 3.000 €; 100 % si supera los 5.000 € |
| Duplicado de tarjeta | 3 € |
| Retirada de efectivo a crédito | 4 % sobre el importe, con un mínimo de 4 € |
| Retirada a débito en cajeros Ibercaja | Exenta |
| Cambio de divisa en compras en zona no euro | 3,00 % |
| Consulta de operaciones en cajeros EURO 6000 | 0,50 € (0,60 € en el resto) |
| Límite de crédito | Hasta 4.500 € |
| Disponible diario | 1.700 € en comercios y 1.000 € en cajeros |
La cifra que decide si esta tarjeta sale gratis o no son esos 42 €. Ibercaja los cobra por adelantado en dos plazos de 21 € y luego devuelve la mitad o la totalidad según lo facturado en el semestre. Traducido a gasto mensual: unos 500 € al mes bonifican la mitad, y unos 834 € al mes la bonifican entera. Es un umbral razonable para quien domicilia la nómina y paga con la tarjeta el supermercado, la gasolina y los recibos del día a día; es inalcanzable para quien la guarda en el cajón por si acaso.
El segundo número que conviene mirar es el 3 % de cambio de divisa. No es de los peores del mercado español, pero está lejos de los bancos digitales que aplican el tipo interbancario sin recargo. En un viaje con 1.500 € de gasto en dólares, esos 3 % son 45 € que no aparecen en ningún folleto comercial.
Y el tercero es el 4 % con mínimo de 4 € de la disposición de efectivo a crédito. Ese porcentaje se paga en cualquier cajero, incluidos los de Ibercaja, y en los ajenos se suma lo que cobre el propietario del cajero: 0,50 € en los del acuerdo EURO 6000 y 0,65 € en los de Bankia y Sabadell, según el folleto de tarifas. Sacar 100 € a crédito cuesta al menos 4 € desde el primer segundo, y encima empieza a devengar intereses ese mismo día.
Intereses y el coste de no pagarlo todo
Aquí está la diferencia entre usar bien esta tarjeta y usarla mal. Pagando a fin de mes, el crédito es gratis. Cualquier otra cosa se paga al 18,25 % TIN anual, que es el tipo que Ibercaja aplica al revolving, a los fraccionamientos, a los aplazamientos a una fecha, a las disposiciones de efectivo y a las operaciones de cuasi-efectivo —casinos, loterías, apuestas y traspasos entre tarjetas o de la tarjeta a la cuenta—.
| Operación | Tipo publicado |
|---|---|
| Compras con pago diferido a fin de mes o pago mixto | 0 % TIN anual |
| Revolving, fraccionamientos y aplazamientos a una fecha | 18,25 % TIN anual |
| Disposiciones de efectivo y cuasi-efectivo | 18,25 % TIN anual |
| Fraccionamiento «plazox» a 3, 6, 9 o 12 meses | 2,50 €, 5 €, 7,50 € o 9 € al mes, con TAE máxima del 19,600 % |
| Intereses de demora | 24,33 % TIN anual |
El ejemplo representativo que acompaña a la Información Normalizada Europea es claro y merece citarse: para compras de 1.500 € cada mes durante 35 meses, pagando a fin de mes, el importe total a pagar el día 1 de cada mes es de 1.500 € y la TAE es del 0,000 %. Si se le imputa la cuota de mantenimiento de 42 €, la TAE resultante sube al 2,836 %. Ese es el coste real de la tarjeta para quien no financia nada.
El contraste llega en el otro extremo. El mismo documento calcula que aplazar una compra de 1.500 € a seis meses, al tipo nominal mensual del 1,500 %, deja un total a pagar de 1.661,25 € y una TAE del 19,539 %. Son 161 € por seis meses de espera. Fraccionar con «plazox» a tres meses es mucho más barato —1.507,50 € en total, TAE del 3,006 %—, pero exige un importe mínimo de 100 € y no está disponible si la tarjeta está en modalidad revolving.
Sobre el impago, Ibercaja publica una escala de indemnizaciones por gastos de reclamación para consumidores: 5 € si lo impagado está entre 5,01 € y 25 €, 20 € entre 25,01 € y 50 €, y 35 € por encima de 50 €. A eso se suman los intereses de demora y la comunicación a ficheros de solvencia.
Ventajas
Lo mejor de esta tarjeta no está en las recompensas, está en los seguros. Ibercaja incluye sin coste dos pólizas colectivas contratadas con CASER, vigentes del 1 de enero de 2026 al 1 de enero de 2027, cuyos capitales son altos para una tarjeta de gama de entrada.
| Cobertura | Capital asegurado |
|---|---|
| Fallecimiento por accidente en viaje pagado con la tarjeta | 100.000 € |
| Invalidez permanente por ese mismo accidente | 100.000 € (parcial según baremo) |
| Gastos médicos, quirúrgicos y de hospitalización en el extranjero | 4.507,59 €, con los odontológicos de urgencia limitados a 120 € |
| Robo y daños al equipaje | 900 € |
| Responsabilidad civil en el extranjero | 90.150 € por siniestro |
| Gastos de secuestro durante el viaje | 6.010,12 € |
El seguro de accidentes cubre al titular y hasta cinco acompañantes —seis personas en total— siempre que el viaje se haya pagado, total o parcialmente, con la tarjeta. Tiene un límite de edad que conviene conocer: quedan fuera los menores de 14 años y los mayores de 70, a quienes se les garantizan 6.010,12 € de gastos de sepelio. Ese límite no afecta a la asistencia en viaje, que sí incluye asistencia en carretera.
Fuera de los seguros, las ventajas son más modestas. El programa EURO 6000 Plus ofrece «descuentos exclusivos y reembolsos en más de 130 marcas de viajes, moda, ocio y salud», según la propia web de Ibercaja, pero no hay un porcentaje general aplicable a todas las compras: no es cashback. Hay descuentos de esquí en las estaciones del Grupo Aramón, Astún y Candanchú si se vincula la Tarjeta Ibercaja Ski Pirineos. La tarjeta es contactless y funciona con Apple Pay, Samsung Pay y Google Pay. Y desde la aplicación se puede apagar y encender por entornos —compras presenciales, internet, cajeros—, cambiar los límites diarios y aplazar una compra ya realizada.
Requisitos
El requisito que Ibercaja marca en mayúsculas en la Información Normalizada Europea es tener contratada una cuenta de pago en la entidad. El propio documento aclara que ningún seguro es obligatorio para obtener el crédito, y añade un matiz útil: la comisión de mantenimiento de esa cuenta no entra en el cálculo de la TAE si la cuenta se usa exclusivamente para liquidar la tarjeta, y el titular «siempre tiene la opción de abrir una cuenta asociada, exenta de comisión de mantenimiento, para esa utilización exclusiva».
Más allá de eso, la concesión depende del estudio de riesgos del banco. Ibercaja no publica ingresos mínimos ni edad mínima para esta tarjeta, y la nota al pie de las condiciones generales avisa de que «el importe disponible en cajeros y en comercios y el límite de crédito se determinarán en cada caso por acuerdo entre las partes». Los 4.500 € son el techo, no lo que se concede por defecto.
Puntos fuertes y débiles
A favor: pagar a fin de mes no cuesta intereses, y la cuota de 42 € desaparece por completo facturando unos 834 € al mes. Los dos seguros gratuitos tienen capitales que muchas tarjetas de gama superior no alcanzan, y cubren a seis personas. El duplicado cuesta 3 €, que es de lo más barato del mercado. La gestión desde la aplicación es completa. Y, sobre todo, la entidad publica un documento precontractual con todos los tipos y todas las comisiones, lo que permite comparar sin estimaciones —algo que no todos los emisores españoles hacen.
En contra: el 3 % de cambio de divisa la deja fuera de juego para viajar. El 4 % con mínimo de 4 € convierte cualquier disposición de efectivo en un mal negocio. El 18,25 % de todo lo que no sea pago a fin de mes está en la media del revolving español, es decir, caro. La cuota se cobra por adelantado cada semestre y la bonificación llega después, así que no se sabe de entrada lo que se va a pagar. Y no hay puntos, ni cashback, ni tarjeta virtual publicada, ni acceso a salas VIP.
Para quién merece la pena (y para quién no)
Merece la pena para el cliente de Ibercaja que domicilia la nómina, paga con tarjeta el gasto corriente y liquida a fin de mes. Con unos 834 € mensuales de facturación, la tarjeta sale a coste cero y trae detrás 100.000 € de seguro de accidentes y asistencia en viaje para seis personas. Ese es su escenario ideal, y es un escenario común.
Merece la pena, también, para quien quiere una tarjeta de crédito de respaldo sin complicaciones: reservas de hotel, alquiler de coche, compras online que piden crédito y no débito.
No merece la pena para quien viaja fuera de la zona euro con frecuencia: ese 3 % pesa más que cualquier seguro. No merece la pena para quien saca dinero con la tarjeta. Y desaconsejamos abiertamente cambiar la modalidad a revolving: el 18,25 % convierte una compra cómoda en una deuda que se renueva sola, y la propia Ibercaja avisa de que en esa modalidad se pierde el acceso al fraccionamiento barato de «plazox».
Cómo solicitarla
La solicitud se hace desde la App Ibercaja o desde la banca digital, y las condiciones completas están en la página oficial de la Tarjeta Visa Universal. Antes de firmar, pida la Información Normalizada Europea del producto: es gratuita, Ibercaja mantiene las condiciones durante catorce días naturales y en ella están todos los tipos y comisiones que aquí se citan.
Conviene además preguntar tres cosas en el momento de la contratación: qué límite de crédito y qué disponibles diarios le asignan, si la cuenta asociada que le abren lleva comisión de mantenimiento y en qué modalidad de pago sale configurada la tarjeta. Esta última es la más importante: la Visa Universal se vende como tarjeta de pago a fin de mes, y así es como debe quedar.
Conclusión editorial
La Tarjeta Visa Universal de Ibercaja es una tarjeta de crédito clásica bien documentada, con un buen paquete de seguros y una cuota que se puede anular con un gasto normal. Le damos un 3,5 sobre 5. La nota premia la transparencia del emisor, los 100.000 € de accidentes extensibles a cinco acompañantes, el 0 % del pago a fin de mes y los 3 € del duplicado. Penaliza el 3 % de divisa, el 4 % de las disposiciones de efectivo, el 18,25 % de todo lo demás y la ausencia total de recompensas.
Dicho en corto: si su banco es Ibercaja y paga a fin de mes, esta tarjeta hace su trabajo y no le cobrará nada. Si lo que busca es viajar barato o financiar compras, mire en otra parte.
Análisis actualizado en septiembre de 2026 con la página oficial del producto, la Información Normalizada Europea de la tarjeta, el Folleto de Tarifas de Servicios de Ibercaja y el extracto de la póliza colectiva de seguros publicados por la entidad.