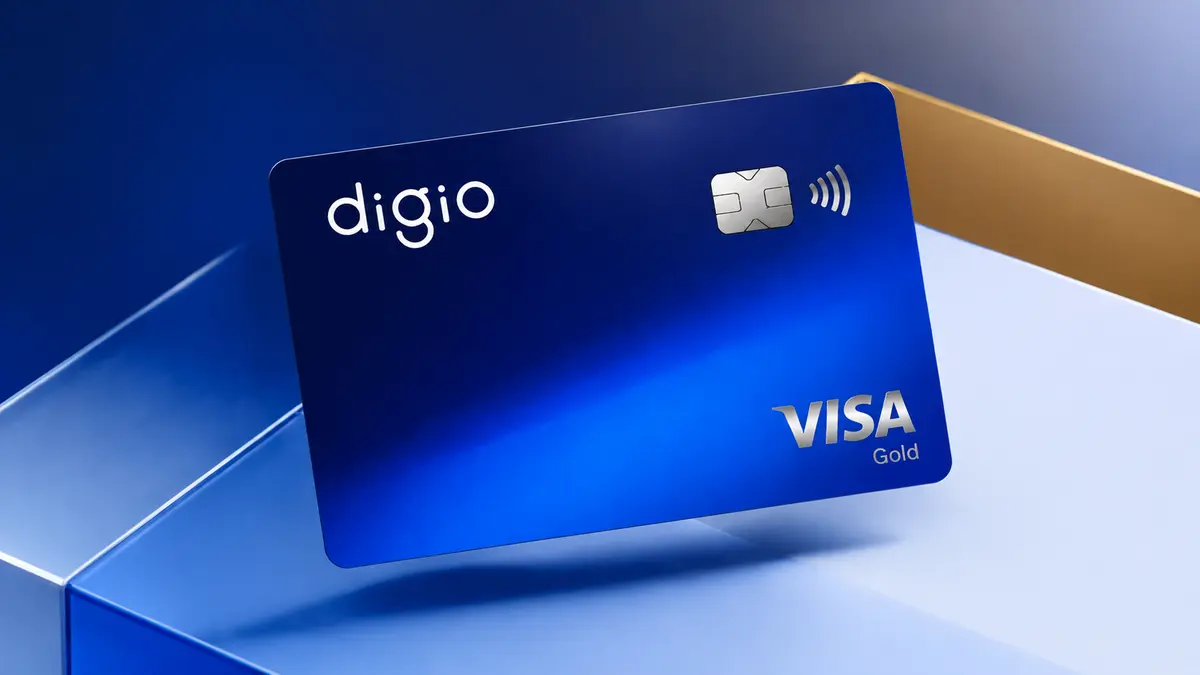
O Digio Visa Gold é o cartão de crédito 100% digital do Banco Digio, subsidiária do Bradesco, pensado para quem quer um primeiro cartão sem burocracia e resolve tudo pelo celular. Entrega bandeira Visa Gold internacional, cartão virtual, Pix no crédito e cashback em lojas parceiras. Mas a anuidade anunciada como zero não é a que consta da tabela oficial de tarifas, e o rotativo está entre os mais caros do mercado. Nosso veredito: cartão de entrada defensável para quem paga a fatura inteira, armadilha cara para quem atrasa.
O que é este cartão
O Digio Visa Gold é emitido pelo Banco Digio, instituição digital que pertence ao Bradesco. Não há agência, gerente nem papelada: a conta, o cartão, o limite e a fatura são administrados pelo aplicativo. A categoria é Gold e a bandeira é Visa — vale insistir nesse ponto, porque muita gente procura o produto como "Digio Mastercard" e acaba comparando benefícios que este cartão não tem. Quem pede o Digio recebe um Visa Gold internacional, com o pacote de proteções dessa bandeira, e não os programas da Mastercard.
O posicionamento é claro: cartão de entrada. Vem acompanhado de uma conta digital gratuita, com Pix, TED e DOC sem custo, e o cartão sai em versão física e virtual, com pagamento por aproximação e compatibilidade com Apple Pay e Google Pay. O limite inicial pode começar em R$ 300, o que já dá a medida do público-alvo: quem está construindo histórico de crédito, e não quem gasta alto. Na nossa avaliação, o conjunto vale nota 3,8 de 5 — competente no básico, discreto nos extras.
Anuidade e custos reais
Aqui mora a parte que exige atenção. O Digio divulga anuidade zero para novos clientes desde setembro de 2024, e a ficha do produto registra o primeiro ano sem cobrança. Só que a tabela oficial de tarifas do Digio, na versão de 20 de março de 2026, fixa a anuidade básica do Gold Internacional em R$ 83,88 por ano, cobrados em 12 parcelas de R$ 6,99, para cartões contratados a partir de 20 de janeiro de 2025. Para contratos anteriores, até 19 de janeiro de 2025, a mesma tabela mantém R$ 59,88 por ano, em 12 parcelas de R$ 4,99.
O Digio também comunica que isenta a parcela da anuidade nos meses em que a fatura atinge cerca de R$ 300 em gastos. Essa condição não aparece na tabela oficial de tarifas, e isso é um problema de transparência: o benefício que sustenta a promessa de anuidade zero está fora do documento que rege a cobrança. Antes de contratar, confirme no aplicativo e no contrato qual regime se aplica a você, o promocional ou o da tabela.
Os demais custos são modestos e previsíveis, com uma exceção importante: o saque. A tabela abaixo reúne tudo o que o emissor publica.
| Custo | Valor publicado pelo emissor |
|---|---|
| Anuidade (contratos a partir de 20/01/2025) | R$ 83,88 por ano, em 12x de R$ 6,99 |
| Anuidade (contratos até 19/01/2025) | R$ 59,88 por ano, em 12x de R$ 4,99 |
| Primeiro ano (promoção para novos clientes desde set/2024) | Sem cobrança |
| Isenção mensal divulgada | Nos meses em que a fatura atinge cerca de R$ 300 em gastos; condição que não consta da tabela oficial de tarifas |
| 2ª via do cartão físico | R$ 15,50 |
| Saque digital pelo app da conta Digio | R$ 6,90 por evento |
| Saque internacional | Tarifa por retirada zero, mas juros de 7,90% ao mês (149,03% ao ano) mais IOF |
| Compras internacionais | Dólar PTAX mais 4% de conversão, mais IOF de 3,5% |
| Atraso no pagamento da fatura | Multa de 2% e mora de 1% ao mês, somadas aos juros do rotativo |
| Pix, TED e DOC na conta digital | Sem custo |
| Cartão virtual e pagamento por aproximação | Sem custo |
Repare no detalhe do saque: a tarifa por retirada é zero, o que parece generoso, mas o dinheiro sacado no cartão começa a render juros na hora, sem os dias de carência que a compra tem. É uma porta que é melhor manter fechada.
Juros do rotativo, parcelamento e CET
O crédito rotativo — o que acontece quando você paga menos do que o total da fatura e rola o saldo para o mês seguinte — é a modalidade mais cara do crédito brasileiro, e o Digio não foge à regra. A ficha do cartão registra juros de 18,99% ao mês, o equivalente a 705,61% ao ano em juros compostos. O Custo Efetivo Total, o CET, que soma juros, tarifas e tributos, chega a 19,62% ao mês; a tabela do emissor registra o CET anual dessa modalidade em 784,33% ao ano. A auditoria dos dados encontrou uma faixa entre 17,99% e 18,99% ao mês conforme a fonte consultada; nesta análise usamos sempre o teto, que é o cenário realista de quem cai nessa modalidade.
Um exemplo concreto ajuda a enxergar o tamanho do buraco. Imagine uma fatura de R$ 1.000 que você deixa de pagar e rola por 30 dias. Só de juros, são R$ 189,90. Some o IOF das operações de crédito, que tem 0,38% de alíquota adicional, ou R$ 3,80, mais 0,0082% ao dia sobre o saldo devedor, limitado a 3% ao ano, o que dá cerca de R$ 2,46 em um mês. A conta de um único mês já passa de R$ 196 sobre uma dívida de R$ 1.000. Se houver atraso, entram ainda a multa de 2% e a mora de 1% ao mês.
Parcelar a fatura sai um pouco menos caro, mas continua caro: o parcelamento é oferecido a até 16,99% ao mês, ou 557,33% ao ano. Desde janeiro de 2024, a Lei 14.690/2023 limita o total de encargos ao valor original da dívida, ou seja, uma dívida de R$ 1.000 não pode acumular mais de R$ 1.000 em juros, multa e tributos. É um teto para o estrago, não um desconto na taxa mensal anunciada. Pagando a fatura integral até o vencimento, você aproveita até 40 dias sem juros e nada disso te alcança.
Benefícios principais
O programa de cashback se chama DigioCashback e funciona dentro da DigioLoja, a vitrine de parceiros do aplicativo: você entra pela loja, compra no lojista parceiro e recebe de volta um percentual variável, creditado na conta ou na fatura. O emissor não publica um percentual único, porque ele muda de parceiro para parceiro. Isso significa que não é cashback em todas as compras, e sim um clube de compras com devolução. Para quem compara com cartões que devolvem um percentual fixo sobre tudo o que passa no cartão, a diferença é grande e precisa estar clara antes de pedir.
Pontos e milhas também não vêm de graça. O acúmulo no Livelo depende da adesão a um plano pago, a partir de R$ 4,90 por mês, com 1 ponto Livelo por R$ 1 gasto no plano básico. Antes de assinar, faça a conta: R$ 4,90 por mês custam R$ 58,80 no ano, e só compensam se o seu volume de gastos gerar pontos que valham mais do que isso. Há ainda o programa Vai de Visa, com descontos em parceiros nacionais e internacionais, esse sem custo adicional.
Do lado dos seguros, o cartão carrega o pacote Visa Gold: proteção de compra contra roubo e dano acidental por até 90 dias após a compra, proteção de preço com reembolso da diferença se você encontrar o produto mais barato, garantia estendida de até 12 meses além da garantia original do fabricante e saque emergencial em viagens. No dia a dia funcionam o Pix no crédito, o cartão virtual, o pagamento por aproximação, o Apple Pay e o Google Pay. O que não existe é acesso a salas VIP em aeroportos — nesta faixa de anuidade, seria surpreendente que existisse.
Requisitos para pedir
O Digio trabalha com um funil de entrada deliberadamente largo. Os requisitos publicados são ter 18 anos ou mais, CPF regular sem restrições graves e residência no Brasil. O emissor informa ainda que o comprovante de renda não é obrigatório na solicitação, o que explica boa parte da fama de cartão fácil de conseguir.
Atenção a um ponto que costuma gerar confusão: não exigir comprovante não é o mesmo que não avaliar a sua capacidade de pagar. O Digio não publica valor de renda para este cartão. A aprovação depende da análise de crédito do banco, que olha o seu score, o histórico no SPC e no Serasa, o relacionamento prévio com a instituição e a comprovação de renda que ela consiga obter por outras vias. Quem está com o nome negativado dificilmente passa, mesmo sem nenhum valor exigido em tabela. O limite também sai dessa análise e pode começar em R$ 300; o teto máximo não é publicado pelo emissor.
| Requisito | O que o emissor informa |
|---|---|
| Idade mínima | 18 anos |
| CPF | Regular, sem restrições graves |
| Residência | No Brasil |
| Comprovante de renda | Não obrigatório na solicitação. |
| Renda mínima | O Digio não publica valor para este cartão. A aprovação depende da análise de crédito. |
| Limite inicial | A partir de R$ 300 |
| Limite máximo | Não publicado pelo emissor |
| Prazo sem juros | Até 40 dias entre a compra e o pagamento da fatura |
Pontos fortes e fracos
O que o Digio Visa Gold faz bem é reduzir atrito. A entrada é simples, o aplicativo resolve o que um gerente resolveria e o custo fixo é baixo mesmo no pior cenário da tabela: R$ 6,99 por mês. Vem com conta digital gratuita, cartão virtual imediato, Pix no crédito e o pacote de proteções da Visa Gold sem cobrança à parte — coisas que, em vários concorrentes de anuidade parecida, ou não existem ou custam extra. Para quem está começando a construir histórico de crédito, é um ponto de partida honesto.
O que ele faz mal começa na comunicação. Anunciar anuidade zero enquanto a tabela oficial de tarifas registra R$ 83,88 por ano, com a isenção presa a uma condição de gasto que não está nesse documento, é o tipo de assimetria que penaliza o cliente distraído. Depois vem o custo do erro: 18,99% ao mês é uma das taxas mais pesadas que um cartão de entrada pode carregar, e é cobrada justamente do público mais propenso a rolar a fatura. O cashback só vale em parceiros, os pontos exigem assinatura paga, o limite inicial é pequeno e não há sala VIP. E há o ruído do nome: quem procura um Mastercard não vai encontrá-lo aqui.
Para quem vale a pena (e para quem não)
Perfil 1 — a universitária que gasta R$ 500 por mês e paga tudo. Ela usa o cartão para mercado, transporte e assinaturas, quita a fatura integral no vencimento e nunca rola saldo. Para ela o Digio é um bom negócio: aproveita até 40 dias sem juros, paga no máximo R$ 6,99 por mês de anuidade, constrói histórico e ainda pega descontos na DigioLoja e no Vai de Visa. Vale conferir no aplicativo se o gasto dela alcança o patamar de cerca de R$ 300 que o Digio usa para isentar a parcela.
Perfil 2 — o autônomo sem holerite. Prestador de serviços com receita irregular, já recusado em bancos tradicionais por não conseguir apresentar comprovante no formato que eles pedem. O Digio não exige esse documento na solicitação, o que abre a porta. Mas a porta não é automática: a aprovação e o limite saem da análise de crédito, e ele deve entrar esperando começar pequeno, talvez nos R$ 300 iniciais, e crescer com uso constante e pagamento em dia.
Perfil 3 — o viajante frequente. Este cartão não é para ele. Quem passa o cartão no exterior paga dólar PTAX mais 4% de conversão e mais 3,5% de IOF, não tem sala VIP e só acumula pontos se pagar um plano à parte. Um cartão com programa de milhas embutido, ainda que com anuidade maior, tende a sair mais barato por milha acumulada. E também não serve para quem tem o hábito de pagar o mínimo da fatura: nesse perfil, os 18,99% ao mês transformam qualquer vantagem do produto em prejuízo em poucos meses.
Como pedir
O pedido é digital do começo ao fim. A porta de entrada é a página oficial do cartão Digio, de onde você baixa o aplicativo e faz o cadastro com CPF e dados pessoais. A partir daí tudo acontece na tela do celular: a análise de crédito, a definição do limite e a emissão do cartão virtual, que costuma ficar disponível antes de o cartão físico chegar.
Antes de confirmar, faça três verificações no aplicativo. Primeiro, qual anuidade se aplica ao seu contrato: a promoção de primeiro ano sem cobrança ou a tabela de R$ 83,88 por ano em 12 parcelas. Segundo, quais são as regras de isenção vigentes, incluindo o patamar de gastos mensais exigido, já que essa condição não consta da tabela oficial de tarifas. Terceiro, o limite aprovado e a data de vencimento da fatura, que juntos definem quantos dias sem juros você realmente terá em cada compra.
Guarde o contrato e a tabela de tarifas entregues na contratação. São esses documentos, e não o material publicitário, que valem numa eventual reclamação junto ao emissor ou aos órgãos de defesa do consumidor.
Conclusão editorial
O Digio Visa Gold cumpre o essencial: é um cartão de entrada barato, digital e acessível para quem não tem holerite para mostrar. Nota 3,8 de 5 na nossa avaliação, e a nota não sobe por dois motivos. O primeiro é de transparência: a anuidade divulgada como zero convive com uma tabela oficial que registra R$ 83,88 por ano, e a isenção que reconcilia as duas coisas está fora do documento que rege a cobrança. O segundo é de risco: 18,99% ao mês é taxa pesada demais para um produto desenhado para quem está estreando no crédito.
A recomendação, portanto, é condicional. Se você paga a fatura integral todo mês, este cartão custa pouco e entrega mais do que a anuidade sugere. Se você tem o hábito de pagar o mínimo, nenhum benefício aqui compensa o que os juros vão cobrar — e o problema não é o Digio, é a modalidade. Confirme a anuidade e as regras de isenção no aplicativo antes de assinar, e compare com outros cartões de entrada antes de decidir. Análise atualizada em agosto de 2026 com base nas condições publicadas pelo emissor e nas taxas divulgadas pelo Banco Central.