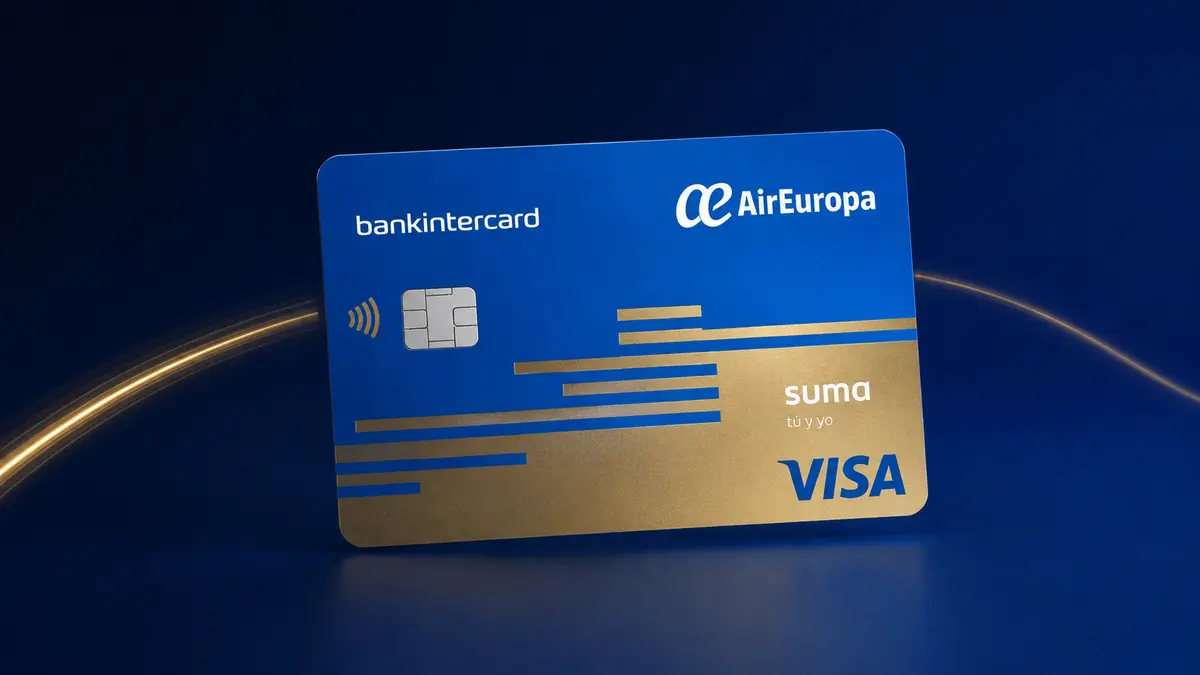
La Tarjeta VISA Air Europa SUMA es la tarjeta de crédito revolving que Bankinter, S.A. emite bajo la marca bankintercard y que distribuye Air Europa Líneas Aéreas. Va dirigida a quien vuela con la aerolínea y quiere acumular Millas SUMA sin cambiar de banco ni domiciliar la nómina. Nuestro veredicto en una frase: es una tarjeta de fidelización razonable y una mala tarjeta de financiación, y solo sale a cuenta si se paga a fin de mes y se vuela con Air Europa de verdad.
Qué es esta tarjeta
La emite Bankinter, S.A. (NIF A-28157360, Paseo de la Castellana 29, 28046 Madrid), que la comercializa con la marca bankintercard, y la distribuye Air Europa Líneas Aéreas, S.A. Funciona sobre la red Visa. Merece la pena fijarse en el emisor: aquí figura Bankinter, S.A., no Bankinter Consumer Finance, que es la sociedad que aparece en otras tarjetas de la misma familia comercial.
El propio emisor la clasifica sin rodeos en su información destacada: «Esta Tarjeta es una tarjeta de crédito "Revolving"». Eso quiere decir que el crédito se reconstituye a medida que se devuelve y que, si se elige la modalidad aplazada, el saldo pendiente devenga intereses mes a mes. Al activarla hay que escoger la modalidad general de pago, Pago Fin de Mes o Pago Aplazado, y esa única decisión es la que separa un coste financiero del 0,00 % TIN de otro del 20,55 % TIN.
Su posicionamiento es el de una tarjeta co-branded de aerolínea sin vinculación: se contrata 100 % online, no obliga a cambiar de banco ni a tener cuenta en Bankinter, y todo lo que aporta más allá del medio de pago gira alrededor del programa de fidelización Air Europa SUMA. En nuestro catálogo es la primera tarjeta de aerolínea española que no pertenece al universo Iberia.
Costes reales
La parte más amable del producto está aquí, pero con un matiz que cambia bastante la lectura. No hay comisión de emisión para la tarjeta principal y la comisión de mantenimiento no se devenga el primer año: solo aparece a partir del segundo año de emisión, y son 48,00 € anuales. La tarjeta adicional no tiene coste ni de emisión ni de mantenimiento, algo que no es habitual. Tampoco existe cuota mensual: la comisión de mantenimiento es anual.
El matiz es cómo se libra uno de esos 48 €. El emisor los condona si en el año anterior se aplazó o fraccionó alguna operación. Dicho de otro modo: pasado el primer año, la única vía publicada para no pagar la comisión es haber usado la financiación y, por tanto, haber pagado intereses. Es un incentivo que empuja exactamente en la dirección contraria a la que le conviene a quien busca una tarjeta barata. Si el aplazamiento fue pequeño y se liquidó deprisa, la cuenta puede salir; si el saldo aplazado fue relevante, se termina pagando en intereses bastante más de lo que se ahorra en comisión. Es un cálculo que hay que hacer con la liquidación delante.
Fuera de la comisión anual, lo que más pesa son el efectivo y las operaciones fuera de la Zona SEPA. Sacar dinero a crédito cuesta un 4,00 % con un mínimo de 3,00 €, con un límite diario de 600,00 € en cajeros, y si el cajero es ajeno a la red de la entidad esta puede repercutir además el 100 % de la comisión que le cobre su propietario. Traspasar dinero a la cuenta corriente en Pago Fin de Mes cuesta lo mismo. Y las operaciones realizadas fuera de la Zona SEPA, sean compras en comercio, por internet o retiradas en cajero, llevan un 3,00 % por uso de redes internacionales. Ojo también con el cambio de divisa: las operaciones en moneda distinta del euro se convierten al tipo que establezca Visa en la autorización o la liquidación, un coste que no aparece como comisión pero que existe.
| Coste | Importe publicado |
|---|---|
| Comisión de emisión (tarjeta principal) | Sin coste |
| Comisión de mantenimiento, primer año | Sin coste |
| Comisión de mantenimiento, desde el segundo año | 48,00 € al año, condonados si en el año anterior se aplazó o fraccionó alguna operación |
| Tarjeta adicional (emisión y mantenimiento) | Sin coste |
| Cuota mensual | No existe: la comisión de mantenimiento es anual |
| Disposición de efectivo en cajero | 4,00 % del importe, mínimo 3,00 €, con límite diario de 600,00 € |
| Cajero ajeno a la red de la entidad | La entidad puede repercutir además el 100 % de la comisión que le cobre el propietario del cajero |
| Traspaso de dinero a la cuenta corriente (Pago Fin de Mes) | 4,00 % del importe, mínimo 3,00 € |
| Uso de redes internacionales (fuera de la Zona SEPA) | 3,00 % del importe de la operación |
| Cambio de divisa | Tipo de cambio establecido por Visa en la autorización o la liquidación |
| Comisión de excedido | 20,00 €, cobrada una sola vez por cada excedido |
| Duplicado o segundo plástico | 25,00 € |
| Gastos por reclamación de posición deudora vencida | 0,00 € hasta 17,99 €; 17,00 € de 18,00 € a 29,99 €; 29,00 € de 30,00 € a 35,00 €; 35,00 € desde 35,01 € |
| Interés de demora | El tipo más bajo aplicado a las operaciones del recibo impagado más 2 puntos porcentuales |
Intereses y el coste de no pagarlo todo
Aquí está la parte que decide si esta tarjeta es cara o barata, y depende por completo de la modalidad que se elija al activarla. En Pago Fin de Mes el tipo es del 0,00 % TIN, con una TAE del 3,19 %: la TAE no es cero porque incorpora la comisión de mantenimiento, y ese detalle explica bien por qué conviene mirar siempre la TAE y no solo el TIN. En Pago Aplazado, la modalidad revolving, el tipo sube al 20,55 % TIN con una TAE del 22,60 %, y los intereses corren desde el momento mismo de la operación.
El ejemplo representativo lo publica el propio emisor y es demoledor: con una cuota mínima del 3 % del saldo, financiar 1.500 € se devuelve en 59 cuotas pagando 871,59 € de intereses. Sobre esas cifras del emisor, la aritmética es sencilla: casi cinco años pagando, un desembolso total de 2.371,59 € y unos intereses equivalentes al 58 % del importe financiado. No es un caso extremo, es el ejemplo oficial del producto.
La retirada de efectivo a crédito tiene su propio tipo, del 13,58 % TIN, con una TAE que varía según el plazo: el emisor publica un 16,98 % TAE en un ejemplo a 48 meses y un 23,50 % TAE en otro a 12 meses. A eso hay que sumar siempre la comisión del 4,00 %.
Un hueco informativo que hay que señalar: Bankinter no publica un número de días sin intereses. Describe la modalidad de Pago Fin de Mes y sitúa el cierre del período de liquidación en el antepenúltimo día hábil del mes, pero no dice cuántos días transcurren entre la compra y el cargo. Quien planifique su tesorería con la tarjeta tendrá que pedir el calendario de liquidación a la entidad.
Conviene recordar el marco: en España no existe un tope legal de TAE. El control de los tipos revolving se ejerce por la vía de la Ley de Represión de la Usura de 1908 y de la jurisprudencia del Tribunal Supremo, que compara el tipo pactado con el tipo medio de mercado que publica el Banco de España para este tipo de crédito. Esa media es una referencia de comparación, no un límite. Antes de firmar, lo sensato es consultarla y contrastarla con el 22,60 % TAE de este producto.
Beneficios
Todo el valor añadido está en el programa Air Europa SUMA. La tarjeta acumula 3 Millas por cada euro gastado en compras directas de billetes de Air Europa y 0,5 Millas por cada euro en el resto de comercios, con un tope de 1.390 Millas por período de liquidación mensual. Ese tope importa: sobre las cifras del emisor se alcanza con unos 463 € al mes en billetes de Air Europa o con 2.780 € en compras corrientes, y deja el techo anual en 16.680 Millas.
Las exclusiones son amplias: no acumulan Millas las retiradas de efectivo, las recargas de prepago, los envíos de dinero, el pago de tasas e impuestos, la compraventa de criptoactivos ni los traspasos a la cuenta corriente. Buena parte del gasto que uno podría intentar canalizar por la tarjeta para engordar el saldo de Millas queda fuera.
La oferta de bienvenida llega hasta 12.000 Millas, 6.000 el primer año y 6.000 el segundo, y exige gastar al menos 100 € en cada uno de los seis primeros períodos de liquidación mensual de cada tramo: 600 € por ciclo, 1.200 € en total para cobrarla entera. Además, con una sola compra durante el primer mes desde el alta se puede solicitar el nivel SUMA Silver durante un año, que el emisor concreta en embarque prioritario, equipaje extra gratuito y facturación en mostrador business. Para un viajero frecuente, ese estatus es lo más tangible del paquete.
Hay también un Plan de Protección de Pagos opcional, con coberturas de desempleo, incapacidad temporal, hospitalización, fallecimiento, incapacidad permanente y absoluta, asistencia en viaje y protección de compras, mediado por Bankinter, S.A. (Operador de Banca-Seguros Vinculado, clave OV0028) y asegurado por AXA France Vie y AXA France IARD, sucursales en España. Al ser opcional tiene un precio, y ese precio no figura en la información publicada: hay que pedirlo antes de contratarlo.
Y ahora lo que no da. No hay programa de reembolso en efectivo: aquí no se acumula cashback, se acumulan Millas. El emisor tampoco publica una valoración de la Milla, así que nadie puede decir con honestidad cuántos euros valen esas 1.390 Millas mensuales ni si compensan los 48 € de comisión; esa conversión hay que hacerla mirando el precio real de los billetes que uno vaya a comprar. El acceso a salas VIP no está publicado y no figura entre las ventajas del nivel Silver que enumera la entidad. Y hay un vacío llamativo para 2026: Bankinter no publica si la tarjeta admite Apple Pay, Google Pay o Bizum, ni si lleva contactless, ni si ofrece tarjeta virtual; solo dice que puede vincularse a «los monederos virtuales compatibles», sin nombrar ninguno.
Requisitos
La contratación es 100 % online y sin vinculación: no hace falta cambiar de banco ni tener cuenta abierta en Bankinter, algo que en el mercado español sigue siendo una ventaja real frente a las tarjetas que exigen domiciliar la nómina.
Como es habitual en las entidades españolas, Bankinter no publica ingresos mínimos para esta tarjeta. Ese hueco no significa que no se exija solvencia: la concesión queda sujeta a la evaluación crediticia y de capacidad de pago que la entidad realice del solicitante, y es la propia entidad la que asigna el límite de crédito. Tampoco publica una edad mínima, de modo que quien quiera saberla tendrá que confirmarla en la página oficial del emisor.
Del límite de crédito solo se publica el techo: hasta 5.000 €. No hay límite mínimo publicado, así que el importe concedido puede quedar muy por debajo de esa cifra. Y hay dos decisiones que el solicitante debe tomar con conocimiento de causa: elegir la modalidad general de pago al activar la tarjeta y recordar que dispone de 14 días naturales de desistimiento desde la activación.
| Requisito | Condición publicada |
|---|---|
| Ingresos mínimos | La entidad no publica cifra; la aprobación depende del análisis de riesgo |
| Edad mínima | No publicada por la entidad; debe confirmarse en su web oficial |
| Vinculación | Ninguna: no exige cambiar de banco ni tener cuenta en Bankinter |
| Contratación | 100 % online |
| Evaluación | Sujeta a la evaluación crediticia y de solvencia que realice Bankinter |
| Límite de crédito mínimo | No publicado |
| Límite de crédito máximo | Hasta 5.000 € |
| Modalidad de pago | Hay que elegir Pago Fin de Mes o Pago Aplazado (revolving) al activar la tarjeta |
| Derecho de desistimiento | 14 días naturales desde la activación |
Puntos fuertes y débiles
Lo que hace bien: es la única tarjeta de aerolínea española de nuestro catálogo que no pertenece al ecosistema Iberia, lo que la convierte en la puerta natural para quien acumula en Air Europa SUMA. No cobra emisión, no exige vinculación, la tarjeta adicional es gratuita y la modalidad de Pago Fin de Mes no devenga intereses. Y hay un punto que valoramos especialmente: el emisor publica el detalle completo de tipos y comisiones en su información precontractual normalizada, con ejemplo representativo incluido. Eso permite comparar de verdad, y no todas las entidades lo hacen.
Lo que hace mal: es un producto revolving, y en Pago Aplazado el 20,55 % TIN y el 22,60 % TAE con intereses desde el momento de la operación son un coste serio, avalado por su propio ejemplo de 871,59 € de intereses sobre 1.500 €. La condonación de la comisión anual condicionada a haber aplazado alguna operación es, a nuestro juicio, el peor diseño del producto: premia el comportamiento que encarece la tarjeta. El efectivo es caro (4,00 % con mínimo de 3,00 €) y fuera de la Zona SEPA se suma otro 3,00 %, una combinación poco lógica en una tarjeta pensada para viajar. El límite máximo de 5.000 € se queda corto para un perfil de gasto de viajes alto. El tope de 1.390 Millas al mes frena la acumulación justo cuando el usuario empieza a gastar en serio. Y el silencio sobre monederos virtuales, contactless y tarjeta virtual es un déficit de transparencia difícil de justificar hoy.
Para quién merece la pena (y para quién no)
Perfil 1: el viajero recurrente de Air Europa que liquida cada mes. Es el destinatario natural. Vuela varias veces al año con la aerolínea, compra los billetes con la tarjeta y acumula 3 Millas por euro; activa el nivel SUMA Silver con la primera compra y aprovecha un año de embarque prioritario, equipaje extra y facturación en mostrador business; y elige Pago Fin de Mes, con lo que el coste financiero es del 0,00 % TIN. A partir del segundo año pagará 48 € o tendrá que decidir si le compensa aplazar algo para evitarlos. Para este perfil, la tarjeta cumple.
Perfil 2: el comprador generalista que busca rentabilidad en el gasto diario. Aquí no encaja. La acumulación en comercios normales es de 0,5 Millas por euro, con tope de 1.390 Millas al mes, y el emisor no publica cuánto vale una Milla, así que ni siquiera se puede calcular con certeza la rentabilidad. Si además quedan fuera las tasas, los impuestos, los envíos de dinero y las recargas, el gasto elegible se estrecha bastante. Quien busque un retorno claro y medible sobre el gasto corriente encontrará mejores opciones en el mercado español, y quien pague sistemáticamente con el móvil debería resolver antes la duda de los monederos virtuales.
Perfil 3: quien necesita financiar o arrastra saldo de un mes a otro. Es el perfil que debería mantenerse lejos. Elegir Pago Aplazado convierte esta tarjeta en un crédito revolving al 22,60 % TAE con intereses desde el primer día de la operación, y el ejemplo del propio emisor deja claro adónde lleva la cuota mínima del 3 %: casi cinco años y 871,59 € de intereses por 1.500 €. Las Millas acumuladas por ese gasto no se acercan a compensar ese coste, y aquí ni siquiera hace falta valorar la Milla para verlo. Para financiar una compra, un préstamo personal con cuota fija y plazo cerrado suele ser más transparente y más barato.
Cómo pedirla
La solicitud se hace íntegramente online desde la página oficial de la Tarjeta VISA Air Europa SUMA, sin necesidad de cambiar de banco ni de abrir cuenta en Bankinter. La entidad evaluará la solvencia del solicitante y asignará el límite de crédito, que puede llegar hasta 5.000 €.
Antes de firmar, tres cosas que recomendamos hacer sin excepción. Primera: descargar la Información Normalizada Europea sobre el crédito revolving desde la web del emisor y leer el apartado de costes relacionados; ahí están los tipos, las comisiones y el ejemplo representativo con los que hemos trabajado. Segunda: comprobar en el momento de la activación que la modalidad general ha quedado configurada como Pago Fin de Mes si no se quieren pagar intereses, porque esa elección es la que más dinero mueve en todo el producto. Tercera: preguntar por escrito lo que el emisor no publica, es decir, la edad mínima, si la tarjeta admite Apple Pay, Google Pay o Bizum, si incorpora contactless o tarjeta virtual, cuántos días pasan entre la compra y el cargo, y el precio del Plan de Protección de Pagos.
Y conviene tener presente el derecho de desistimiento: 14 días naturales desde la activación para dar marcha atrás sin justificar la decisión.
Conclusión editorial
Le damos 3 sobre 5. La Tarjeta VISA Air Europa SUMA hace bien lo que promete —acumular Millas Air Europa SUMA sin vinculación, sin comisión de emisión y con un primer año sin comisión de mantenimiento— y su documentación precontractual es más transparente que la media del mercado en tipos y comisiones. El nivel SUMA Silver regalado durante un año es un extra con valor real para quien vuela con la aerolínea.
Pero es una tarjeta revolving, y eso condiciona todo lo demás. El 20,55 % TIN y el 22,60 % TAE del Pago Aplazado, los intereses que corren desde el momento de la operación, el efectivo al 4,00 % y el 3,00 % fuera de la Zona SEPA la hacen cara en cuanto se sale del pago mensual íntegro. A ello se suman los huecos informativos —ingresos mínimos, edad mínima, días sin intereses, monederos virtuales— y una condonación de la comisión anual que premia justo lo que encarece el producto. Nuestra recomendación es clara: contratarla solo con Pago Fin de Mes, usarla para los billetes de Air Europa y comparar el 22,60 % TAE con la media de mercado que publica el Banco de España antes de plantearse siquiera aplazar. Análisis actualizado en agosto de 2026 con las condiciones publicadas por la entidad y las referencias del Banco de España.