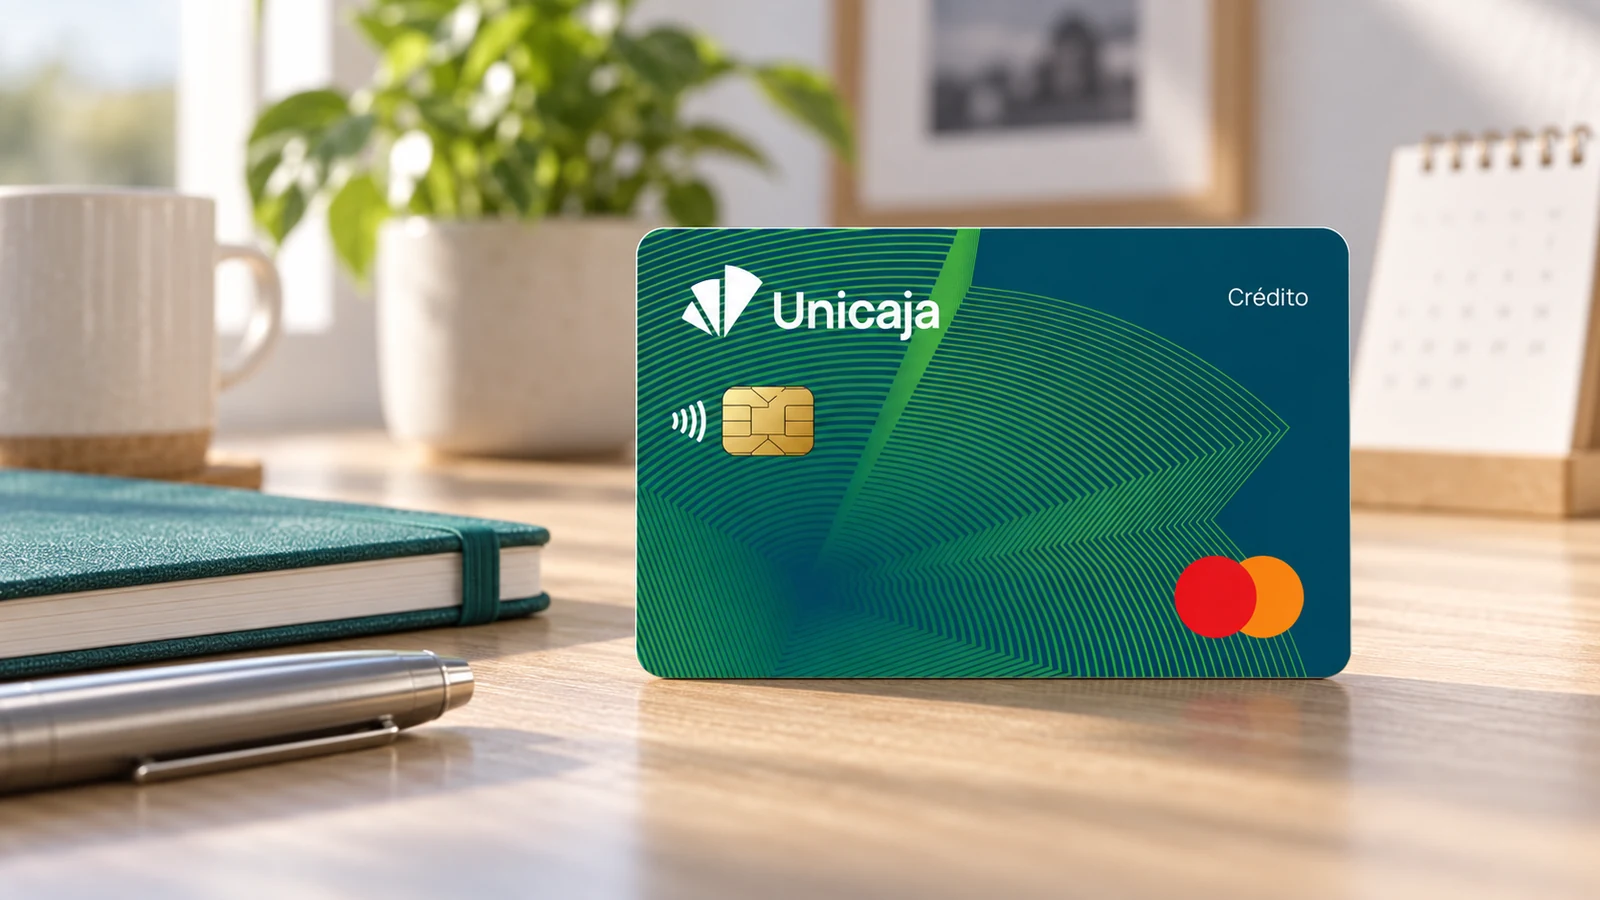
La Tarjeta Mastercard Crédito es la tarjeta de crédito de entrada de Unicaja Banco: sin comisión el primer año, 44 € anuales después —evitables con cinco compras al mes—, pago a fin de mes sin intereses y un aplazado al 19,00 % TIN y 20,74 % TAE que la propia entidad documenta con un ejemplo completo. Incluye dos seguros de viaje y se activa en el móvil antes de que llegue el plástico. Nuestro veredicto en una frase: una tarjeta de cliente bien explicada, buena para pagar a fin de mes y cara para financiarse, como casi todas las de su categoría.
Qué es esta tarjeta
La emite Unicaja Banco, S.A., y es la primera que la entidad presenta en su listado de tarjetas de crédito para particulares, por delante de la Mastercard FIT, la Visa Oro y la Visa Platinum. Pertenece a la red Mastercard, lleva chip EMV y tecnología contactless, y ocupa el escalón de entrada de la gama: es la tarjeta que Unicaja ofrece a quien quiere crédito sin cuota y sin pretensiones de viaje o de estatus.
Tiene un rasgo poco habitual: además del pago a fin de mes y del aplazado, ofrece un pago semanal, en el que las compras de lunes a domingo se cargan en cuenta el lunes siguiente. Es una modalidad pensada para quien quiere la comodidad del crédito con un desfase mínimo, y casi ninguna tarjeta española la ofrece.
Otro rasgo que conviene subrayar desde el principio: la activación digital es inmediata. La tarjeta se puede añadir a Apple Pay, Google Pay u otras wallets y usarse desde el momento de la contratación, sin esperar al envío del plástico.
Costes reales
Unicaja publica los costes en la propia ficha del producto, con más detalle del habitual, y remite al folleto de tarifas —epígrafe 8, «Tarjetas»— para el resto. Este es el cuadro.
| Concepto | Coste publicado |
|---|---|
| Comisión de emisión y de mantenimiento, primer año | 0 € |
| Comisión de mantenimiento, años siguientes | 44,00 € anuales |
| Exención de la cuota | 60 operaciones de compra en comercios o recargas de móvil al año (media de 5 al mes), o ser titular del Plan 0,0 y cumplir sus requisitos |
| Cuota mensual | Sin cuota mensual |
| Pago a fin de mes y pago semanal | Sin intereses |
| Pago aplazado | 19,00 % TIN; 20,74 % TAE sin cuota anual, 27,00 % TAE con cuota |
| Efectivo a crédito en cajeros de Unicaja | 4,50 %, mínimo 4,00 € |
| Efectivo a crédito en cajeros de otras entidades (España, zona euro, Suecia y Rumanía) | 4,50 %, mínimo 4,00 €, más el 100 % de lo que cobre el titular del cajero |
| Efectivo a crédito en otros países | 5,00 %, mínimo 5,00 € |
| Efectivo a débito en cajeros de Unicaja | 0 € |
| Operaciones en divisa distinta del euro | 3,95 % |
| Reclamación de posiciones deudoras | No publicada en la ficha; en el folleto de tarifas |
La lectura de la cuota es sencilla y merece hacerse con calma. El primer año no cuesta nada. A partir del segundo, 44 € es el precio de no usar la tarjeta: sesenta compras al año son cinco al mes, y quien la use para el supermercado, la gasolina y alguna compra online las hace sin pensar. Quien la tenga guardada para emergencias, en cambio, pagará los 44 € cada año.
El Plan 0,0 es la segunda vía de exención, y es la misma que Unicaja aplica a la Visa Platinum: un programa de la entidad que, cumpliendo sus bases —relación con el banco, nómina o recibos domiciliados, según la modalidad—, elimina las comisiones de varios productos a la vez. Quien ya esté en el Plan 0,0 no tiene que contar operaciones.
Intereses y el coste de no pagarlo todo
Aquí está lo mejor de la ficha de Unicaja y también lo más incómodo de la tarjeta. Lo mejor: la entidad publica el ejemplo representativo del pago aplazado dos veces, con y sin cuota anual, y con todas las cifras. Lo incómodo: las cifras.
El tipo del aplazado es del 19,00 % TIN. Sin cuota anual, la TAE es del 20,74 %; con la cuota de 44 € sumada al coste del crédito, sube al 27,00 %. El ejemplo es el mismo en ambos casos: una compra de 1.500 € en comercio nacional el día 1 del mes, amortizada en 47 cuotas mensuales de 44,83 € y una última de 44,56 €. Sin cuota, el importe total adeudado es de 2.151,57 €, de los que 651,57 € son intereses. Con cuota, 2.327,57 €, de los que 827,57 € son coste total del crédito.
Léase de otra forma: financiar 1.500 € con la cuota de 44,83 € cuesta cuatro años y devuelve casi un 43 % más de lo que se gastó. Y si además se paga la cuota anual, el sobrecoste pasa del 55 %. No es una particularidad de Unicaja —es lo que hace cualquier aplazado al 19 % con cuotas de ese tamaño—, pero pocas entidades lo escriben con esta claridad, y hay que agradecérselo.
La conclusión práctica es la de siempre: esta tarjeta se usa a fin de mes, o a la semana, y el aplazado se reserva para una necesidad puntual que se cancele cuanto antes. La ficha no publica días sin intereses como tal, porque el mecanismo es otro: con el pago a fin de mes, todo lo comprado durante el mes se carga el día 1 del siguiente, sin coste.
Sacar dinero es otra operación, y otra tarifa
Conviene separar dos cosas que el plástico junta. A débito, retirar efectivo en cajeros de Unicaja es gratis. A crédito, cuesta un 4,50 % con mínimo de 4 € incluso en los cajeros de la propia entidad, y fuera de la zona euro un 5,00 % con mínimo de 5 €. Sacar 100 € a crédito cuesta 4,50 € antes de que empiecen a correr los intereses: es la operación más cara que se puede hacer con la tarjeta, y la que menos gente sabe que está haciendo.
Ventajas
Dos seguros de viaje. La ficha incluye un seguro de asistencia en viajes y un seguro de accidentes, ambos gratuitos. Unicaja no detalla en la ficha capitales ni condiciones; remite a los resúmenes de las pólizas, que conviene leer antes de contar con ellos.
Tres modalidades de pago. Semanal, fin de mes y aplazado, con cambio entre ellas. La semanal es la rareza útil: crédito con desfase de días, no de semanas.
Activación digital inmediata. Apple Pay, Google Pay y otras wallets desde el momento de la contratación, antes de recibir el plástico.
Contactless y chip EMV. Lo esperable en 2026, aquí está.
Lo que no hay: cashback, puntos, acceso a salas VIP ni tarjeta virtual publicada. La ficha tampoco dice si funciona con Bizum. No es una tarjeta de recompensas; es una tarjeta de crédito de cliente.
Requisitos
| Requisito | Condición publicada |
|---|---|
| Edad | Mayoría de edad |
| Concesión | Sujeta al criterio de la entidad |
| Vía de contratación | Oficina de Unicaja o formulario de contacto de la web |
| Ingresos mínimos | No publicados |
| Límite de crédito | No publicado |
| Exención de la cuota | 60 operaciones al año o Plan 0,0 |
No es un alta cien por cien online: el botón de la ficha lleva a un formulario de contacto o a la oficina, y es la entidad la que decide. Quien quiera una tarjeta de crédito sin pasar por un gestor tiene otras opciones en el mercado; quien ya sea cliente de Unicaja la tendrá sin trámites nuevos.
Puntos fuertes y débiles
Nuestro criterio para una tarjeta de entrada con cuota es saber qué recibe a cambio quien la paga, y qué tiene que hacer para no pagarla.
Los puntos fuertes son cuatro. La exención es alcanzable con el uso normal, y el primer año es gratis sin condiciones. La transparencia es superior a la media: el ejemplo representativo completo, con y sin cuota, y las tarifas de efectivo por tramos están en la propia ficha, sin buscar. La modalidad semanal es una opción real que casi nadie más da. Y los dos seguros de viaje son gratuitos.
Los puntos débiles son tres, y dos de ellos son de coste. El aplazado al 19,00 % TIN es caro, y con la cuota anual la TAE se dispara al 27,00 %: no es una tarjeta para financiarse. Sacar dinero a crédito cuesta un 4,50 % incluso en cajeros de Unicaja. Y la contratación pasa por oficina o formulario, sin alta digital. A ello se suma la información que Unicaja no publica: ingresos mínimos, límite de crédito, tarjeta virtual, Bizum y los gastos por reclamación de impagados, que están en el folleto y no en la ficha.
Para quién merece la pena (y para quién no)
Merece la pena para el cliente de Unicaja que quiere una tarjeta de crédito para pagar a fin de mes, hace al menos cinco compras al mes con ella —o está en el Plan 0,0— y aprecia poder cambiar al pago semanal cuando quiere un desfase corto. Para ese perfil cuesta cero, incluye seguros de viaje y no tiene sorpresas.
Merece menos la pena para quien la quiere como reserva y la usará poco: pagará 44 € al año desde el segundo. Y no merece la pena para quien piensa financiar compras con ella: al 19,00 % TIN, y con la cuota, es de las opciones caras del mercado, y el propio ejemplo de Unicaja lo demuestra con 651,57 € de intereses por 1.500 €. Tampoco para quien saca efectivo a crédito con frecuencia.
Cómo solicitarla
Desde la ficha oficial de la Tarjeta Mastercard Crédito de Unicaja se puede pedir información por formulario o acudir a una oficina; también atienden en el 900 15 15 16 y el 952 60 67 67, de lunes a sábado de 8:00 a 22:00, excepto festivos. La concesión está sujeta al criterio de la entidad. Una vez aprobada, la activación digital permite usarla en el móvil de inmediato.
Antes de firmar conviene preguntar tres cosas que la ficha no dice: el límite de crédito que se concede, los gastos por reclamación de posiciones deudoras y si la tarjeta tiene versión virtual. Y elegir desde el primer día la modalidad de pago: a fin de mes o semanal, salvo que se quiera pagar intereses.
Conclusión editorial
La Tarjeta Mastercard Crédito de Unicaja es una buena tarjeta de cliente y una mala herramienta de financiación, y la propia ficha lo cuenta todo. Le damos 3,5 sobre 5. La nota premia el primer año gratis, la exención alcanzable, el pago semanal, los seguros de viaje y una transparencia que otras entidades deberían copiar. Penaliza el 19,00 % TIN del aplazado, la TAE del 27,00 % cuando se paga la cuota, el 4,50 % del efectivo a crédito y el alta sin vía digital.
Nuestra recomendación: si es cliente de Unicaja y va a usarla cinco veces al mes, pídala y páguela a fin de mes. Si busca una tarjeta para aplazar compras, mire en otro sitio —y si busca una para sacar dinero, no la use para eso.
Análisis actualizado en septiembre de 2026 con las condiciones publicadas por la entidad y las referencias del Banco de España.