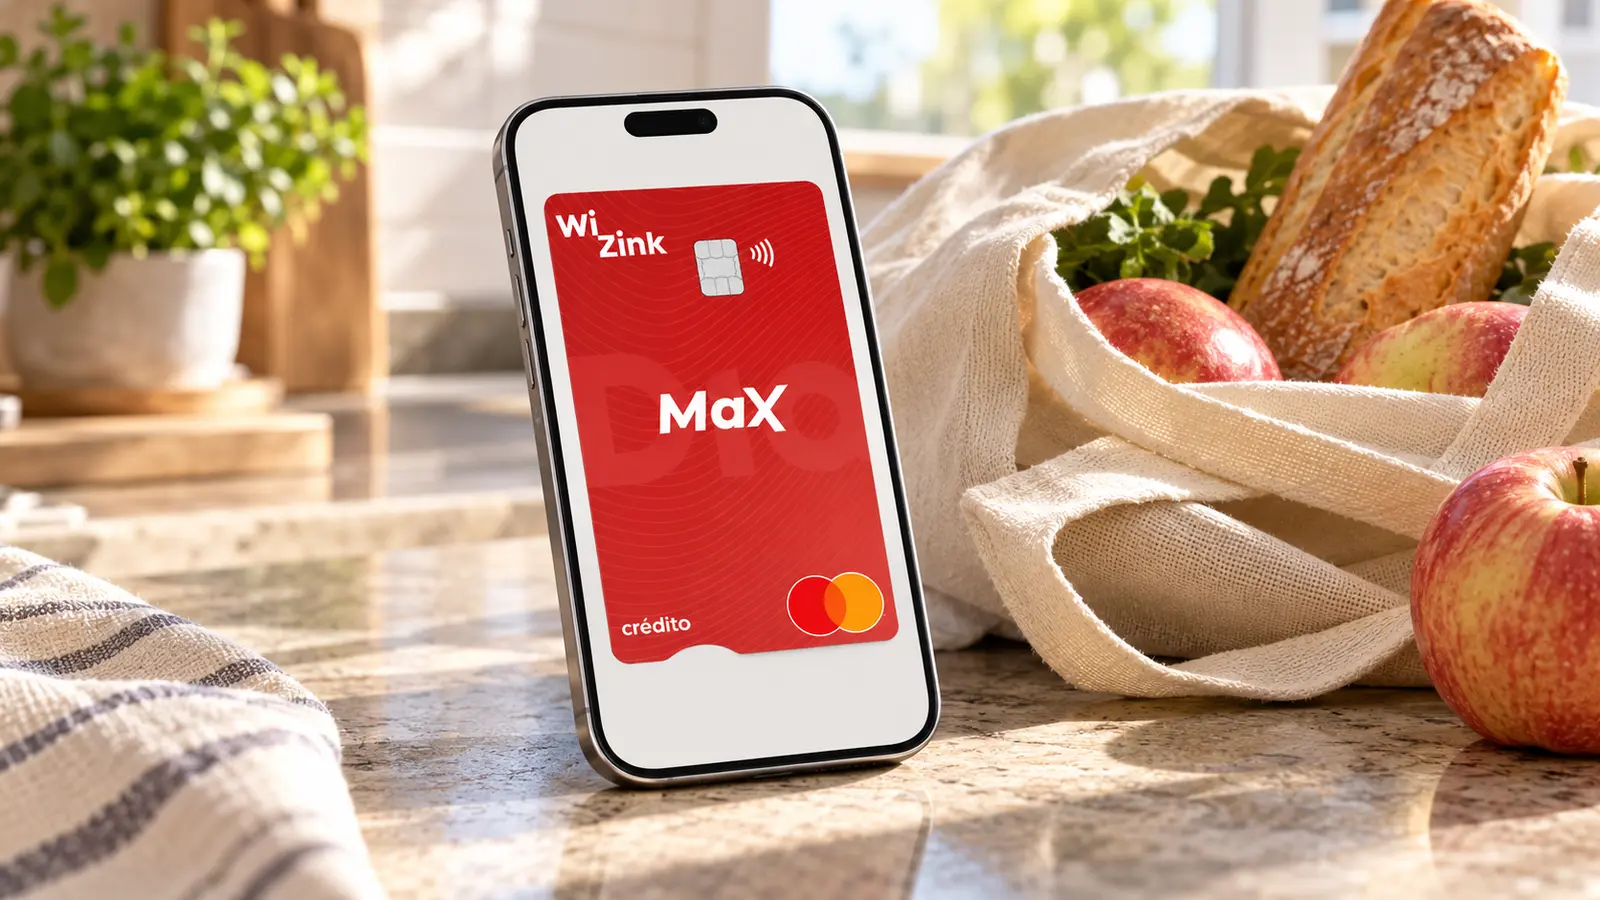
Hay dos formas de leer la ficha de la Tarjeta MaX Dia. La primera es quedarse con el titular que aparece en grande: «TAE desde 2,49 %». La segunda es bajar hasta las notas al pie, donde el propio WiZink calcula que deber 1.500 € con esta tarjeta durante 48 meses cuesta 751,99 € de intereses.
Las dos cifras son ciertas. No se refieren a lo mismo, y la distancia entre ellas es el motivo de este análisis. Veredicto: es una buena tarjeta para el socio del CLUB Dia que compra en Dia y paga el total cada mes, y una tarjeta cara para todos los demás.
Nota: 3,5 sobre 5.
Qué es esta tarjeta
La MaX Dia es una tarjeta de crédito que WiZink emite en acuerdo con el CLUB Dia, la cadena de supermercados. Devuelve dinero por las compras y lo abona en el Monedero Dia, el monedero del programa de fidelización de la cadena.
Se emite en formato 100 % digital: no llega ningún plástico a casa. Se activa en la app de WiZink y se registra en el monedero del móvil. Quien prefiera el plástico tiene que pedirlo expresamente por teléfono.
No hace falta ser cliente previo de WiZink, ni cambiar de banco, ni domiciliar la nómina. Lo que sí hace falta es ser socio del CLUB Dia, residir en España y tener más de 25 años. Ese límite de edad es poco habitual y conviene retenerlo: no es una tarjeta para quien empieza.
Costes reales
La parte fácil primero: la tarjeta no cuesta nada por existir. Las condiciones contractuales lo confirman sin rodeos: comisión de emisión, 0 €; comisión de mantenimiento, 0 €. No hay cuota anual, ni el primer año ni los siguientes, ni condición que cumplir para mantenerla gratis.
La parte que no está en la página del producto es la de las comisiones de uso, y hay tres que conviene conocer antes de firmar.
Sacar dinero en un cajero cuesta 4,5 % del importe dispuesto, con un mínimo de 5 €. Y encima de eso, WiZink repercute el 100 % de la comisión que cobre el cajero ajeno, que se muestra en pantalla antes de autorizar la operación. Sacar 100 € puede salir fácilmente por más de 6 €.
Transferir dinero de la tarjeta a la cuenta cuesta 4 %, con un mínimo de 5 €.
Y la tercera es la que menos se espera. La comisión de apertura de los servicios de pago aplazado llega a 60 €, según el contrato. Volveremos sobre ella, porque explica la cifra que da título a este análisis.
Intereses y el coste de no pagarlo todo
Aquí está el nudo de la tarjeta, y hay que desenredarlo despacio porque la página mezcla tres cosas distintas bajo el mismo apartado.
Primera: el pago total. Es la modalidad en la que cada mes se carga en la cuenta el importe íntegro de lo gastado. La página la describe pero no le pone tasa, lo que deja al lector sin saber si cuesta algo. Hay que ir al contrato para encontrar la respuesta, y la respuesta es que no: «estos intereses no se adeudan si el cliente elige la modalidad de pago total de las operaciones realizadas con la Tarjeta de Crédito». Pagando el total, los intereses no se devengan.
Segunda: el Plan Aplaza. Permite dividir una compra de entre 85 € y 1.000 € en cuotas de tres a seis meses, con un TIN del 0 %. No hay intereses: hay una comisión fija. Y es ahí donde nace el reclamo del 2,49 %.
WiZink publica dos ejemplos propios, y conviene ponerlos uno al lado del otro:
- Aplazar 350 € a seis meses: comisión de 2,5 €, coste total del crédito 2,5 €, TAE del 2,49 %.
- Aplazar 850,01 € a tres meses: comisión de 25 €, coste total del crédito 25 €, TAE del 19,67 %.
Misma tarjeta, mismo servicio, mismo TIN del 0 %. La TAE pasa del 2,49 % al 19,67 % únicamente porque la comisión es mayor y el plazo más corto. El rango completo que la propia página declara es «TIN 0 %. TAE desde 2,49 % - hasta 19,67 %». El titular se queda con el extremo bueno y deja el malo en la nota al pie.
Y hay un escalón más: a partir de 1.000,01 € el aplazamiento deja de ser gratuito. Pasa a plazos de seis a doce meses con un TIN del 21,58 % y una TAE del 23,85 %. Aplazar 1.500 € a seis meses cuesta 95,82 € de intereses, según el ejemplo del propio banco.
Tercera: el crédito revolving. Es la modalidad de pago aplazado de cantidad fija, en la que se elige cuánto pagar cada mes —50 €, 100 €, 200 € u otra cantidad por encima del mínimo— y el resto queda financiado. TIN 21,58 %, TAE 23,85 %. La misma tasa que la del WiZink Now, el otro producto de la casa.
El ejemplo representativo que WiZink publica es el dato más honesto de toda la página, y merece leerse entero: sobre una línea de crédito de 1.500 € dispuesta en su totalidad desde el primer día, con una cuota fija durante 48 meses, se pagan 47 cuotas de 46,92 € y una última de 46,75 €. Total pagado: 2.251,99 €. Intereses: 751,99 €.
Es decir: por deber 1.500 € durante cuatro años se devuelve la mitad otra vez. Y conviene recordar que una línea revolving no se agota sola: cada nueva compra vuelve a llenar el saldo, y el plazo se alarga mientras la cuota siga siendo baja.
Puesto así, la aritmética de la tarjeta queda clara. La devolución máxima es de 96 € al año. Los intereses de ese ejemplo son de 751,99 €. Ningún cashback compensa un revolving.
Ventajas
Dicho lo anterior, lo que la tarjeta hace bien lo hace bien de verdad.
La devolución tiene dos tramos: 3 % de las compras en tiendas Dia y en Dia.es, con un máximo de 5 € al mes, y 1 % en el resto de comercios, con un máximo de 3 € al mes. El tope conjunto es de 8 € al mes y 96 € al año, sujeto a IRPF.
Conviene mirar los topes de cerca, porque definen al usuario ideal. Los 5 € mensuales del tramo del 3 % se alcanzan con unos 167 € de compra en Dia; a partir de ahí, lo que se gaste de más no devuelve nada. Los 3 € del tramo del 1 % se alcanzan con 300 € en otros comercios. La tarjeta está calibrada para la compra semanal del supermercado, no para el gasto grande.
El dinero no llega a la cuenta: se abona en el Monedero Dia. Es un descuento en la propia cadena, no efectivo. Para quien hace allí la compra, da igual. Para quien no, cambia bastante la propuesta.
La línea de crédito llega hasta 6.000 €. Y la tarjeta incluye un seguro gratuito de Protección Diaria que cubre fallecimiento e incapacidad absoluta y permanente, y que abona una cantidad mensual en caso de hospitalización; WiZink remite las coberturas y exclusiones completas a su página de información legal.
Requisitos
Son cuatro, y los dos primeros son los que dejan fuera a más gente:
- Ser socio del CLUB Dia e introducir el número de socio en la solicitud;
- Tener más de 25 años;
- Residir en España;
- Pasar la verificación y la aprobación del banco.
No hace falta ser cliente de WiZink ni contratar ningún otro producto. Hacerse socio del CLUB Dia es gratuito y se puede hacer en el momento, así que en la práctica el filtro real es la edad y el análisis de riesgo.
WiZink no publica ingresos mínimos ni el límite inferior de la línea de crédito, de modo que no se puede decir a partir de qué perfil se aprueba.
Puntos fuertes y débiles
A favor: sin comisión de emisión ni de mantenimiento, confirmado en el contrato; 3 % de devolución en Dia y 1 % en el resto; el pago total no devenga intereses; el Plan Aplaza aplica TIN del 0 % en compras de 85 € a 1.000 €; línea de hasta 6.000 € sin cambiar de banco; y no exige ser cliente previo.
En contra: el reclamo del 2,49 % no es la tasa de la tarjeta; el crédito aplazado va al 23,85 % de TAE; la comisión de apertura del aplazamiento llega a 60 €; sacar dinero cuesta 4,5 % con mínimo de 5 €, más la comisión del cajero ajeno; la devolución está limitada a 8 € al mes y se abona en el Monedero Dia, no en efectivo; obliga a ser socio del CLUB Dia y a tener más de 25 años; y ni la página ni el contrato dicen si la tarjeta es Visa o Mastercard.
Para quién merece la pena (y para quién no)
Merece la pena para el socio del CLUB Dia que hace allí la compra semanal, gasta alrededor de 170 € al mes en la cadena, paga el total cada mes y usa la devolución como lo que es: un descuento en el supermercado. Ese perfil se lleva hasta 96 € al año por una tarjeta que no cuesta nada. Es un buen trato y no tiene letra pequeña que lo estropee.
No merece la pena para quien compra poco en Dia, porque el tramo del 1 % con tope de 3 € mensuales no justifica abrir una línea de crédito. Tampoco para quien busca efectivo, por el 4,5 % del cajero. Y mucho menos para quien no tenga la certeza de poder pagar el total todos los meses: a una TAE del 23,85 %, la devolución de un año entero se evapora con unos pocos meses de saldo aplazado.
Hay un caso intermedio que conviene nombrar. Quien piense usar el Plan Aplaza como forma habitual de financiarse debe hacer la cuenta antes, no después: una compra de 850 € aplazada a tres meses cuesta 25 € de comisión, que es casi tres meses de devolución máxima. El TIN del 0 % no significa que sea gratis.
Cómo solicitarla
La solicitud se hace en la página oficial de la tarjeta en wizink.es, con el número de socio del CLUB Dia a mano. Si todavía no se es socio, el alta es gratuita y se hace en el sitio web de Dia en unos minutos.
Tras completar la solicitud y las verificaciones, WiZink comunica si la tarjeta ha sido aprobada. A partir de ahí se activa en la app y se registra en el monedero del móvil.
Dos recomendaciones antes de firmar. Primera: descargue las condiciones contractuales y busque la tabla de comisiones, porque ni el 4,5 % del cajero ni los 60 € de apertura del aplazamiento aparecen en la ficha del producto. Segunda: deje configurada la modalidad de pago total desde el primer día, y cámbiela solo con una cuenta hecha delante.
Conclusión editorial
La MaX Dia es una tarjeta gratuita con una devolución decente para un perfil muy concreto, envuelta en un titular que no dice lo que parece decir.
El «TAE desde 2,49 %» no es mentira: es el mejor de los casos de un servicio accesorio, elegido entre un rango que el propio banco cifra entre el 2,49 % y el 19,67 %. La tasa del crédito, la que se paga cuando no se paga todo, es del 23,85 %. Y el ejemplo que el propio WiZink publica —751,99 € de intereses sobre 1.500 €— dice más que cualquier análisis.
Si usted hace la compra en Dia y paga el total cada mes, esta tarjeta le va a devolver dinero sin cobrarle nada. Si no es ese su caso, el reclamo de la portada no es para usted.
Análisis actualizado en octubre de 2026 con la información publicada por WiZink en la página del producto, en sus notas al pie y en las condiciones contractuales de la tarjeta. Las condiciones pueden cambiar; confirme siempre con la entidad antes de contratar.