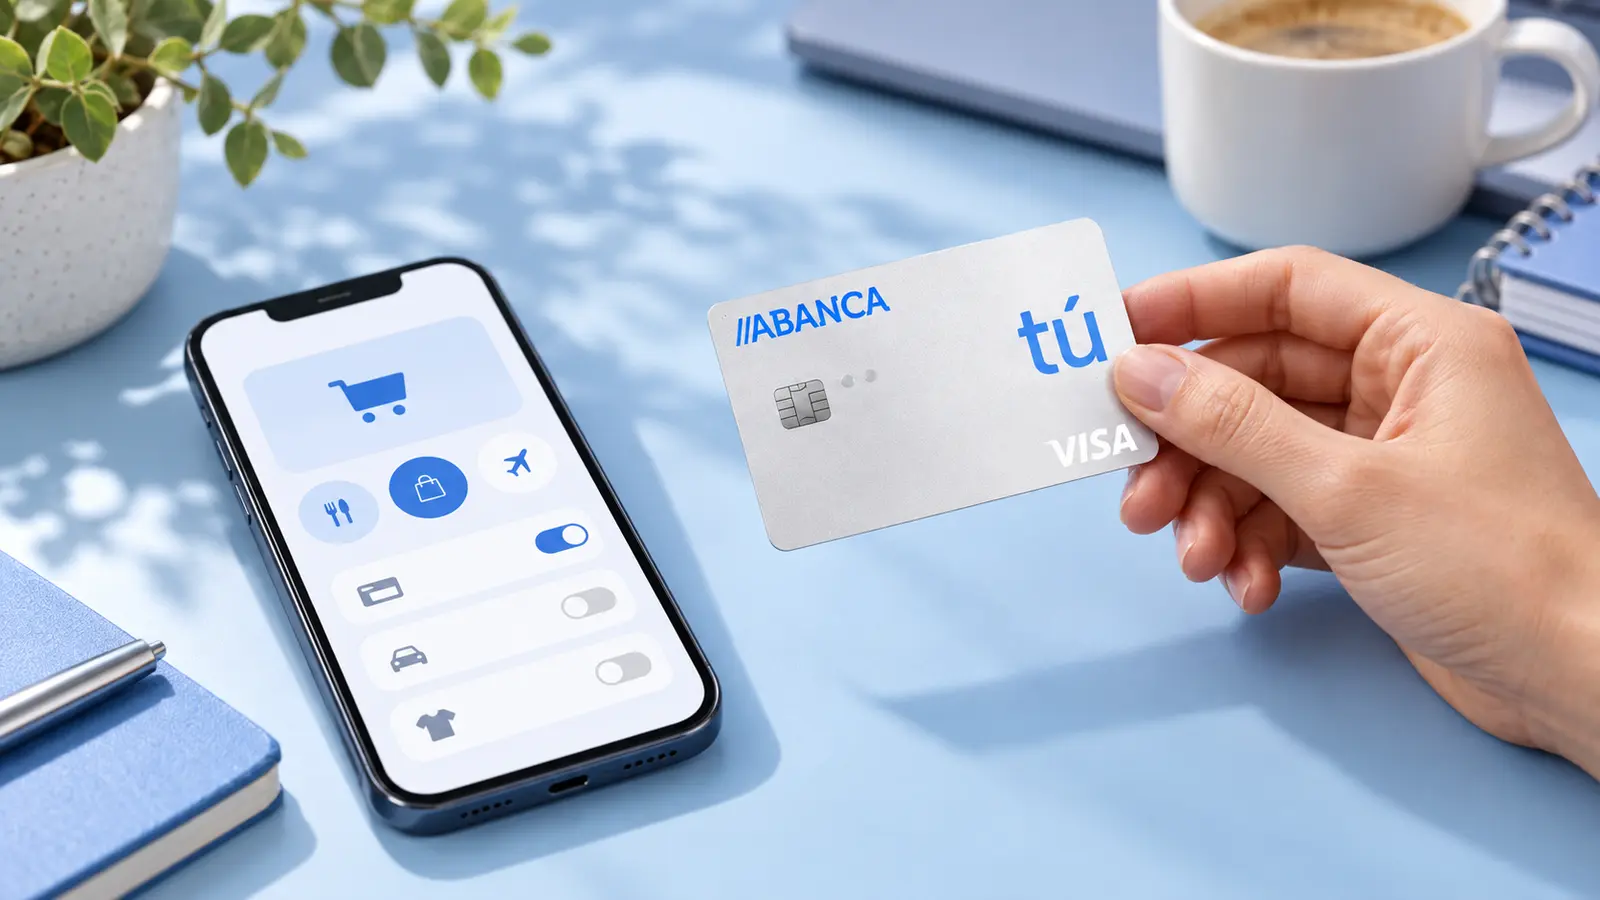
La Tarjeta Visa Tú es la tarjeta de crédito que ABANCA pone en primer lugar en su escaparate: gratis el primer año, 43 € desde el segundo —que se eliminan gastando 3.000 € anuales—, y un paquete de seguros que no se espera en una tarjeta de entrada. Nuestro veredicto, en una frase: pagando a fin de mes sale casi gratis y protege mucho; el problema empieza cuando se toca cualquier otra modalidad de pago.
Qué es esta tarjeta
La Visa Tú la emite ABANCA Corporación Bancaria, S.A., NIF A70302039, con domicilio social en Betanzos (A Coruña), y encabeza una gama que incluye además la Visa Oro, la Visa Clip, la Visa Proyecta —esta sí revolving— y la Dorada Renfe. Su información normalizada europea la define en cinco palabras: «Tarjeta de crédito. Pago total a fin de mes». Ese es su modo natural, y el contrato es de duración indefinida.
Tiene un rasgo poco habitual que conviene destacar desde el principio: permite sacar dinero a débito en cajeros de todo el mundo, eligiendo la opción en la propia pantalla del cajero. Si el cajero no deja elegir, la operación se hace siempre a débito. En comercios, en cambio, se paga siempre a crédito: la opción de débito existe únicamente para retirar efectivo.
Desde la aplicación se enciende y se apaga la tarjeta, se fijan límites de gasto separados para compras por internet y para retiradas de efectivo, llegan avisos de cada compra al instante y se crean tarjetas virtuales sin coste y sin límite de número.
Costes reales
La cuota es la primera decisión y tiene una salida sencilla. El primer año no se paga nada. A partir del segundo son 43 € anuales, que ABANCA elimina si se gastan más de 3.000 € al año con la tarjeta, es decir unos 250 € al mes. La emisión es gratuita, la tarjeta asociada también, y la sustitución cuesta 3 €.
| Concepto | Coste publicado |
|---|---|
| Emisión, tarjeta principal y asociada | Gratis |
| Mantenimiento, primer año | Gratis |
| Mantenimiento, desde el segundo año | 43 € (0 € gastando más de 3.000 € al año) |
| Mantenimiento de la tarjeta asociada | 25 € |
| Sustitución de la tarjeta | 3 € |
| Tarjetas virtuales | Gratis e ilimitadas |
| Retirada de efectivo, opción débito | Gratis |
| Retirada de efectivo, opción crédito sin aplazamiento | 4,00%, mínimo 4 € |
| Cambio de divisas, comercios y cajeros | 3,00% |
| Gastos de recuperación de cada cuota impagada | 43 € |
Dos números de esa tabla merecen un comentario. El primero es el 3,00% de cambio de divisa, que se aplica tanto en comercios como en cajeros y deja la tarjeta fuera de juego para viajar habitualmente fuera de la zona euro. El segundo son los 43 € de gastos de recuperación por cada cuota impagada: exactamente el precio de un año de tarjeta, por un solo descuido.
En las retiradas a débito ABANCA es generosa dentro de España: las cinco primeras de cada mes son gratuitas en los cajeros de Euro 6000, Euronet, Sabadell, Euro Automatic Cash, Bankinter, Caja de Ingenieros y Caja de Arquitectos fuera de Galicia. Fuera de España se aplican 2 € dentro de la zona euro y un 4% con mínimo de 4 € fuera de ella, y algunas entidades añaden su propio recargo.
Intereses y el coste de no pagarlo todo
Pagando a fin de mes el tipo nominal es del 0,00%. La información normalizada europea calcula para esa modalidad una TAE del 2,92%, y conviene entender de dónde sale: el cálculo supone 19.500 € dispuestos a lo largo de un año e incluye los 43 € de cuota anual. Esa TAE no son intereses; es la cuota repartida. Es, por tanto, el coste real de usar bien esta tarjeta.
A partir de ahí hay cuatro caminos distintos, y el emisor publica el precio de cada uno.
| Modalidad | TIN | TAE de la información normalizada |
|---|---|---|
| Pago total a fin de mes | 0,00% | 2,92% |
| Aplazos sin intereses y sin comisión | 0,00% | 5,64% |
| Aplazos sin intereses y con comisión, compras a 3 meses | 0,00% | 11,70% |
| Aplazos sin intereses y con comisión, compras a 12 meses | 0,00% | 13,92% |
| Aplazos con intereses | 12,00% | 16,67% |
| Cuota fija mensual revolving | 12,85% | 17,09% |
El aplazamiento sin intereses pero con comisión es el que la aplicación ofrece con más facilidad: fracciona en 3, 6, 9, 10 o 12 meses con una comisión del 1% al 4% según el plazo. La propia página publica el ejemplo de una compra de 300 €: a tres meses cuesta 3 € y a doce, 12 €. Parece poco, y para una compra puntual lo es. Pero la información normalizada avisa de lo que pasa cuando se usa de forma sistemática: en su hipótesis, fraccionar disposiciones de efectivo a tres meses llega a una TAE del 35,46%.
Existe además un aplazamiento sin intereses y sin comisión, de 3 a 36 meses, pero sólo en los establecimientos que lo ofrezcan y para compras de 75 € o más. Y la cuota fija mensual revolving, con cuota múltiplo de 5, mínimo de 30 € y nunca inferior al 2,00% del límite.
Sobre el revolving hay que señalar una discrepancia entre dos documentos oficiales del mismo banco. La página del producto anuncia «12,85% TIN, 19,31% TAE»; la información normalizada europea dice, para la misma modalidad, TIN del 12,85% y TAE del 17,09%, esta última con su hipótesis de cálculo declarada —cuota mensual de 30 € sobre 1.523,14 € dispuestos—. El tipo nominal coincide; la TAE, no. La página no publica su hipótesis, así que no es posible reconciliar las dos cifras desde fuera.
Por último, el impago: los intereses de demora son el tipo nominal aplicable más 2,00 puntos, y a eso se suman los 43 € por cada cuota impagada ya mencionados.
Ventajas
Lo mejor de la Visa Tú no es el crédito, son los seguros. ABANCA los incluye sin coste por el simple hecho de pagar con la tarjeta, y los capitales están por encima de lo habitual en una tarjeta de entrada.
| Cobertura | Capital |
|---|---|
| Fallecimiento o invalidez permanente absoluta en accidente de transporte público, con el billete pagado con la tarjeta | 300.000 € |
| Accidentes 24 horas del titular menor de 70 años durante la estancia, máximo 90 días | 20.000 € |
| Secuestro del medio de transporte | 6.000 € |
| Reembolso de compras pagadas con la tarjeta por fallecimiento o invalidez por accidente | 15.000 € |
| Cancelación de saldos por fallecimiento por accidente | 6.000 € |
| Daños accidentales en compras de los últimos 90 días | Hasta 3.000 € |
| Inmovilización en hotel en asistencia en viaje | 120 € al día, máximo 10 días |
A eso se añaden el seguro de robo de compras pagadas con la tarjeta dentro de los 90 días siguientes, la cobertura por uso fraudulento en caso de pérdida o robo, y una asistencia en viaje que cubre al 100% la repatriación o el transporte sanitario y el transporte de los acompañantes. Todo ello está recogido en el extracto de la póliza 250.667, mediada por ABANCA Mediación.
Fuera de los seguros, las ventajas son más modestas pero concretas: un 4% de descuento en las estaciones de servicio Galp adheridas a la promoción y los descuentos y reembolsos del programa EURO 6000 Plus en hoteles, viajes y otros establecimientos. No hay cashback general ni programa de puntos propio.
Queda un detalle del funcionamiento diario que no aparece en los folletos y que cambia la experiencia. Como la tarjeta permite elegir entre débito y crédito en el cajero pero no en el comercio, todo lo que se compra en tienda o por internet entra en el crédito y se acumula hasta el día de pago. ABANCA ofrece una salida para quien no quiera esperar: «si realizas una compra a crédito con tu tarjeta Tú, puedes hacer una amortización inmediatamente desde tu cuenta corriente, a través de banca móvil y electrónica, con lo cual la compra puede convertirse prácticamente en una operación a débito». Es un gesto manual, pero resuelve el problema de quien prefiere no acumular saldo y quiere ver el gasto salir de la cuenta el mismo día.
Requisitos
El requisito formal es tener abierta una cuenta asociada en ABANCA hasta la cancelación de la tarjeta: es donde se cargan los pagos, y sus comisiones son las de esa cuenta, no las de la tarjeta. La garantía es personal e ilimitada del titular. La solicitud se hace online.
ABANCA no publica ingresos mínimos ni edad mínima para esta tarjeta, y el límite de crédito es el que la entidad apruebe; la información normalizada usa 1.500 € en su ejemplo, pero como importe solicitado, no como techo del producto.
Puntos fuertes y débiles
A favor: el primer año es gratis y a partir del segundo basta gastar 250 € al mes para que siga siéndolo. La TAE del 2,92% del pago a fin de mes, con la cuota ya dentro, es de las más bajas que se pueden encontrar en una tarjeta de crédito española. El paquete de seguros es el argumento más fuerte, con 300.000 € en transporte público y protección de compras a 90 días. Las tarjetas virtuales son gratis e ilimitadas, la sustitución cuesta 3 € y se puede sacar efectivo a débito en cualquier cajero del mundo.
En contra: el 3,00% de cambio de divisa, el 4,00% con mínimo de 4 € de las retiradas a crédito, los 43 € por cada cuota impagada y una oferta de aplazamientos que es tan fácil de activar como cara de mantener. Y, para un comparador, cuenta también que el emisor publique dos TAE distintas para su modalidad revolving.
Para quién merece la pena (y para quién no)
Merece la pena para el cliente de ABANCA que gasta al menos 250 € al mes con la tarjeta y liquida a fin de mes. En ese escenario la tarjeta no cuesta nada, el crédito no genera intereses y detrás hay un seguro de 300.000 € y protección de compras. Es difícil pedir más a una tarjeta de entrada.
Merece la pena también para quien compra electrónica o electrodomésticos con cierta frecuencia: la cobertura de daños accidentales hasta 3.000 € durante 90 días es un beneficio que se usa más de lo que parece.
No merece la pena para quien viaja a menudo fuera de la zona euro, por ese 3,00%. No merece la pena para quien saca efectivo con la tarjeta de crédito. Y desaconsejamos usar los aplazamientos como rutina: son cómodos, están a un toque en la aplicación, y la propia información normalizada muestra hasta dónde puede subir la TAE cuando se convierten en costumbre.
Cómo solicitarla
La solicitud se hace online desde la página oficial de la Tarjeta Visa Tú, con el botón «Solicitar ahora». Antes de firmar, pida la información normalizada europea del producto: tiene diez páginas, está publicada en la propia web y en ella están todos los tipos, todas las comisiones y las hipótesis de cálculo de cada TAE.
Conviene además aclarar tres cosas en el momento de contratar: qué límite de crédito le asignan, qué comisiones tiene la cuenta asociada que le abren —porque no son las de la tarjeta— y en qué modalidad de pago sale configurada la tarjeta. Debe salir en pago total a fin de mes, que es la modalidad por defecto.
Conclusión editorial
La Visa Tú de ABANCA es una tarjeta de entrada con seguros de gama alta y un coste casi nulo si se usa como está pensada. Le damos un 4 sobre 5. La nota premia el primer año gratis y la exención a partir de 3.000 € anuales, la TAE del 2,92% del pago a fin de mes con la cuota incluida, los 300.000 € del seguro de accidentes, la protección de compras hasta 3.000 €, las tarjetas virtuales gratuitas y la posibilidad de sacar a débito en cualquier cajero. Penaliza el 3,00% de divisa, el 4,00% de las retiradas a crédito, los 43 € por cuota impagada y la doble TAE publicada para el revolving.
Dicho en corto: si es cliente de ABANCA y paga a fin de mes, esta tarjeta le sale gratis y le cubre mejor que muchas premium. Si viaja fuera del euro o piensa aplazar de forma habitual, mire otra cosa.
Análisis actualizado en septiembre de 2026 con la página oficial del producto y sus preguntas frecuentes, la Información Normalizada Europea de la Visa Tú y el extracto de la póliza de seguros n.º 250.667 publicados por la entidad.