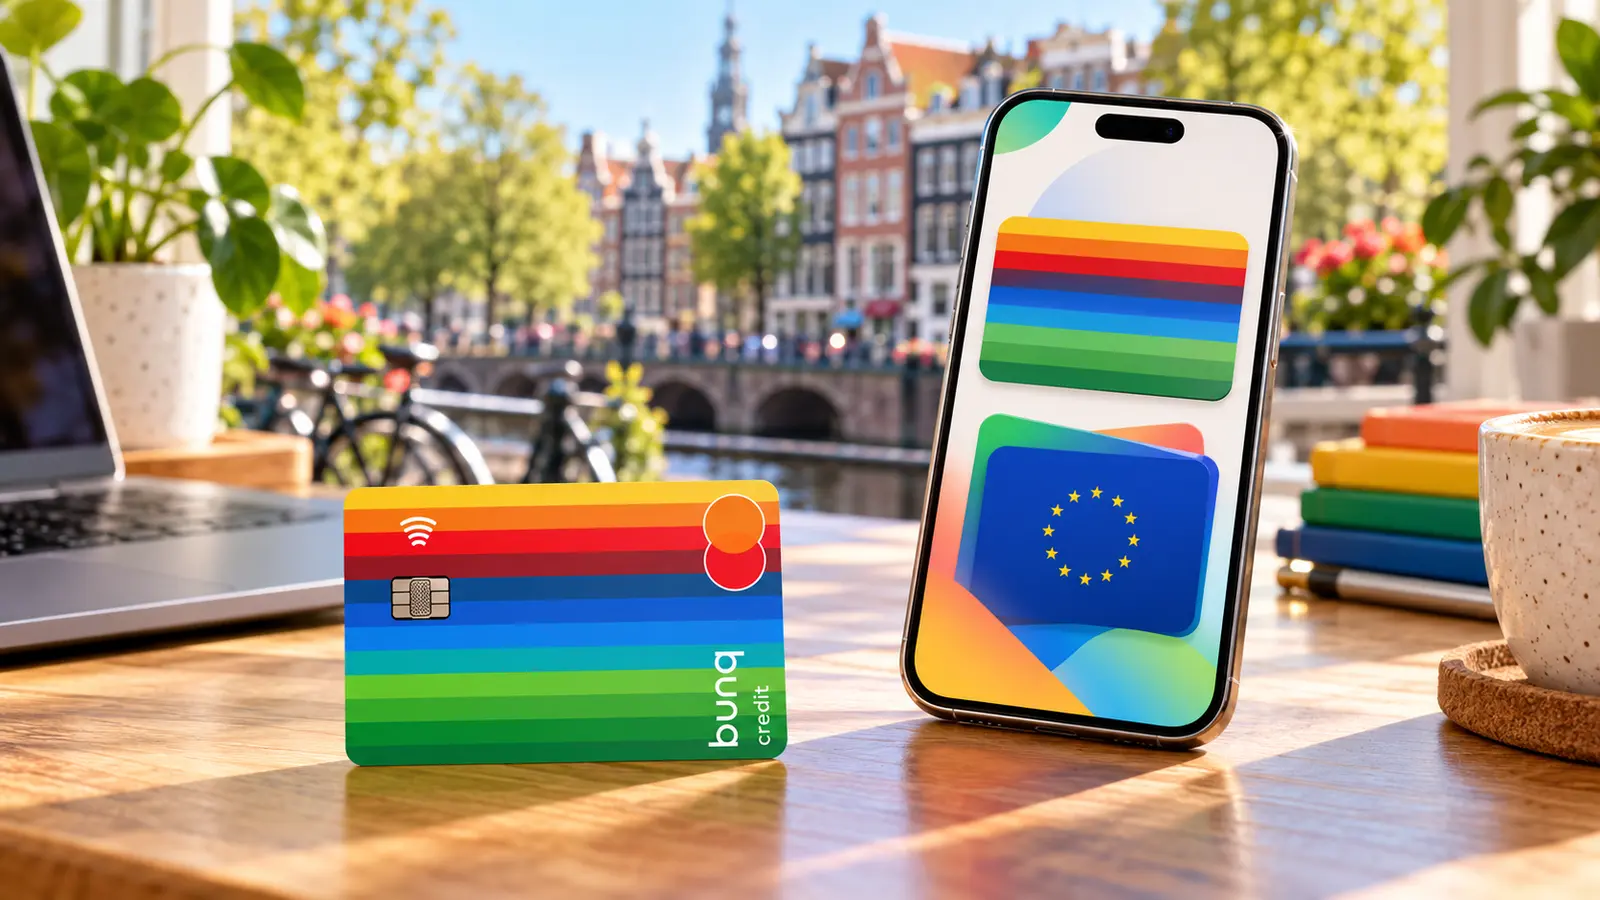
La bunq Core es la puerta de entrada a la tarjeta física de bunq, el banco neerlandés que en España ya ofrece Bizum y que, en apenas tres países del mundo, tiene publicadas las condiciones de una tarjeta de pago aplazado. Nuestro veredicto, en una frase: por 3,99 € al mes se consigue una Mastercard que los comercios tratan como tarjeta de crédito sin que exista crédito detrás — y eso, para muchos usuarios, resuelve más problemas que una tarjeta de crédito de verdad.
Qué es esta tarjeta
bunq B.V. es un banco con licencia, domiciliado en Basisweg 32, Ámsterdam, autorizado y supervisado por De Nederlandsche Bank y, en materia de conducta, por la Autoriteit Financiële Markten. Opera en España a través de su app, con web y atención en español, y sus depósitos elegibles están cubiertos hasta 100.000 € por usuario por el Sistema de Garantía de Depósitos de los Países Bajos. El indicador de riesgo que la propia entidad publica para la cuenta es 1 sobre 6, el más bajo de la escala.
Lo que se contrata no es una tarjeta suelta, es un plan. bunq vende cuatro para particulares: bunq Free (gratis), bunq Core (3,99 € al mes), bunq Pro (9,99 €) y bunq Elite (18,99 €). La Tarjeta Mastercard física solo aparece a partir del Core: el Documento informativo sobre comisiones de España, fechado el 20 de agosto de 2026, marca «Tarjeta Mastercard (bunq Free Personal / Business) — No disponible» y deja al plan gratuito con una tarjeta digital Maestro. El Core incluye una tarjeta física y una digital, cinco Cuentas Bancarias con IBAN propio y los pagos instantáneos sin coste adicional.
Y aquí está la particularidad que define el producto, porque bunq la explica sin rodeos en su propia página: «En bunq, la Tarjeta se financia con el dinero que ya tienes, no hay línea de crédito ni descubierto, mientras que los comercios siguen viendo una Mastercard Credit Card cuando esto ayuda para bloqueos o depósitos». El documento regulado lo confirma por la vía más seca posible: en el apartado «Descubiertos y servicios relacionados» solo pone «No disponible».
Es decir: es una tarjeta de prepago que el terminal lee como crédito. Ese detalle técnico tiene un valor práctico que cualquiera que haya alquilado un coche conoce: hoteles, rent-a-car y fianzas suelen rechazar tarjetas de débito porque necesitan retener un importe. Con la Tarjeta bunq esa retención funciona, sin que el titular pueda endeudarse ni pagar un euro de intereses.
Costes reales
El plan Core cuesta 3,99 € al mes. bunq no publica un precio anual, así que la cifra de 47,88 € que aparece en nuestra ficha es un cálculo del comparador (12 × 3,99 €) y así queda señalado. No hay cuota de emisión ni de mantenimiento aparte: la tarjeta física va incluida y el envío estándar es gratuito.
La Lista de Precios oficial, con fecha de 22 de septiembre de 2026, detalla el resto en la columna del Core. Personalizar la tarjeta cuesta 9,99 €. Reponer una tarjeta perdida o robada, otros 9,99 € — y conviene subrayarlo, porque los planes Pro y Elite incluyen una reposición gratuita al año y el Core no. Reponer una tarjeta que caduca en los tres meses siguientes sí es gratis. El envío urgente cuesta 29,99 €. La Metal Card no está disponible en este plan: es exclusiva de Pro y Elite.
Las tarjetas adicionales tampoco existen en el Core: el documento regulado dice «1 por 0€; tarjetas adicionales no disponibles». Quien necesite varias tarjetas tiene que subir de plan, y en ese caso el Pro y el Elite incluyen tres y cobran 9,99 € por tarjeta más 3,49 € mensuales por cada una a partir de la cuarta.
Los cajeros son el punto flojo del plan. En el Core, «las primeras 5 retiradas al mes cuestan 0,99 € cada una, y las siguientes 2,99 € cada una». No hay ninguna gratuita. Para comparar: Pro y Elite tienen seis gratis al mes, las cinco siguientes a 0,99 € y el resto a 2,99 €. Ingresar efectivo también cuesta: los primeros 100 € al mes son gratis y después se aplica un 2,5% del importe ingresado.
Intereses y el coste de no pagarlo todo
Este apartado, en una tarjeta de prepago, debería ser corto: no hay línea de crédito, no hay saldo aplazado, no hay revolving y por tanto no hay TIN ni TAE que publicar. No es posible entrar en una espiral de deuda con esta tarjeta porque no existe deuda posible. Nuestra ficha no publica ningún tipo de interés y no es por falta de búsqueda: es porque el producto no lo tiene.
Pero en España hay un capítulo abierto que merece contarse entero, porque es lo que distingue a este mercado. En la página de tarjetas, bunq anuncia «Acceso anticipado: hasta 5.000 € de crédito en tu Tarjeta» y propone «Añade crédito a tu Tarjeta bunq y devuélvelo el mes siguiente, sin intereses … Reserva tu plaza, sin coste». Es una lista de espera, no un producto disponible. Lo llamativo es que las condiciones ya están publicadas: los Términos y Condiciones del Límite de Crédito bunq, versión 1.0 de 22 de septiembre de 2026, reservan la función a quien «resida en los Países Bajos, Alemania o España». Tres países, y España es uno.
Lo que describen esos términos no es una tarjeta revolving, y bunq lo dice con una claridad poco habitual en el sector: «No se trata de crédito renovable: debes reembolsar el saldo total pendiente en cada ciclo de facturación y no puedes trasladarlo al siguiente ni pagarlo a plazos». El ciclo va del primer al último día del mes natural, el extracto se genera al cierre y el día 1 del mes siguiente bunq carga automáticamente el saldo completo en la cuenta vinculada. Si ese cargo falla, hay ocho días naturales de gracia «para reembolsar el saldo total pendiente, sin intereses».
Pasados esos ocho días sí hay intereses, y la Lista de Precios publica el número en su apartado de Límite de Crédito: un «tipo de interés actual por pagos demorados» del 12% TAE sobre el saldo vencido, variable. Para el lector español el contraste es evidente: las tarjetas revolving de la banca tradicional se mueven por encima del 18% y llegan al 20%, y aquí el peor escenario posible es un 12% que además solo se activa si el recibo devuelve. La otra cifra a recordar es la de la caja: disponer de efectivo contra el límite cuesta un 4% del importe con un mínimo de 4,50 €, y esa comisión «se cobra además de la comisión por retirada de efectivo aplicable a tu plan». Sacar dinero a crédito con bunq sería, por tanto, caro por partida doble.
Conviene añadir una advertencia que bunq incluye en su propia letra pequeña: la concesión depende de una evaluación de solvencia hecha con los datos de las transacciones de las cuentas del solicitante por banca abierta, con «un sistema de IA» sujeto a supervisión humana, y el impago puede dar lugar a «informes desfavorables a agencias de información crediticia». Mientras la función siga en acceso anticipado, nuestra ficha mantiene la tarjeta como prepago.
Ventajas
La ventaja que más se nota en el bolsillo es el cambio de divisa. bunq llama ZeroFX a su mecanismo: los pagos con tarjeta en moneda distinta del euro se convierten al «tipo de cambio real de Mastercard» más un 0,5% de prevención de fluctuación de divisa, mientras los mercados estén abiertos. En el plan Core ese 0,5% es ilimitado; en el plan gratuito solo se aplica a los primeros 1.000 € al año y después la comisión sube al 1,5% del importe. La conversión entre divisas dentro de la cuenta sigue la misma lógica con el tipo de Currency Cloud más el 0,5%.
La segunda ventaja es española y reciente: Bizum. bunq lo ofrece en todos los planes Personal sin coste adicional, se activa desde los ajustes de la app vinculando la Cuenta Bancaria y confirmando el número de móvil, y tiene documento de condiciones propio en la página de documentos de bunq para España. Es la pieza que faltaba para que una cuenta extranjera funcione como una cuenta española en el día a día.
La tercera es la remuneración del saldo, y exige precisión porque bunq se contradice. La página del plan Core titula «Gana un 3,01% sobre tu saldo — Interés semanal en EUR, USD y GBP». Los dos documentos regulados dicen otra cosa: tanto la Lista de Precios de 22 de septiembre como el Documento informativo sobre comisiones fijan «1,51% anual, pagado semanalmente» para los ahorros en euros de cuentas Personal, y reservan el 3,01% a los ahorros en dólares y libras. El centro de ayuda de bunq explica de dónde sale la diferencia: el 1,51% es el tipo base y el 3,01% es el tipo de bonificación, que solo se aplica a lo que exceda un umbral recalculado el 1 de enero y el 1 de julio, aunque los nuevos clientes cobran el 3,01% sobre todo el ahorro hasta el primer cálculo. Publicamos el 1,51% del documento regulado.
Hay una segunda divergencia en el mismo asunto: para dólares y libras, la Lista de Precios dice 3,01% y el centro de ayuda publica 3,51%. Queda anotada, sin resolver.
Lo que el Core no incluye conviene decirlo aquí: el seguro de viaje. La Lista de Precios lo marca «N/A» en esta columna y lo reserva al plan Elite, a 18,99 € al mes. Quien busque una tarjeta con cobertura de viaje incluida no debe quedarse en el Core.
Requisitos
La cuenta se abre desde la app de bunq con verificación de identidad, y el propio banco promete el proceso en cinco minutos. Para tener tarjeta física hay que suscribir al menos el plan Core.
bunq no publica ingresos mínimos ni edad mínima para la cuenta principal. Lo que sí publica son dos condiciones de edad concretas: una cuenta para menores de 18 años asociada a los planes Core, Pro y Elite, y un descuento de estudiante para menores de 26 años que en el Core mantiene el precio de 3,99 € al mes y en Pro y Elite lo baja a 9 € o a gratis según el plan. Tampoco publica límites de gasto de la tarjeta en su tabla de precios: se configuran desde la app.
Para el Límite de Crédito, cuando salga del acceso anticipado, los requisitos ya son públicos: ser mayor de 18 años, residir en Países Bajos, Alemania o España, tener una Cuenta Personal bunq activa, destinarlo a uso personal y no profesional, y superar la evaluación de solvencia.
Puntos fuertes y débiles
A favor: por 3,99 € al mes se obtienen cinco Cuentas Bancarias con IBAN propio, una tarjeta física y una digital; los comercios ven una Mastercard de crédito, lo que desbloquea hoteles y alquileres de coche sin que exista crédito real; sin línea de crédito no hay intereses, ni deuda, ni pago mínimo, ni posibilidad de revolving; ZeroFX es ilimitado en este plan; Bizum está incluido y es gratuito; y los depósitos elegibles están cubiertos hasta 100.000 € por el fondo de garantía neerlandés.
En contra: el plan gratuito no da tarjeta física, así que tenerla cuesta 47,88 € al año; retirar efectivo cuesta siempre dinero, desde el primer cajero del mes; reponer una tarjeta perdida cuesta 9,99 € sin reposición gratuita anual; el seguro de viaje no está incluido; y la página del plan anuncia un 3,01% sobre el saldo en euros que los documentos regulados no respaldan.
Para quién merece la pena (y para quién no)
Merece la pena para quien viaja o compra en otras divisas con regularidad: el tipo real de Mastercard más un 0,5% sin tope anual es, hoy, de lo mejor que hay en el mercado español, y por sí solo puede justificar los 3,99 € mensuales en cuanto se gastan unos cientos de euros al año fuera de la zona euro. Merece la pena también para quien necesita una tarjeta que los comercios traten como crédito —reservas, fianzas, alquiler de coches— pero no quiere, o no puede, tener una línea de crédito. Y para quien busca una segunda cuenta europea con Bizum y IBAN, sin abandonar su banco principal.
No merece la pena para quien saca dinero en efectivo a menudo: cinco retiradas mensuales a 0,99 € y el resto a 2,99 € convierten un hábito corriente en una cuota adicional, y ahí conviene mirar el Pro. No merece la pena para quien busca una tarjeta de crédito de verdad, con pago aplazado disponible hoy y no en una lista de espera. Ni para quien necesita seguro de viaje incluido, que en bunq empieza en el Elite.
Cómo solicitarla
El alta se hace íntegramente desde la app de bunq y la página oficial del plan está en bunq.com. Antes de suscribir, descargue la Lista de Precios y el Documento informativo sobre comisiones desde la página de documentos de bunq para España: son dos PDF cortos y son la única fuente donde las cifras del plan aparecen completas y por columnas. Si le interesa el pago aplazado, revise también los Términos del Límite de Crédito, porque describen un producto que no es revolving y eso cambia por completo cómo debe usarse.
Conclusión editorial
La bunq Core es una tarjeta de prepago con aspecto de tarjeta de crédito, y eso es una virtud y no un truco. Le damos un 3,5 sobre 5. La nota premia el cambio de divisa sin tope, la inclusión de Bizum, la imposibilidad estructural de endeudarse, la cobertura del fondo de garantía neerlandés y la transparencia de unos documentos que se pueden leer en diez minutos. Penaliza que la tarjeta física obligue a pagar 47,88 € al año, el coste de todas las retiradas de efectivo, la ausencia de seguro de viaje y una página comercial que promete sobre el saldo en euros un tipo que sus propios documentos regulados no confirman.
Dicho de forma sencilla: si viaja, si necesita que un hotel le acepte la tarjeta y si no quiere deber nada a nadie, esta tarjeta hace su trabajo por menos de cuatro euros al mes. Y si algún día España sale de la lista de espera del Límite de Crédito, habrá que volver a mirarla: un 12% TAE que solo se cobra si el recibo devuelve es otra liga.
Análisis actualizado en septiembre de 2026 con la página oficial de los planes y de las tarjetas, la Lista de Precios de 22 de septiembre de 2026, el Documento informativo sobre comisiones de 20 de agosto de 2026 y los Términos y Condiciones del Límite de Crédito bunq V1.0 de 22 de septiembre de 2026, publicados por la entidad.