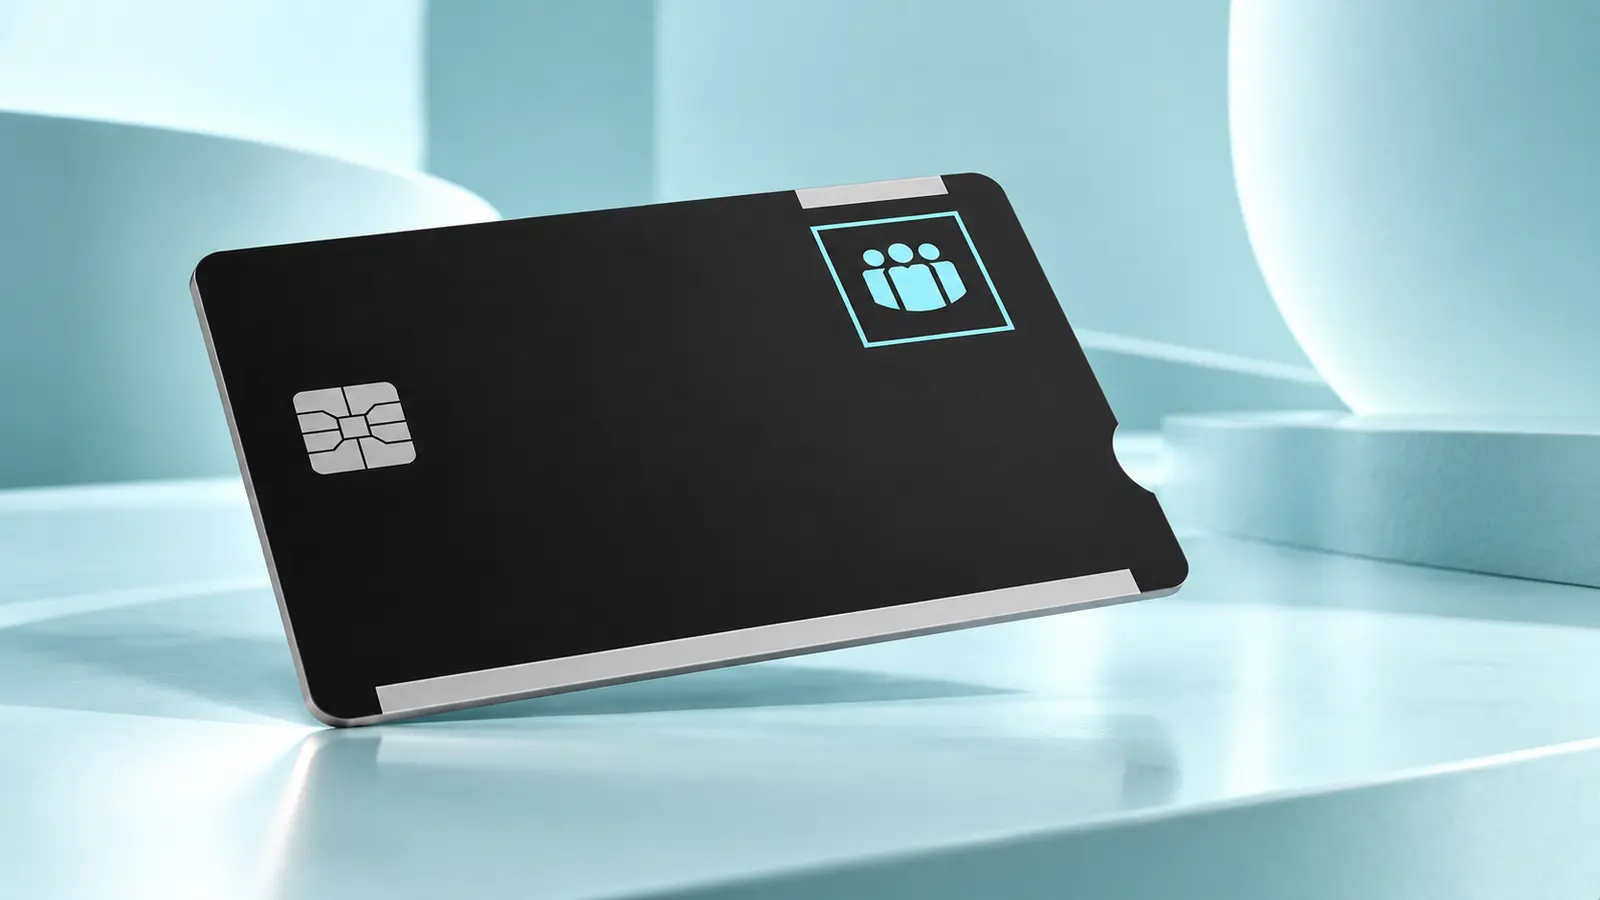
La Tarjeta Crédeti es la tarjeta de crédito principal de Cajamar Caja Rural: 0 € de emisión, 45 € de cuota anual que desaparecen con una sola condición, y una promesa que casi ninguna entidad española pone por escrito. Nuestro veredicto, en una frase: es una tarjeta de pago a fin de mes que no puede convertirse en revolving —y eso, hoy, vale más que cualquier programa de puntos.
Qué es esta tarjeta
La Crédeti es una de las dos únicas tarjetas de crédito que Cajamar Caja Rural, Sociedad Cooperativa de Crédito, del Grupo Cooperativo Cajamar, tiene hoy en el escaparate. La otra es la Tarjeta Cajamar Consumo, que sí es revolving. Sustituye en la comunicación al nombre anterior de la entidad: el botón «Solicitar tarjeta» de su propia página lleva a un formulario cuyo título sigue siendo «Contratar online tarjeta Visa Classic».
Funciona de dos maneras, y se elige en la aplicación. En modo contado mensual, el periodo de liquidación empieza el 26 de cada mes y termina el 25 del siguiente, y todo lo gastado en él se carga el día 1 sin intereses. En modo día a día, cada compra se carga al momento, como una tarjeta de débito. Nada más.
Lo que no puede hacer es lo más interesante. Preguntada directamente en sus propias preguntas frecuentes —«¿Esta tarjeta es revolving?»—, Cajamar responde: «No, es de pago al contado y no permite su modificación». No hay una casilla escondida en la aplicación, no hay una llamada comercial que la cambie, no hay una modalidad que se active sola. En un mercado en el que el revolving ha dado al Banco de España y a los tribunales más trabajo que ningún otro producto minorista, una entidad que cierra esa puerta por diseño merece que se diga.
Costes reales
La página del producto publica el precio real. El folleto de tarifas publica los máximos que la entidad puede aplicar. Conviene no confundirlos, y esta tabla separa las dos cosas.
| Concepto | Coste publicado |
|---|---|
| Comisión de emisión | 0 € |
| Cuota de mantenimiento anual | 45 € — o 0 € cumpliendo una condición |
| Condiciones para no pagarla (basta una) | Nómina domiciliada de más de 900 €; pensión de más de 600 €; ser titular de una Cuenta 360; o 3.000 € de gasto anual con la tarjeta |
| Aplazamiento con el sistema de compras personalizado | 14,50 % TIN · 15,50 % TAE |
| Duplicado de tarjeta | 10 € (máximo del folleto) |
| Disposición de efectivo a crédito en cajeros del grupo | 4,50 %, mínimo 4,50 € (máximo del folleto) |
| Disposición de efectivo a crédito en el extranjero | 6,5 %, mínimo 6,5 € (máximo del folleto) |
| Cambio de divisa en transacciones en el extranjero | 3 % del importe, mínimo 2 € (máximo del folleto) |
| Excedido en el límite de crédito | 1 %, mínimo 4 € (máximo del folleto) |
| Envío urgente de la tarjeta | 30 € más IVA (máximo del folleto) |
La cuota es el número que decide todo, y el mecanismo es más generoso de lo que parece a primera vista. No hay que acumular requisitos: basta uno. Domiciliar una nómina superior a 900 € ya elimina los 45 €, y para la mayoría de los clientes de Cajamar eso es la situación por defecto. Quien no tenga nómina ni pensión tiene otras dos salidas: ser titular de una Cuenta 360 o gastar 3.000 € al año con la tarjeta, que son 250 € al mes.
Sobre el folleto de tarifas conviene una advertencia que la propia Cajamar publica. Desde la Orden EHA/2899/2011 las entidades ya no registran sus folletos en el Banco de España, y lo que Cajamar mantiene disponible es un «Libro de tarifas máximas» con «los importes máximos aplicables». Es decir: el 4,50 % del efectivo, el 3 % de la divisa o los 10 € del duplicado son techos, no necesariamente lo que se cobra. La única cifra que la entidad publica como precio real de esta tarjeta es la cuota: 45 € o 0 €.
Aun así, el 3 % del cambio de divisa es el número que más pesa para quien viaja. Y el 4,50 % con mínimo de 4,50 € de la disposición de efectivo convierte cualquier retirada en un mal negocio: sacar 50 € cuesta 4,50 € desde el primer segundo.
Intereses y el coste de no pagarlo todo
Pagando el día 1, esta tarjeta no genera intereses. Ese es el escenario normal y es gratuito. El único tipo que Cajamar publica para la Crédeti es el del aplazamiento voluntario, y lo publica con un ejemplo completo, que es lo que aquí se valora.
El sistema de compras personalizado permite fraccionar tres cosas: una compra de más de 30 €, un cargo en la cuenta a la vista de más de 100 € —una transferencia, un recibo domiciliado o un Bizum— o el propio recibo de la tarjeta del día 1. El tipo aplicado es del 14,50 % TIN y 15,50 % TAE.
El ejemplo de la entidad: una compra de 1.500 € fraccionada a 12 meses sale en 11 cuotas de 135,03 € y una final de 135,08 €, con un importe total adeudado de 1.620,41 € y un coste del crédito de 120,41 €, con sistema de amortización francés. Son 120 € por un año de espera sobre 1.500 €, que en el panorama español de tarjetas es un precio contenido: la media del revolving se mueve muy por encima.
Las compras se pueden aplazar hasta 24 meses. Y hay una segunda vía, PlazoX, para fraccionar hasta 12 meses. En ambos casos la decisión es del titular, operación a operación, y no una modalidad que quede activada para siempre. Esa es exactamente la diferencia entre aplazar y revolving, y es la razón por la que esta tarjeta no es lo segundo.
Lo que Cajamar no publica en la página del producto es el tipo de interés de demora ni la comisión por reclamación de posiciones deudoras. El folleto de tarifas fija en 0,00 € la reclamación de recibos impagados de tarjetas y en 1 % con mínimo de 4 € el excedido del límite, pero el coste de un impago completo hay que pedirlo en la oficina.
Merece la pena detenerse en el calendario, porque de él depende cuánto crédito gratis se consigue. El periodo va del 26 de un mes al 25 del siguiente y el cargo llega el día 1. Una compra hecha el 26 se paga el 1 del mes que viene y se financia gratis unos 36 días; una hecha el 25 se paga seis días después. Es la diferencia clásica de las tarjetas de fin de mes, y quien la conozca puede concentrar las compras grandes al principio del periodo. Cajamar no publica un número de días sin intereses precisamente porque depende de la fecha de la compra.
Ventajas
La lista es corta y honesta, porque esta tarjeta no pretende ser lo que no es. No hay puntos, no hay cashback, no hay seguros. Lo que hay es control.
Desde la aplicación se activa la tarjeta, se apaga y se enciende, se configuran los límites de gasto, llegan notificaciones de cada movimiento, se aplazan compras ya hechas y se consultan los próximos pagos. Se puede disponer de efectivo desde el cajero, la aplicación o la banca electrónica. Y se puede pagar con el móvil: la entidad escribe «Paga con tus dispositivos iOs o Android» y «Pago con el móvil, válida en comercios y cajeros de todo el mundo», aunque no llega a nombrar Apple Pay ni Google Pay.
La flexibilidad del aplazamiento es, en sí misma, una ventaja poco común. Poder fraccionar un recibo domiciliado o un Bizum de más de 100 €, y no solo una compra con tarjeta, resuelve el mes en que llega el seguro del coche junto con el IBI sin tener que pedir un préstamo.
Requisitos
Hay que ser cliente de Cajamar y solicitarla desde la aplicación o la banca electrónica. El límite de crédito queda, en palabras de la entidad, «sujeto a aprobación y concesión por parte de la entidad», y no se publica ningún importe orientativo. Tampoco hay ingresos mínimos ni edad mínima publicados.
Para no pagar la cuota, recordemos, basta una de las cuatro condiciones. Merece la pena comprobar cuál se cumple antes de firmar, porque los 45 € se cobran de entrada si no se cumple ninguna.
Puntos fuertes y débiles
A favor: la cuota se elimina con un solo requisito y el más habitual —la nómina— ya sirve. No es revolving y no puede llegar a serlo, que es la mejor protección que puede traer hoy una tarjeta de crédito en España. El aplazamiento tiene precio publicado, con un ejemplo completo y sistema de amortización francés, y ese precio es contenido. Se puede fraccionar casi cualquier cargo, no solo las compras. Y la gestión desde la aplicación es completa, incluido apagar la tarjeta.
En contra: sin nómina, sin pensión, sin Cuenta 360 y sin 3.000 € de gasto anual, cuesta 45 € y no devuelve nada a cambio. El cambio de divisa llega al 3 %. Sacar efectivo a crédito es caro en cualquier escenario. No hay seguros, ni puntos, ni cashback. Y hay tres datos que la entidad simplemente no publica: la marca de la tarjeta, el límite de crédito y los ingresos mínimos.
Ese primero merece una nota. Cajamar no dice si la Crédeti es Visa o Mastercard: el código de la página no menciona ninguna de las dos marcas y la imagen oficial del producto es una tarjeta negra sin logotipo de red. La única referencia a Visa en todo el recorrido es el título heredado del formulario de contratación.
Para quién merece la pena (y para quién no)
Merece la pena para el cliente de Cajamar con la nómina domiciliada que quiere una tarjeta de crédito para el día a día y para las reservas que exigen crédito y no débito. En ese perfil sale gratis, se paga el día 1 sin intereses y, si un mes hace falta, se fracciona una compra concreta a un precio conocido.
Merece la pena, sobre todo, para quien ha tenido una mala experiencia con el revolving y quiere una tarjeta de crédito que no pueda repetirla. Es un argumento pequeño en el folleto y enorme en la práctica.
No merece la pena para quien viaja con frecuencia fuera de la zona euro: ese 3 % pesa más que cualquier otra cosa de esta tarjeta. No merece la pena para quien busca recompensas, porque aquí no hay ninguna. Y no merece la pena para quien no cumple ninguna de las cuatro condiciones de exención: 45 € al año por una tarjeta sin seguros ni puntos es caro.
Cómo solicitarla
Se pide desde la aplicación del Grupo Cajamar o desde la banca electrónica, a partir de la página oficial de la Tarjeta Crédeti. Quien no tenga claves de banca electrónica tiene que solicitarlas primero.
Antes de firmar conviene preguntar tres cosas en la oficina: qué límite de crédito le asignan, cuál de las cuatro condiciones de exención cumple usted —y qué pasa si deja de cumplirla a mitad de año— y cuál es el tipo de interés de demora, que no está publicado. Y merece la pena confirmar en qué modalidad sale configurada la tarjeta: contado mensual con cargo el día 1 es la que interesa.
Conclusión editorial
La Crédeti de Cajamar es una tarjeta sin adornos que hace bien lo que promete. Le damos un 3,5 sobre 5. La nota premia la exención con un solo requisito, la negativa explícita a ser revolving, el precio contenido y transparente del aplazamiento —14,50 % TIN y 15,50 % TAE, con ejemplo completo— y la posibilidad de fraccionar recibos y transferencias, no solo compras. Penaliza el 3 % de cambio de divisa, el coste de sacar efectivo, la ausencia total de recompensas y de seguros, y el hecho de que la entidad no publique ni la marca de la tarjeta ni el límite de crédito.
Dicho en corto: si su banco es Cajamar y tiene la nómina allí, esta tarjeta le sale gratis y no le va a dar ningún susto. Si lo que busca es viajar barato o acumular puntos, esta no es su tarjeta.
Análisis actualizado en septiembre de 2026 con la página oficial del producto, sus preguntas frecuentes publicadas por la entidad y el Epígrafe 7 del folleto de tarifas de Cajamar, en vigor desde el 14 de julio de 2023.