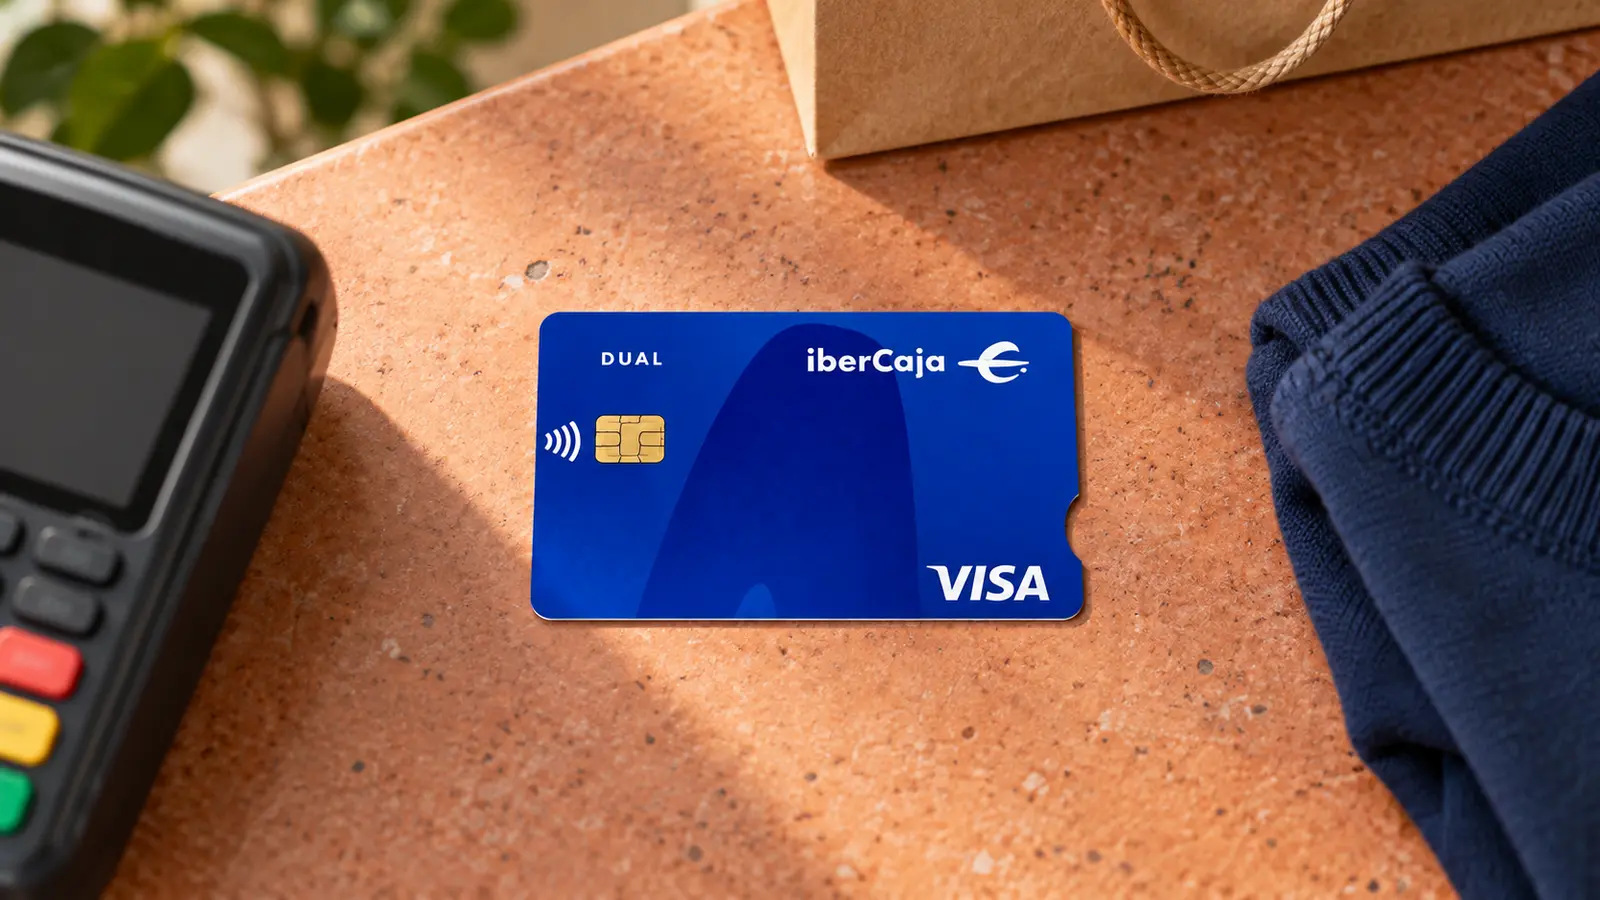
La página de la Tarjeta Visa Dual de Ibercaja dice dos cosas en la misma tabla. Una es «TAE 0 % sin intereses». La otra es que fraccionar una compra a 12 meses cuesta 9 € al mes, «independientemente del importe financiado».
Las dos son verdad, y la segunda es la que decide si esta tarjeta le conviene. Veredicto: el 0 % de las compras es real y está confirmado en la ficha regulada, pero el precio de aplazar es una cuota fija que sale barata en importes grandes y muy cara en los pequeños.
Nota: 3,6 sobre 5.
Qué es esta tarjeta
La Tarjeta Visa Dual es la tarjeta de crédito de pago aplazado a fin de mes de Ibercaja. La Información Normalizada Europea la clasifica, con esas palabras exactas, como «tarjeta de crédito de pago diferido fin de mes». No es una tarjeta revolving: no existe la modalidad de pagar un porcentaje del saldo mes a mes, que es la que convierte una tarjeta en una deuda permanente.
Las formas de pago son dos. En el pago mensual, el banco carga en la cuenta asociada la totalidad del saldo dispuesto. En el pago mixto, el titular fija un importe por debajo del cual las compras se cargan a débito y por encima del cual van a crédito. En ninguna de las dos se devengan intereses por las compras: el tipo nominal es del 0 % anual.
El «dual» del nombre viene de una tercera posibilidad, que es la razón de ser del producto: en el momento de pagar en el comercio, si el datáfono está adaptado al estándar EMV, el titular puede decidir fraccionar esa compra concreta a 3, 6, 9 o 12 meses. El importe mínimo para fraccionar es de 100 €, y el fraccionamiento también puede hacerse después, desde la banca digital.
La tarjeta es Visa, válida en cajeros y comercios de todo el mundo, tiene tecnología contactless y una duración de cinco años renovable.
Costes reales
La comisión de emisión es de 0 €, tanto para la tarjeta principal como para las adicionales.
La comisión de mantenimiento es de 42 € al año para la tarjeta principal y de 36 € al año para las adicionales, con pago semestral. La página comercial lo expresa de otra manera —«42 € anuales si es la primera tarjeta de Ibercaja o 36 € anuales a partir de la segunda»— pero la ficha regulada es más precisa: lo que distingue los dos importes es si la tarjeta es principal o adicional.
Hay una bonificación, y conviene leerla despacio: «Bonificación del 100 % de la comisión de mantenimiento si se financian compras de, al menos, 1.000 € cada semestre.» Es decir, los 42 € desaparecen para quien aplace 2.000 € al año. Quien use la tarjeta como está diseñada —pagar a fin de mes, sin intereses— los paga íntegros.
Merece la pena detenerse en esa frase. La tarjeta se vende por el 0 % de las compras, y después premia económicamente justo lo contrario: entrar en financiación. Esa condición aparece en la página comercial y no figura en ninguna de las cuarenta páginas de la Información Normalizada Europea, que se ha leído entera buscándola.
El resto del tarifario es el habitual. Un duplicado de tarjeta cuesta 3 €. El cambio de divisa en compras hechas en comercios de zona no euro añade un 3,00 %. Las consultas en cajeros de Ibercaja son gratuitas, 0,50 € en los cajeros del acuerdo EURO 6000 y 0,60 € en el resto.
Sacar efectivo a débito en cajeros de Ibercaja no cuesta nada, lo que no es poco. Sacarlo a crédito sí: un 4 % sobre el importe, con un mínimo de 4 €, y además el 18,25 % de tipo nominal anual del que hablaremos en el apartado siguiente. Lo mismo se aplica en ventanilla, en oficinas de Ibercaja y de otras entidades.
Si se deja de pagar, el interés de demora es del 24,33 % nominal anual y la indemnización por reclamación va por tramos: 5 € si lo impagado está entre 5,01 € y 25 €, 20 € entre 25,01 € y 50 €, y 35 € por encima de 50 €.
Intereses y el coste de no pagarlo todo
Aquí hay tres tipos distintos y conviene no mezclarlos.
El primero es el de las compras a pago aplazado o mixto: 0 % nominal anual. Es real, está en la ficha regulada y no tiene letra pequeña.
El segundo es el del efectivo: 18,25 % nominal anual para las disposiciones en cajeros y ventanillas a crédito. El mismo 18,25 % se aplica a lo que la ficha llama «operaciones de cuasi-efectivo», y la lista merece leerse: compras en los sectores de casinos, loterías y apuestas, traspasos entre tarjetas y traspasos de la tarjeta a la cuenta asociada. Quien use la tarjeta para pasar dinero a su cuenta está pidiendo un préstamo al 18,25 % más un 4 % de comisión, no haciendo una transferencia.
El tercero es el del fraccionamiento, y es el que define el producto. No es un porcentaje: es una cuota fija en euros al mes, que depende solo del plazo elegido y no del dinero financiado. Son 2,50 € al mes a 3 meses, 5 € a 6 meses, 7,50 € a 9 meses y 9 € a 12 meses.
Con los ejemplos que el propio banco publica en la ficha regulada se ve lo que eso significa. Fraccionar 1.500 € a tres meses cuesta 7,50 € en total y da una TAE del 3,006 %. A seis meses, 30 € y una TAE del 6,965 %. A nueve meses, 67,50 € y una TAE del 11,073 %. A doce meses, 108 € y una TAE del 13,642 %.
Fíjese en la dirección del movimiento: a igual importe, cuanto más largo el plazo, más cara la TAE. Y a igual plazo, cuanto menor el importe, más cara también, porque la cuota no baja. La ficha regulada pone el techo donde eso acaba: «La TAE máxima aplicada a la financiación de compras es del 19,600 %.»
Ese 19,600 % es el número que conviene recordar, y no el 0 %. Aquí hay además una discrepancia que hay que señalar: la página comercial publica cuatro techos distintos, uno por plazo —19,40 % a tres meses, 19,58 % a seis, 19,48 % a nueve y 19,37 % a doce— mientras que la ficha regulada publica uno solo, el 19,600 %, superior a los cuatro. Manda la ficha, que es el documento contractual.
Y falta un dato más, el más honesto de todos, que está en la propia ficha regulada. Para un crédito de 1.500 € dispuesto íntegramente cada mes durante 35 meses, sin intereses, la TAE es del 0,000 %. Pero si se imputa a ese uso la comisión de mantenimiento de 42 €, el banco calcula que «la TAE resultante sería 2,836 %». Esa es la cifra real de quien nunca paga intereses: la tarjeta no es gratis, cuesta 2,836 %.
Ventajas
La tarjeta incluye, sin coste adicional, un seguro de accidentes y un seguro de asistencia en viaje que cubre también asistencia en carretera. Ibercaja publica el detalle de las coberturas en un documento aparte y no los importes asegurados en la página del producto, de modo que aquí no se afirman.
En seguridad hay teléfonos de asistencia 24 horas y, desde la App Ibercaja, se puede bloquear la tarjeta, apagarla o encenderla por entornos —compras presenciales, compras por internet, cajeros— y modificar los límites de crédito y de disponible diario dentro del límite concedido. También puede pedirse un aviso de confirmación de cada compra.
No hay programa de puntos propio. Lo que hay son promociones de terceros: con la suscripción anual a eDreams Prime Plus, tres meses sin coste y hasta 70 € de descuento en viajes; con la suscripción a eDreams Prime, 30 € de descuento en el primer vuelo aplicando un código en la reserva. La tarjeta da también acceso a las promociones de EURO 6000 a través de EURO 6000 Plus y a ventajas en la Tarjeta Ibercaja Ski Pirineos si se vincula a ella.
Requisitos
Es obligatorio tener contratada una cuenta de pago en Ibercaja. La ficha regulada lo dice en mayúsculas, y añade un matiz que casi nadie cuenta: la comisión de mantenimiento de esa cuenta no se computa en la TAE porque no se cobra si la cuenta se usa exclusivamente para liquidar la tarjeta, y el titular siempre puede abrir una cuenta asociada exenta de comisión para ese uso exclusivo.
Ningún seguro es obligatorio para obtener el crédito.
La tarjeta se solicita por la App Ibercaja o por la Banca Digital. El crédito máximo es de 4.500 €, aunque el límite concreto se fija según el perfil del cliente. Aquí hay otra discrepancia entre documentos: la página dice que el disponible diario en comercios a crédito es de 1.700 €, y la ficha regulada dice 4.500 €.
Ibercaja no publica edad mínima ni ingresos mínimos para esta tarjeta, y por eso este análisis no se los inventa.
Puntos fuertes y débiles
A favor: las compras a pago aplazado no devengan intereses y eso está confirmado en el documento contractual, no solo en el reclamo. No es una tarjeta revolving. El fraccionamiento se decide en el comercio, en el momento, desde 100 €. En importes altos sale muy barato: 1.500 € a tres meses por 7,50 €. Incluye seguro de accidentes y de asistencia en viaje. El pago mixto permite decidir qué compras van a crédito y cuáles a débito. Y sacar efectivo a débito en cajeros propios es gratis.
En contra: la comisión de 42 € se perdona a quien financie 1.000 € cada semestre, es decir, premia endeudarse. Esa condición no está en la ficha regulada. La TAE máxima del fraccionamiento es del 19,600 %. El efectivo a crédito y el cuasi-efectivo van al 18,25 % más un 4 % de comisión. La demora es del 24,33 %. El crédito máximo es de 4.500 €. Y obliga a tener cuenta en el banco.
Para quién merece la pena (y para quién no)
Merece la pena para quien paga sus compras a fin de mes y quiere tener a mano la opción de aplazar una compra grande puntual —un electrodoméstico, un viaje, una reforma pequeña— sabiendo de antemano cuánto va a costar, porque son 9 € al mes y no un porcentaje que haya que calcular.
Merece la pena, sobre todo, para quien aplaza importes altos. Fraccionar 2.700 € a tres meses cuesta 7,50 € en total. Esa es la mejor cara del producto y es genuina.
No merece la pena para quien vaya a fraccionar compras pequeñas. Con una cuota fija, cuanto menos se financia peor sale, y el techo del 19,600 % está puesto precisamente ahí. No merece la pena para quien quiera puntos o devoluciones, porque no los hay. Y no merece la pena para quien busque una tarjeta sin comisión de mantenimiento sin tener que endeudarse para conseguirlo: 42 € al año es un precio, y la única forma de no pagarlo es financiar.
Cómo solicitarla
La solicitud se hace por la App Ibercaja o por la Banca Digital Ibercaja, y hace falta tener una cuenta de pago en la entidad. La concesión del límite depende del análisis del perfil del cliente.
Antes de firmar conviene abrir la Información Normalizada Europea, que está enlazada desde la propia página del producto y es el documento donde están los tipos reales. Ibercaja mantiene las condiciones ofrecidas durante 14 días, y el titular tiene además derecho de desistimiento en los 14 días naturales siguientes a la firma y derecho a reembolsar anticipadamente el crédito en cualquier momento.
La página oficial es ibercaja.es/particulares/cuentas-tarjetas/tarjetas/tarjeta-de-credito-visa-dual.
Conclusión editorial
Esta tarjeta es más honesta que la mayoría de las que se analizan en esta sección, y por eso vale la pena ser preciso con ella. El 0 % de las compras no es un truco: está en el contrato, el producto no es revolving y quien pague a fin de mes no pagará un euro de intereses.
Lo que sí hay que mirar con lupa son dos cosas. La primera es que una cuota fija no es un tipo de interés: convierte el coste en algo que depende por completo de cuánto se financie, y el mismo producto puede costar un 3 % o un 19,6 % según el importe. La segunda es la bonificación. Que un banco perdone la comisión anual a quien financie 1.000 € cada semestre significa que el cliente que mejor se comporta —el que paga todo a fin de mes— es el que acaba pagando.
La cifra que resume la tarjeta no es ni el 0 % ni el 19,6 %. Es el 2,836 % que el propio Ibercaja calcula para quien nunca paga intereses y sí paga la comisión. Ese es el precio real de usar esta tarjeta bien.
Análisis actualizado en octubre de 2026 con la información publicada por Ibercaja en la página del producto y en la Información Normalizada Europea sobre el crédito al consumo de esta tarjeta. Las condiciones pueden cambiar; confirme siempre con la entidad antes de contratar.