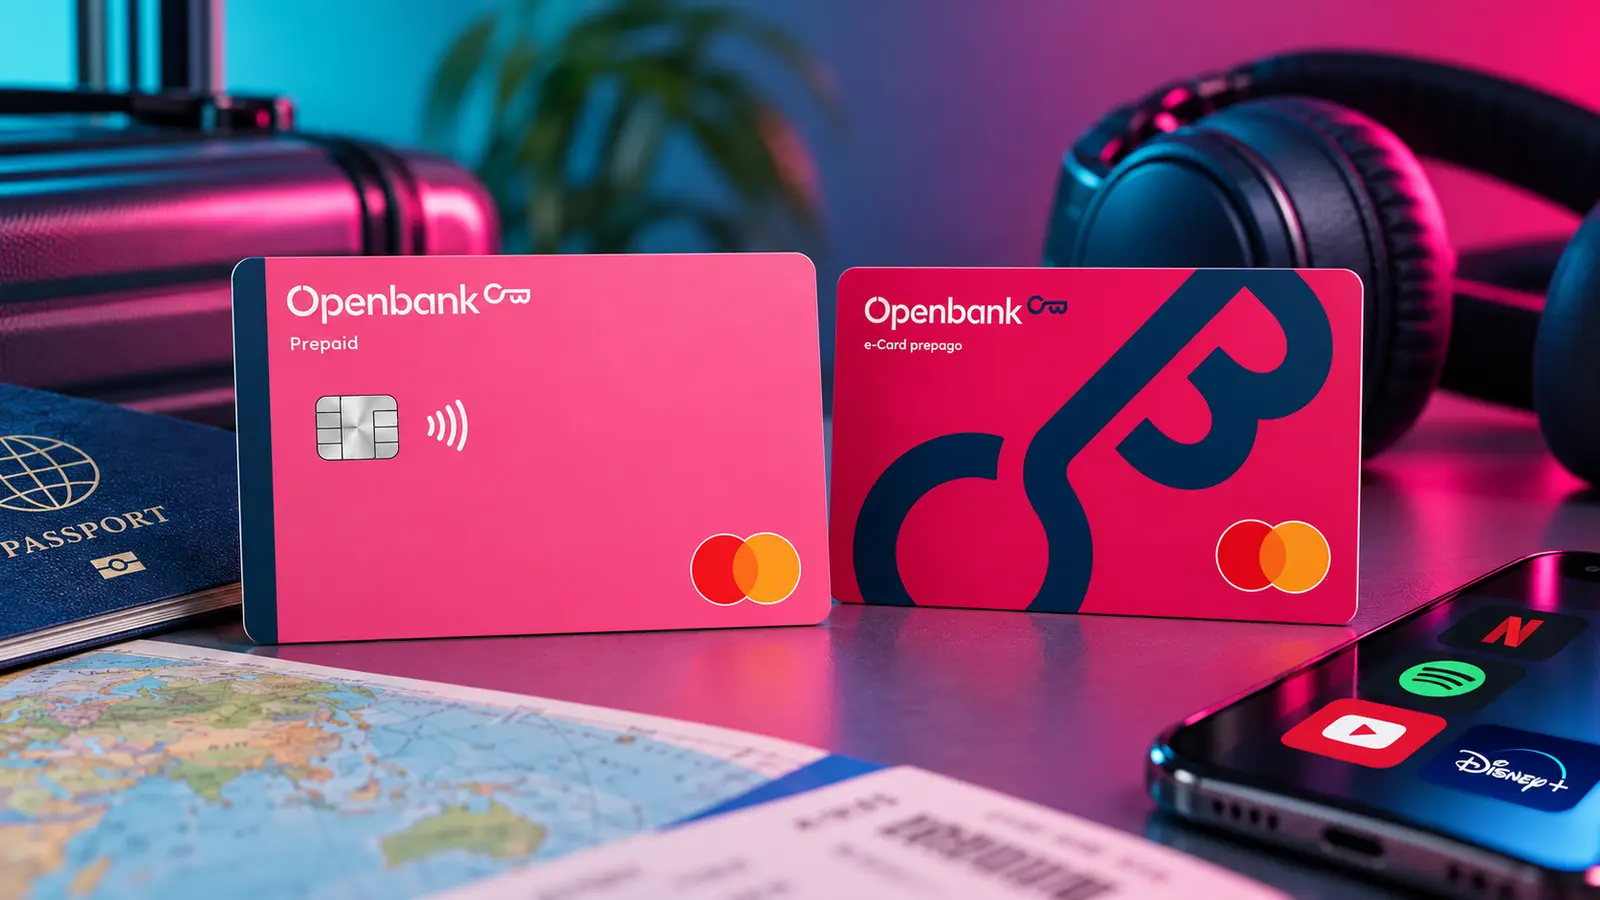
Las Tarjetas Prepago Openbank (eCommerce / Open Young) no cobran cuota de emisión, ni de renovación, ni mensual. Cero euros por tenerlas, sin requisitos de vinculación escondidos. Y aun así no son gratis para todo el mundo, porque hay un uso muy concreto en el que sí cobran: cada vez que la operación se factura en una moneda distinta del euro se aplica un 3 % sobre el importe. Como una prepago funciona con saldo cargado por adelantado, no hay intereses que analizar: el precio del producto es la suma de sus comisiones, y esta es la que más veces se activa sin que nadie la vea. Aquí calculamos cuánto suma ese 3 % en un año según cómo se use la tarjeta.
Dónde se activa el 3 % y dónde no
La frontera es la moneda de la operación, no el país del comercio ni el idioma de la web. Comprar en euros no tiene recargo por cambio de divisa; comprar en dólares, libras, coronas o cualquier otra moneda soporta el 3 % sobre el importe de la compra. Una tienda estadounidense que factura en euros queda fuera del recargo; una tienda europea que factura en dólares, dentro.
Conviene no confundir ese 3 % con la otra comisión de la gama, que es distinta y más alta: sacar efectivo fuera de la red Santander, o fuera de la zona euro, cuesta un 4,5 % con un mínimo de 3 €. Son dos tarifas separadas que pueden coincidir en un mismo viaje. Y hay que anotar un límite de este análisis que la propia entidad impone: Openbank no publica el desglose completo de comisiones de retirada para cada producto de la gama, de modo que las condiciones concretas del producto que se contrate deben confirmarse en el folleto de tarifas oficial.
La cuenta del año según cuánto gastes en divisa
El 3 % es un porcentaje puro, sin mínimo por operación, así que el coste anual depende de una sola variable: cuánto dinero pasa por la tarjeta facturado fuera del euro. La tabla reparte ese gasto en niveles realistas.
| Gasto anual facturado en divisa | Comisión del 3 % | Equivale al mes | Lo que cuesta tener la tarjeta ese año |
|---|---|---|---|
| 0 € | 0,00 € | 0,00 € | 0,00 € |
| 100 € | 3,00 € | 0,25 € | 3,00 € |
| 300 € | 9,00 € | 0,75 € | 9,00 € |
| 600 € | 18,00 € | 1,50 € | 18,00 € |
| 1.200 € | 36,00 € | 3,00 € | 36,00 € |
| 2.400 € | 72,00 € | 6,00 € | 72,00 € |
Cálculo propio aplicando el 3 % publicado para las compras en moneda distinta del euro. La última columna coincide con la anterior porque la gama no tiene cuota de emisión, de renovación ni mensual: si no hay gasto en divisa ni retiradas de efectivo, la tarjeta no cuesta nada.
Esa última columna es la clave para entender el producto. No estamos ante una tarjeta con cuota que además cobra divisa, sino ante una tarjeta cuyo coste anual es su uso en divisa. Quien compre siempre en euros tiene un producto literalmente gratuito. Quien pase 1.200 € al año por webs que facturan en dólares está pagando 36 € por una tarjeta que se anuncia sin cuota: no es una trampa, es una tarifa que se activa según el uso, pero conviene saber en qué columna se está antes de decidir.
Las suscripciones son el caso que pasa desapercibido
Una compra puntual en divisa se nota: se ve el importe y se ve el recargo. Lo que no se nota son los cargos recurrentes, precisamente porque son pequeños y se repiten doce veces al año. Muchas suscripciones digitales facturan en dólares, y ahí el 3 % trabaja en silencio.
| Cargo mensual (equivalente en euros) | Recargo del 3 % cada mes | Recargo en un año | Coste anual con el recargo |
|---|---|---|---|
| 5 € | 0,15 € | 1,80 € | 61,80 € |
| 10 € | 0,30 € | 3,60 € | 123,60 € |
| 15 € | 0,45 € | 5,40 € | 185,40 € |
| 25 € | 0,75 € | 9,00 € | 309,00 € |
| 40 € (varias suscripciones sumadas) | 1,20 € | 14,40 € | 494,40 € |
Cálculo propio sobre el 3 % publicado, con doce cargos al año y el importe expresado en su equivalente en euros.
La magnitud es modesta en términos absolutos —hablamos de entre dos y catorce euros al año— y por eso no merece un drama. Merece, en cambio, una decisión consciente: si esas suscripciones son las únicas operaciones en divisa que uno hace, el recargo anual es la única factura de la tarjeta, y pagarlo puede tener perfecto sentido a cambio de lo que la prepago aporta. Lo que no tiene sentido es domiciliar en esta tarjeta un gasto recurrente en divisa creyendo que la operación sale a cero.
Cuándo el 3 % es un precio razonable
Hay un escenario en el que esta gama gana sin discusión, y es el que justifica pagar el recargo: comprar en webs en las que uno no confía del todo. La versión eCommerce es una tarjeta virtual que se recarga solo con el importe que se va a gastar, así que una filtración en ese comercio deja al atacante delante de un saldo acotado y no de una cuenta corriente entera. Visto así, el 3 % sobre una compra de 80 € son 2,40 €, y esos 2,40 € compran algo concreto: que el riesgo máximo de la operación sean 80 € y no todos sus ahorros.
El escenario opuesto también es claro. Quien vaya a hacer un viaje largo fuera de la zona euro acumulará el 3 % en cada compra y, además, el 4,5 % con mínimo de 3 € en cada retirada de efectivo, una combinación que el propio producto no está diseñado para absorber. Hay un detalle práctico que refuerza esa conclusión: la ficha apunta a un límite de recarga en el entorno de los 3.000 €, aunque Openbank no publica el importe exacto de cada producto, así que ni siquiera es seguro poder cargar de golpe el presupuesto de un viaje grande. Para eso conviene llevar otra tarjeta y dejar esta para el gasto en euros y para las compras online.
Dos recordatorios que el formato impone. Al ser prepago, no hay línea de crédito detrás: sin saldo, la operación se rechaza, y no existe ninguna forma de acabar debiendo dinero con ella. Y en Open Young hay que contar con la vinculación: está dirigida a menores y exige asociarse a una Cuenta Corriente Open. Quien quiera el detalle completo de comisiones, seguros, requisitos y perfiles lo tiene en nuestro análisis completo de las Tarjetas Prepago Openbank, de donde salen todas las condiciones citadas aquí.
Resumen: el 3 % en cuatro conclusiones
Una. Sin cuota de emisión, de renovación ni mensual, el coste anual de esta gama es prácticamente el de su uso en divisa: 300 € de gasto fuera del euro son 9 € al año; 1.200 €, 36 €. Dos. La frontera es la moneda de la operación, no el país del comercio: una web extranjera que factura en euros no lleva recargo. Tres. Vigile los cargos recurrentes, que son los que menos se notan: una suscripción de 15 € al mes facturada en divisa añade 5,40 € al año. Cuatro. Para comprar online con saldo acotado, el 3 % es un precio razonable por limitar el riesgo; para viajar fuera de la zona euro no lo es, porque se suma al 4,5 % con mínimo de 3 € del efectivo y el límite de recarga tampoco está publicado con precisión.
Análisis actualizado en septiembre de 2026 con las condiciones publicadas por la entidad y las referencias del Banco de España.