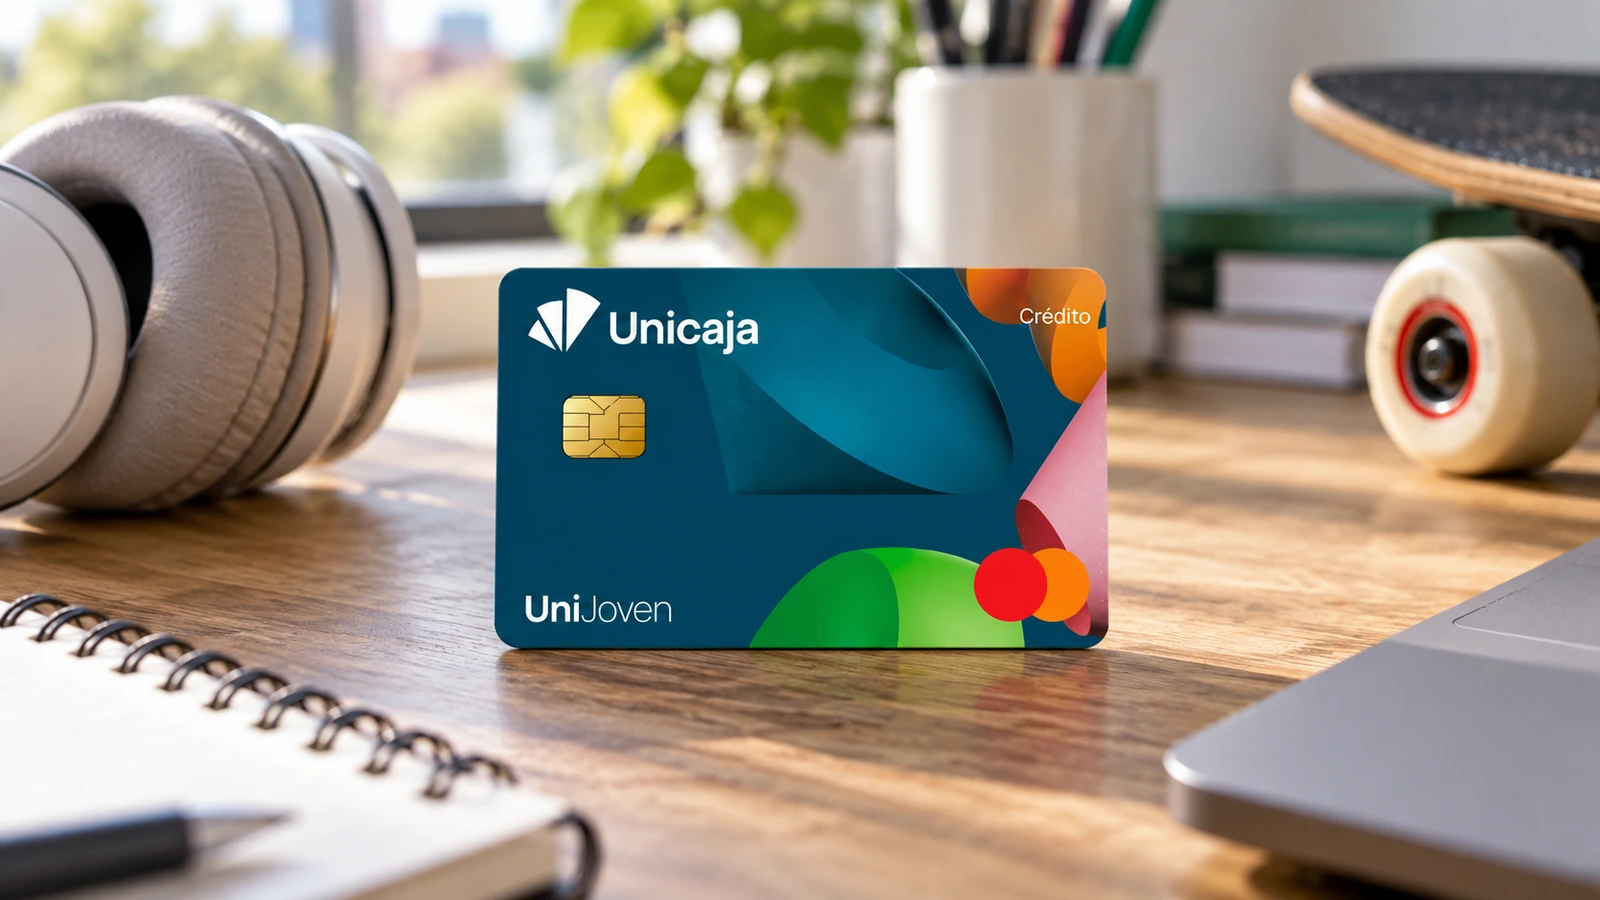
La Tarjeta Mastercard Crédito Joven de Unicaja Banco es una tarjeta de crédito para menores de 30 años: sin cuota el primer año, 22 € anuales después —que se evitan con 24 compras al año— y tres formas de pago, incluida una poco común, el pago semanal. Devuelve la comisión por pagar en divisa y se usa desde el primer día en el móvil. Nuestro veredicto en una frase: es una de las mejores primeras tarjetas de crédito de la banca tradicional española, siempre que el titular se quede en el pago semanal o a fin de mes y no toque el revolving.
Qué es esta tarjeta
La emite Unicaja Banco, S.A. en la red Mastercard, y su nombre completo en la web es «Tarjeta Mastercard Crédito Joven Contactless». El requisito es de edad, no de renta: «si tienes menos de 30 años, esta tarjeta sigue tu ritmo», y con ella llegan las ventajas del Espacio Joven Uni, el programa del banco para ese segmento. El banco no esconde que la aprobación no es automática —«muchos la piden y no la consiguen»— y que la concesión queda sujeta a su criterio.
Dentro de la gama de Unicaja, esta es la versión joven de la Mastercard Crédito: mismas modalidades de pago, mismas comisiones de efectivo y de divisa, pero con la cuota a la mitad —22 € frente a 44 €— y una exención más fácil. La FIT, la tercera de la familia, juega en otra liga: fracciona cada compra con comisión fija y TIN 0 %.
El paquete digital está completo: activación digital inmediata para usarla antes de recibir el plástico, pago móvil con Apple Pay, Google Pay, Samsung Pay o la app del banco, y la posibilidad de apagar y encender la tarjeta desde la banca digital. Trae también los descuentos de EURO 6000 Plus.
Costes reales
Unicaja publica las comisiones en el bloque de condiciones de la propia página. Este es el cuadro completo.
| Concepto | Coste publicado |
|---|---|
| Comisión de emisión y mantenimiento, primer año | 0 € |
| Comisión de mantenimiento, a partir del segundo año | 22 € anuales |
| Exención de la cuota | 24 compras en comercios o recargas de móvil al año (dos al mes de media), o ser titular del Plan Cero Comisiones |
| Retirada de efectivo a débito en cajeros de Unicaja | 0 € |
| Retirada de efectivo a débito en otras entidades de España, zona euro, Suecia y Rumanía | El 100 % de lo que cobre el propietario del cajero |
| Retirada de efectivo a débito en el resto de países | 4,00 %, mínimo 3,50 € |
| Retirada de efectivo a crédito en cajeros de Unicaja | 4,50 %, mínimo 4,00 € |
| Retirada de efectivo a crédito en otras entidades de España, zona euro, Suecia y Rumanía | 4,50 %, mínimo 4,00 €, más el 100 % de lo que cobre el cajero |
| Retirada de efectivo a crédito en el resto de países | 5,00 %, mínimo 5,00 € |
| Operación en divisa distinta del euro | 3,95 %, que el banco devuelve con un abono en cuenta |
La exención de la cuota es el detalle mejor resuelto de la tarjeta. Veinticuatro operaciones al año son dos al mes: dos cafés, dos recargas de móvil, dos compras online. No hay importe mínimo por operación, solo número de operaciones —las anuladas y las devoluciones restan—. Para un titular de menos de 30 años que use la tarjeta con normalidad, la cuota de 22 € simplemente no aparece. Quien la guarde en un cajón, en cambio, la paga entera.
El segundo detalle es la divisa. La comisión del 3,95 % sigue existiendo y se carga incrementando el importe de la compra, pero la nota oficial de la página dice que «posteriormente se devuelve esa comisión con un abono a la cuenta del cliente». En un viaje de 1.000 € fuera del euro eso son 39,50 € que se cobran y vuelven. Conviene comprobarlo en el extracto los primeros meses, porque es una devolución, no una exención.
Donde la tarjeta no perdona es en el efectivo a crédito: 4,50 % con un mínimo de 4 € incluso en los cajeros del propio banco. Sacar 50 € a crédito cuesta 4 €, un 8 % del importe. La retirada a débito, en cambio, es gratuita en los cajeros de Unicaja.
Intereses y el coste de no pagarlo todo
Aquí conviene ir despacio, porque la tarjeta tiene tres modalidades y solo una cuesta dinero.
En pago semanal, las compras de la semana se cargan en la cuenta el lunes siguiente. En pago a fin de mes, todas las compras del mes se cargan el día 1 del mes siguiente. En ninguna de las dos hay intereses: se paga lo comprado, sin más. En pago aplazado (revolving), las operaciones se acumulan y se devuelve una cantidad fija al mes, con intereses.
El TIN del revolving es del 19,00 %, y el banco publica dos ejemplos representativos sobre la misma compra de 1.500 €, amortizada en 47 cuotas de 44,83 € y una última de 44,56 €, por el sistema francés en 48 meses:
| Escenario | Importe total adeudado | Coste del crédito | TAE |
|---|---|---|---|
| Sin pagar la comisión de mantenimiento | 2.151,57 € | 651,57 € de intereses | 20,74 % |
| Pagando los 22 € anuales de comisión | 2.239,57 € | 739,57 € | 23,83 % |
Léase la primera fila con calma: financiar 1.500 € durante cuatro años cuesta 651,57 €, es decir, un 43 % del importe comprado. Y la segunda fila enseña algo que casi nadie calcula: la misma cuota, con la cuota anual de 22 € encima, sube la TAE más de tres puntos. La comisión no es solo un coste fijo; cuando hay deuda, se comporta como interés.
Hay un suelo que conviene conocer: «en ningún caso el importe de la amortización mensual de capital podrá ser inferior a 20 €», así que la cuota mínima es de 20 € más los intereses y comisiones del periodo. Es una protección real —impide las cuotas ridículas que eternizan la deuda— pero no convierte el revolving en barato.
La regla práctica
Para un titular joven, la lectura es sencilla: esta tarjeta es gratis o casi gratis mientras se pague semanalmente o a fin de mes, y cara en cuanto se active el aplazamiento. Si la tarjeta se contrata para no tener que pensar en el saldo de la cuenta, el pago semanal es la mejor opción de las tres, porque devuelve el crédito disponible cada lunes y hace visible el gasto de la semana.
El banco no publica intereses de demora ni comisión por recibo impagado en la página del producto, ni tampoco el límite de crédito o la renta mínima. Son cuatro preguntas para la oficina antes de firmar.
Cuánto cuesta cada modalidad en euros
La tabla siguiente traduce las tres modalidades a una compra corriente de 600 € —un portátil, un viaje corto— para ver la diferencia sin porcentajes de por medio. El aplazamiento usa la misma proporción que el ejemplo oficial del banco: 651,57 € de intereses por 1.500 € financiados a 48 meses, es decir, un 43 % del importe.
| Modalidad | Cuándo se paga | Intereses | Coste aproximado |
|---|---|---|---|
| Pago semanal | El lunes siguiente a la compra | Ninguno | 600 € |
| Pago a fin de mes | El día 1 del mes siguiente | Ninguno | 600 € |
| Pago aplazado (revolving), 48 meses | Cuota mensual, mínimo 20 € de capital más intereses | 19,00 % TIN | Unos 860 € en total, proporcional al ejemplo oficial |
Cálculo nuestro a partir del ejemplo representativo del banco. La conclusión no cambia con el importe: la misma tarjeta puede costar cero o costar un 43 % más, y lo que decide no es el banco, es la casilla que el titular marca al contratarla.
Ventajas
- Primer año sin comisión de emisión ni de mantenimiento, y exención posterior con 24 compras o recargas al año, o con el Plan Cero Comisiones.
- Tres formas de pago, incluido el pago semanal, poco frecuente en el mercado español y muy útil para controlar el gasto.
- Comisión de divisa devuelta con un abono en cuenta, según la nota oficial: viajar con ella no encarece las compras en moneda extranjera.
- Efectivo a débito gratis en los cajeros de Unicaja.
- Activación digital inmediata y pago móvil con Apple Pay, Google Pay, Samsung Pay o la app de Unicaja; la tarjeta se apaga y enciende desde la banca digital.
- EURO 6000 Plus y las ventajas del Espacio Joven Uni.
- Seguro de asistencia en viaje y de accidentes, según la página. Los extractos publicados por el banco —gastos médicos hasta 4.507,20 €, equipaje 900 €, responsabilidad civil 90.150 €; y 100.000 € por fallecimiento o invalidez, con reembolso de compras hasta 15.000 €— están emitidos para la Mastercard Crédito, la Visa Classic Crédito y la Visa Business Débito, y la nota legal de esta página menciona a la «Mastercard Crédito Contactless». Pida confirmación por escrito antes de contar con ellos.
Requisitos
- Tener menos de 30 años.
- Ser mayor de edad, requisito legal para contratar crédito al consumo.
- Ser cliente de Unicaja: la contratación se hace en oficina o pidiendo información con el formulario de la web.
- Concesión sujeta al criterio de la entidad. El banco no publica renta mínima ni límite de crédito.
Puntos fuertes y débiles
A favor:
- Cuota de 22 € con una exención al alcance de cualquiera: dos operaciones al mes.
- Pago semanal y a fin de mes sin intereses; el revolving es opcional, no la modalidad por defecto.
- La comisión del 3,95 % en divisa vuelve a la cuenta.
- Retirada a débito gratuita en cajeros propios y 4,00 % (mínimo 3,50 €) fuera del euro.
- Uso inmediato en el móvil y control desde la banca digital.
En contra:
- Revolving al 19,00 % TIN: 651,57 € de intereses sobre 1.500 € en el ejemplo oficial.
- Con la cuota de 22 €, la TAE del mismo ejemplo sube al 23,83 %.
- Efectivo a crédito al 4,50 %, mínimo 4 €, incluso en cajeros de Unicaja.
- Los seguros se anuncian con el nombre de otra tarjeta de la gama.
- Solo para menores de 30, contratación en oficina y sin límite, renta ni demora publicados.
Para quién merece la pena (y para quién no)
Merece la pena para quien busca su primera tarjeta de crédito en un banco tradicional y va a usarla como medio de pago: con dos compras al mes no paga cuota, con el pago semanal o a fin de mes no paga intereses, y si viaja no paga la comisión de divisa, porque se la devuelven. En ese uso, la tarjeta cuesta cero y da seguros, descuentos y pago móvil.
No merece la pena para quien piensa financiar con ella: al 19,00 % TIN, el revolving convierte una tarjeta gratuita en un crédito caro, y el ejemplo del propio banco lo demuestra. Tampoco para quien saca efectivo a crédito con frecuencia, ni para quien ya cumplió los 30 —ahí la alternativa natural es la Mastercard Crédito, con el doble de cuota y la misma mecánica—.
Cómo solicitarla
Se pide en cualquier oficina de Unicaja o desde la página oficial de la Tarjeta Mastercard Crédito Joven, con el botón «Solicitar Tarjeta Crédito» que lleva al formulario de información. Al contratarla se elige entre la activación digital inmediata —añadiéndola al wallet para usarla ese mismo día— y esperar al plástico. Conviene fijar desde el principio la modalidad de pago: semanal o fin de mes, salvo que se quiera aplazar conscientemente.
Antes de firmar, pida por escrito el límite de crédito concedido, el interés de demora, la comisión por recibo impagado y la confirmación de que los seguros cubren esta tarjeta. Y compruebe en el extracto de los primeros meses que la comisión de divisa se ha devuelto.
Conclusión editorial
La Mastercard Crédito Joven es una buena puerta de entrada al crédito. Le damos 4 sobre 5. La nota premia la exención de cuota más fácil que hemos visto en la banca tradicional, el pago semanal, la devolución de la comisión de divisa y un paquete digital completo desde el primer día; penaliza el 19,00 % del revolving, el 4,50 % del efectivo a crédito, la ambigüedad de los seguros y que no se pueda contratar online. Para un menor de 30 años que quiera una tarjeta de crédito y no una deuda, es de las mejores opciones del mercado español: úsela dos veces al mes, páguela cada semana y no le costará nada.
Análisis actualizado en septiembre de 2026 con las condiciones publicadas por la entidad en la página del producto y en los extractos de sus seguros, y las referencias del Banco de España.