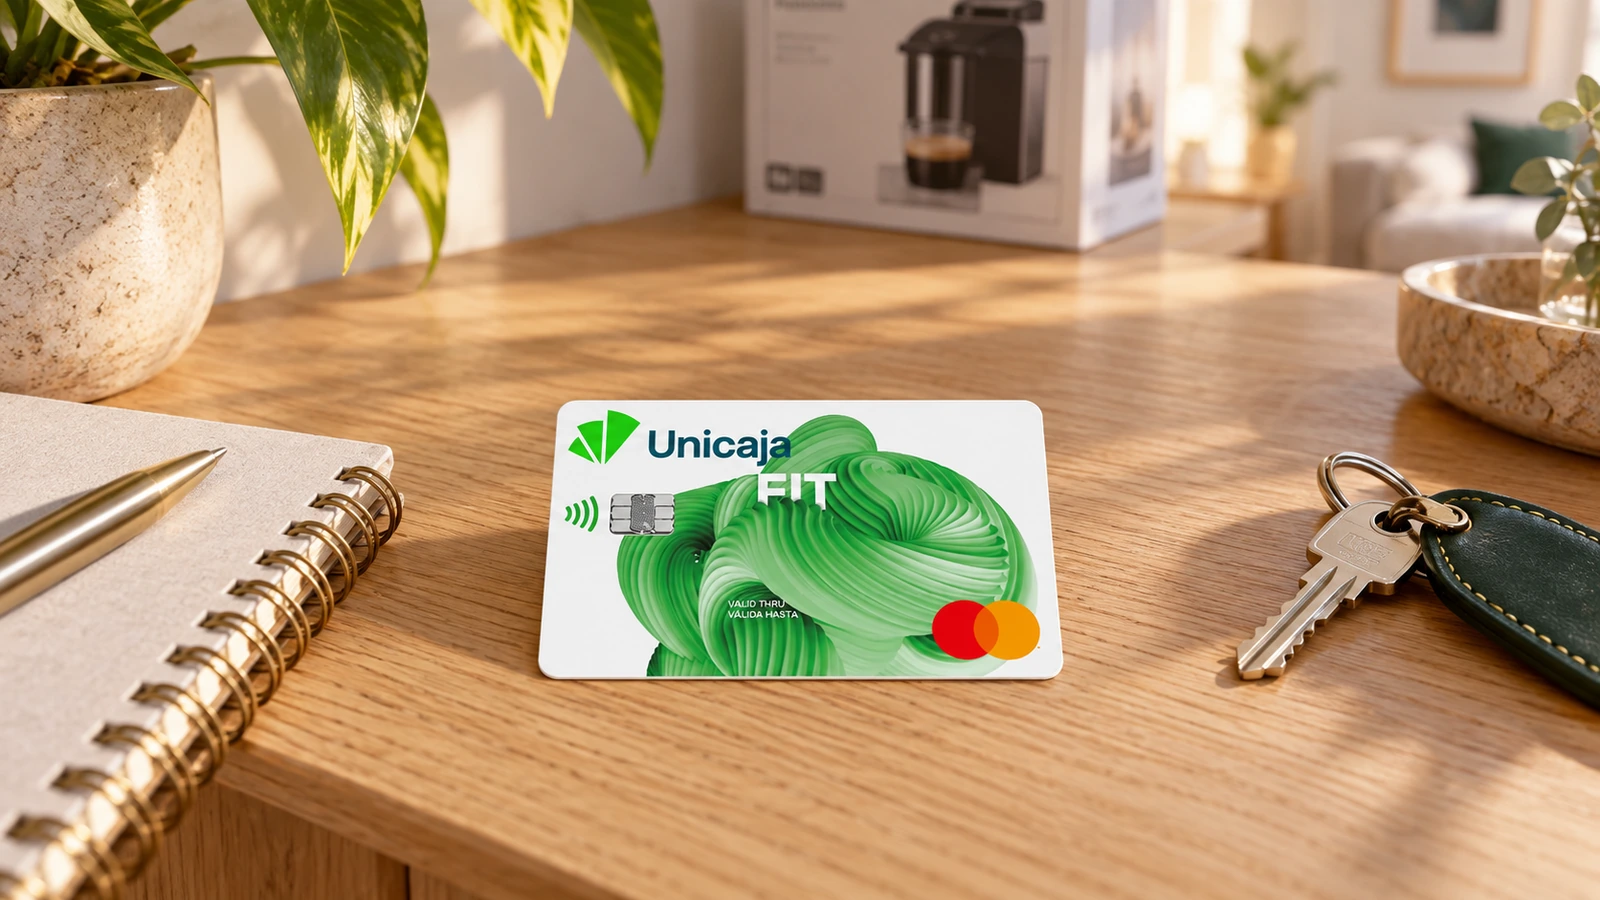
La Tarjeta Mastercard FIT de Unicaja Banco es una tarjeta de crédito construida entera sobre el pago a plazos: cada compra o recibo de 10 € o más se fracciona en 3, 6, 9 o 12 meses sin intereses, a cambio de una comisión fija del 2,50 % al 7,70 % del importe. El primer año no tiene cuota; después cuesta 44 € al año, que se evitan con 300 € de compras. Nuestro veredicto en una frase: es la tarjeta más honesta que hay para fraccionar —el coste está en una tabla, no en un tipo de interés que nadie calcula—, pero no es una tarjeta para pagar a fin de mes, porque esa opción, para compras de 10 € o más, no existe.
Qué es esta tarjeta
La emite Unicaja Banco, S.A., en la red Mastercard, y en la propia web el banco la describe con una frase: «la tarjeta que se adapta a ti». La adaptación consiste en que el titular decide, compra a compra, en cuántos meses la paga —3, 6, 9 o 12—, y el banco cobra por ello una comisión de fraccionamiento proporcional al plazo. El TIN es 0 %: no hay intereses, ni revolving, ni cuota mínima que arrastre la deuda durante años. Lo que hay es un precio fijo por cada operación fraccionada.
Es una filosofía distinta de la de la Tarjeta Mastercard Crédito, la tarjeta de crédito ordinaria de Unicaja, que ofrece pago a fin de mes sin coste y pago aplazado con intereses. En la FIT, las compras de 10 € o más entran siempre en la modalidad fraccionada; solo las operaciones de menos de 10 € y las retiradas de efectivo a crédito se acumulan y se cargan el día 1 del mes siguiente, sin comisión. Conviene entenderlo antes de pedirla: la FIT no es una tarjeta de crédito «normal» con la opción de fraccionar, es una tarjeta de fraccionamiento con una excepción para los importes pequeños.
El resto del paquete es el habitual en Unicaja: contactless con chip EMV, activación digital inmediata en el wallet del móvil, retirada de efectivo a crédito, traspaso del crédito de la tarjeta a la cuenta y descuentos del programa EURO 6000 Plus. La página anuncia además un seguro de asistencia en viaje y de accidentes, con un matiz que explicamos en las ventajas.
Costes reales
Unicaja publica las comisiones en la propia página del producto, en el bloque de condiciones, y los ejemplos representativos en la letra pequeña. Este es el cuadro que resulta.
| Concepto | Coste publicado |
|---|---|
| Comisión de emisión y mantenimiento, primer año | 0 € |
| Comisión de mantenimiento, a partir del segundo año | 44 € anuales |
| Exención de la comisión de mantenimiento | 300 € de compras o recargas móviles acumuladas en el año (anulaciones y devoluciones restan) |
| Comisión por fraccionamiento a 3 meses | 2,50 % del importe |
| Comisión por fraccionamiento a 6 meses | 4,30 % del importe |
| Comisión por fraccionamiento a 9 meses | 6,00 % del importe |
| Comisión por fraccionamiento a 12 meses | 7,70 % del importe |
| Operaciones de menos de 10 € y retiradas de efectivo | Se cargan el día 1 del mes siguiente, sin comisión de fraccionamiento |
| Retirada de efectivo a crédito en cajeros de Unicaja | 4,50 %, mínimo 4 € |
| Retirada de efectivo a crédito en otras entidades de España, zona euro, Suecia y Rumanía | 4,50 %, mínimo 4 €, más el 100 % de lo que cobre el propietario del cajero |
| Retirada de efectivo a crédito en el resto de países | 5,00 %, mínimo 5 € |
| Operaciones en divisa distinta del euro | 3,95 % sobre el contravalor en euros |
La cuota es fácil de entender: gratis el primer año, 44 € después, y basta con 300 € de compras al año para no pagarla —25 € al mes, un umbral que cualquier uso mínimo cubre—. Si la tarjeta se guarda en un cajón, cuesta 44 €.
El coste que importa es la comisión por fraccionamiento, y merece una tabla propia con dinero real. Tomamos una compra de 600 €, la de un electrodoméstico o unas vacaciones cortas.
| Plazo | Comisión | Coste en euros sobre 600 € | Cuota mensual aproximada |
|---|---|---|---|
| 3 meses | 2,50 % | 15 € | 200 € (la primera incluye la comisión) |
| 6 meses | 4,30 % | 25,80 € | 100 € |
| 9 meses | 6,00 % | 36 € | 66,67 € |
| 12 meses | 7,70 % | 46,20 € | 50 € |
La comisión se cobra en la primera cuota, no repartida: en el ejemplo oficial de 1.500 € a 12 meses, la primera cuota es de 240,50 € —125 € de capital más 115,50 € de comisión— y las once siguientes de 125 €. Quien fracciona para aliviar el primer mes debe saberlo: el primer mes es el más caro.
Dos costes más completan el cuadro. Fuera del euro, el 3,95 % por operación en divisa es una de las comisiones de cambio más altas que hemos registrado en tarjetas españolas: en un viaje de 1.000 € fuera del euro son 39,50 €. Y retirar efectivo a crédito cuesta el 4,50 % con un mínimo de 4 € en los cajeros del banco, y más en cajeros ajenos.
Intereses y el coste de no pagarlo todo
Aquí la FIT rompe el molde: no hay intereses. El banco lo escribe así en la letra pequeña: «crédito en tarjeta sin intereses». No hay TIN que aplicar, no hay revolving, no hay cuota mínima del 3,5 % ni deuda que se alargue. Lo que hay es la comisión de fraccionamiento, y la TAE mide precisamente esa comisión.
Los ejemplos representativos de Unicaja son dos, sobre una compra de 1.500 € el día 1 del mes. A 12 meses: TAE del 16,01 %, con una primera cuota de 240,50 € que incluye la comisión de 115,50 € y once cuotas de 125 €, para un total de 1.615,50 €. A 3 meses: TAE del 16,52 %, con una primera cuota de 537,50 € que incluye la comisión de 37,50 € y dos cuotas de 500 €, para un total de 1.537,50 €. El banco advierte de que la TAE varía con el plazo.
Conviene leer bien esos dos números. En euros, fraccionar a 3 meses es mucho más barato que a 12 (37,50 € frente a 115,50 €); en TAE, casi igual (16,52 % frente a 16,01 %). La razón es que la comisión es proporcional al plazo —2,50 % por tres meses es, anualizado, casi lo mismo que 7,70 % por doce—. Dicho de otra manera: el banco cobra entre el 0,6 % y el 0,8 % del importe por cada mes de plazo, con la comisión por delante. Es un precio equivalente a un interés de mercado, presentado como comisión fija. No es gratis; es transparente.
¿Y si una cuota no se paga? La página del producto no publica intereses de demora ni comisión por recibo impagado, y nosotros no los inventamos. Es un dato que hay que pedir en la oficina antes de firmar, junto con el límite de crédito, que tampoco se publica.
La comparación que importa: FIT o Mastercard Crédito
Quien ya es cliente de Unicaja tiene dos tarjetas de crédito con la misma cuota de 44 € y la misma exención por 300 € de uso. La Mastercard Crédito permite pagar a fin de mes sin coste alguno y aplaza con intereses cuando el cliente lo pide; la FIT fracciona siempre, con comisión fija y sin intereses. La elección es de perfil: quien paga a fin de mes no debería tener la FIT, porque pagaría comisión por compras que en la otra le salen gratis; quien fracciona casi todo lo que compra tiene en la FIT un precio conocido de antemano y sin la trampa de la cuota mínima.
Ventajas
- Fraccionamiento a la carta, sin intereses. Cada compra o recibo de 10 € o más se paga en 3, 6, 9 o 12 meses con una comisión fija conocida antes de comprar.
- Primer año sin comisión de emisión ni de mantenimiento, y exención posterior con 300 € de uso al año.
- Activación digital inmediata. Desde la contratación, la tarjeta se añade al wallet —Apple Pay o Google Pay, según la FAQ del banco— y sirve para comprar en tiendas y online y para retirar efectivo, sin esperar al plástico.
- Efectivo y traspasos. Permite retirar efectivo a crédito y traspasar crédito de la tarjeta a la cuenta, con las comisiones del cuadro.
- EURO 6000 Plus, el programa de descuentos en ocio, moda, restaurantes y tecnología.
- Seguro de asistencia en viaje y de accidentes, según la página. El bloque de ventajas de la FIT anuncia ambos seguros, pero el texto nombra a la «Tarjeta Mastercard Crédito» y la nota legal dice que el seguro gratuito se aplica «al titular de la tarjeta Mastercard Crédito Contactless». Los extractos publicados —asistencia en viaje con gastos médicos de 4.507,20 €, equipaje 900 € y responsabilidad civil 90.150 €; accidentes con 100.000 € por fallecimiento o invalidez y reembolso de compras hasta 15.000 €— están emitidos para la Mastercard Crédito, la Visa Classic Crédito y la Visa Business Débito. Antes de contar con ellos en la FIT, pídalo por escrito.
No hay puntos ni cashback, no hay acceso a salas VIP y la página no menciona tarjeta virtual propia (sí wallets) ni Bizum, que es un servicio de la cuenta.
Requisitos
Unicaja publica poco, y la contratación no es del todo digital:
- Ser mayor de edad.
- Ser cliente de Unicaja Banco: la página remite a las oficinas o a un formulario para pedir información, no a una contratación online.
- Concesión sujeta al criterio de la entidad; el banco no publica renta mínima ni límite de crédito.
Puntos fuertes y débiles
A favor:
- Sin intereses ni revolving: el coste es una comisión fija por operación, publicada en una tabla.
- Primer año gratis y exención de los 44 € con solo 300 € de uso anual.
- Uso inmediato en el wallet del móvil.
- Importes pequeños y retiradas de efectivo sin comisión de fraccionamiento, cargados a fin de mes.
- Información clara: comisiones y ejemplos representativos en la propia página, con TAE.
En contra:
- No existe pago a fin de mes gratuito para compras de 10 € o más: la comisión mínima del 2,50 % es el precio normal de usar la tarjeta.
- La TAE del 16,01 % al 16,52 % demuestra que la comisión pesa como un interés de mercado.
- 3,95 % en divisa y 4,50 % (mínimo 4 €) por retirar efectivo.
- Los seguros se anuncian con el nombre de otra tarjeta; conviene confirmarlos.
- Contratación en oficina o por formulario; sin límite, renta ni demora publicados.
Para quién merece la pena (y para quién no)
Merece la pena para el cliente de Unicaja que fracciona de forma habitual —compras grandes, recibos, el seguro del coche— y prefiere saber el precio exacto antes de comprar. Para ese perfil, el 2,50 % a tres meses o el 7,70 % a doce, sin intereses ni sorpresas, es un trato más limpio que cualquier revolving, y la cuota se evita sin esfuerzo.
No merece la pena para quien paga sus compras a fin de mes: cada compra de 10 € o más le costaría al menos un 2,50 % que en la Mastercard Crédito del mismo banco no pagaría. Tampoco para quien viaja fuera del euro con frecuencia, por el 3,95 % de cambio, ni para quien retira efectivo a crédito. Y no es una tarjeta para quien busca puntos, cashback o salas VIP: no los tiene.
Cómo solicitarla
Se solicita en cualquier oficina de Unicaja o pidiendo información desde la página oficial de la Tarjeta Mastercard FIT, a través del formulario «Más información». Al contratarla, el cliente elige entre la activación digital inmediata —añadiéndola al wallet— y la activación al recibir el plástico, desde la banca digital o con una operación con PIN. Las compras por internet y las operaciones en el extranjero se habilitan en los ajustes de seguridad de la banca digital. Antes de firmar, pida por escrito el límite de crédito, los intereses de demora y la confirmación de los seguros.
Conclusión editorial
La Mastercard FIT de Unicaja es una tarjeta de fraccionamiento honesta y bien explicada. Le damos 3,5 sobre 5. La nota premia el TIN 0 % con comisión publicada, el primer año gratis, la exención fácil de la cuota, la activación inmediata y una página que da ejemplos con TAE; penaliza que no exista pago a fin de mes gratuito para compras de 10 € o más, el 3,95 % en divisa, la ambigüedad de los seguros y la contratación en oficina. Es una buena herramienta para quien fracciona con cabeza y una mala tarjeta de uso diario para quien paga todo a fin de mes: en Unicaja, para eso está la otra.
Análisis actualizado en septiembre de 2026 con las condiciones publicadas por la entidad en la página del producto y en los extractos de sus seguros, y las referencias del Banco de España.