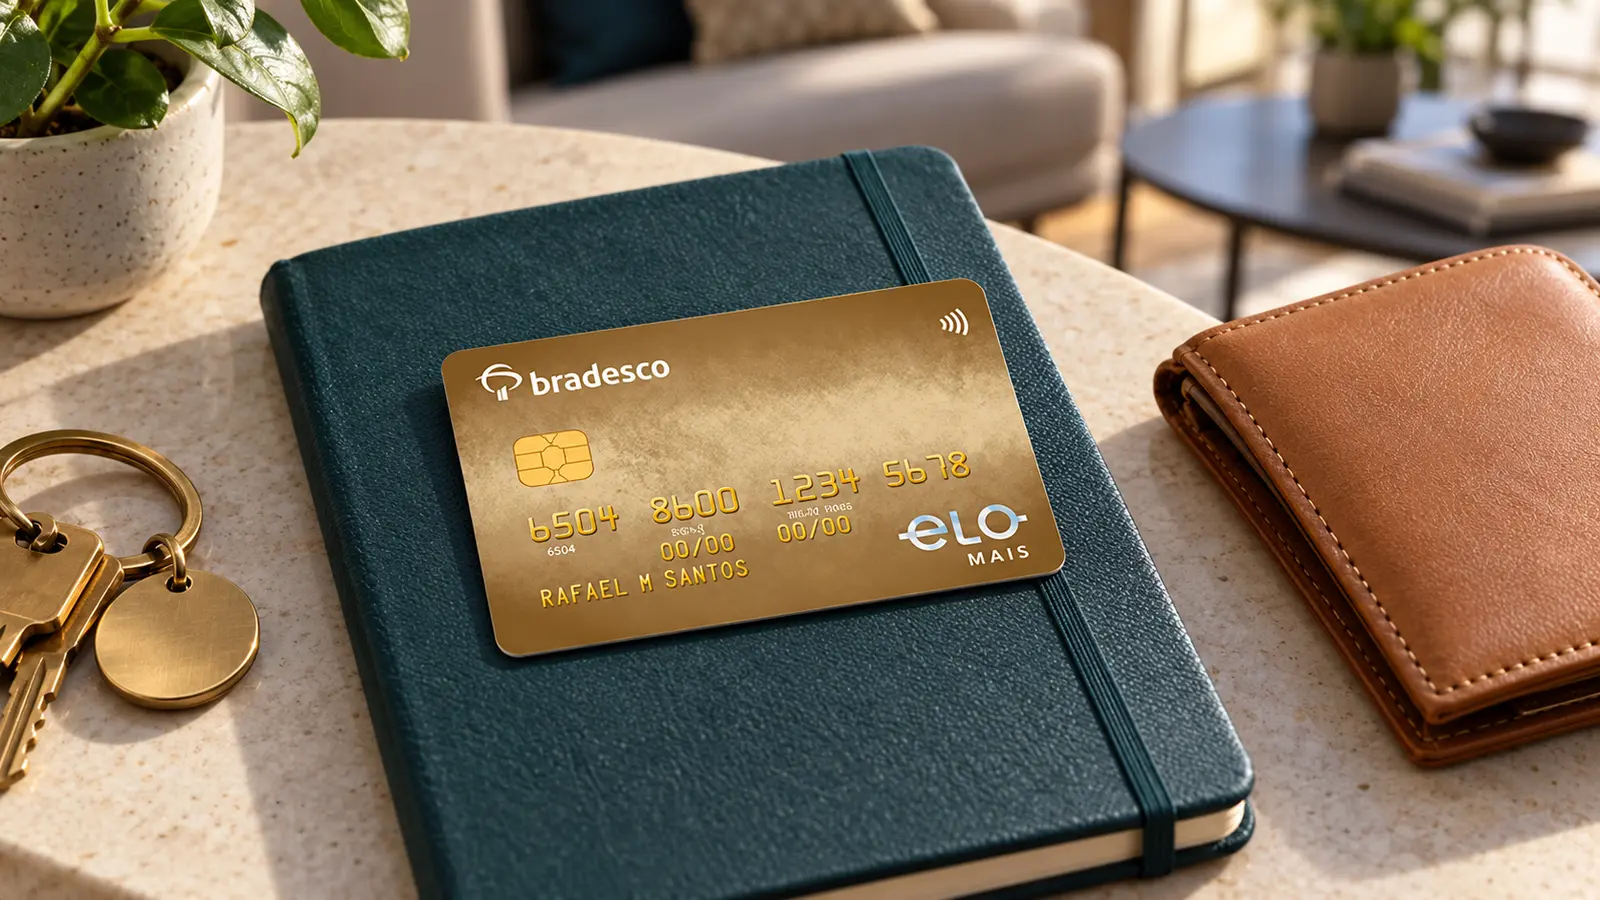
Durante três dias analisámos três cartões de crédito do Bradesco. O Mastercard Black, o Visa Infinite e agora este Elo Mais Internacional. Foi tempo suficiente para perceber uma coisa que não se vê olhando para um cartão de cada vez: o mais caro da gama não é necessariamente o que rende mais por real de anuidade.
Veredicto: é o cartão mais eficiente dos três para quem gasta em dólares, porque entrega metade dos pontos do Visa Infinite por menos de metade do preço.
Nota: 3,7 em 5.
O que é este cartão
O Bradesco Elo Mais Internacional é um cartão de crédito da bandeira Elo com aceitação internacional. Acumula pontos no programa Livelo e vem com o Elo Flex, um sistema em que o titular escolhe quatro benefícios entre categorias de compras, streaming e conectividade, sem pagar nada a mais por isso.
Pode ser pedido por quem não tem conta no Bradesco, o que não é dado adquirido no mercado brasileiro. A proposta fica sujeita a análise de crédito e a critérios de elegibilidade, e é preciso enviar foto da CNH ou do RG.
Convém não confundir este cartão com o CAIXA Elo Mais, que é outro produto, de outro emissor, com outras condições. O nome parecido gera confusão e vale a pena conferir o banco antes de pedir.
Custos reais
A anuidade é de 12 parcelas de R$ 40,00, num total de R$ 480,00 por ano. É assim que o Bradesco a apresenta na página, com uma ressalva que convém ler: o valor é “nesta data”, e o próprio banco remete para outra página para consultar o que se paga nos anos seguintes. Quem contrata deve assumir que o valor pode mudar na renovação.
Para dar escala: o Visa Infinite da mesma casa custa R$ 1.260 por ano, em parcelas de R$ 105. Este custa 38% disso.
Há custos que o Bradesco não publica nesta página e que, por isso, não podemos indicar: a tarifa de saque, a alíquota de IOF aplicável às compras em moeda estrangeira e às operações de crédito, e o custo efetivo total. Quem for usar o cartão no exterior deve pedir a tabela de tarifas antes de viajar, porque é aí que estes valores aparecem.
Uma nota sobre os 40 dias para pagar que a página menciona: aplicam-se ao pagamento de contas — boletos, contas de consumo e tributos — e não são um período de carência geral para as compras. A distinção importa e a página não a faz com todas as letras.
Juros e o custo de não pagar tudo
Aqui há um problema que não é deste cartão, é do emissor: o Bradesco não publica a taxa de juros em lado nenhum da página do produto. Procurámos qualquer percentagem em todo o texto e o resultado foi zero. Não há taxa de rotativo, não há taxa de parcelado, não há CET.
O que a página tem é um link no rodapé, intitulado “Taxa de Juros de Operações de Crédito - BACEN”, que aponta para a série estatística do Banco Central. Ou seja, é o próprio banco que manda o cliente consultar o regulador para saber quanto vai pagar.
Fomos lá. Na apuração mais recente disponível, a da semana iniciada em 5 de outubro de 2026, segmento pessoa física, o Banco Bradesco S.A. aparece com:
- Cartão de crédito rotativo: 13,08% ao mês, o que dá 337,33% ao ano. É a 25.ª taxa mais barata entre 63 instituições.
- Cartão de crédito parcelado: 7,79% ao mês, ou 145,95% ao ano. É a 26.ª mais barata entre 60.
Para dar contexto a esse “meio da tabela”: nessa mesma apuração, a instituição mais barata do país cobra 0,04% ao mês e a mais cara cobra 24,99%. O Bradesco, com 13,08%, fica acima do meio do intervalo, ainda que haja 38 instituições a cobrar mais do que ele.
Duas ressalvas honestas sobre estes números. A primeira é que são taxas da instituição, apuradas pelo Banco Central sobre o conjunto da carteira, e não a taxa contratada deste cartão em particular — a taxa que cada cliente paga depende do seu contrato. A segunda é que ficam a meio da tabela: o Bradesco não é dos mais caros do mercado, mas também não é dos mais baratos.
Posto isto, o que interessa ao leitor é a ordem de grandeza. 337% ao ano é o custo de deixar saldo no rotativo. Nenhum programa de pontos do mundo compensa isso. O cartão tem parcelamento da fatura em até doze prestações fixas, que é sempre melhor do que o rotativo, mas também não é barato a 145,95% ao ano.
Benefícios
A regra de acumulação é simples e está publicada: 1 ponto Livelo por cada US$ 1 gasto, no Brasil e no exterior.
Fomos verificar se a conta bate, e bate. A calculadora da própria página, considerando o dólar a R$ 5,43 — média dos últimos meses, segundo o Bradesco —, mostra aproximadamente 92 pontos para um gasto mensal de R$ 500. E R$ 500 divididos por R$ 5,43 dão 92,08 dólares. A regra anunciada é cumprida.
Essa verificação não é zelo excessivo. No Mastercard Black do mesmo banco, que analisámos há três dias, a página anuncia 1,8 pontos por dólar e a calculadora devolve exatamente metade disso em todas as posições que testámos. Neste cartão e no Visa Infinite, as contas fecham.
Os pontos Livelo podem ser trocados por mais de 800 mil itens, por combustível, por recarga de celular, por créditos Rappi e vouchers Uber, por pagamentos via QR Code nas maquininhas, e — a opção mais útil para quem não quer gerir catálogos — convertidos em dinheiro enviado para qualquer conta bancária, direto no aplicativo.
O Elo Flex permite escolher quatro benefícios entre categorias de compras, streaming e conectividade, sem custo adicional. E o pacote de serviços inclui telemedicina 24 horas com clínico geral e pediatra pelo Einstein Conecta, sem custo adicional; assistência automóvel com socorro mecânico, pane seca, chaveiro e troca de pneus; assistência residencial para consertos e reparos; proteção on-line contra fraude; e 50% de desconto na rede Cinemark, no ingresso, na pipoca e no refrigerante.
Vale a pena olhar para o Elo Flex com atenção, porque é o benefício menos explicado e dos mais úteis. São quatro escolhas dentro de três categorias — compras, streaming e conectividade — e a escolha não custa nada. Na prática, permite ajustar o cartão ao perfil de gasto de cada um em vez de aceitar um pacote fixo que serve a toda a gente e a ninguém em particular. O Bradesco remete os detalhes de cada opção para a página do Elo Flex.
Quanto ao resgate dos pontos, convém reter uma diferença que muitos programas não oferecem. Além do catálogo habitual, a Livelo permite pagar directamente nas maquininhas através de QR Code, e transferir o valor dos pontos para qualquer conta bancária pelo aplicativo. Isso muda a natureza do programa: em vez de obrigar a escolher entre as opções de um catálogo, aproxima-o de um cashback diferido. Para quem não viaja, é esta opção que torna o cartão interessante.
O próprio Bradesco avisa que a disponibilidade e a elegibilidade de cada serviço variam conforme o cartão, o que é uma forma educada de dizer que convém confirmar quais se aplicam ao seu antes de contar com eles.
Requisitos
O Bradesco é explícito num ponto e silencioso em todos os outros.
Explícito: não é preciso ter conta no Bradesco. O banco repete-o duas vezes nas perguntas frequentes. A proposta fica sujeita a análise de crédito e a critérios de elegibilidade, e é preciso enviar foto da CNH ou do RG.
Silencioso: não há renda mínima publicada, não há idade mínima declarada e não há limite de crédito, nem mínimo nem máximo. Para alterar o limite é preciso telefonar para a central de atendimento.
Não vamos preencher esses espaços com estimativas. Quem quiser saber se se qualifica terá de submeter a proposta, que é exatamente o que o banco quer.
Pontos fortes e fracos
A favor: anuidade de R$ 480, bem abaixo dos cartões premium da casa; 1 ponto Livelo por dólar, com a calculadora do banco a confirmar a conta; pontos convertíveis em dinheiro para qualquer conta; Elo Flex com quatro benefícios à escolha sem custo adicional; telemedicina 24 horas incluída; assistência automóvel e residencial; e aceitação de quem não é correntista.
Contra: o banco não publica a taxa de juros em lugar nenhum; o rotativo da instituição está em 337,33% ao ano; a bandeira Elo tem aceitação internacional menor do que Visa ou Mastercard, o que pesa num cartão vendido como internacional; não há renda mínima, idade mínima nem limites publicados; e os 40 dias para pagar valem para contas, não para compras.
Para quem vale a pena (e para quem não)
É aqui que a comparação dos três dias dá fruto. Ponhamos os dois cartões de pontos do Bradesco lado a lado:
- Elo Mais Internacional: R$ 480 por ano, 1 ponto Livelo por dólar.
- Visa Infinite: R$ 1.260 por ano, 2 pontos Livelo por dólar.
O Infinite rende o dobro, mas custa R$ 780 a mais por ano. A pergunta certa não é qual rende mais — é quanto custa cada ponto a mais.
A conta é simples. O ponto extra do Infinite é um ponto por dólar gasto. Ao câmbio de R$ 5,43 que o próprio Bradesco usa, quem gastar R$ 60.000 por ano no cartão ganha cerca de 11.050 pontos extra com o Infinite — e paga R$ 780 por eles, o que dá cerca de 7 centavos por ponto. Quem gastar R$ 120.000 por ano ganha o dobro de pontos extra pelo mesmo R$ 780, o que baixa para cerca de 3,5 centavos por ponto.
Daqui sai uma regra prática: quanto menos se gasta, pior é o negócio de subir para o Infinite. Para gastos moderados, o Elo Mais entrega pontos mais baratos. Para gastos muito altos, o Infinite dilui a anuidade e passa à frente — e aí entram também os benefícios premium que este cartão não tem.
Este cartão vale a pena, portanto, para quem gasta em dólares ou viaja com alguma frequência, quer acumular Livelo sem pagar anuidade de cartão premium, e valoriza as assistências incluídas. A conversão de pontos em dinheiro torna-o útil mesmo para quem não viaja.
Não vale a pena para quem precisa de aceitação internacional máxima, porque a Elo é aceite em menos sítios fora do Brasil do que a Visa e a Mastercard — e isso, num cartão com “Internacional” no nome, é a limitação que mais incomoda. E não vale a pena, como nenhum cartão de pontos vale, para quem não tenha a certeza de pagar a fatura por inteiro: a 337,33% ao ano, os pontos de um ano desaparecem em poucas faturas.
Como pedir
O pedido faz-se na página oficial do cartão no portal de contratação do Bradesco, pelo botão “Peça já o seu”. É preciso ter à mão uma foto da CNH ou do RG. Quem já é correntista pode pedir pelo aplicativo do banco.
Antes de confirmar, peça a tabela de tarifas e as condições do contrato. É o único sítio onde vai encontrar a taxa de juros que lhe será aplicada, a tarifa de saque e o IOF — nenhum dos três está na página do produto.
Conclusão editorial
O Elo Mais Internacional é o cartão mais sensato da gama de pontos do Bradesco, e isso não é um elogio pequeno num mercado onde a anuidade alta costuma ser vendida como sinal de qualidade.
Entrega o que promete — verificámos a calculadora —, cobra menos de metade do cartão premium da casa e inclui assistências que muita gente paga à parte. O que lhe falta é a aceitação da bandeira no estrangeiro e, sobretudo, transparência do emissor sobre o custo do crédito.
Essa falta não é defeito deste produto, é prática da casa. Mas é o leitor que paga a conta de a descobrir tarde, e por isso vale a pena dizê-lo outra vez: antes de assinar, peça por escrito a taxa que lhe vão aplicar.
Análise atualizada em outubro de 2026 com base na informação publicada pelo Bradesco na página do produto e na série de taxas de juros do Banco Central do Brasil, apuração da semana iniciada em 5 de outubro de 2026. As condições podem mudar; confirme sempre junto do emissor antes de contratar.