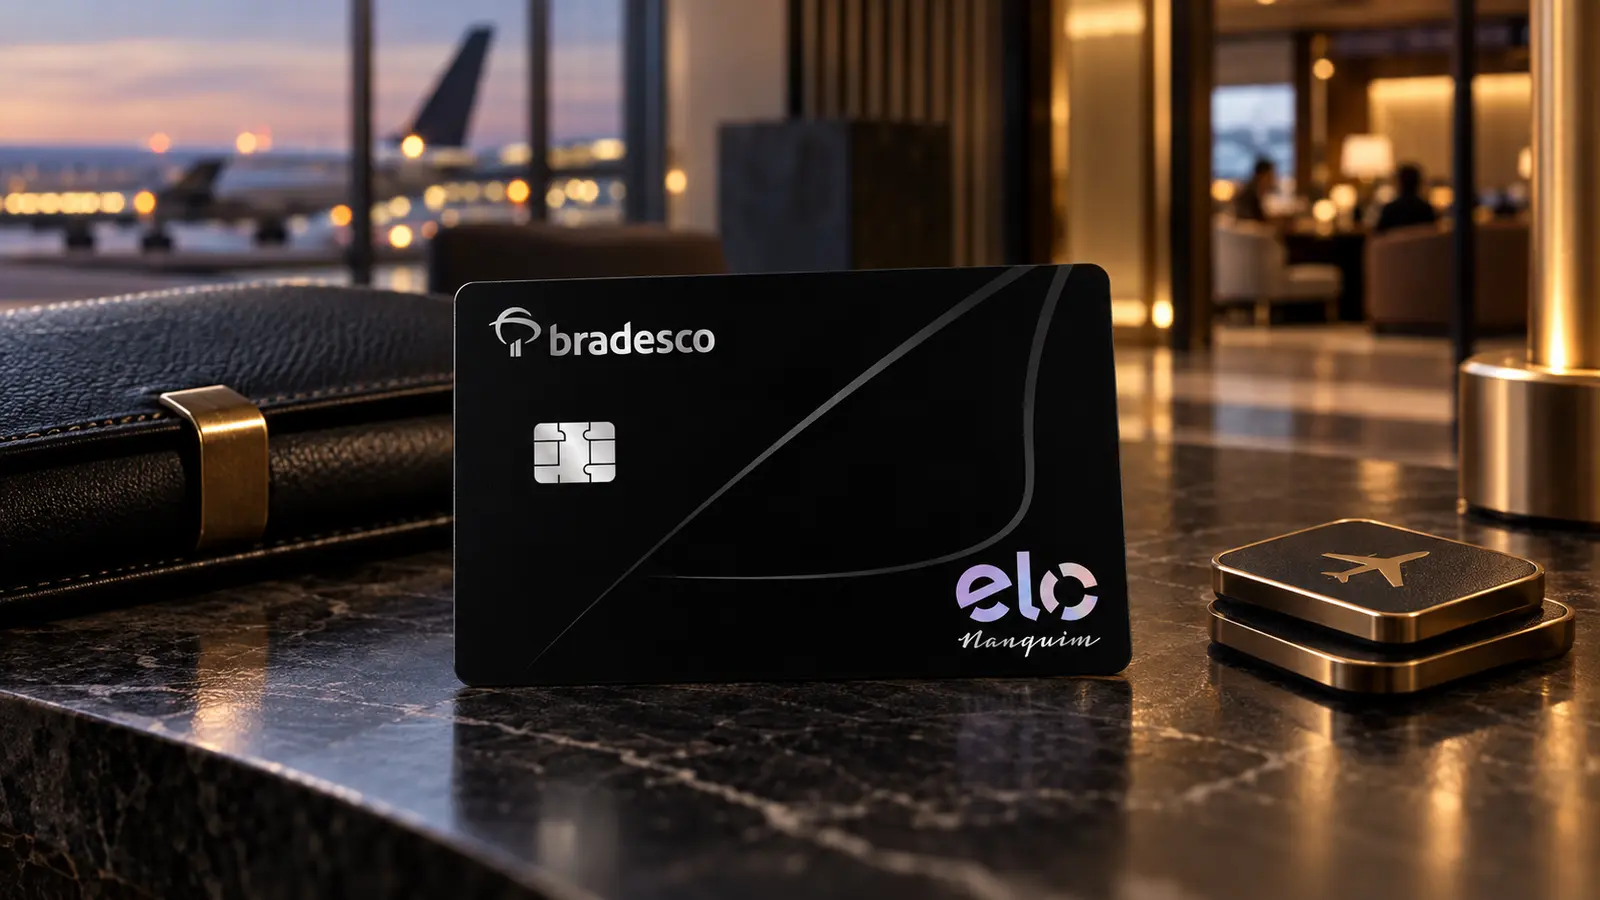
O Bradesco Elo Nanquim é o cartão de topo de linha da bandeira Elo no catálogo do maior banco privado do Brasil, custa R$ 1.428,00 por ano e paga 2,5 pontos Livelo por dólar gasto no exterior. Nosso veredito, em uma frase: é um cartão de acumulação pensado para fatura grande, mas cobra preço de Black entregando apenas dois acessos anuais a sala VIP — e o Bradesco não publica na internet os juros que vai cobrar de você.
O que é este cartão
O emissor é o Banco Bradesco S.A., CNPJ 60.746.948/0001-12, com sede na Cidade de Deus, em Osasco. A bandeira é Elo, e o Nanquim é o degrau mais alto dela — o equivalente de mercado ao Visa Infinite e ao Mastercard Black. A comparação não é nossa: a Tabela Geral de Tarifas Pessoa Física do próprio Bradesco, em vigor desde 17.08.2026, cobra exatamente o mesmo valor pela anuidade do Elo Nanquim e pela do Mastercard Black, R$ 1.428,00 nos dois casos.
Não é preciso ser correntista para pedir. O Bradesco mantém uma página específica de cartões de crédito para clientes não correntistas, e a solicitação do Nanquim é feita pelo portal de vendas do banco. A proposta fica “sujeita a análise de crédito e critérios de elegibilidade do Banco Emissor”, como avisa o rodapé da própria página do produto.
O catálogo do Ibericash já tinha o CAIXA Elo Nanquim, e a chegada do Bradesco permite a comparação mais útil que existe neste segmento: o mesmo degrau da mesma bandeira, em dois emissores, por R$ 828,00 na CAIXA e R$ 1.428,00 no Bradesco. São R$ 600,00 de diferença por ano pelo mesmo nível de cartão, e vale entender o que o Bradesco entrega a mais.
Custos reais
A anuidade é de R$ 1.428,00 e a página do produto a apresenta parcelada em 12 vezes de R$ 119,00, “nesta data”. O parcelamento não é promoção: a observação geral da Tabela Geral de Tarifas diz que “a cobrança de anuidade dos cartões de crédito pode ser parcelada em até 12 vezes”. Para quem quiser comparar dentro da casa, a versão Bradesco Seguros Elo Nanquim custa R$ 1.560,00 por ano na mesma tabela.
As tarifas de serviço do cartão estão todas na mesma tabela, e há boas e más notícias. As boas: a segunda via do cartão com função crédito é isenta, e a avaliação emergencial de crédito — aquela análise feita a pedido do cliente para autorizar uma compra acima do limite — também é isenta, cobrada no máximo uma vez a cada trinta dias quando houver cobrança.
As más ficam nos serviços que muita gente usa sem perceber que são tarifados. Pagar boleto, conta de consumo ou tributo usando a função crédito custa R$ 18,90 por pagamento. Saque em espécie na função crédito custa R$ 18,90 por retirada no Brasil e R$ 25,00 por retirada no exterior — e essas tarifas são apenas o pedágio de entrada: sobre o valor sacado incidem ainda o IOF e os juros do rotativo, contados a partir do próprio saque. Um saque de R$ 500,00 no Brasil começa, portanto, com R$ 18,90 de tarifa, mais imposto, mais juros correndo desde o primeiro dia.
Sobre compras internacionais, o Bradesco não publica spread de câmbio nem tarifa própria na página do Elo Nanquim nem na Tabela Geral de Tarifas. O que existe é a cotação do dólar consultável nos serviços do cartão e o IOF previsto na legislação, cuja alíquota o banco também não reproduz — a tabela de tarifas trata de tarifas, não de tributos. Não afirmamos aqui nenhum percentual de IOF: o valor cobrado é o da lei vigente na data de cada operação.
Juros e o custo de não pagar tudo
Aqui está o problema mais sério deste cartão, e ele não é uma taxa: é a falta dela. O Bradesco não publica na internet os juros dos seus cartões de crédito. A página oficial “Taxas dos cartões de crédito”, dentro dos serviços financeiros do banco, diz literalmente duas coisas: “Conforme determinação do Banco Central, estamos informando as taxas de juros para os cartões de crédito pessoa física” e, logo abaixo, “Consultar agora pelo APP”. Nenhum número. Para saber quanto custa o rotativo de um cartão de R$ 1.428,00 por ano, o cliente precisa instalar o aplicativo do banco — ou já ser cliente.
Existe uma fonte oficial que resta, e é a que usamos: o ranking de taxas de juros que o Banco Central publica com os dados que cada instituição declara. Na apuração iniciada em 09/09/2026, no segmento pessoa física, o Bradesco declarou 13,83% ao mês no cartão de crédito rotativo — o que equivale a 373,13% ao ano — e ocupa a 26ª posição entre 65 instituições. No cartão de crédito parcelado, declarou 8,52% ao mês, ou 166,67% ao ano, na 28ª posição entre 62.
Traduzindo as posições: o Bradesco não está entre os mais caros do mercado, mas também não está entre os mais baratos. Fica na metade de cima da tabela nas duas modalidades, ou seja, acima da mediana. E, para efeito prático, o número que importa é o primeiro: 13,83% ao mês significa que uma fatura de R$ 3.000,00 não paga vira cerca de R$ 3.415,00 no mês seguinte só de juros do rotativo, antes de IOF e demais encargos.
O Custo Efetivo Total não é publicado nem pelo banco nem por essa série do Banco Central, e por isso a ficha o deixa em branco. Os encargos de atraso — multa e juros de mora — também não constam da página do produto: estão no contrato, que o banco não disponibiliza abertamente.
Sobre o prazo para pagar, a página do produto faz uma única menção a prazo: o item “Pagamento de Contas” diz que dá para pagar boletos, contas de consumo e tributos “além de contar com 40 dias para pagar”. Registramos a frase como ela é — refere-se ao pagamento de contas com a função crédito — e não a transformamos em prazo de carência da fatura, porque o Bradesco não publica esse dado. Quem quiser saber a carência do seu ciclo tem de olhar a data de fechamento e a de vencimento do próprio cartão.
Um alívio real: o cartão permite parcelar o saldo da fatura em até 12 parcelas fixas, o que é sempre melhor do que rolar no rotativo — e os números do Banco Central mostram por quê, com 8,52% ao mês no parcelado contra 13,83% no rotativo.
Benefícios
A acumulação é o motivo de existir do Nanquim, e é feita em dólar: 1,8 ponto Livelo por US$ 1,00 gasto no Brasil e 2,5 pontos por US$ 1,00 gasto no exterior. O simulador oficial do banco trabalha com um dólar de R$ 5,43, “sendo uma média dos últimos meses”, e estima aproximadamente 2.302 pontos Livelo por mês para quem gasta R$ 5.000,00. Os pontos trocam-se por passagens aéreas, por mais de 800 mil itens do catálogo — combustível, recarga de celular, RappiCréditos, vouchers de crédito Uber — e também por dinheiro enviado para qualquer conta bancária pelo aplicativo da Livelo. O banco não publica teto de acumulação nem prazo de validade dos pontos nesta página.
O Elo Flex é o diferencial da bandeira e o benefício mais interessante do cartão, porque é o único que o titular controla. Sem custo adicional, escolhe-se entre 10 opções de benefícios nas categorias Vida, Casa, Auto, Pet, Viagem, Conectividade e outras. A mecânica está na página da Elo: “O Elo Flex é sem custo adicional”, cada benefício pode ser trocado depois de 90 dias se não estiver sendo usado, e “cada benefício pode ser alterado novamente um ano após a primeira utilização”. Nenhum cartão Visa ou Mastercard do nosso comparador oferece algo equivalente.
Nas salas VIP está a maior fraqueza. São 2 acessos gratuitos por ano pelo Priority Pass, com ativação em prioritypass.com. Dois. Num cartão de R$ 1.428,00 por ano, isso dá uma ida e uma volta de uma única viagem internacional. Há cartões no comparador, com anuidade menor, que oferecem acesso ilimitado.
O restante do pacote é sólido e padrão da faixa: concierge do Bradesco Cartões; seguro viagem gratuito, com coberturas e assistência para despesas médicas, odontológicas e hospitalares “inclusive em pandemias”; garantia estendida que dobra a garantia original do fabricante em até 12 meses, desde que o bilhete de seguro seja emitido antes da compra; assistência automóvel 24 horas por dia, 7 dias por semana, com socorro mecânico, pane seca, chaveiro e troca de pneus; assistência residencial para consertos e emergências; 50% de desconto em ingresso, pipoca e refrigerante na rede Cinemark; programa Use Elo; e proteção on-line contra fraude.
Precisamos, porém, apontar duas incoerências da página oficial, porque afetam o que o leitor pode esperar. A primeira: logo depois de anunciar o Priority Pass, a mesma página oferece “2 acessos gratuitos no ano às salas VIP do programa Mastercard Airport Experiences fornecido por Lounge Key”. Mastercard Airport Experiences é um programa da Mastercard e não pode valer num cartão da bandeira Elo. A segunda: o link do seguro viagem gratuito desta página, brades.co/infinite-seguro-viagem, termina na página de benefícios da Visa. Não existe, para o Elo Nanquim, apólice, condições gerais ou valores de cobertura publicados — e é por isso que nomeamos o seguro sem afirmar nenhum capital coberto. Registramos as duas divergências sem resolvê-las.
Do lado dos serviços, o cartão oferece saque em moeda local no Brasil e no exterior conforme o limite de saque, parcelamento da fatura em até 12 parcelas fixas, limite emergencial para compras acima do limite, escolha da melhor data de pagamento, restabelecimento de limite e carteira digital — Google Pay, Samsung Pay ou Apple Pay — que, segundo o banco, pode ser usada assim que a proposta for aprovada, para correntistas pessoa física, pelo aplicativo do Bradesco.
Requisitos
A proposta é sujeita a análise de crédito e aos critérios de elegibilidade do banco emissor. Não é preciso ser correntista: existe página própria de cartões para clientes não correntistas do Bradesco.
O que o banco não publica é praticamente tudo o que o candidato gostaria de saber antes de pedir: não há renda mínima divulgada, não há idade mínima informada, não há limite de crédito mínimo nem máximo na página do produto. Para adicionar o cartão à carteira digital é preciso ser correntista pessoa física e fazê-lo pelo aplicativo do banco — quem não é correntista fica sem essa facilidade.
Pontos fortes e fracos
A favor: a acumulação é em dólar e não em real, o que favorece fatura alta e gasto no exterior; os pontos Livelo podem virar dinheiro em qualquer conta bancária, e não só passagens; o Elo Flex deixa o titular montar o próprio pacote de benefícios sem custo adicional; a garantia estendida dobra a garantia do fabricante em até 12 meses; a segunda via do cartão e a avaliação emergencial de crédito são isentas; e o cartão pode ser pedido por quem não é cliente do banco.
Contra: R$ 1.428,00 por ano para 2 acessos anuais a sala VIP é caro em comparação com o que o mercado oferece na mesma faixa; o Bradesco não publica as taxas de juros no site e manda consultar pelo aplicativo; nos dados declarados ao Banco Central, o rotativo está em 13,83% ao mês, na 26ª posição entre 65 instituições; a página do produto anuncia um programa de sala VIP da Mastercard em um cartão Elo; o link do seguro viagem abre a página da Visa e não há apólice publicada; e pagar contas ou sacar com o cartão custa R$ 18,90 por operação no Brasil.
Para quem vale a pena (e para quem não)
Vale para quem gasta alto e gasta fora. A diferença entre 1,8 e 2,5 pontos por dólar só se transforma em dinheiro de verdade em fatura grande, e é nesse perfil que a anuidade de R$ 1.428,00 se dilui. Vale também para quem já é cliente Bradesco e quer concentrar relacionamento e benefícios no banco, e para quem gosta de montar o próprio pacote — o Elo Flex é, honestamente, o melhor motivo para escolher um Nanquim em vez de um Visa ou Mastercard de preço equivalente.
Não vale se a sala VIP é o motivo da compra: dois acessos por ano não sustentam a anuidade, e há alternativas melhores no comparador por menos dinheiro. Não vale para quem precisa conhecer a taxa do rotativo antes de assinar, porque o Bradesco não a publica no site. Não vale para quem usa o cartão para pagar contas e boletos, pela tarifa de R$ 18,90 por pagamento. E não vale para quem gasta pouco por mês: sem volume, a anuidade não se amortiza em pontos.
Como pedir
O pedido é feito na página oficial do produto, em soliciteseucartao.bradesco. Antes de assinar, faça duas coisas. Primeiro, baixe a Tabela Geral de Tarifas Pessoa Física no site do banco e confira a linha “Anuidade - cartão diferenciado Elo Nanquim”, que é onde o valor está oficialmente fixado. Segundo, abra o aplicativo ou pergunte ao gerente qual é a taxa do rotativo e do parcelado do seu cartão, e compare com o que o banco declarou ao Banco Central: 13,83% ao mês no rotativo e 8,52% no parcelado, na apuração de 09/09/2026. Se o número que lhe apresentarem for diferente, peça a explicação por escrito.
Conclusão editorial
O Bradesco Elo Nanquim é um bom cartão de acumulação com um pacote de viagem abaixo do seu preço. Damos 3 em 5. A nota premia a pontuação em dólar, a conversão dos pontos Livelo em dinheiro, o Elo Flex com 10 benefícios à escolha e troca livre, a garantia estendida sem custo e as isenções de segunda via e de avaliação emergencial. Penaliza os R$ 1.428,00 anuais por apenas dois acessos a sala VIP, a decisão do banco de não publicar as taxas de juros na internet, a posição acima da mediana no ranking do Banco Central, as tarifas de R$ 18,90 em pagamentos e saques, e uma página de produto que anuncia benefícios de outras bandeiras e aponta o seguro para o site da Visa.
Dito de forma simples: se você gasta muito, viaja pouco e quer pontos que valham dinheiro, o Nanquim entrega. Se você quer um cartão de viagem de topo de linha, compare antes com o CAIXA Elo Nanquim, que custa R$ 600,00 menos por ano, e com os Visa Infinite e Mastercard Black do próprio comparador.
Análise atualizada em setembro de 2026 com base na página oficial do produto, na Tabela Geral de Tarifas Pessoa Física do Bradesco em vigor desde 17.08.2026, na página oficial do Elo Flex e na série de taxas de juros por instituição do Banco Central do Brasil, apuração iniciada em 09/09/2026.