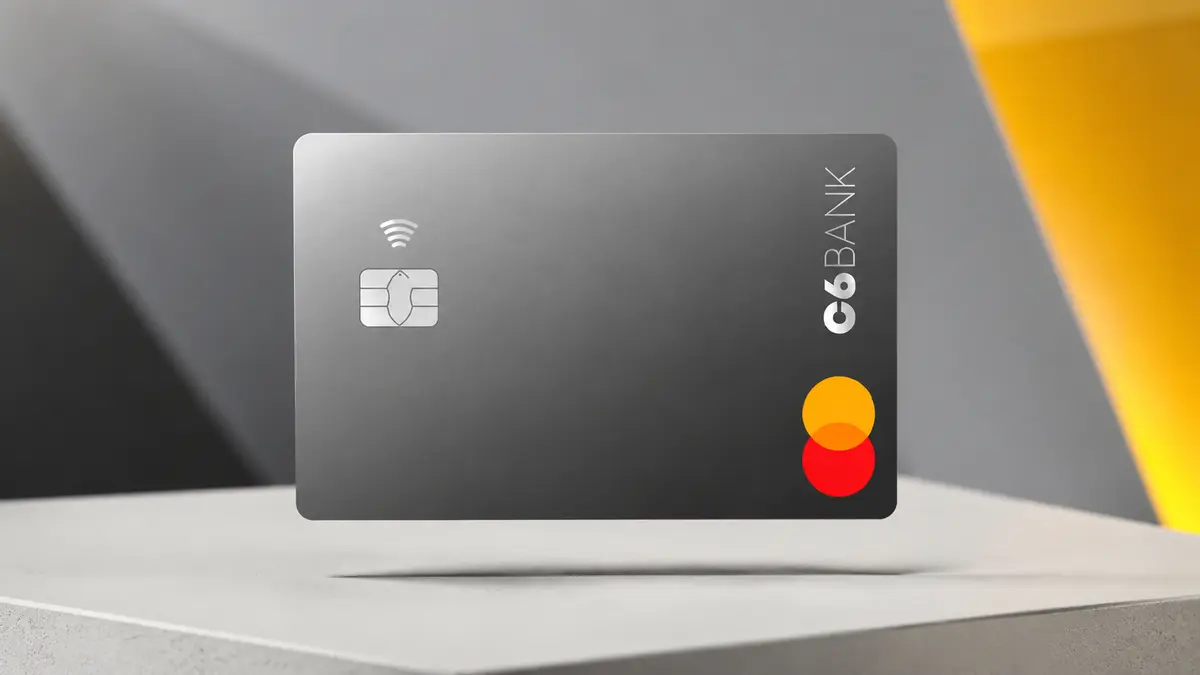
O C6 Bank Mastercard é o cartão de entrada do C6 Bank: totalmente digital, sem anuidade, sem tarifa mensal e sem exigência de renda mínima publicada pelo emissor. Ele entrega bem o básico — função múltipla no mesmo app, cartão virtual, carteiras digitais, Pix no crédito e pontos que não expiram. Cobra caro quando você escorrega: o rotativo é de 16,49% ao mês. Nosso veredito em uma frase: é um ótimo primeiro cartão ou cartão reserva, mas um cartão de recompensas fraco.
O que é este cartão
O C6 Bank Mastercard é o cartão de crédito padrão do C6 Bank, banco digital brasileiro, emitido na bandeira Mastercard e classificado na categoria Standard. Não existe agência física, papelada nem visita ao gerente: a solicitação, a análise, o acompanhamento da fatura e o bloqueio do cartão acontecem inteiramente pelo aplicativo.
O posicionamento é claro e o C6 não tenta disfarçá-lo: este é o cartão de porta de entrada. Ele existe para trazer o cliente para dentro da conta digital gratuita e, com o tempo, subir de degrau até as versões superiores da casa. Por isso ele concentra tudo o que não custa nada ao banco — cartão múltiplo (crédito e débito na mesma peça), cartão virtual ilimitado dentro do app, pagamento por aproximação, Apple Pay, Google Pay e Samsung Pay — e deixa de fora tudo o que custa: sala VIP em aeroporto e seguro viagem automático são exclusividade das versões C6 Black e C6 Carbon, e não estão neste cartão.
Todo titular entra automaticamente no C6 Átomos, o programa de pontos da casa, cuja característica mais interessante é que os pontos não têm prazo de validade. O acúmulo, porém, é modesto no plano gratuito, e voltamos a esse ponto adiante. Em nossa avaliação editorial, o cartão fica em 3,8 de 5: nota alta pela ausência total de custo fixo e pelo acesso amplo, puxada para baixo pelo retorno pequeno e pelos encargos elevados de crédito rotativo.
Anuidade e custos reais
Aqui está o melhor argumento do cartão, e ele é legítimo. A anuidade é de R$ 0 — no primeiro ano e nos seguintes — e não existe condição de gasto mínimo para manter a gratuidade. Isso é diferente do modelo de isenção por gasto, muito comum no mercado brasileiro, em que o cartão é gratuito apenas se você gastar X reais por mês e volta a cobrar quando você viaja, fica doente ou simplesmente gasta menos. No C6 Mastercard não há esse jogo: também não há tarifa mensal de manutenção. Se você deixar o cartão parado na gaveta um ano inteiro, ele não gera custo algum.
Isso não significa que o cartão seja imune a cobranças. Ele apenas troca a anuidade por tarifas de evento — você paga quando usa determinados serviços. A segunda via do cartão com função débito ou múltiplo custa R$ 25,00 em caso de perda, roubo, furto ou danificação (a primeira via é gratuita). O saque na função crédito custa R$ 6,50 por operação, e essa tarifa é a menor parte do problema: sobre o valor sacado incidem ainda os juros de financiamento e o IOF, o que faz do saque no crédito uma das piores decisões financeiras disponíveis no cartão. Compras internacionais têm IOF de 3,5% sobre o valor. E a C6 Tag, o dispositivo de pedágio, é opcional e paga: R$ 25 de emissão mais R$ 5 por mês por tag — ou seja, R$ 85 no primeiro ano se você aderir a uma tag, o que na prática reintroduz um custo fixo num cartão que se vende como sem custo fixo.
| Custo | Valor |
|---|---|
| Anuidade | R$ 0, sem condição de gasto mínimo |
| Anuidade no primeiro ano | R$ 0 |
| Tarifa mensal de manutenção | R$ 0 |
| Primeira via do cartão | Gratuita |
| Segunda via (função débito ou múltiplo) | R$ 25,00 por emissão, em caso de perda, roubo, furto ou danificação |
| Saque na função crédito | R$ 6,50 por saque, mais os juros de financiamento e o IOF |
| Compras internacionais | IOF de 3,5% sobre o valor da compra |
| Atraso no pagamento da fatura | Multa de 2% mais os juros do rotativo sobre o saldo devedor |
| C6 Tag de pedágio (opcional) | R$ 25 de emissão mais R$ 5 por mês, por tag |
| CET (Custo Efetivo Total) do rotativo | Não publicado pelo emissor |
O prazo entre a compra e o vencimento chega a até 40 dias, contando a compra feita logo depois do fechamento da fatura. Esse é o único crédito realmente gratuito do cartão — e é o único que recomendamos usar.
Juros do rotativo, parcelamento e CET
O crédito rotativo é a modalidade mais cara do crédito brasileiro, sem concorrência. Você entra nele automaticamente sempre que paga qualquer valor entre o mínimo e o total da fatura: o saldo que sobra é financiado até o próximo vencimento, e a taxa é de outro patamar em relação a qualquer empréstimo pessoal, consignado ou financiamento.
| Modalidade | Ao mês | Ao ano |
|---|---|---|
| Crédito rotativo | 16,49% | 524,38% |
| Parcelamento da fatura | 5,54% | 91,01% |
Um exemplo concreto ajuda a enxergar o tamanho da conta. Suponha uma fatura de R$ 1.000 que você deixa no rotativo por 30 dias. Os juros somam R$ 164,90. Sobre a operação incide ainda o IOF: 0,38% fixo, ou R$ 3,80, mais a parcela diária de 0,0082% ao dia sobre o saldo devedor, que em 30 dias dá cerca de R$ 2,46. No fim do mês você deve aproximadamente R$ 1.171,16 — R$ 171,16 de encargos por um mês de atraso em mil reais.
Projetado para doze meses, o efeito dos juros compostos é devastador: os mesmos R$ 1.000 virariam cerca de R$ 6.243,80. Não chegam a tanto por um motivo legal: desde janeiro de 2024, a Lei 14.690/2023 limita os encargos totais do rotativo ao valor original da dívida. Na prática, aqueles R$ 1.000 não podem gerar mais de R$ 1.000 em encargos, encerrando a conta em R$ 2.000. Atenção ao que a lei faz e ao que ela não faz: ela impede que a bola de neve cresça indefinidamente, mas não reduz a taxa mensal anunciada. Dobrar a dívida continua sendo um péssimo negócio.
O parcelamento da fatura, a 5,54% ao mês, é bem menos brutal, embora ainda caro. Parcelar R$ 1.000 em doze vezes gera prestações de aproximadamente R$ 116,29, totalizando cerca de R$ 1.395 — perto de R$ 395 de juros. É a saída correta para quem já caiu no rotativo, e a orientação prática é migrar imediatamente. Uma ressalva importante: o C6 Bank não publica o CET (Custo Efetivo Total) anual do rotativo deste cartão, e por isso não apresentamos esse número. O CET é o indicador que reúne juros, IOF e tarifas na mesma conta e é sempre maior que a taxa de juros isolada. Ele deve constar na sua fatura e no contrato — confira ali antes de aceitar qualquer parcelamento.
Benefícios principais
O programa C6 Átomos é o principal benefício de recompensa e também a maior fonte de mal-entendidos. Duas coisas são verdadeiras ao mesmo tempo: os pontos não expiram, o que é raro e genuinamente bom para quem acumula devagar; e o acúmulo no plano gratuito é baixo, na casa de 0,05 ponto por real gasto. Os Átomos podem ser resgatados em cashback creditado na conta, em milhas ou em produtos. Aqui vai o alerta editorial que nenhum material promocional faz: o valor em reais de cada Átomo não é publicado de forma que permita cálculo, e por isso não é possível afirmar qual é o percentual de retorno efetivo deste cartão. Quem quiser comparar com um cartão de cashback direto precisa conferir a tabela de resgate dentro do aplicativo antes de decidir.
O restante do pacote é de infraestrutura, não de recompensa — e é competente. O cartão é múltiplo: crédito e débito na mesma peça física, com cartão virtual gerado no app para compras online, o que reduz bastante o risco de clonagem em sites desconhecidos. Funciona por aproximação e está habilitado em Apple Pay, Google Pay e Samsung Pay, então dá para deixar o plástico em casa. Há Pix no crédito, recurso útil em emergências, mas que deve ser tratado exatamente como o que é: uma operação de crédito, com juros e encargos próprios que você precisa confirmar no aplicativo antes de usar — não é um Pix comum.
Do lado dos seguros, é preciso ser direto: não há seguro viagem incluído no cartão padrão. Esse benefício existe apenas nas versões C6 Black e C6 Carbon. Também não há acesso a salas VIP em aeroportos. O que existe é o Mastercard Surpreenda, programa da bandeira com descontos e experiências, que funciona como um bônus simpático e não como um motivo para escolher o cartão. Quem depende de proteção em viagem terá de contratar um seguro à parte.
Requisitos para pedir
Os requisitos formais são poucos e o processo é integralmente digital. É preciso ter no mínimo 18 anos, CPF válido e regularizado, residir no Brasil e ter e-mail e telefone válidos para cadastro e autenticação. Não há exigência de conta prévia em outro banco nem de comprovante de renda em papel.
Sobre renda mínima, um esclarecimento necessário: o C6 Bank não publica um valor de renda mínima para este cartão. Isso não é o mesmo que aprovação garantida. A decisão sai de uma análise de crédito individual, que costuma considerar score, histórico de pagamentos, eventuais restrições no SPC e no Serasa, relacionamento com o banco e a renda que você informa ou comprova. Quem tem histórico curto ou nome restrito pode ser recusado, e quem é aprovado pode receber um limite bem menor do que esperava.
| Requisito | Condição |
|---|---|
| Idade mínima | 18 anos |
| Renda mínima | Não publicada pelo emissor; aprovação depende de análise de crédito individual |
| Documentação | CPF válido e regularizado |
| Residência | Brasil |
| Contato | E-mail e número de telefone válidos |
| Limite de crédito inicial | A partir de R$ 50, definido na análise |
Aquele piso de R$ 50 merece destaque, porque é o ponto que mais gera frustração. O limite inicial pode ser realmente simbólico. Ele tende a subir com uso e pagamento em dia, mas não há prazo nem garantia. Relatos de mercado indicam limites iniciais que costumam ficar bem abaixo de R$ 2.500 neste cartão de entrada; como o emissor não publica teto, trate qualquer número como estimativa, não como promessa.
Pontos fortes e fracos
O ponto forte incontestável é a estrutura de custo fixo: zero anuidade, zero tarifa mensal, zero condição de gasto mínimo. Num mercado em que a isenção quase sempre vem amarrada a metas de consumo, ter um cartão que simplesmente não cobra tem valor real — sobretudo como cartão secundário, guardado para emergências ou para separar despesas. Os pontos que não expiram são o segundo mérito legítimo: quem gasta pouco pode acumular ao longo de anos sem ver o saldo evaporar em dezembro. E a experiência digital é sólida: cartão virtual, aproximação, três carteiras digitais e controle completo pelo aplicativo.
Os pontos fracos são igualmente concretos. O acúmulo de 0,05 ponto por real no plano gratuito é baixo, e sem transparência sobre o valor do ponto fica impossível calcular o retorno — um cartão de cashback simples pode render mais e com menos esforço. O rotativo a 16,49% ao mês está em linha com o mercado brasileiro, o que é uma constatação e não um elogio: continua sendo caro o suficiente para transformar um deslize em problema. A ausência de seguro viagem e de sala VIP é coerente com a categoria, mas elimina o cartão da lista de quem viaja. O limite inicial a partir de R$ 50 pode inviabilizar o uso prático. E o saque na função crédito, a R$ 6,50 mais juros e IOF, é uma armadilha cara que deve ser simplesmente ignorada.
Para quem vale a pena (e para quem não)
Vale a pena para quem está começando. Pense em alguém de 19 anos, primeiro emprego, que gasta cerca de R$ 800 por mês e quer construir histórico de crédito sem pagar por isso. Este cartão foi desenhado para esse perfil: sem custo fixo, aprovação por análise individual sem exigência de renda mínima publicada, tudo pelo celular. Se o limite inicial vier baixo, o caminho é usar e pagar a fatura integralmente todo mês até ele subir. Nesse cenário, o cartão faz exatamente o que promete.
Vale a pena como cartão reserva. Quem já tem um cartão principal e quer um segundo para assinaturas, compras online com cartão virtual ou emergências encontra aqui uma opção que não cobra nada por existir. Como ele não tem meta de gasto, pode passar meses sem uso sem gerar cobrança — algo que cartões com isenção condicionada não permitem.
Não vale a pena para quem gasta muito e quer retorno. Quem coloca R$ 3.000 por mês no cartão está deixando dinheiro na mesa com um acúmulo de 0,05 ponto por real. Nesse volume, faz mais sentido comparar cartões de cashback com percentual declarado ou programas de milhas com pontuação por dólar, mesmo que cobrem anuidade — a conta costuma virar a favor do cartão pago. Também não vale para quem viaja com frequência: sem seguro viagem e sem sala VIP, este cartão não compete.
Não vale a pena para quem usa o rotativo. Este é o alerta mais importante do texto, e ele não é específico deste cartão. Se você costuma pagar o mínimo da fatura, nenhum cartão de crédito no Brasil é bom negócio — a 16,49% ao mês, o custo dos encargos supera qualquer benefício de pontos em poucas semanas. A prioridade nesse caso é sair do rotativo, migrando para parcelamento a 5,54% ao mês ou, melhor ainda, para uma linha de crédito mais barata fora do cartão.
Como pedir
O pedido é feito inteiramente pelo canal digital do C6 Bank, sem agência e sem envio de documentos em papel. O caminho oficial é a página de cartão de crédito do banco, em c6bank.com.br/cartao-de-credito, de onde você é direcionado à abertura da conta digital — no C6, o cartão vem vinculado à conta, então os dois processos acontecem juntos. Você informa CPF, dados pessoais, endereço, e-mail e telefone, passa por uma verificação de identidade com selfie e documento e aguarda a análise de crédito.
Três recomendações práticas antes de solicitar. Primeira: peça sempre pelo site ou aplicativo oficial do emissor. Links recebidos por SMS ou WhatsApp oferecendo aprovação garantida são uma das fraudes mais comuns no país. Segunda: confira as condições vigentes na própria página do C6 Bank no momento do pedido — taxas, tarifas e regras de pontuação mudam, e nenhuma análise substitui a tabela oficial de tarifas do emissor. Terceira: se o limite aprovado vier baixo demais para o seu uso, não faça vários pedidos seguidos em bancos diferentes; consultas repetidas em curto intervalo pesam contra você na análise.
Leia também: C6 Bank Mastercard: quanto o cartão “sem anuidade” custa por ano em cada perfil de uso
Conclusão editorial
O C6 Bank Mastercard é honesto no que se propõe a ser, e o problema começa quando alguém espera dele o que ele não é. Como cartão de entrada, cumpre: custo fixo zero de verdade, sem letras miúdas de gasto mínimo, acesso amplo sem renda mínima publicada, boa infraestrutura digital e pontos que não vencem. É uma das opções mais razoáveis do mercado para um primeiro cartão ou para um segundo cartão de emergência.
Como cartão de recompensas, decepciona. O acúmulo de 0,05 ponto por real no plano gratuito é baixo e, sem transparência sobre o valor do ponto, o retorno efetivo não pode sequer ser calculado — o que, por si só, já é uma crítica. Some a isso a ausência de seguro viagem, a falta de sala VIP e um limite inicial que pode começar em R$ 50, e fica claro que este não é um cartão para gastador nem para viajante. Nossa nota é 3,8 de 5: bom no que entrega de graça, limitado em tudo o que exige mais do emissor. Use-o pagando a fatura integralmente todo mês e ele será um bom cartão. Use-o no rotativo, a 16,49% ao mês, e ele será caro como qualquer outro.
Análise atualizada em agosto de 2026 com base nas condições publicadas pelo emissor e nas taxas divulgadas pelo Banco Central.