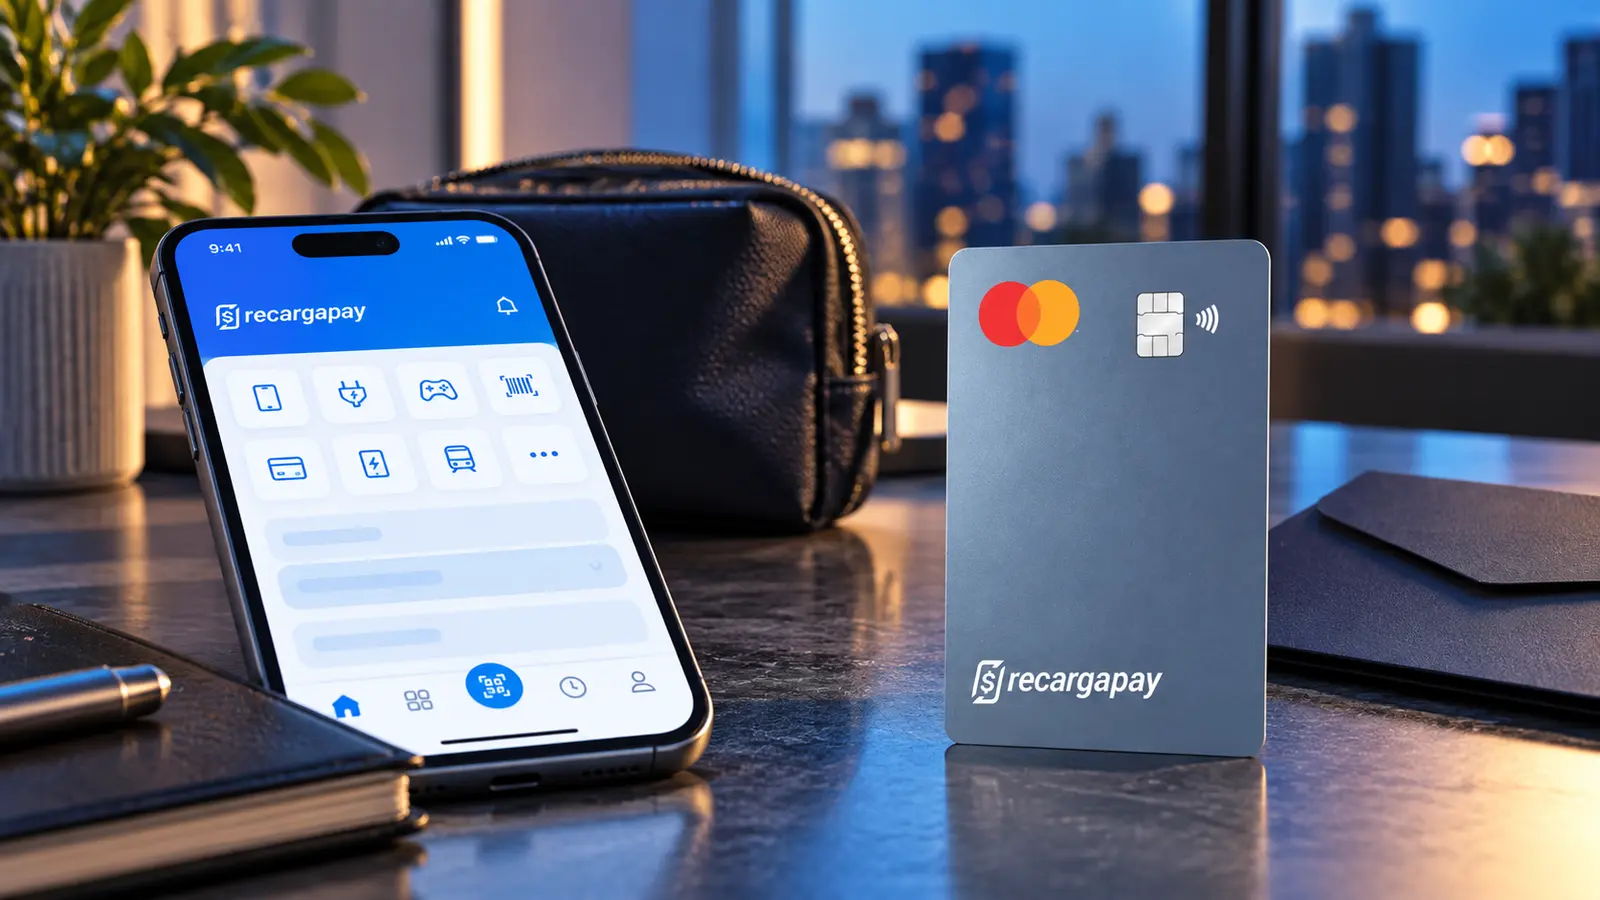
O Cartão RecargaPay Platinum devolve 0,8% em tudo o que você compra, tem limite inicial de até R$ 10 mil e não cobra anuidade nos meses em que você gasta mais de R$ 1.000. Nosso veredito, em uma frase: o cashback é dos mais simples e honestos do mercado brasileiro, mas é o único cartão deste comparador em que não existe nenhuma fonte pública — nem da emissora, nem do Banco Central — que diga quanto custa atrasar a fatura.
O que é este cartão
A emissora é a RecargaPay Instituição de Pagamento Ltda., CNPJ 11.275.560/0001-75, com sede na Avenida Brigadeiro Faria Lima, em São Paulo. O rodapé do próprio site define o que ela é: “uma Instituição de Pagamento conforme normas do Banco Central, emissora de moeda eletrônica que gerencia contas de pagamento do tipo pré-paga e pós-paga”. Guarde essa frase, porque ela explica tudo o que vem depois.
O Platinum é o degrau do meio da família de cartões da RecargaPay. Abaixo dele está o Limite Garantido, que funciona com depósito de garantia; acima, o Titan Black. Os três já estão neste comparador. A bandeira é Mastercard e a categoria é Platinum, com os benefícios que a bandeira dá a essa faixa.
Há um detalhe de acesso que distingue este cartão de quase todos os outros: não se pede. A resposta oficial da RecargaPay é direta: “É necessário ter conta ativa no RecargaPay e receber o convite para contratar o cartão direto pelo aplicativo. Quanto mais usar, mais chance de conseguir.” Ou seja, você não solicita o Platinum — você é convidado a tê-lo depois de usar o app. A empresa acrescenta que a análise é “baseada em comportamento financeiro e não apenas em renda declarada”, o que é uma porta aberta para quem não tem comprovação de renda formal e, ao mesmo tempo, significa que não há critério objetivo publicado para saber se você se qualifica.
Custos reais
A anuidade merece atenção porque a página a apresenta de duas formas diferentes, e só uma delas é completa.
No bloco de destaques, em letra grande, lê-se “Sem anuidade”. Logo abaixo, em letra pequena, a condição: “Nas faturas acima de R$ 1.000”. Nas perguntas frequentes, a RecargaPay é precisa: “O RecargaPay Platinum oferece anuidade de 12x R$14,90, gratuita se você gastar acima de R$1.000/mês.” As duas afirmações são compatíveis, mas a primeira sozinha engana.
Então o número real é este: a anuidade é de R$ 14,90 por mês, o que dá R$ 178,80 por ano no nosso cálculo — a RecargaPay só publica o valor parcelado —, e ela cai nos meses em que o gasto passa de mil reais. A isenção é mensal, não anual: se você gastar R$ 1.500 em março e R$ 600 em abril, paga a parcela de abril. Para um cartão Platinum, mil reais por mês é um patamar baixo, e quem usa o cartão como principal provavelmente nunca paga nada. Quem o usa pouco paga quase sempre — e aí os R$ 14,90 mensais comem mais do que os 0,8% devolvem, porque 0,8% de R$ 600 são R$ 4,80.
O resto dos custos é, simplesmente, desconhecido. A RecargaPay não publica tarifa de saque, não publica custo de segunda via, não publica spread de câmbio e não publica taxa sobre compras internacionais — e o cartão é internacional, diz a página: “Peça seu cartão internacional com cashback, benefícios exclusivos e seguros.” Fizemos a varredura de todos os links da página do produto procurando termos, contrato ou tabela de tarifas: zero resultados. Não há documento ligado onde esses valores constem.
Juros e o custo de não pagar tudo
Este é o problema sério deste cartão, e não é uma taxa alta: é a ausência completa de taxas publicadas.
A RecargaPay não divulga a taxa do rotativo, não divulga a do parcelado, não divulga o Custo Efetivo Total, não divulga multa e não divulga juros de mora. Nem na página do produto, nem em nenhum documento ligado a ela.
E aqui entra a frase do rodapé que pedimos para guardar. Por ser Instituição de Pagamento, e não banco, a RecargaPay não entra na estatística de taxas de juros por instituição que o Banco Central publica — aquela que nos permitiu, em outras fichas, dizer com fonte oficial quanto cobra o Bradesco, a CAIXA ou o Banco do Brasil. Conferimos na apuração mais recente disponível, iniciada em 09/09/2026: o ranking do cartão de crédito rotativo lista 65 instituições e o do parcelado lista 62. A RecargaPay não está em nenhuma das duas.
Resultado: não existe hoje nenhuma fonte, nem da empresa nem do regulador, que diga quanto custa deixar de pagar a fatura deste cartão. Por isso os campos de juros desta ficha estão em branco. Não é descuido nosso — é ausência de fonte, e preenchê-los com estimativa seria inventar um número que o leitor poderia usar para tomar uma decisão de crédito. É o mesmo tratamento que demos ao Cartão RecargaPay Limite Garantido.
O que a RecargaPay publica sobre atraso é uma consequência diferente, e vale conhecer: “Pagamentos em atraso não geram cashback.” Ou seja, quem atrasa paga encargos desconhecidos e perde o único retorno do cartão no período.
Do lado positivo, o débito automático da fatura está disponível e pode ser ativado quando o cliente quiser — num cartão cujas taxas de atraso são uma caixa-preta, ativar o débito automático deixa de ser conveniência e passa a ser proteção.
Benefícios
O cashback é o motivo de existir deste cartão e é bem construído. São 0,8% em todas as compras, sem categorias, sem mês promocional e sem teto anunciado. A mecânica está nas perguntas frequentes: o valor é “creditado direto na sua conta RecargaPay ao realizar o pagamento da fatura do cartão”, e fica “no saldo do seu cartão, com rendimento automático de 110% do CDI”.
Esse segundo detalhe é genuinamente incomum no mercado brasileiro. Em quase todos os programas de cashback, o dinheiro devolvido fica parado até ser usado. Aqui ele rende enquanto espera, a 110% do CDI, o que é melhor do que a poupança e melhor do que a maioria das contas digitais. Para quem acumula cashback ao longo do ano antes de usar, isso vale alguns reais a mais.
A condição, já dita, é pagar em dia: “Para receber, é simples: mantenha sua fatura em dia. Pagamentos em atraso não geram cashback.”
Em paralelo ao cashback corre o Mastercard Surpreenda, que é programa da bandeira e não da RecargaPay. A regra é generosa no acesso: “Cada compra com seu cartão RecargaPay vale ponto, independentemente do valor.” Os pontos trocam-se por produtos, descontos e serviços em parceiros, depois do cadastro no app ou site da Mastercard.
Os seguros também são da bandeira: seguro médico para viagens, que a página diz estender-se à família; MasterSeguro de Automóveis, para veículos alugados; proteção em compras; e concierge 24 horas, com assistência para viagens e restaurantes. Precisamos ser claros sobre o que isso significa nesta ficha: a RecargaPay não publica capital, cobertura, carência nem apólice de nenhum deles. Nomeamos os benefícios porque a emissora os anuncia, e não atribuímos nenhum valor porque ela não os divulga. Antes de contar com o seguro de viagem para uma viagem de verdade, peça as condições gerais.
No uso diário: pagamento por aproximação com NFC, no cartão físico ou na carteira digital do celular — a página fala em “carteira digital” sem nomear Apple Pay ou Google Pay —, limite inicial pré-aprovado de até R$ 10 mil para clientes com bom histórico no app, e o Pix com cartão de crédito, que é o produto de assinatura da casa e aparece na própria página.
Requisitos
O requisito é ter conta ativa no RecargaPay e receber o convite pelo aplicativo. Não existe pedido aberto, não existe formulário público e a empresa diz que “quanto mais usar, mais chance de conseguir”.
A RecargaPay não publica renda mínima para este cartão. Vale um esclarecimento, porque a própria página pode confundir: nas perguntas frequentes há uma explicação genérica sobre cartões Platinum do mercado que menciona renda “geralmente a partir de R$6 mil dependendo do banco” e investimentos “entre R$50 mil e R$250 mil”. Esses números são uma descrição do mercado em geral, não os requisitos da RecargaPay — e a empresa diz o contrário sobre si mesma, que analisa comportamento e não renda declarada. Não usamos esses valores nesta ficha e você também não deveria usá-los para se avaliar.
Também não há idade mínima publicada, nem limite mínimo, nem prazo de carência da fatura divulgado.
Pontos fortes e fracos
A favor: 0,8% em tudo, sem categorias e sem teto anunciado; o cashback rende 110% do CDI enquanto fica no saldo, o que nenhum outro cartão deste comparador oferece; a anuidade cai para quem gasta mais de R$ 1.000 por mês, patamar baixo para a categoria; os benefícios da bandeira Mastercard Platinum incluem seguro médico de viagem, MasterSeguro de Automóveis e concierge 24 horas; a análise por comportamento no app abre a porta a quem não tem renda formal comprovada; e há NFC, carteira digital e débito automático.
Contra: nenhuma taxa de juros publicada, em nenhuma fonte, nem da empresa nem do Banco Central; o destaque “Sem anuidade” esconde na letra pequena que a isenção depende de gastar R$ 1.000 por mês; atrasar cancela o cashback do período; o cartão é só por convite, sem critério objetivo publicado; os seguros são citados sem um único número; e não há sala VIP nem programa de pontos próprio.
Para quem vale a pena (e para quem não)
Vale a pena para quem já usa o app do RecargaPay no dia a dia e gasta mais de R$ 1.000 por mês no cartão. Nesse perfil, a anuidade é zero, os 0,8% são retorno líquido em cada compra, e o cashback ainda rende 110% do CDI até ser usado. É, nessas condições, um dos melhores cartões sem anuidade efetiva do mercado brasileiro.
Vale a pena também para quem não tem comprovação de renda formal mas tem histórico consistente de uso do app — o critério da RecargaPay é o comportamento, e esse é um caminho real de acesso a um cartão Platinum para quem seria recusado em banco tradicional.
Não vale a pena para quem gasta menos de R$ 1.000 por mês: a R$ 14,90 mensais de anuidade contra 0,8% de devolução, a conta só fecha a favor acima de aproximadamente R$ 1.860 de gasto no mês, e abaixo de mil reais a anuidade é cobrada de todo modo.
E não vale a pena — aqui sem meias palavras — para quem precisa conhecer a taxa do rotativo antes de assinar. Se existe a possibilidade de você não pagar a fatura integral algum mês, este cartão pede que você aceite uma taxa que não pode consultar em lugar nenhum. Nesse caso, escolha um emissor que publique as suas taxas, ou que pelo menos as declare ao Banco Central.
Como pedir
Não há como pedir pela internet: o caminho é instalar e usar o app do RecargaPay e esperar o convite. A página oficial do produto está em recargapay.com.br. Quando o convite chegar, faça duas coisas antes de aceitar. Pergunte, pelo próprio atendimento do app, qual é a taxa do rotativo, a do parcelado, a multa por atraso e o Custo Efetivo Total, e guarde a resposta por escrito — você tem direito a essa informação antes de contratar. E peça as condições gerais dos seguros da bandeira, com capitais e carências, porque sem elas o seguro médico de viagem é só um nome numa lista.
Conclusão editorial
O RecargaPay Platinum é um bom cartão de cashback com uma lacuna grande de transparência. Damos 3 em 5. A nota premia os 0,8% em todas as compras sem categorias nem teto, o rendimento de 110% do CDI sobre o cashback acumulado, a isenção de anuidade a partir de R$ 1.000 de gasto mensal, os benefícios da bandeira Mastercard Platinum e uma análise de crédito que olha comportamento em vez de renda declarada. Penaliza a ausência total de taxas de juros publicadas, agravada pelo fato de a emissora não constar da estatística do Banco Central; o destaque “Sem anuidade” com a condição em letra pequena; a perda do cashback em caso de atraso; os seguros sem nenhum valor divulgado; e um acesso por convite sem critério público.
Dito de forma simples: se você já é do app, gasta mais de mil reais por mês e paga a fatura integral, aceite o convite — é cashback simples e bom. Se há chance de você rolar a fatura, exija as taxas por escrito antes de assinar. Um cartão que não publica quanto cobra pelo crédito está pedindo confiança no lugar de informação.
Análise atualizada em outubro de 2026 com base na página oficial do produto e nas suas perguntas frequentes, nas informações legais do rodapé do site do emissor e na série oficial de taxas de juros por instituição do Banco Central do Brasil, apuração iniciada em 09/09/2026, na qual a RecargaPay não consta.