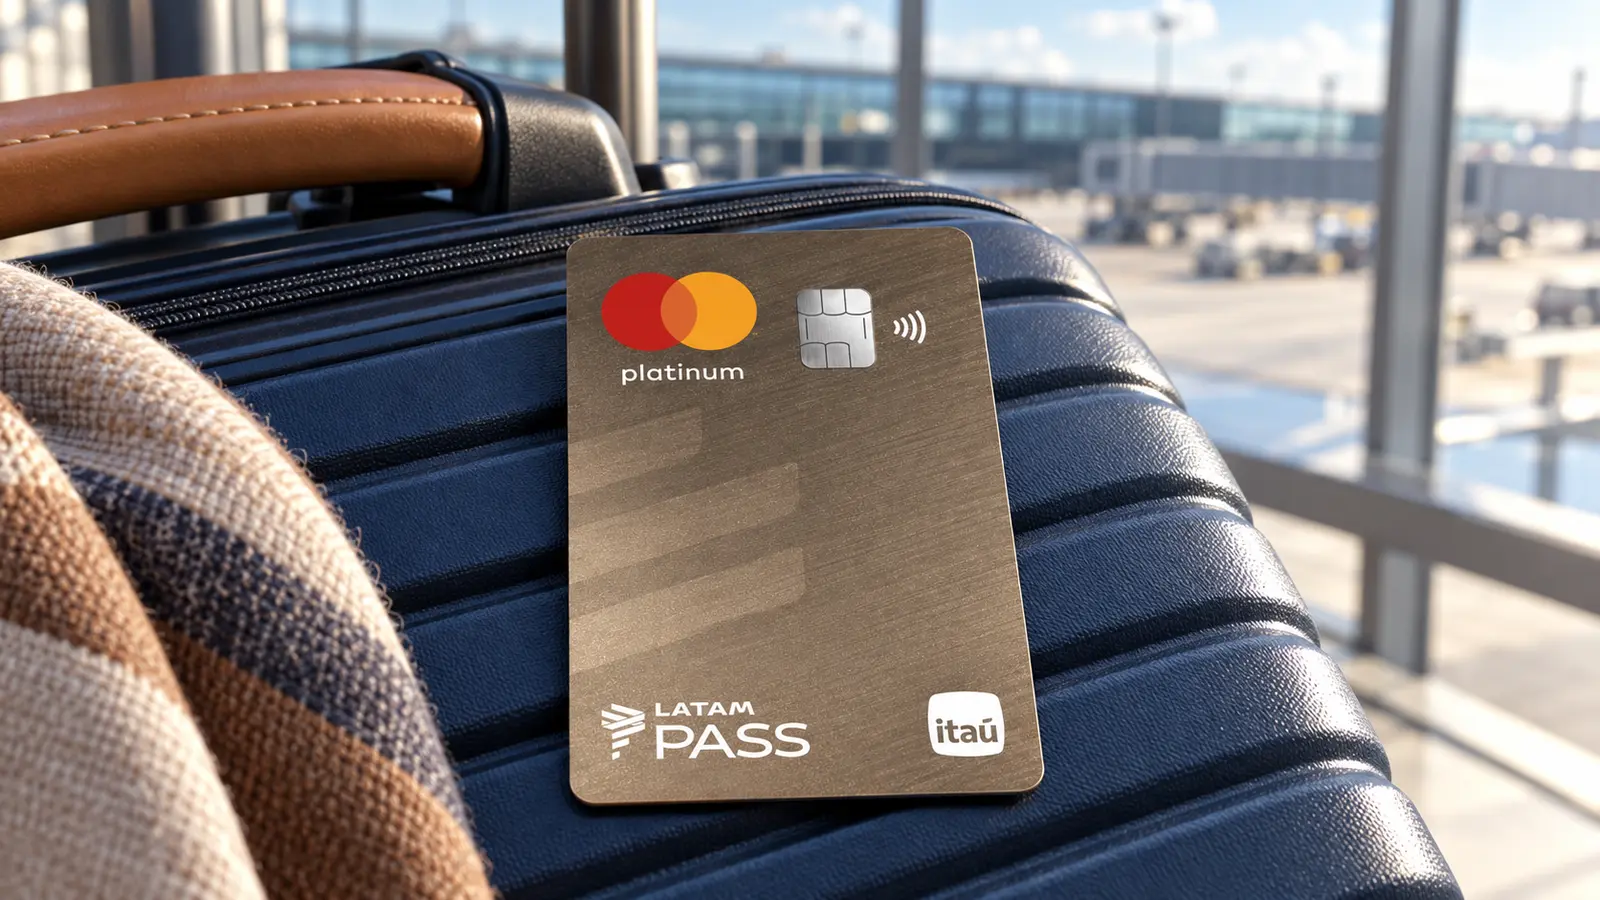
Nos últimos dias analisámos três cartões do Bradesco e todos acumulavam um ponto por dólar gasto. É a régua comum do mercado brasileiro. O LATAM Pass Itaú Mastercard Platinum acumula dois.
Esse é o argumento inteiro do cartão, e quase tudo o resto é detalhe. Veredicto: é o cartão certo para quem voa pela LATAM e gasta pelo menos R$ 2.000 por mês, porque dobra a taxa de acumulação do mercado sem cobrar a anuidade de um Black — mas a mensalidade só desaparece de verdade a quem gastar R$ 48.000 por ano.
Nota: 4,1 em 5.
O que é este cartão
O LATAM Pass Itaú Mastercard Platinum é o degrau intermédio da família que o Itaú emite em parceria com a companhia aérea LATAM. Abaixo está o cartão de entrada; acima, o LATAM Pass Itaú Mastercard Black, que já analisámos aqui e que custa R$ 1.356 por ano.
A mecânica é a de qualquer cartão de milhas: cada compra converte-se em pontos LATAM Pass, e os pontos trocam-se por passagens, upgrades ou produtos no Shopping LATAM Pass. A diferença está na taxa de conversão. O Itaú publica-a na própria página: dois pontos a cada dólar gasto em compras.
Há um segundo tipo de milha que interessa a quem voa muito e que raramente é explicado. Além dos pontos que se trocam por bilhetes, o cartão dá milhas qualificáveis — as que contam para subir de categoria no programa. São até 5.000 por ano, à razão de dois pontos qualificáveis por cada dez milhas acumuladas no LATAM Pass. Não é muito, mas é um acelerador para quem já voa.
O cartão é Mastercard. A página tem um selector de bandeira, o que significa que existe versão noutra rede; esta análise é a da Mastercard, que é a do endereço consultado e a que o próprio Itaú nomeia nas perguntas frequentes.
Custos reais
A mensalidade cheia é de R$ 66,50, o que dá R$ 798,00 por ano.
Mas o Itaú não cobra isso a toda a gente, e a regra está publicada com números exactos nas perguntas frequentes da página. Quem mantiver um gasto de R$ 4.000,00 por fatura não paga nada. Quem gastar a partir de R$ 2.000,00 paga metade. Abaixo de R$ 2.000,00 por fatura, a parcela é cobrada integralmente.
Convém fazer a conta de cabeça, porque é ela que decide. Para não pagar a mensalidade é preciso gastar R$ 48.000 por ano no cartão. É sessenta vezes o valor da anuidade que se está a evitar. Para pagar metade, R$ 24.000 por ano.
Há uma precisão útil na letra pequena: em compras parceladas, só a parcela lançada na fatura conta para o gasto do mês. Quem comprar uma passagem de R$ 6.000 em dez vezes não está a somar R$ 6.000 ao gasto daquele mês, mas R$ 600.
Isso corta nos dois sentidos. Ajuda quem parcela, porque dilui uma compra grande por vários meses e pode manter o patamar da isenção durante quase um ano. Prejudica quem conta com uma compra isolada para atingir os R$ 4.000 de uma vez: se a parcelar, só R$ 600 contam naquele mês.
O Itaú não publica, nesta página, a tarifa de saque, a alíquota de IOF aplicável às compras em moeda estrangeira e às operações de crédito, nem o custo efetivo total. A tabela geral de tarifas existe e está ligada a partir da página, mas é um ficheiro de onze megabytes que não responde a pedidos fora do navegador. Quem for usar o cartão no exterior deve pedir esses valores por escrito antes de viajar.
Juros e o custo de não pagar tudo
O Itaú não publica a taxa de juros deste cartão em lado nenhum do site. Nem na página do produto, nem nas perguntas frequentes, nem nos documentos ligados a partir dela — contrato, tabela de tarifas, regulamento do programa de recompensa, regulamento dos benefícios aéreos.
É o mesmo comportamento que já encontrámos no Bradesco, e a solução é a mesma: a série de taxas de juros diárias do Banco Central do Brasil, que todas as instituições são obrigadas a reportar.
Na apuração da semana iniciada a 5 de outubro de 2026, o Itaú Unibanco Holding cobrava 14,38% ao mês no crédito rotativo do cartão, o que dá 401,50% ao ano. Era a 27.ª taxa mais barata entre 63 instituições. No parcelado, 9,69% ao mês e 203,52% ao ano, na 39.ª posição entre 60.
Estas são taxas da instituição, não deste cartão em particular — o Banco Central publica por instituição e por modalidade, não por produto. Mas são o melhor indicador público disponível, e dão uma referência comparativa que o leitor não tem de outra forma.
A comparação que interessa é com o Bradesco, apurado na mesma semana: 13,08% ao mês no rotativo e 7,79% no parcelado. Ou seja, o Itaú é mais caro nos dois casos. Quem use o rotativo paga, no Itaú, 1,3 pontos percentuais a mais por mês — o que, composto ao longo de um ano, é a diferença entre 337% e 401%.
A leitura prática é dura e simples: um cartão de milhas só faz sentido para quem paga a fatura inteira todos os meses. A 401,50% ao ano, nenhum programa de pontos do mundo compensa o rotativo. Dois pontos por dólar valem alguma coisa; 401% ao ano apaga isso num mês.
Benefícios
O bónus de entrada é a parte mais generosa do pacote: 16 mil milhas bónus para quem mantiver o gasto de R$ 4.000,00 por fatura nas três primeiras faturas. O Itaú esclarece que conta a média das três, ou seja, basta somar R$ 12 mil no conjunto — R$ 3 mil na primeira, R$ 4 mil na segunda e R$ 5 mil na terceira chega perfeitamente.
Há condições. A bonificação vale só para o titular e só no primeiro ano, não valendo em renovações, downgrade ou upgrade, e esta é a regra para cartões aprovados depois de 15 de julho de 2025. As milhas são concedidas mediante o pagamento integral e dentro do prazo das três primeiras faturas, em até 60 dias após o pagamento da terceira.
Depois há os benefícios aéreos, que são o que distingue esta família. Três trechos de cortesia para upgrade de cabine na América do Sul e um trecho fora dela. Parcelamento de passagens da LATAM Airlines em até 10 vezes sem juros. Trinta por cento de desconto na compra de milhas LATAM Pass e dez por cento de desconto em resgates no Shopping LATAM Pass.
Na parte de bandeira, o Itaú remete para os benefícios Mastercard — assistência em viagem, garantia estendida e compra protegida — sem publicar os valores segurados nesta página.
No dia a dia há duas comodidades que o banco documenta nas perguntas frequentes e que merecem menção porque nem todos os emissores as dão. A primeira é o cartão virtual: pode ser criado a qualquer momento pelo aplicativo, na opção Cartões, e tanto pode ser recorrente — para assinaturas — como temporário, para uma compra única num site em que não se confia. A segunda é que o cartão pode ser adicionado às três carteiras digitais principais: Apple Pay, Samsung Pay e Google Pay.
Uma nota sobre a validade das milhas, que é onde muita gente perde pontos sem perceber. As milhas valem 36 meses enquanto o cartão estiver a ser usado. Se o cartão ficar 12 meses seguidos sem uso, ou for cancelado, a validade cai para 24 meses.
E uma advertência com data. A página anuncia que participantes do Clube LATAM Pass acumulam mais 50% de pontos por dólar, mas acrescenta que a campanha é “válida entre 01/02/2026 até 31/10/2026”. Quem ler esta análise depois do fim de outubro de 2026 deve assumir que o extra já não está em vigor, salvo renovação anunciada pelo banco. A regra base — dois pontos por dólar — é que é permanente.
Requisitos
Não é preciso ter conta corrente no Itaú. As perguntas frequentes da página são explícitas: o cartão de crédito pode ser contratado em separado de uma conta. É uma diferença relevante face a bancos que obrigam ao pacote.
O pedido fica sujeito a análise de crédito, como é regra.
O Itaú não publica renda mínima, idade mínima nem limite de crédito para este cartão. Procurou-se na página e nos documentos ligados a partir dela e não constam — e por isso esta análise não os inventa. Quem quiser saber a renda exigida tem de pedir ao banco.
Pontos fortes e fracos
A favor: dois pontos LATAM Pass por dólar, o dobro da régua comum do mercado. Mensalidade grátis a partir de R$ 4.000 por fatura e metade a partir de R$ 2.000. Dezasseis mil milhas bónus na entrada, com uma meta exigente mas clara. Três upgrades de cabine na América do Sul e um fora. Passagens da LATAM em dez vezes sem juros. Desconto de 30% na compra de milhas. Cartão virtual recorrente ou temporário pelo aplicativo. E não exige conta corrente.
Contra: R$ 798 por ano de mensalidade cheia, e um limiar de isenção que exige gastar sessenta vezes esse valor. Quem gasta menos de R$ 2.000 por fatura paga tudo. O banco não publica a taxa de juros do cartão. O rotativo da instituição é mais caro do que o do principal concorrente. As milhas caducam em 24 meses se o cartão ficar um ano sem uso. E o bónus de 50% do Clube é uma campanha com data de fim.
Para quem vale a pena (e para quem não)
Vale a pena para quem voa pela LATAM com regularidade e gasta pelo menos R$ 2.000 por mês no cartão. Nesse patamar a mensalidade cai para metade e os dois pontos por dólar começam a compor.
Vale muito a pena para quem gasta R$ 4.000 por mês: a mensalidade desaparece e o cartão passa a acumular milhas de graça, com os upgrades e o parcelamento de passagens por cima.
Não vale a pena para quem gasta menos de R$ 2.000 por fatura. A esse nível paga-se R$ 798 por ano para acumular pouco mais de 4.800 pontos anuais, assumindo o dólar na casa dos cinco reais — e a conta não fecha.
Não vale a pena, em circunstância nenhuma, para quem usa o rotativo. E para quem voa mesmo muito, a pergunta certa não é se este cartão compensa, mas se compensa mais do que o Black da mesma família, que custa R$ 1.356 por ano e tem acesso a salas VIP.
Como pedir
O pedido faz-se na própria página do produto: insere-se o CPF e segue-se o processo. Não é preciso ser correntista.
Antes de avançar vale a pena abrir os dois regulamentos que o Itaú disponibiliza na mesma página — o do programa de recompensa LATAM Pass e o dos benefícios aéreos — porque é lá que estão as regras de acumulação, de expiração e de uso dos upgrades. E, como o banco não publica juros, convém pedir por escrito a taxa que vai ser aplicada antes de assinar.
A página oficial é itau.com.br/cartoes/escolha/g/latam-pass-mastercard-platinum.
Conclusão editorial
Há uma diferença de desenho entre este cartão e outro que analisámos hoje, do outro lado do Atlântico, e ela diz mais sobre a indústria do que qualquer tabela.
Em Espanha, o Ibercaja perdoa a comissão anual da sua Visa Dual a quem financiar mil euros por semestre — ou seja, premia quem se endivida. Aqui, o Itaú perdoa a mensalidade a quem gastar R$ 4.000 por fatura — ou seja, premia quem compra. São dois modelos de negócio diferentes: um ganha com juros, o outro ganha com a taxa de intercâmbio das compras.
O modelo do Itaú é o mais saudável dos dois para o cliente, e é justo dizê-lo. Mas tem o seu próprio problema: o limiar está alto o suficiente para que a maior parte dos titulares nunca lá chegue e pague os R$ 798 na mesma.
A pergunta que resolve a decisão é uma só, e pode ser respondida esta noite com a fatura do mês passado na mão: quanto é que gastou no cartão? Se foi mais de R$ 4.000, este cartão é grátis e dá o dobro dos pontos. Se foi menos de R$ 2.000, está a pagar R$ 798 por ano por milhas que não vai acumular depressa o suficiente para justificar.
Análise atualizada em outubro de 2026 com base na informação publicada pelo Itaú Unibanco na página do produto e na série de taxas de juros do Banco Central do Brasil, apuração da semana iniciada em 5 de outubro de 2026. As condições podem mudar; confirme sempre junto do emissor antes de contratar.