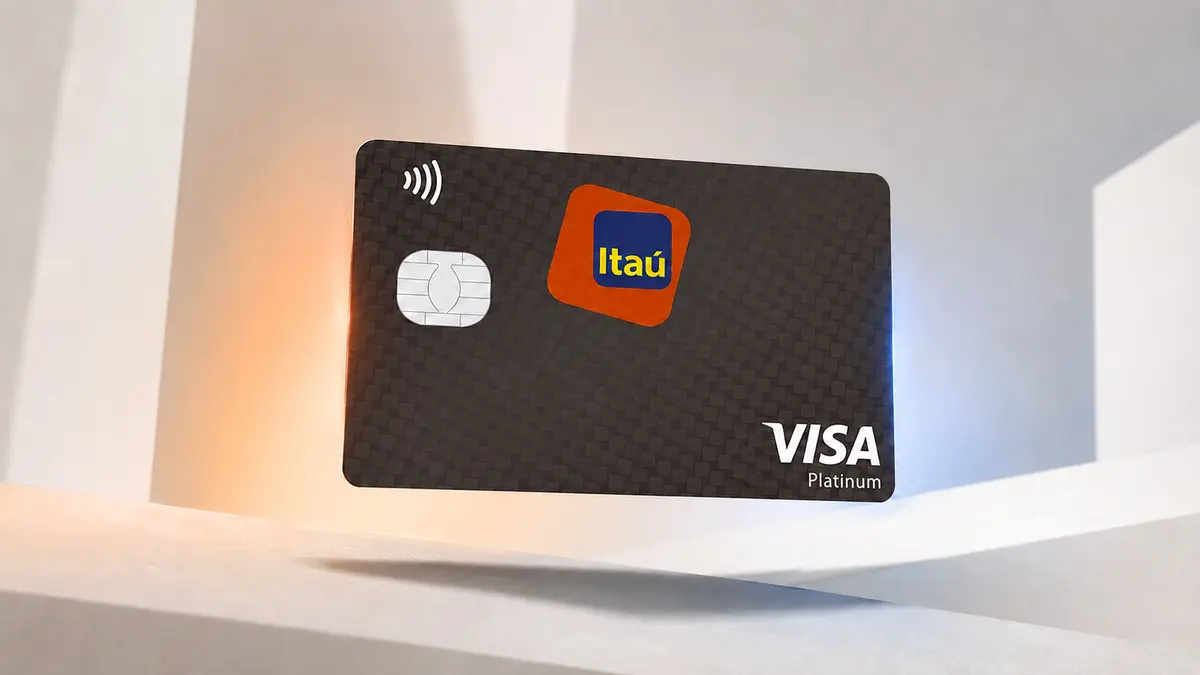
O Itaú Visa Platinum — que aparece no site do banco como Itaucard Click Visa Platinum — é um cartão de anuidade zero, com pontos iupp, Pix no crédito pelo aplicativo e o pacote de seguros da bandeira Visa. Ele foi desenhado para quem quer um Platinum sem custo fixo mensal e usa o cartão como meio de pagamento do dia a dia, não como linha de crédito. Nosso veredito em uma frase: vale a pena para quem paga a fatura integral todo mês, e é um mau negócio para quem encosta no rotativo.
O que é este cartão
O emissor é o Itaú Unibanco, maior banco privado do país, e a bandeira é Visa. A categoria declarada é Platinum, mas convém tratar esse rótulo com o ceticismo que ele merece: no Brasil, "Platinum" virou muito mais um nome comercial do que uma garantia de benefício. O que define este cartão não é a categoria, e sim a combinação de anuidade zero com um programa de pontos de conversão modesta.
Na prática, é um cartão de uso corrente: tem aproximação (contactless), cartão virtual para compras online, funciona com Apple Pay e Google Pay e permite Pix no crédito pelo app do Itaú. Segundo a descrição oficial do produto, aceita parcelamento em até 12 vezes sem juros nas lojas que oferecem essa condição — característica do mercado brasileiro, e não vantagem exclusiva deste cartão.
O programa de pontos é o iupp, do próprio Itaú, que acumula 1 ponto por R$ 1 gasto, com validade de 36 meses. A idade mínima para pedir é 18 anos. O posicionamento, portanto, é claro: um cartão de entrada na faixa Platinum, sem custo de manutenção, para quem quer sair de um cartão básico sem passar a pagar anuidade por isso.
Anuidade e custos reais
A anuidade é R$ 0, inclusive no primeiro ano, e não há mensalidade. Esse é o argumento central do produto e ele se sustenta — mas com uma ressalva importante que a própria ficha do cartão registra: a versão com programa de pontos cobra anuidade caso o cliente não atinja um gasto mínimo. Nem o valor dessa anuidade nem o valor do gasto mínimo estão publicados nos dados que auditamos. Se a proposta que você receber mencionar pontos iupp com condição de gasto, peça o valor por escrito antes de assinar.
Anuidade zero, além disso, não significa cartão sem custo. Os custos deste cartão aparecem quando você usa crédito de verdade: saque, compra internacional, atraso e parcelamento. O saque na função crédito é caro — R$ 18 no Brasil e R$ 25 no exterior, sempre com IOF por cima e com juros de rotativo contados desde o primeiro dia. Compra em moeda estrangeira paga IOF de 3,38% mais o spread da bandeira Visa, um percentual que a Visa aplica sobre a conversão cambial e que não é divulgado como número fixo.
O atraso combina multa de 2% com os juros do rotativo, que a ficha registra podendo chegar a 15% ao mês. E há o IOF do crédito, que incide sempre que você financia a fatura: 0,38% fixo mais 0,0082% ao dia sobre o saldo devedor. A tarifa de segunda via não consta dos dados publicados — a tabela geral de tarifas do Itaú não estava acessível durante a apuração —, então confirme esse valor no site do banco.
| Custo | Valor |
|---|---|
| Anuidade | R$ 0 |
| Anuidade no primeiro ano | R$ 0 |
| Mensalidade | R$ 0 |
| Anuidade da versão com pontos | Cobrada se não atingir gasto mínimo; valores não publicados |
| Saque na função crédito (Brasil) | R$ 18 + IOF |
| Saque na função crédito (exterior) | R$ 25 + IOF |
| Compras em moeda estrangeira | IOF de 3,38% + spread da bandeira Visa |
| Atraso no pagamento | Multa de 2% + juros do rotativo (até 15% ao mês) |
| IOF sobre crédito financiado | 0,38% fixo + 0,0082% ao dia sobre o saldo devedor |
| Segunda via do cartão | Não publicado — conferir no site oficial do Itaú |
Juros do rotativo, parcelamento e CET
Antes dos números, um aviso que muda a leitura de tudo o que vem a seguir: o Itaú não publica taxa de juros fixa por produto. A própria página de atendimento do banco informa que a taxa varia conforme o perfil do cliente e só é comunicada mensalmente, na fatura individual. Os valores abaixo vêm de médias do conglomerado Itaú Unibanco divulgadas pelo Banco Central, e servem como ordem de grandeza — não como o número que estará no seu contrato.
Com essa ressalva: o rotativo aparece em 13,87% ao mês, o equivalente a 375,38% ao ano em juros compostos. O parcelamento da fatura aparece em 9,53% ao mês, ou 197,99% ao ano. No recorte de março de 2026, as médias do conglomerado publicadas pelo Banco Central ficaram por volta de 14,05% ao mês no rotativo e 9,91% ao mês no parcelamento — a diferença entre os recortes é a melhor prova de que essa taxa se mexe.
Sobre o CET (Custo Efetivo Total), é preciso ser franco. A ficha traz 313,34% ao ano como referência para o rotativo, mas o emissor não publica o CET por produto: ele só aparece na sua fatura mensal. Repare que esse número é menor do que os 375,38% da capitalização da taxa mensal — e o CET, por definição, soma juros, IOF e encargos, logo tende a ser maior, nunca menor. Trate os 313,34% como referência e o CET impresso na sua fatura como o número real.
Um exemplo para tirar isso do abstrato. Suponha R$ 1.000 jogados no rotativo por 30 dias a 13,87% ao mês: são R$ 138,70 de juros, mais o IOF (R$ 3,80 da parcela fixa e cerca de R$ 2,46 dos 30 dias), fechando por volta de R$ 1.144,96. Rolando três meses seguidos, só os juros levam os R$ 1.000 a cerca de R$ 1.476,48. Parcelar a mesma fatura em 12 vezes a 9,53% ao mês sairia por aproximadamente R$ 143,40 por mês, algo em torno de R$ 1.720,81 no total — ainda caro, mas previsível.
O rotativo é a modalidade mais cara do crédito brasileiro, sem concorrente próximo. Desde janeiro de 2024, a Lei 14.690/2023 limita os encargos do rotativo ao valor original da dívida: R$ 1.000 de dívida não podem gerar mais de R$ 1.000 em encargos. Isso põe um teto no estrago, mas não reduz a taxa mensal anunciada. A regra prática continua a mesma: se não der para pagar a fatura inteira, migre para o parcelamento antes do vencimento.
Benefícios principais
Comecemos pelo que não existe, porque isso costuma ser omitido: este cartão não tem cashback. Quem procura dinheiro de volta na fatura deve olhar outro produto.
O programa de recompensas é o iupp, com acúmulo de 1 ponto por R$ 1 gasto e validade de 36 meses. Três anos é um prazo folgado para os padrões do mercado, mas a ficha registra que a conversão do iupp é menos vantajosa do que a de concorrentes — e não há, nos dados auditados, nenhuma parceria de transferência para programas de milhas como Smiles ou Latam Pass. Quem quer milhas aéreas está no cartão errado.
O acesso a salas VIP existe via Visa Airport Companion, e aqui a leitura precisa ser cuidadosa: o acesso está disponível, mas com pagamento adicional por entrada. Não é sala VIP inclusa. É o direito de comprar a entrada por um canal da bandeira. Vender isso como "benefício Platinum" seria enganar o leitor.
O pacote de seguros é o ponto mais sólido da lista, e vem da bandeira: emergência médica internacional Visa Platinum, compra protegida Visa, garantia estendida original Visa, proteção de bagagem e seguro de atraso de voo. Para quem viaja de vez em quando, o conjunto tem valor real — sobretudo o seguro médico internacional. Leia as condições gerais da Visa: coberturas têm limites, carências e exigem que a compra ou a passagem tenha sido paga com o cartão.
No dia a dia, o cartão entrega aproximação, cartão virtual, Apple Pay e Google Pay, além do Pix no crédito pelo app do Itaú. Sobre o Pix no crédito, um alerta editorial: os dados auditados não informam o custo dessa operação, e ela é, por natureza, uma operação de crédito. Confirme a tarifa e os encargos no aplicativo antes de usar — não é um Pix comum.
Requisitos para pedir
A idade mínima é 18 anos. Sobre a renda mínima, é preciso dizer o que outros comparadores não dizem: o Itaú não publica um valor de renda mínima para este cartão. Você vai encontrar cifras específicas circulando em sites de comparação e em material promocional; nenhuma delas sai de uma página oficial do banco. Não trate esses números como requisito nem como promessa de aprovação.
Na prática, a aprovação depende da análise de crédito: seu score, seu histórico de pagamentos e eventuais restrições no SPC e no Serasa, seu relacionamento com o banco (conta corrente, tempo de casa, investimentos) e a comprovação de renda apresentada. Duas pessoas com a mesma renda podem receber respostas diferentes — isso não é falha do processo, é o processo.
O limite de crédito segue a mesma lógica: o emissor não publica valor mínimo nem máximo. Ele é definido caso a caso na análise e revisto ao longo do relacionamento. O prazo sem juros também não é publicado como um número fixo; no Brasil, esse intervalo é o que existe entre a data de fechamento e a data de vencimento da sua fatura, e você confere ambas na própria fatura.
| Requisito | O que o emissor informa |
|---|---|
| Idade mínima | 18 anos |
| Renda mínima | Não publicada — sujeita à análise de crédito |
| Limite de crédito mínimo | Não publicado — definido na análise |
| Limite de crédito máximo | Não publicado — definido na análise |
| Prazo sem juros | Não publicado — verificar fechamento e vencimento na fatura |
| Documentos exigidos | Não detalhados pelo emissor — conferir no formulário oficial |
Pontos fortes e fracos
O ponto forte principal é grande: custo fixo zero. Um cartão que não cobra para existir na carteira nunca fica no vermelho por inércia, e isso resolve o problema mais comum do consumidor brasileiro — pagar anuidade por benefício que não usa. O segundo é o pacote de seguros da Visa, com destaque para a emergência médica internacional. O terceiro é a infraestrutura digital: cartão virtual, carteiras digitais e Pix no crédito cobrem o uso cotidiano sem atrito.
Os pontos fracos são mais numerosos. Os juros são altíssimos — 13,87% ao mês no rotativo, 375,38% ao ano — e o banco não publica a taxa por produto, o que tira do consumidor a chance de comparar antes de contratar. O programa de pontos é fraco: 1 ponto por real, conversão que a própria ficha classifica como menos vantajosa que a dos concorrentes e nenhuma parceria de milhas nos dados auditados. A sala VIP é paga por entrada, o que a desqualifica como benefício de categoria. A versão com pontos cobra anuidade abaixo de um gasto mínimo cujo valor não é divulgado — condição de custo sem valor publicado é, para nós, um demérito por si só. E a opacidade de dados (renda, limite, prazo sem juros, segunda via) obriga o consumidor a fechar o pedido sabendo menos do que deveria.
Para quem vale a pena (e para quem não)
Marina, 27 anos, analista de marketing em São Paulo. Paga a fatura integral em débito automático, nunca pagou juros e quer sair do cartão básico sem passar a pagar anuidade. Não faz questão de milhas. Para a Marina, este cartão faz sentido: custo fixo zero, seguros da Visa que ela usa na viagem anual e Pix no crédito para as poucas vezes em que precisa esticar um pagamento com data marcada. Os pontos iupp, no caso dela, são um bônus que ela nem contabiliza.
Rogério, 41 anos, gerente comercial que viaja três ou quatro vezes por ano. Quer sala VIP inclusa e pontos que virem passagem. Para o Rogério, este cartão não serve: a sala VIP é paga por entrada e o iupp não tem, nos dados auditados, transferência para programas de milhas. Ele gastaria em um cartão que não converte o gasto naquilo que ele quer — um concorrente com anuidade, milhas e acesso real a salas tende a sair mais barato por viagem.
Cleide, 35 anos, autônoma com renda irregular. Há meses em que ela paga o mínimo da fatura e carrega o resto. Para a Cleide, este cartão é perigoso — como qualquer cartão de crédito brasileiro, aliás. A 13,87% ao mês, uma dívida de R$ 1.000 vira cerca de R$ 1.476 em três meses só de juros. A anuidade zero economiza algumas centenas de reais por ano e o rotativo devolve isso em semanas. Se o rotativo já faz parte da sua rotina, a prioridade não é escolher cartão: é trocar a dívida do cartão por uma linha mais barata, como crédito consignado ou empréstimo pessoal com garantia, e só depois voltar a essa conversa.
Como pedir
O pedido é feito online, pelo formulário oficial do Itaú para este produto: página oficial do Itaucard Click Visa Platinum. Quem já é correntista do Itaú costuma ter o caminho mais curto pelo próprio aplicativo, com dados já preenchidos e resposta mais rápida.
Antes de enviar, faça três coisas. Primeiro, consulte seu score e verifique restrições no SPC e no Serasa — pedido negado registra consulta e não ajuda em nada. Segundo, tenha a comprovação de renda em mãos no formato que o banco pedir (holerite, extrato bancário, declaração do Imposto de Renda ou pró-labore, no caso de autônomos). Terceiro, e mais importante, leia o contrato na tela antes de aceitar: confirme se a versão oferecida é a de anuidade zero ou a versão com pontos que cobra anuidade abaixo de um gasto mínimo, e peça o valor exato desse gasto.
Todos os valores desta análise devem ser conferidos no site oficial do emissor no momento do pedido. Condições de cartão de crédito mudam sem aviso, e a taxa de juros que vale para você é a que aparecer na sua fatura — não a média de mercado.
Leia também: Saque no crédito com o Itaú Visa Platinum: quanto custa cada retirada no caixa
Conclusão editorial
O Itaú Visa Platinum é um cartão honesto naquilo que entrega e silencioso demais naquilo que cobra. A anuidade zero é real e é o melhor argumento do produto; o pacote de seguros da Visa é competente; a experiência digital do Itaú funciona. Para o consumidor disciplinado, que usa o cartão como meio de pagamento e liquida a fatura todo mês, é uma escolha defensável — e melhor do que pagar anuidade por um Platinum de benefícios equivalentes.
O que nos incomoda é a opacidade. Um banco do porte do Itaú não publicar renda mínima, faixa de limite, prazo sem juros, tarifa de segunda via nem taxa de juros por produto empurra para o consumidor o ônus de descobrir o preço depois de contratado. Some a isso um programa de pontos fraco, sala VIP paga por entrada e uma versão "com pontos" que cobra anuidade sob condição não divulgada, e o brilho da categoria Platinum some. Nosso conselho: peça, se a anuidade zero for confirmada por escrito na proposta; use como meio de pagamento; e mantenha distância do rotativo, que é onde este cartão — como quase todos no Brasil — deixa de ser barato.
Análise atualizada em agosto de 2026 com base nas condições publicadas pelo emissor e nas taxas divulgadas pelo Banco Central.