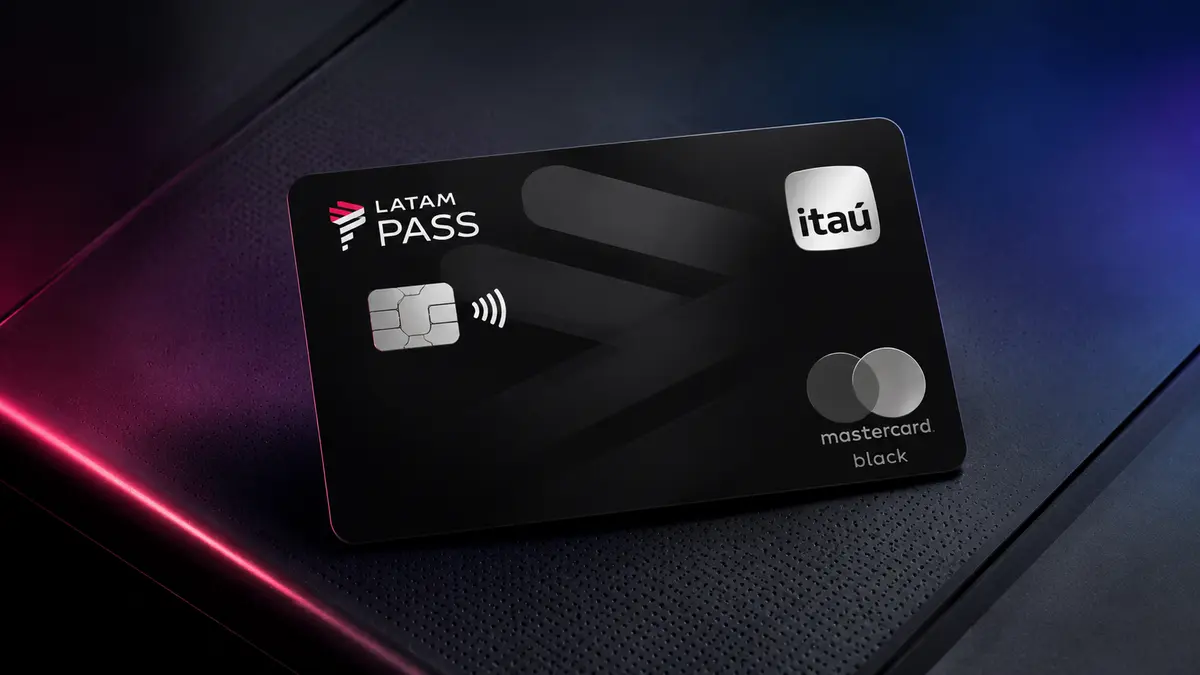
O LATAM Pass Itaú Mastercard Black é um cartão de milhas para quem voa com frequência pela LATAM e concentra gastos altos em um único cartão. Ele acumula 2,5 milhas por dólar em compras nacionais e 3,5 milhas por dólar em compras internacionais, dá salas VIP e upgrades de cabine, e cobra R$ 113,00 por mês. Nosso veredito em uma frase: é um cartão excelente para quem gasta perto de R$ 20 mil por fatura e paga integralmente todo mês, e um mau negócio para todo o resto.
O que é este cartão
O LATAM Pass Itaú Mastercard Black é emitido pelo Itaú Unibanco, roda na bandeira Mastercard e ocupa a categoria Black, o topo da linha. É um cartão co-branded: nasce da parceria entre o Itaú e o programa LATAM Pass, e por isso todo o seu sistema de recompensas é feito de milhas aéreas, não de cashback nem de pontos genéricos de banco.
O posicionamento é claro e estreito. Não é um cartão para o consumidor médio que quer um bom benefício no dia a dia; é uma ferramenta para o viajante que já escolheu a LATAM como companhia principal e quer transformar o gasto do cartão em passagem, upgrade e status no programa de fidelidade. Tudo nele — salas VIP, embarque preferencial, trechos de cortesia para upgrade, desconto no Shopping LATAM Pass — gira em torno do aeroporto.
No dia a dia, o cartão traz pagamento por aproximação, cartão virtual para compras online e funciona com Apple Pay e Google Pay. Os seguros e o concierge 24h vêm do nível Black da Mastercard. Nossa nota editorial é 4,6, e ela reflete um cartão muito bem construído para um público muito específico — não um cartão bom para qualquer um.
Anuidade e custos reais
O Itaú cobra este cartão por mensalidade: R$ 113,00 por mês, o que equivale a R$ 1.356,00 por ano. Não há promoção de primeiro ano: a ficha registra o mesmo valor de R$ 1.356,00 no primeiro ano e nos seguintes. É uma das anuidades mais caras do mercado brasileiro de cartões, e entender a regra de isenção é o ponto mais importante desta análise.
A isenção funciona em degraus. Com gasto de R$ 20.000,00 por fatura, a mensalidade é zerada. Com gasto a partir de R$ 10.000,00 por fatura, você paga metade — R$ 56,50 por mês, ou R$ 678,00 em doze meses, pela nossa conta. Abaixo de R$ 10.000,00, não há desconto nenhum: os R$ 113,00 são cobrados integralmente. Há ainda um detalhe que engana muita gente: em compras parceladas, só a parcela lançada naquela fatura conta para o gasto do mês, não o valor cheio da compra.
Traduzindo em dinheiro: para nunca pagar mensalidade, é preciso passar R$ 240.000,00 no cartão ao longo de doze meses. Para pagar metade, R$ 120.000,00. Quem não chega lá está comprando milhas a um preço alto. Registre ainda que a segunda via não tem valor publicado, e a tarifa de saque também não — o Itaú informa apenas que é cobrada conforme o contrato, somada ao IOF. Se o saque interessa a você, confirme no site oficial do emissor antes de pedir.
| Custo | Valor |
|---|---|
| Mensalidade | R$ 113,00 |
| Anuidade equivalente | R$ 1.356,00 |
| Anuidade no primeiro ano | R$ 1.356,00 (sem promoção) |
| Isenção total da mensalidade | Gasto de R$ 20.000,00 por fatura |
| Desconto de 50% na mensalidade | Gasto a partir de R$ 10.000,00 por fatura |
| Compras em moeda estrangeira | IOF de 3,38% + spread da Mastercard |
| Saque com o cartão | Tarifa conforme contrato + IOF (não publicada na página do produto) |
| Atraso no pagamento | Multa de 2% + juros de mora de 1% ao mês + encargos do rotativo sobre o saldo em atraso |
| IOF sobre operações de crédito | 0,38% fixo + 0,0082% ao dia |
| Segunda via do cartão | Não publicada pelo emissor |
Juros do rotativo, parcelamento e CET
O rotativo é a modalidade mais cara do crédito brasileiro, e não é por pouco. Ele é acionado automaticamente quando você paga qualquer valor entre o mínimo e o total da fatura: o que sobra vira dívida e passa a render juros. Neste cartão, a taxa de referência do rotativo é de 13,87% ao mês, o que corresponde a 375,38% ao ano segundo os dados divulgados pelo Banco Central para o período de 30/07/2026 a 05/08/2026. Conferimos a conversão com juros compostos e ela fecha com o valor publicado.
O parcelamento da fatura é mais barato, mas continua caro: 9,53% ao mês, equivalentes a 197,99% ao ano. Um exemplo com números redondos mostra o tamanho do problema. Suponha R$ 5.000,00 deixados no rotativo por 30 dias: seriam R$ 693,50 de juros, mais R$ 19,00 de IOF fixo (0,38%) e cerca de R$ 12,30 de IOF diário (0,0082% ao dia por 30 dias) — algo em torno de R$ 5.724,80 a pagar no mês seguinte. Os mesmos R$ 5.000,00 parcelados em 12 vezes a 9,53% ao mês dariam parcelas de aproximadamente R$ 717,00, um total próximo de R$ 8.604,00: R$ 3.604,00 só de juros.
Duas ressalvas de método. O Itaú não publica taxas por produto em página aberta: os percentuais acima são taxas de referência do banco com base nos dados do Banco Central, e a taxa que vale para você depende do seu perfil e do contrato, chegando impressa todo mês na fatura. O CET (Custo Efetivo Total) anual do rotativo, que reúne juros, IOF e tarifas em um número só, também não é publicado pelo emissor — ele aparece na sua fatura e no contrato individual. Não trabalhe com estimativa: leia o CET da sua própria fatura.
Desde janeiro de 2024, a Lei 14.690/2023 limita os encargos do rotativo ao valor original da dívida: R$ 5.000,00 devidos não podem acumular mais do que R$ 5.000,00 em juros e encargos. É uma trava útil contra o efeito bola de neve, mas não reduz a taxa mensal anunciada nem torna o rotativo aceitável. Em um cartão desta faixa, um único mês de rotativo apaga as milhas de um ano inteiro.
Benefícios principais
O motor do cartão é o acúmulo de milhas: 2,5 milhas LATAM Pass por dólar em compras nacionais e 3,5 milhas por dólar em compras internacionais. Repare que a régua é o dólar, não o real, e o critério de conversão do gasto em reais não está na ficha do produto — pergunte ao Itaú qual câmbio ele usa se quiser calcular o retorno com precisão.
As milhas não expiram enquanto o cartão estiver em uso; se ele ficar 12 meses consecutivos parado ou for cancelado, passam a valer por 24 meses. O cartão gera até 9.000 pontos qualificáveis por ano, na proporção de 2 pontos a cada 10 milhas — pela aritmética da própria regra, esse teto chega com 45.000 milhas no ano. Assinantes ativos do Clube LATAM Pass têm 50% de milhas extras por dólar em campanha válida de 01/02/2026 a 31/08/2026: é promoção com prazo e não deve entrar na sua conta de longo prazo. Para quem entra agora, a ficha registra bônus de 40 mil milhas mantendo gasto de R$ 20 mil nas três primeiras faturas.
No aeroporto o pacote é forte: acesso ilimitado às salas VIP LATAM voando pela LATAM Airlines e acesso ilimitado às salas VIP Mastercard Black em Guarulhos — atenção a essa limitação geográfica, porque muita gente compra o cartão imaginando uma rede mundial de salas. Somam-se 8 trechos de cortesia por ano para upgrade de cabine (6 na América do Sul e 2 fora), check-in e embarque preferencial na LATAM no Grupo 3 para titular e um acompanhante, passagens LATAM em até 10x sem juros e 10% de desconto em resgates no Shopping LATAM Pass.
Os seguros seguem o padrão Black: seguro médico internacional em viagem, bagagem extraviada, cancelamento e atraso de voo, proteção contra roubo de compras, proteção para aluguel de automóvel e concierge Mastercard Black 24h. Coberturas, limites e carências não constam da ficha e precisam ser lidos no regulamento oficial. Não há cashback aqui, e a ficha nada informa sobre Pix no crédito ou Pix parcelado — confirme com o emissor se isso importa para você.
Requisitos para pedir
A única exigência objetiva publicada é a idade mínima de 18 anos. O Itaú não publica um valor de renda mínima para este cartão, e é importante entender o que isso significa: a aprovação não passa por um corte fixo de salário, e sim pela análise de crédito. O banco olha seu score, seu histórico no SPC e no Serasa, seu relacionamento com a instituição e a comprovação de renda que você apresentar. Duas pessoas com a mesma renda podem receber respostas diferentes.
Pela mesma razão, os limites de crédito mínimo e máximo não são publicados — eles saem da análise individual. O emissor também não publica o prazo de dias sem juros entre a compra e o vencimento, que depende das datas de fechamento e vencimento da sua fatura. Nenhum desses campos vem em branco por serem gratuitos ou irrestritos: vêm em branco porque o emissor simplesmente não os divulga.
| Requisito | Condição |
|---|---|
| Idade mínima | 18 anos |
| Renda mínima | Não publicada pelo emissor |
| Limite de crédito mínimo | Não publicado pelo emissor |
| Limite de crédito máximo | Não publicado pelo emissor |
| Dias sem juros | Não publicado; depende do ciclo da fatura |
| Critério de aprovação | Análise de crédito: score, histórico no SPC/Serasa, relacionamento com o banco e comprovação de renda |
Pontos fortes e fracos
O maior acerto do cartão é a coerência. Ele não tenta agradar todo mundo: escolheu o viajante da LATAM e entregou a esse público um conjunto que funciona junto. O acúmulo de 3,5 milhas por dólar em compras internacionais é competitivo, o acesso ilimitado às salas VIP LATAM tem valor real para quem voa muito e os 8 trechos anuais de upgrade são benefício concreto, não enfeite de folheto. E as milhas que não expiram com o cartão em uso resolvem a ansiedade de quem junta saldo por anos para uma viagem grande.
O maior problema é o custo de entrada e a escada de isenção. R$ 113,00 por mês é caro, e a régua de R$ 20.000,00 por fatura para zerar a mensalidade coloca este cartão fora do alcance da maioria. Pior: entre R$ 10.000,00 e R$ 20.000,00 você ainda paga metade, e abaixo de R$ 10.000,00 não há desconto algum — não existe um degrau intermediário suave. Os juros do rotativo, a 13,87% ao mês, são incompatíveis com qualquer estratégia de milhas: quem atrasa uma fatura destrói o retorno de meses de acúmulo.
Dois pontos nos parecem mal resolvidos na comunicação do produto. O acesso às salas VIP Mastercard Black está restrito a Guarulhos, bem menos do que o nome "Black" sugere. E o LATAM Pass amarra você à malha da companhia e de seus parceiros: se sua rota preferida é de outra aliança, as milhas valem menos na prática do que no papel. Some-se a validade de 24 meses que passa a valer se o cartão ficar 12 meses sem uso ou for cancelado — quem sai do produto tem prazo para queimar o saldo.
Para quem vale a pena (e para quem não)
Perfil 1 — Vale muito a pena. Executiva de vendas que voa pela LATAM oito a dez vezes por ano, paga viagens corporativas e despesas pessoais pelo mesmo cartão e fecha faturas próximas de R$ 20.000,00. Ela zera a mensalidade, acumula milhas em volume relevante, usa as salas VIP com frequência real, aproveita os upgrades e paga a fatura integral todo mês. Para ela, o cartão é ferramenta de trabalho que se paga sozinha.
Perfil 2 — Não compensa. Profissional com gasto de R$ 6.000,00 por mês no cartão, que voa duas vezes por ano nas férias. Ele fica abaixo do degrau de R$ 10.000,00 e paga os R$ 113,00 cheios — R$ 1.356,00 por ano — para acumular milhas num ritmo que não rende passagem em prazo razoável e para usar sala VIP duas vezes por ano. O benefício não cobre o custo: um cartão de anuidade menor ou de cashback entrega mais.
Perfil 3 — Evite. Quem já usou o rotativo nos últimos meses, mesmo que ocasionalmente. A 13,87% ao mês, uma fatura parcialmente paga custa mais caro do que qualquer milha que o cartão possa gerar. Antes de pensar em programa de fidelidade, o caminho é sair da dívida cara. O mesmo raciocínio vale para quem prefere flexibilidade entre companhias aéreas ou prefere cashback: as milhas LATAM Pass só têm valor se você de fato voa pela LATAM.
Na nossa leitura editorial — avaliação da redação, não exigência do emissor, que não publica renda mínima — o cartão só começa a fazer sentido a partir de renda de R$ 10 mil e gasto mensal próximo de R$ 20 mil.
Como pedir
O pedido é feito online, pela página oficial do produto. Você encontra o formulário em latamairlines.com — pedir cartão LATAM Pass, e as condições completas do cartão na página oficial do Itaú. Clientes Itaú costumam encontrar o caminho mais curto pelo aplicativo do banco, com boa parte dos dados já preenchida.
Antes de enviar o pedido, faça três checagens. Primeira: confirme na sua fatura ou no contrato quais são as taxas de rotativo, de parcelamento e o CET que valem para o seu caso — as taxas de referência citadas nesta análise não substituem esse número. Segunda: pergunte a tarifa de saque e o valor da segunda via, que não constam da página do produto. Terceira: confira o regulamento dos seguros e das salas VIP, porque coberturas, limites e regras de acompanhante mudam com o tempo.
Tenha em mãos documento de identidade, CPF e comprovação de renda, e lembre que a aprovação depende da análise de crédito. Se o limite aprovado vier abaixo do necessário para bater os R$ 20.000,00 por fatura, o cálculo de isenção muda inteiramente — nesse cenário, reavalie antes de aceitar.
Conclusão editorial
O LATAM Pass Itaú Mastercard Black é um cartão honesto com o que promete: milhas LATAM, aeroporto mais confortável e upgrades de cabine, para quem tem volume de gasto para sustentar o custo. Dentro desse recorte, ele é dos melhores do mercado brasileiro, e nossa nota de 4,6 reflete isso. Fora desse recorte, ele é caro e pouco eficiente, e a escada de isenção — R$ 20.000,00 por fatura para zerar, R$ 10.000,00 para metade — é implacável com quem gasta menos.
A recomendação é simples: faça a conta antes de pedir. Some quanto você realmente passa no cartão por mês, quantas vezes voa pela LATAM por ano e quanto vale para você uma sala VIP. Se o resultado não cobrir R$ 1.356,00 anuais com folga, existe cartão melhor para o seu bolso. E a regra de ouro não muda: cartão de milhas só funciona para quem paga a fatura integral todo mês.
Análise atualizada em agosto de 2026 com base nas condições publicadas pelo emissor e nas taxas divulgadas pelo Banco Central.