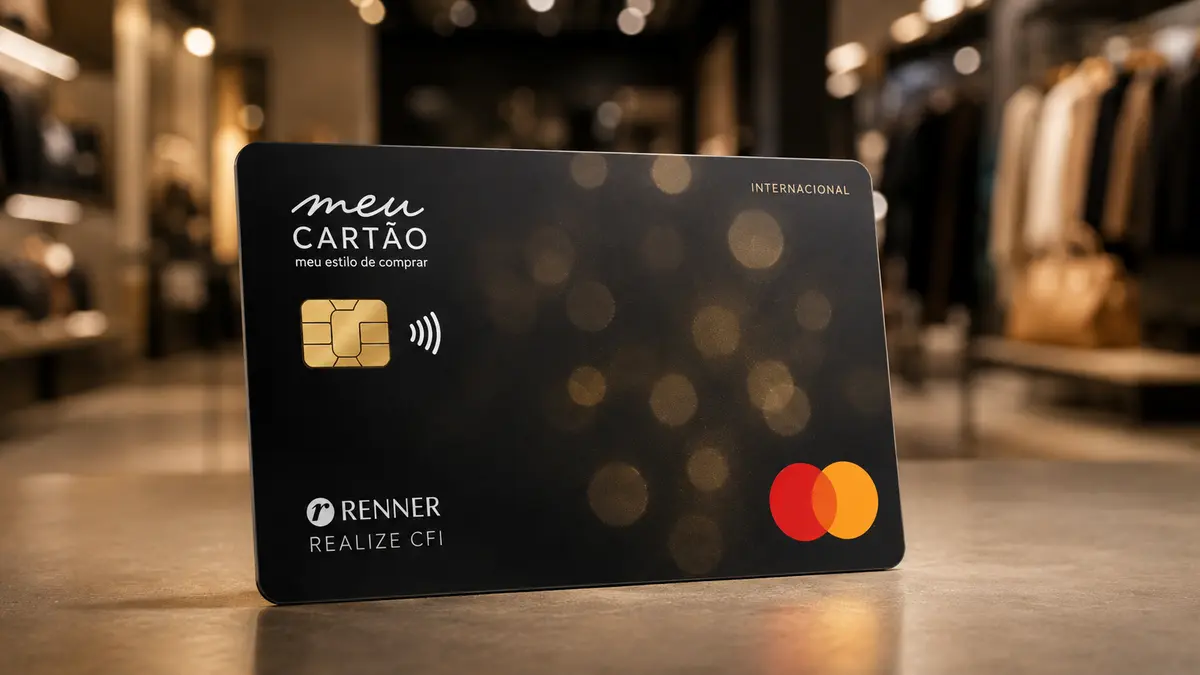
O Meu Cartão Renner Mastercard Internacional é o cartão de crédito da Realize CFI, a financeira das Lojas Renner, e foi desenhado para uma finalidade clara: manter o cliente comprando dentro do grupo. A anuidade de R$ 299,88 (12 parcelas de R$ 24,99) é zerada nos meses em que a fatura contém apenas compras da Renner, Ashua e Camicado. Fora desse padrão, ela volta a ser cobrada. Nosso veredito: é um bom crediário de loja e um cartão do dia a dia caro.
O que é este cartão
O emissor é a Realize CFI, a financeira do grupo Lojas Renner, e não um banco de varejo tradicional. O produto se chama oficialmente apenas Meu Cartão e é oferecido em duas bandeiras, Visa ou Mastercard, com a mesma tabela de tarifas e de taxas. Acrescentamos "Renner" e "Mastercard" ao nome no comparador para evitar confusão, porque existe também o Cartão Renner, um private label que só funciona dentro das lojas do grupo e é um produto diferente, fora do escopo desta análise.
A categoria é Internacional, o degrau de entrada das bandeiras. Não é um cartão de status: não há acesso a salas VIP de aeroporto e a tabela oficial de tarifas do emissor não descreve nenhum seguro associado ao cartão. Quem procura viagem, milhas ou concierge está no lugar errado.
O posicionamento é o de um cartão de varejo com aceitação ampla. A proposta combina três coisas: emissão imediata do plástico dentro da loja, com cadastro por biometria facial; parcelamento sem juros nas compras do grupo; e anuidade zerada nos meses em que o cliente usa o cartão só nas lojas do grupo. Em troca, o cartão sai da loja e funciona em qualquer estabelecimento que aceite Mastercard, no Brasil e no exterior.
Há um detalhe que merece registro logo de saída, e que é raro no Brasil: a Realize CFI publica o Custo Efetivo Total (CET) das suas operações de crédito, ao mês e ao ano, em tabela oficial com vigência a partir de 11/03/2026. A maior parte dos emissores brasileiros não faz isso. O problema é que os números publicados são altos.
Custos reais
A anuidade cheia é de R$ 299,88, cobrada em 12 parcelas mensais de R$ 24,99. Não há desconto de boas-vindas: o valor do primeiro ano é igual ao dos seguintes. O que existe é um mecanismo de isenção mês a mês, e vale a pena ler as condições com atenção, porque elas são mais restritivas do que a comunicação sugere.
Segundo o emissor, a parcela da anuidade não é cobrada nos meses em que a fatura contiver apenas compras ou parcelas de compras feitas na Renner, Ashua e Camicado, e desde que, cumulativamente: não haja parcelas de pagamento do Saque Rápido, não haja parcelas de parcelamento de fatura, não haja tarifas a pagar (como a de atraso) e não exista fatura fechada com crédito disponível. Parcelas de seguros, segundo o emissor, não disparam a cobrança.
Na prática, isso significa que uma única compra fora do grupo — um posto de gasolina, um supermercado, uma assinatura de streaming — traz de volta os R$ 24,99 daquele mês. E significa também que quem entra em parcelamento de fatura perde a isenção enquanto durarem as parcelas, ou seja, justamente quando o dinheiro está mais curto. É uma isenção que funciona bem para o cliente disciplinado e falha para o cliente apertado.
Sobre as demais tarifas, a tabela oficial é detalhada em alguns pontos e silenciosa em outro importante: o emissor não publica o spread cambial nem a alíquota de IOF das compras internacionais, apesar de o cartão ser internacional. Só está publicada a tarifa de retirada em espécie no exterior. Quem pretende usar o cartão em viagem precisa confirmar esse custo diretamente com a Realize CFI antes de viajar.
| Custo | Valor |
|---|---|
| Anuidade | R$ 299,88 ao ano (12x R$ 24,99) |
| Anuidade no primeiro ano | R$ 299,88 (sem desconto de entrada) |
| Isenção da anuidade | Nos meses em que a fatura só tiver compras ou parcelas Renner, Ashua e Camicado, sem parcelas de Saque Rápido, sem parcelamento de fatura, sem tarifas a pagar e sem fatura fechada com crédito disponível |
| 2ª via do cartão (função crédito) | R$ 14,99 |
| Avaliação emergencial de crédito | R$ 23,90 |
| Alerta por SMS | R$ 3,90 por mês |
| Saque Rápido no Brasil | R$ 16,90 por saque, mais juros de até 17,90% ao mês |
| Saque Emergencial no exterior (rede Cirrus/Plus) | R$ 14,90 por saque, mais juros de até 17,90% ao mês |
| Atraso no pagamento | Multa de 2%, juros de mora de 1% ao mês e juros do rotativo de 20,99% ao mês |
| IOF | 0,38% sobre o valor financiado, mais 0,0082% ao dia |
| Compras internacionais (spread e IOF) | Não publicado pelo emissor — confirmar antes de usar o cartão no exterior |
Juros e o custo de não pagar tudo
Aqui está o ponto mais duro da análise. O crédito rotativo do Meu Cartão custa 20,99% ao mês, o que equivale a 884,00% ao ano por juros compostos — número que o próprio emissor publica. O CET, que soma juros, IOF e demais encargos, sobe para 22,18% ao mês e 1.043,79% ao ano. O CET anual é maior do que a simples capitalização do CET mensal porque, pela nota da tabela oficial, inclui o IOF adicional de 0,38% e o IOF diário projetado para 365 dias.
| Operação | Juros ao mês | Juros ao ano | CET ao mês | CET ao ano |
|---|---|---|---|---|
| Crédito rotativo | 20,99% | 884,00% | 22,18% | 1.043,79% |
| Parcelamento de fatura | 17,99% | 628,02% | 21,14% | 931,21% |
| Parcelamento de fatura rotativo | 19,99% | 790,72% | Não publicado | Não publicado |
| Parcelado emissor | 7,90% | 149,03% | 8,53% | 170,72% |
| Compras parceladas em 8x, 9x ou 10x | 3,90% | 58,27% | Não publicado | Não publicado |
| Camicado, de 12x a 15x | 2,99% | 42,41% | Não publicado | Não publicado |
| Saque Rápido | até 17,90% | 621,38% | 20,22% | 839,83% |
| Saque Emergencial | até 17,90% | 621,38% | 18,22% | 666,31% |
Vamos aos números. Uma fatura de R$ 1.000 que rola no rotativo acumula R$ 209,90 de juros no primeiro mês, apenas de taxa nominal. Se rolar dois meses, os juros compostos chegam a R$ 463,86; em três meses, a R$ 771,12. São contas nossas a partir da taxa publicada, não valores divulgados pelo emissor.
Vale lembrar que, desde janeiro de 2024, a Lei 14.690/2023 limita os encargos do rotativo ao valor original da dívida. Nessa taxa de 20,99% ao mês, esse teto é alcançado por volta do quarto mês: a dívida de R$ 1.000 para de crescer quando os encargos somam outros R$ 1.000. A lei limita até onde a bola de neve rola — não limita a taxa mensal cobrada.
O parcelamento da fatura é a saída mais barata, mas continua cara. A 17,99% ao mês, uma fatura de R$ 1.000 dividida em 6 vezes gera parcelas de cerca de R$ 285,84, um total próximo de R$ 1.715. Usando o CET de 21,14% ao mês, a parcela sobe para cerca de R$ 309 e o total para R$ 1.855. Atenção a uma armadilha: se o saldo já estiver em rotativo, aplica-se o "parcelamento de fatura rotativo", a 19,99% ao mês.
Um dado que falta: o emissor não publica o prazo de carência entre a compra e o vencimento da fatura. Quem quiser planejar as compras para ganhar o máximo de dias sem juros precisa confirmar as datas de fechamento e vencimento diretamente com a Realize CFI.
Benefícios
O principal benefício não é um programa de recompensas — é parcelamento sem juros nas lojas do grupo. Nas lojas físicas da Renner, o cartão permite dividir em até 5 vezes sem juros em vestuário e em até 10 vezes sem juros em perfumaria, beleza e relógios. Para quem compra roupa e perfumaria com regularidade, esse é o valor real do produto: crédito parcelado sem custo, com anuidade zerada no mesmo mês.
O segundo benefício é operacional: a emissão imediata do plástico na loja, com cadastro por biometria facial. Sai-se da Renner com o cartão na mão, sem esperar entrega. Para quem tem urgência de crédito, isso conta.
O terceiro é a aceitação ampla. Diferente do private label Cartão Renner, este funciona onde a bandeira for aceita, incluindo fora do Brasil.
E é aqui que a lista acaba. O emissor não tem programa de pontos, milhas ou cashback próprio. A página oficial do produto cita apenas os programas de benefícios das bandeiras: o programa Mastercard, nesta versão, e o Vai de Visa, na versão Visa. São benefícios da bandeira, disponíveis em muitos outros cartões, e não algo que a Realize construiu.
Também não há acesso a salas VIP e a tabela oficial de tarifas não descreve nenhum seguro associado ao cartão — o que não quer dizer que não existam produtos de seguro vendidos à parte, já que o próprio texto da isenção menciona parcelas de seguros. Se houver, as coberturas precisam ser confirmadas com o emissor.
Um alerta de transparência: recursos hoje considerados básicos — aproximação (contactless), cartão virtual, Apple Pay, Google Pay e Pix no crédito — não foram confirmados em fonte oficial do emissor na nossa pesquisa. Não afirmamos que existem nem que faltam. Quem depende de carteira digital deve perguntar antes de contratar.
Requisitos
Os requisitos publicados são poucos e diretos. É preciso ter mais de 18 anos, exigência legal para contratação de crédito no Brasil, apresentar documento de identificação com foto e o número do CPF, e ser aprovado na análise de crédito da Realize CFI. A solicitação pode ser feita em uma loja Renner, com cadastro por biometria facial, ou pelos canais digitais da Realize.
A Realize CFI não publica renda mínima para este cartão. Isso não significa que não haja exigência: significa que o critério não é divulgado. No Brasil, a aprovação depende de análise de crédito — score, consultas a SPC e Serasa, histórico de relacionamento e capacidade de pagamento. Cartões de varejo costumam ser mais acessíveis do que cartões bancários, mas a decisão é sempre individual.
O limite de crédito também não é publicado, nem o valor mínimo nem o máximo. Ele é definido caso a caso após a análise. Não há como estimar antes de pedir.
| Requisito | Condição |
|---|---|
| Idade mínima | 18 anos |
| Renda mínima | Não publicada pelo emissor; sujeita a análise de crédito |
| Documentos | Identificação com foto e número do CPF |
| Análise de crédito | Obrigatória, feita pela Realize CFI |
| Limite de crédito | Não publicado; definido individualmente após a análise |
| Canais de solicitação | Loja Renner, com biometria facial, ou canais digitais da Realize |
Pontos fortes e fracos
O maior mérito deste cartão é editorial, não financeiro: a Realize CFI publica o Custo Efetivo Total das suas operações, ao mês e ao ano, para rotativo, parcelamento de fatura, saques e compras parceladas. Pouquíssimos emissores brasileiros fazem isso. Um comparador precisa reconhecer transparência mesmo quando o número revelado é ruim — e aqui ele é ruim de propósito visível, o que é melhor do que ser ruim e escondido.
Os pontos fortes concretos são o parcelamento sem juros nas lojas do grupo, a isenção mensal da anuidade para quem compra só ali, a emissão imediata na loja e uma 2ª via barata, a R$ 14,99, num mercado em que essa tarifa costuma passar dos R$ 20.
Os pontos fracos são maiores. O rotativo de 20,99% ao mês, com CET de 1.043,79% ao ano, está entre os mais caros que analisamos. A isenção da anuidade é frágil por desenho: quebra com uma compra fora do grupo e quebra também quando o cliente parcela a fatura. Não há pontos, milhas nem cashback próprios. Tarifas acessórias como a avaliação emergencial de crédito, a R$ 23,90, e o alerta por SMS, a R$ 3,90 por mês, corroem o benefício de uma anuidade zerada. E, num cartão vendido como internacional, o silêncio sobre o custo das compras em moeda estrangeira é uma lacuna difícil de justificar.
Para quem vale a pena (e para quem não)
Vale a pena para a cliente que já vive nas lojas do grupo. Imagine alguém que compra roupa na Renner várias vezes por ano, aproveita as 5 vezes sem juros em vestuário e as 10 vezes em perfumaria, e paga a fatura integral todo mês. Nesse padrão, a anuidade fica em zero mês após mês, o crédito parcelado não custa nada e o cartão funciona como um crediário organizado, com a vantagem extra de também ser aceito fora das lojas quando for preciso. Para esse perfil, o produto entrega exatamente o que promete.
Não vale para quem quer um cartão único. Pense em alguém que pretende concentrar tudo num só cartão: mercado, combustível, assinaturas, farmácia. Nesse uso, a isenção nunca se aplica e a anuidade cheia de R$ 299,88 é cobrada — sem pontos, sem milhas e sem cashback em troca. Existem cartões sem anuidade e com programa de recompensas no mercado brasileiro que fazem esse trabalho melhor. Se o cartão vai sair da Renner para o dia a dia, ele deixa de fazer sentido.
Não vale, em nenhuma hipótese, para quem costuma pagar o mínimo. Alguém que já entra no rotativo com alguma frequência vai encontrar aqui uma das taxas mais caras do catálogo: R$ 1.000 rolados viram cerca de R$ 1.771 em três meses, e o CET publicado pelo emissor chega a 1.043,79% ao ano. A Lei 14.690/2023 impede que a dívida mais do que dobre, mas dobrar já é catastrófico. Para esse perfil, a recomendação não é outro cartão — é resolver a dívida antes de pedir qualquer cartão novo.
Como pedir
Existem dois caminhos. O mais rápido é ir a uma loja física da Renner e pedir o cartão no balcão: o cadastro é feito com biometria facial e, se a análise for aprovada, o plástico é entregue na hora. É preciso levar documento de identificação com foto e ter o número do CPF em mãos. O segundo caminho são os canais digitais da Realize, a partir da página oficial do produto: realizesolucoesfinanceiras.com.br/meu-cartao.
Em qualquer dos dois, a aprovação depende da análise de crédito da Realize CFI. O limite é definido individualmente e não é divulgado antes.
Antes de assinar, recomendamos confirmar três pontos que a documentação pública não esclarece: o custo das compras internacionais (spread cambial e IOF), as datas de fechamento e vencimento da fatura, para saber quantos dias de carência você realmente tem, e a disponibilidade de carteiras digitais e cartão virtual, se isso for importante para você. Peça também a tabela de tarifas vigente: a que consultamos tem vigência a partir de 11/03/2026 e pode ser atualizada.
Escolha ainda a bandeira. O produto existe em Visa e em Mastercard com a mesma tabela de taxas — a diferença está no programa de benefícios da bandeira.
Conclusão editorial
O Meu Cartão Renner Mastercard Internacional é honesto sobre o que é, e isso já o distingue de boa parte do mercado. A Realize CFI publica o CET das suas operações quando quase ninguém publica, e o número que aparece — 22,18% ao mês e 1.043,79% ao ano no rotativo — é exatamente a informação que o consumidor precisa ver antes de contratar. Preferimos um emissor caro e transparente a um emissor caro e opaco.
Dito isso, a nossa recomendação é estreita. Este cartão funciona como ferramenta de compra dentro da Renner, Ashua e Camicado, para quem usa o parcelamento sem juros e paga a fatura integral. Nessa faixa, a anuidade é zero e o crédito é gratuito. Fora dela, o produto se torna caro rapidamente: a anuidade cheia de R$ 299,88 sem contrapartida de pontos, o rotativo entre os mais caros que analisamos, e uma lacuna incômoda sobre o custo das compras internacionais num cartão que se chama internacional.
É um segundo cartão, nunca o primeiro. Quem precisar dele para pagar a fatura no crédito rotativo está usando a ferramenta errada.
Análise atualizada em agosto de 2026 com base nas condições publicadas pelo emissor e nas taxas divulgadas pelo Banco Central.