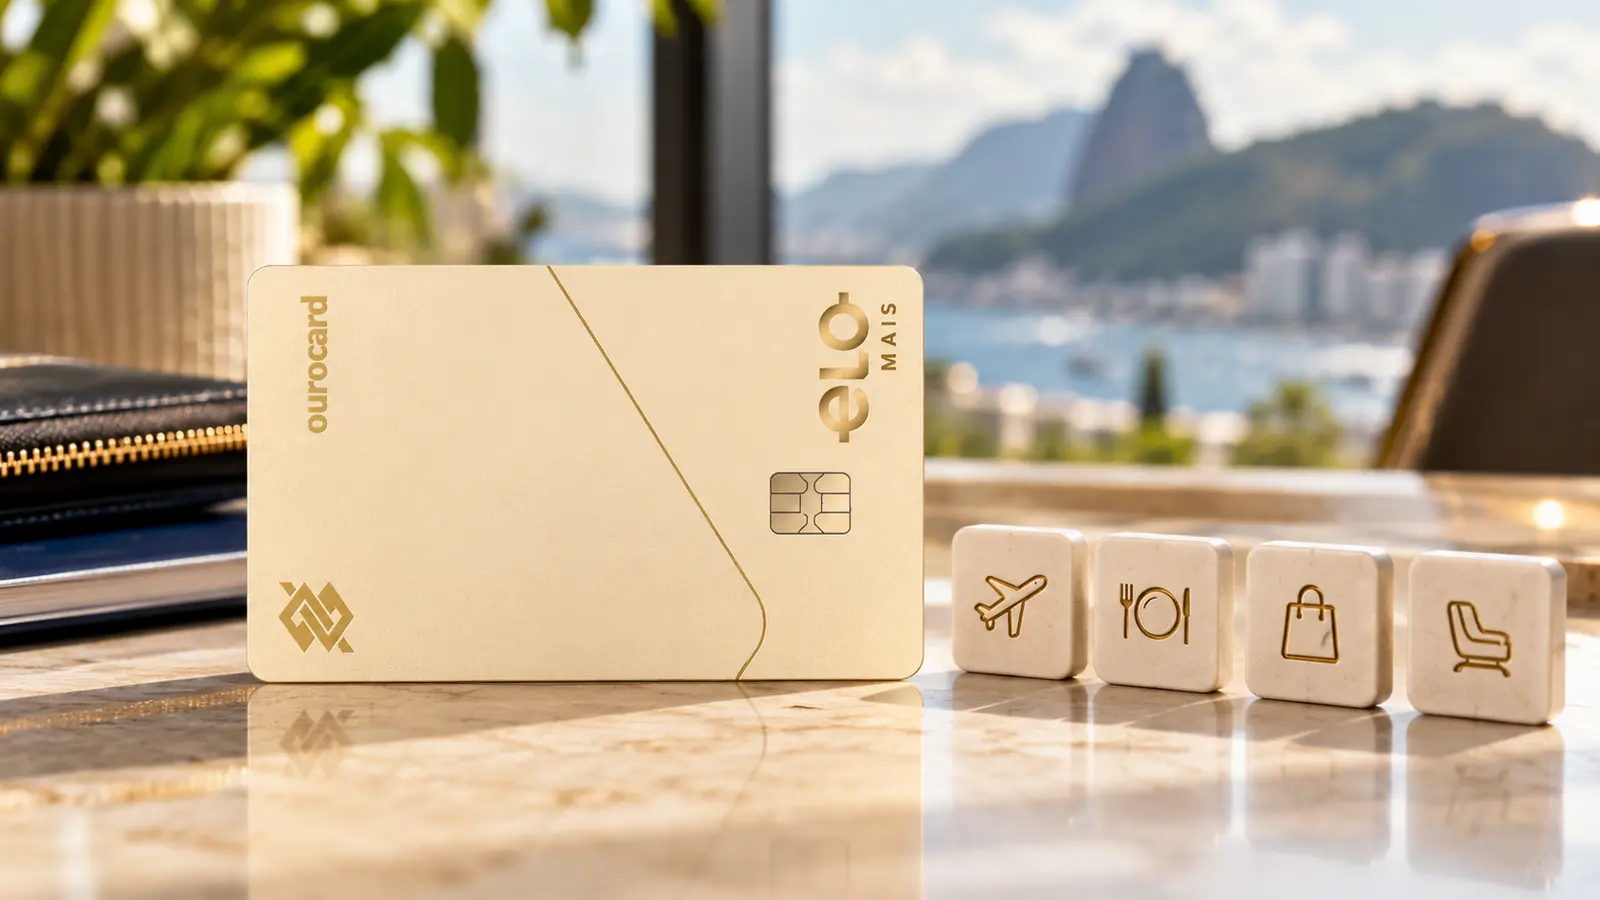
O Ourocard Elo Mais é o cartão de crédito internacional do Banco do Brasil na bandeira Elo, no degrau intermediário da grade: R$ 390,00 de anuidade por ano, cobrados em 12 parcelas de R$ 32,50, com a parcela zerada automaticamente nos meses em que as compras no crédito somam R$ 3 mil. Para correntistas, o retorno é escolhido pelo cliente — pontos, cashback ou investimento. Nosso veredito em uma frase: é um cartão de gasto médio-alto que fica gratuito para quem bate a meta todo mês, e caro para quem não bate, porque o retorno de 0,30% não paga a anuidade.
O que é este cartão
O emissor é o Banco do Brasil S.A. e o cartão pertence à linha Ourocard na bandeira Elo, entre o Ourocard Elo (R$ 210,00 por ano) e o Elo Grafite (R$ 519,00). É um cartão internacional e, para quem tem conta no BB, é múltiplo: funciona nas funções débito e crédito no mesmo plástico, com acesso à conta corrente.
A característica que o define não é um benefício, é uma regra de preço. O BB chama-a de “Usou, zerou”: ao atingir R$ 3 mil em compras no crédito dentro do mês, a parcela mensal da anuidade do titular e a dos adicionais é zerada automaticamente, sem pedido, sem cadastro e sem promoção por tempo limitado. É o mesmo mecanismo de toda a linha Ourocard, com o patamar ajustado ao nível do cartão.
O segundo traço é a escolha do retorno. Na maioria dos cartões, o programa de pontos é o que é. Aqui, o correntista decide no App BB, e pode mudar quando quiser, entre três opções: acumular pontos no programa Benefícios BB, receber cashback na conta ou ver o valor aplicado em um fundo de renda fixa. Quem não é correntista acumula pontos Livelo automaticamente, com a opção de mudar para Dotz.
O terceiro é a bandeira. Como cartão Elo, dá acesso à plataforma Elo Flex, que concede um benefício alterável conforme a necessidade — o inicial é o Saúde Todo Dia —, além de promoções, ofertas e pré-vendas de shows.
Custos reais
Os números vêm da página do produto e da Tabela de Tarifas Pessoa Física do BB, divulgada em 29 de maio de 2026 com vigência a partir de 29 de junho de 2026. As duas fontes concordam na anuidade — R$ 390,00 —, o que nem sempre acontece neste mercado.
| Conceito | Condição publicada |
|---|---|
| Anuidade do titular | R$ 390,00 por ano, em 12 parcelas de R$ 32,50 |
| Cartões adicionais | Até 5, cada um por 50% da anuidade do titular |
| Desconto automático da anuidade | Parcela zerada, do titular e dos adicionais, no mês com R$ 3 mil em compras no crédito |
| O que não conta para o desconto | Pagamentos de contas, parcelas de anuidade, proteção ouro, saques no crédito, encargos, taxas e tarifas |
| Segunda via do cartão com função crédito | R$ 0,00 |
| Segunda via emergencial | R$ 49,90 |
| Plástico personalizado | R$ 48,00 (com acessório vestível, R$ 70,00) |
| Retirada em espécie pelos canais de atendimento | R$ 15,00 no país e R$ 25,00 no exterior |
| Pagamento de contas com a função crédito | R$ 9,90 |
| Avaliação emergencial de crédito | R$ 19,00 |
| Spread cambial e multa por atraso | Não publicados |
A regra da anuidade merece a conta em dinheiro. Quem gasta R$ 3 mil todos os meses paga zero e recebe o retorno escolhido; quem gasta R$ 3 mil em seis meses do ano paga R$ 195,00. Quem nunca chega lá paga os R$ 390,00 cheios — e, com um adicional, mais R$ 195,00.
Atenção à lista de exclusões, que é onde o cálculo costuma falhar: pagar contas pela função crédito, a própria parcela da anuidade, a proteção ouro, os saques, os encargos e as tarifas não entram na soma dos R$ 3 mil. Ou seja, quem usa o cartão para pagar boletos pode achar que bateu a meta e ver a parcela na fatura.
Juros e o custo de não pagar tudo
O Banco do Brasil não publica as taxas de juros na página deste cartão. A referência verificável é a estatística do Banco Central, que divulga a taxa média de cada instituição por modalidade. Na apuração de 2 a 9 de setembro de 2026, o Banco do Brasil registrou:
| Modalidade | Ao mês | Ao ano | Posição |
|---|---|---|---|
| Rotativo total prefixado | 12,83% | 325,57% | 25º entre 64 instituições |
| Parcelamento de fatura prefixado | 8,11% | 154,89% | 27º entre 60 instituições |
Para dar contexto, estas eram as médias das outras instituições na mesma apuração e na mesma modalidade:
| Instituição | Ao mês | Ao ano |
|---|---|---|
| Banco Sicoob | 10,09% | 216,93% |
| Caixa Econômica Federal | 12,19% | 297,50% |
| Nu Financeira | 12,65% | 317,82% |
| Banco do Brasil | 12,83% | 325,57% |
| Bradesco | 12,94% | 330,88% |
| Itaú Unibanco | 14,09% | 386,13% |
| Santander | 15,55% | 466,54% |
| C6 Bank | 15,97% | 491,90% |
O BB fica no meio da tabela: ligeiramente abaixo dos outros bancos grandes de varejo e bem acima das cooperativas. Para quem eventualmente financia, essa posição vale mais do que qualquer benefício do cartão.
Em dinheiro: uma fatura de R$ 3.000 paga pelo mínimo deixa cerca de R$ 2.550 no rotativo, o que a 12,83% ao mês dá aproximadamente R$ 327 de juros em trinta dias, mais IOF. Pela regra do Conselho Monetário Nacional, esse saldo migra para o parcelamento no ciclo seguinte, e a 8,11% ao mês passa a custar cerca de R$ 207 mensais. Compare com o retorno do cartão: 0,30% sobre R$ 3 mil são R$ 9,00. Um mês de rotativo consome mais de três anos de cashback.
São taxas médias da instituição, não a taxa do seu contrato, e não incluem IOF nem tarifas — não são o Custo Efetivo Total, que aparece individualmente na fatura. O BB também não publica multa por atraso, juros de mora, renda mínima, limite nem prazo entre a compra e o vencimento. Registramos a ausência em vez de preencher o vazio.
Benefícios
O retorno é a escolha do cliente, e vale comparar as três opções sobre o mesmo gasto:
| Opção | Como funciona | Sobre R$ 3.000 gastos |
|---|---|---|
| Pontos | 1,2 ponto por US$ 1,00, convertidos em Livelo (ou Dotz) | Depende da cotação do dólar e do valor do ponto |
| Cashback | 0,30% direto na conta corrente, em até 3 dias úteis após o pagamento | R$ 9,00 |
| Investimento | 0,30% aplicados em fundo de renda fixa, resgatável a qualquer momento | R$ 9,00 |
Contas nossas a partir dos percentuais publicados. As opções de cashback e investimento são exclusivas de correntistas, e o valor é creditado depois do pagamento da fatura — não antes.
O resto do pacote:
- Elo Flex: um benefício à escolha, alterável na plataforma da Elo, com o Saúde Todo Dia como benefício inicial.
- Benefícios Ourocard: promoções e descontos em shows, eventos culturais e esportivos.
- Ourocard-e, o cartão virtual para compras online, e cartão personalizado.
- Tag BB para pedágios e estacionamentos.
- Carteiras digitais: a página lista Apple Pay, Samsung Pay e Google Pay.
- Múltiplo: funções débito e crédito no mesmo cartão, para correntistas.
Duas ressalvas de transparência. A primeira: não há seguros incluídos — nem proteção de compra, nem proteção de preço, nem garantia estendida. A Tabela de Benefícios do BB, com vigência de 29 de junho de 2026, deixa essas linhas em branco na coluna deste cartão, e a página não os menciona. A segunda: a mesma tabela marca “-” nas linhas de pagamento por aproximação (NFC) e Samsung Pay para o Elo Mais, enquanto a página do produto anuncia as duas coisas. São dois documentos oficiais do mesmo banco discordando; seguimos a página do produto, que é mais específica e atual, mas quem depende dessas funções deve confirmar no atendimento.
A conta que decide: R$ 3 mil por mês
Como toda a economia do cartão gira em torno de uma meta, vale ver o custo anual em cada cenário de gasto — considerando apenas compras que contam para o cálculo.
| Gasto mensal no crédito | Meses com a parcela zerada | Anuidade paga no ano | Cashback de 0,30% no ano |
|---|---|---|---|
| R$ 3.000 ou mais, todo mês | 12 | R$ 0,00 | R$ 108,00 |
| R$ 3.000 em 6 meses do ano | 6 | R$ 195,00 | R$ 54,00 a R$ 108,00 |
| R$ 1.500 por mês | 0 | R$ 390,00 | R$ 54,00 |
| R$ 800 por mês | 0 | R$ 390,00 | R$ 28,80 |
Contas nossas com os valores publicados. A leitura é direta: abaixo de R$ 3 mil por mês, o cartão custa dinheiro líquido, e quanto menor o gasto, pior fica a relação. Para o cashback sozinho cobrir a anuidade cheia seriam necessários mais de R$ 10 mil em compras por mês — e, nesse patamar, a parcela já estaria zerada de qualquer forma.
Requisitos
- Análise e aprovação de crédito pelo Banco do Brasil.
- Para as funções débito e crédito no mesmo cartão e para escolher cashback ou investimento, é preciso ser correntista do BB.
- Para zerar a parcela da anuidade, somar R$ 3 mil em compras no crédito no mês.
Renda mínima, idade e limite de crédito não são publicados pelo emissor. O pedido pode ser feito no site, no App BB ou na agência.
Pontos fortes e fracos
A favor:
- Desconto automático e permanente da anuidade com R$ 3 mil de gasto mensal, válido também para os adicionais.
- Até cinco adicionais a 50% da anuidade — e a família soma para a meta.
- Retorno escolhido pelo cliente: pontos Livelo, 0,30% de cashback ou 0,30% investidos.
- Cartão múltiplo para correntistas, segunda via gratuita e Ourocard-e sem custo.
- Rotativo de 12,83% ao mês, abaixo de Bradesco, Itaú, Santander, C6, PicPay e Neon na mesma apuração do Banco Central.
Contra:
- R$ 390,00 por ano sem a meta cumprida, num cartão sem seguros incluídos.
- Retorno de 0,30%: sobre R$ 3 mil, R$ 9,00 por mês.
- Exclusões do cálculo da meta — pagamento de contas e saques, entre outros — que confundem quem tenta bater o valor.
- Divergência entre a página e a Tabela de Benefícios sobre NFC e Samsung Pay.
- Juros, multa, renda, limite e CET fora de página aberta; pagar contas no crédito custa R$ 9,90.
Para quem vale a pena (e para quem não)
Vale a pena para o correntista do Banco do Brasil que já concentra R$ 3 mil ou mais por mês no cartão — sozinho ou somando os adicionais da família — e quer decidir se prefere pontos, dinheiro de volta ou investimento. Nesse cenário o cartão é gratuito, o múltiplo poupa um plástico na carteira e o Elo Flex ainda acrescenta um benefício escolhido.
Não vale a pena para quem gasta menos que isso: a parcela de R$ 32,50 aparece e o retorno de 0,30% não a cobre — seriam necessários mais de R$ 10 mil de compras por mês só para o cashback pagar a anuidade cheia. Não vale para quem quer seguros de compra ou garantia estendida, que este cartão não tem, nem para quem procura sala VIP. E, como sempre, não vale para quem financia a fatura: um único mês de rotativo apaga anos de benefício.
Como pedir
O pedido é feito na página oficial do Ourocard Elo Mais, no App BB ou na agência. O banco faz a análise de crédito e informa a aprovação e o limite.
Depois de aprovado, três passos valem o tempo. Primeiro, defina no App BB qual dos três benefícios quer — pontos, cashback ou investimento —, porque a opção padrão para não correntistas é pontos. Segundo, confira quanto você realmente gasta no crédito por mês, descontando pagamentos de contas e saques, que não contam para a meta dos R$ 3 mil. Terceiro, peça no atendimento os números que o BB não publica: taxa do rotativo e do parcelamento do seu contrato, multa por atraso e CET. Guarde a resposta.
Conclusão editorial
O Ourocard Elo Mais é um cartão de regra clara e retorno modesto. Damos-lhe 3,5 em 5. A nota premia o desconto automático da anuidade — que vale também para os adicionais e não depende de promoção —, a liberdade de escolher entre pontos, cashback e investimento, a segunda via gratuita e um rotativo abaixo do de vários concorrentes diretos. Penaliza os R$ 390,00 de quem não bate a meta, o retorno de 0,30%, a ausência de seguros e a divergência entre duas fontes oficiais do próprio banco sobre aproximação e Samsung Pay.
Em resumo: é um cartão que se paga sozinho se o seu gasto mensal no crédito já é de R$ 3 mil. Se não é, o Ourocard Fácil, sem anuidade, faz o básico de graça — e a diferença entre os dois é exatamente o que você está disposto a gastar para escolher como recebe o troco.
Análise atualizada em setembro de 2026 com base na página oficial do produto, na Tabela de Tarifas Pessoa Física e na Tabela de Benefícios do Banco do Brasil, na estatística de taxas de juros do Banco Central e nas regras vigentes do Conselho Monetário Nacional.