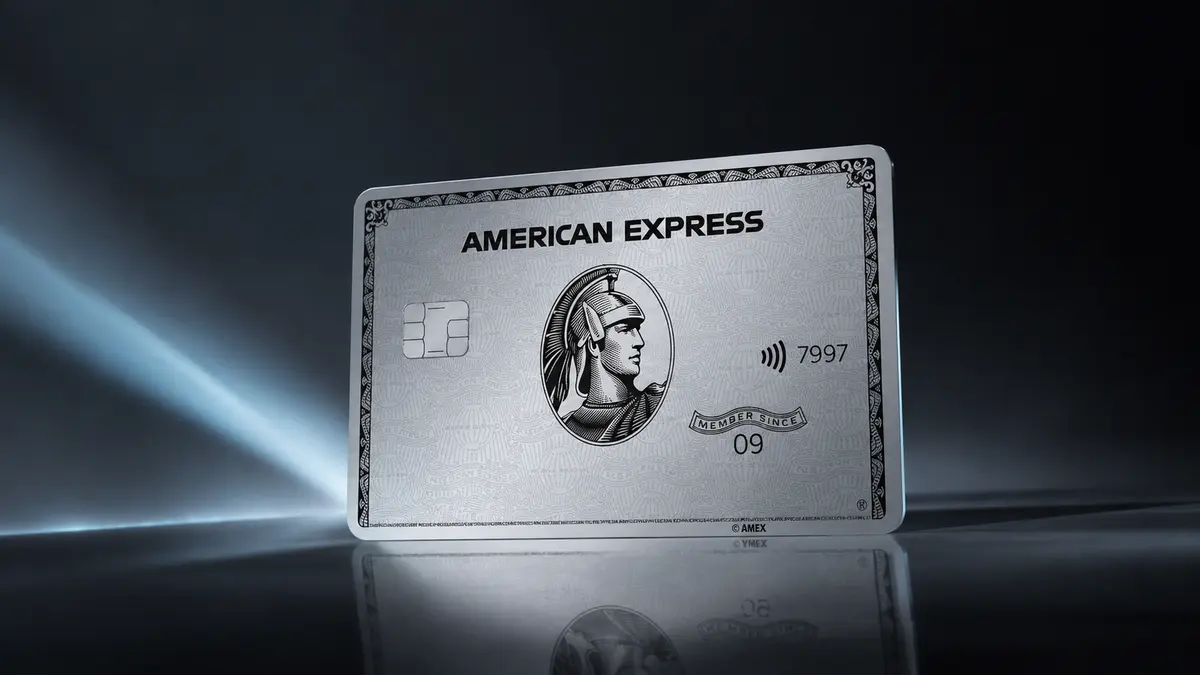
O American Express The Platinum Card é o cartão de metal que o Bradesco emite no Brasil para quem passa mais tempo em aeroporto do que em casa. Cobra R$ 1.812 de anuidade, entrega salas VIP ilimitadas, status em três redes de hotéis e um pacote de seguros de viagem que poucos concorrentes alcançam. Nosso veredito: vale para quem voa muito e usa os benefícios de verdade. Para todos os outros, é uma anuidade cara comprando prestígio.
O que é este cartão
O The Platinum Card carrega a bandeira American Express, mas no Brasil quem emite o plástico — aqui, metal — e quem concede o crédito é o Bradesco, através da Bradescard. Isso muda coisas práticas: a análise de crédito é do Bradesco, a fatura é do Bradesco, as taxas de juros são as da tabela do Bradesco e o atendimento passa pelo banco. Na tabela oficial de taxas do emissor, o cartão fica na categoria Aeternum, a faixa mais alta do portfólio, que ele divide com o The Centurion Card.
A categoria é Platinum e o posicionamento é claro: viagem. Não é um cartão de compras do dia a dia com desconto em supermercado, não é um cartão de cashback e não tenta ser. O que ele vende é acesso — salas VIP em quatro redes diferentes, status automático em programas de hotéis internacionais, concierge 24 horas, seguros de viagem com coberturas altas e um programa de pontos, o Membership Rewards ligado à Livelo, cujos pontos nunca expiram.
O cartão é físico em metal, aceita pagamento por aproximação, tem cartão virtual e funciona no Apple Pay. Nossa nota para ele é 4,1 de 5. É um produto bem construído dentro da proposta a que se destina, e o que segura a nota são o preço, a aceitação limitada da bandeira no comércio brasileiro e a ausência total de cashback.
Anuidade e custos reais
A anuidade é de R$ 1.812 por ano, cobrada em 12 parcelas de R$ 151 na fatura. Existe isenção, mas ela é limitada: o emissor isenta a anuidade apenas no primeiro ano, e mesmo assim condicionada a R$ 10.000 em compras nos primeiros 90 dias após a emissão do cartão. A partir do segundo ano não há isenção — não importa quanto você gaste, a cobrança de R$ 151 por mês continua. Traduzindo em decisão: do segundo ano em diante você precisa extrair pelo menos R$ 151 de valor real por mês em salas VIP usadas, seguros que substituam uma apólice avulsa, diárias com upgrade ou pontos convertidos em passagem.
Os custos de uso internacional merecem atenção especial, porque é justamente aí que este cartão promete brilhar. O Bradesco aplica 5,30% de spread cambial sobre compras em moeda estrangeira, e sobre elas incide ainda o IOF de 3,5%. Numa compra equivalente a R$ 5.000 no exterior, isso significa R$ 265 de spread mais R$ 175 de IOF: R$ 440 a mais, cerca de 8,8% acima do valor da compra. Para um cartão vendido como companheiro de viagem, é um custo alto que precisa entrar na conta.
| Custo | Valor |
|---|---|
| Anuidade | R$ 1.812 por ano (12 parcelas de R$ 151) |
| Anuidade no 1º ano | Isenta com R$ 10.000 em compras nos primeiros 90 dias |
| Anuidade a partir do 2º ano | R$ 1.812 — sem isenção, qualquer que seja o gasto |
| Juros do rotativo | Até 12,49% ao mês (310,55% ao ano) |
| Juros do parcelamento da fatura | 6,9% ao mês (122,71% ao ano) |
| Juros do saque | Até 12,99% ao mês (332,99% ao ano), mais IOF |
| Compras internacionais | 5,30% de spread cambial + IOF de 3,5% |
| IOF nas operações de crédito | 0,0082% ao dia, limitado a 3% ao ano, mais 0,38% de alíquota adicional |
| Prazo sem juros | Até 40 dias entre a compra e o vencimento da fatura |
| Segunda via do cartão | Valor não publicado — consultar o Bradesco |
| Limite de crédito | Não publicado — definido na análise de crédito |
| CET (Custo Efetivo Total) do rotativo | Não publicado pelo emissor |
Juros do rotativo, parcelamento e CET
O rotativo do cartão de crédito é a modalidade mais cara do crédito brasileiro, e este cartão não é exceção. Ele entra no rotativo quando você paga menos do que o valor total da fatura; o saldo que sobra passa a render juros de até 12,49% ao mês. Como os juros são compostos, isso equivale a 310,55% ao ano — a conta é ((1 + 12,49/100)^12 − 1) × 100.
Um exemplo concreto. Você deixa R$ 2.000 sem pagar na fatura. No primeiro mês, os juros somam R$ 249,80, mais o IOF: 0,0082% ao dia sobre o saldo devedor (cerca de R$ 4,92 em 30 dias) e a alíquota adicional de 0,38% (R$ 7,60). Mantido o saldo, a dívida chegaria a cerca de R$ 4.052 em seis meses. É aqui que entra a Lei 14.690/2023, em vigor desde janeiro de 2024: os encargos do rotativo não podem ultrapassar o valor original da dívida, ou seja, aqueles R$ 2.000 não viram mais do que R$ 4.000 no total. Repare no que a lei faz e no que ela não faz — ela limita quanto a dívida cresce, mas não reduz a taxa mensal anunciada. Dobrar o valor devido em cerca de seis meses continua sendo um péssimo negócio.
O parcelamento da fatura é mais barato, mas nem de longe barato: 6,9% ao mês, o equivalente a 122,71% ao ano. Parcelar R$ 3.000 em 12 vezes gera prestações de aproximadamente R$ 375,70, um total de cerca de R$ 4.508 — mais de R$ 1.500 de juros, além do IOF. Se já estiver no rotativo, migrar para o parcelamento quase sempre reduz o custo. O saque é a operação mais cara de todas: até 12,99% ao mês, o que corresponde a 332,99% ao ano, com IOF desde o primeiro dia.
Sobre o CET — o Custo Efetivo Total, que soma juros, IOF, tarifas e demais encargos numa única taxa anual: o emissor não publica um CET fechado para o rotativo deste cartão, e por isso não apresentamos nenhum número aqui. O que se pode afirmar com segurança é que o CET real fica sempre acima da taxa de juros nominal, porque incorpora o IOF. O valor aplicável ao seu caso aparece na fatura e no contrato — exija vê-lo antes de aceitar qualquer parcelamento.
Benefícios principais
O centro da proposta são as salas VIP com acesso ilimitado em quatro redes: Bradesco Lounge, Centurion Lounge (a rede própria da American Express), Delta Sky Club e W Premium Group. É um dos pacotes mais amplos disponíveis no mercado brasileiro. A ficha do emissor não detalha a política para acompanhantes — quantos entram, se há cobrança — e esse é um ponto que você deve conferir no regulamento oficial antes de pedir, porque muda bastante o valor do benefício para quem viaja em família.
Em hospedagem, o cartão concede status Gold automático em Hilton Honors, Radisson Rewards e Meliá Rewards, além do acesso ao programa Fine Hotels & Resorts, com upgrades e benefícios em hotéis selecionados. Há ainda concierge 24 horas e convites para eventos do programa By Invitation Only.
O programa de pontos é o Membership Rewards, integrado à Livelo. O acúmulo é calculado em dólar, não em real: 2,2 pontos por dólar gasto no Brasil e 3,0 pontos por dólar no exterior. Segundo a ficha do produto, isso equivale a algo entre 0,40 e 0,55 ponto por real, dependendo da cotação do dólar no período. Quem gasta R$ 10.000 por mês, ou R$ 120.000 no ano, acumularia entre 48.000 e 66.000 pontos anuais — dividindo a anuidade por esse volume, cada ponto sai por algo entre 2,7 e 3,8 centavos só de anuidade. Os pontos nunca expiram e podem ser transferidos para LATAM Pass, Smiles, TudoAzul e TAP Miles&Go, entre outros parceiros Livelo, na proporção 1:1 para as aéreas nacionais e a TAP, e de 3:1 a 4:1 para parceiros internacionais selecionados.
Os seguros são o benefício mais subestimado do cartão: acidentes pessoais em viagem com cobertura de até US$ 500.000, despesas médicas, hospitalares e odontológicas no exterior, consulta médica virtual, bagagem perdida ou danificada, cancelamento e interrupção de viagem, seguro para aluguel de carro, garantia estendida e proteção de compras. Para quem viaja várias vezes por ano, esse pacote pode substituir o seguro-viagem avulso e abater parte relevante da anuidade.
O que ele não oferece também importa: não há cashback de nenhum tipo e não há Pix no crédito. A ficha confirma o funcionamento no Apple Pay; para Google Pay e outras carteiras digitais, confirme no site oficial do emissor.
Requisitos para pedir
O valor de renda informado para este cartão é de R$ 20.000 por mês, o que já delimita bastante o público. Mas atenção a um ponto que costuma gerar frustração: ter a renda não garante a aprovação. A concessão passa pela análise de crédito do Bradesco, que avalia score, histórico de restrições no SPC e no Serasa, relacionamento prévio com o banco e a comprovação formal de rendimentos. Autônomos e profissionais liberais costumam precisar de documentação mais robusta — declaração de imposto de renda, extratos bancários, pró-labore.
O limite de crédito não é publicado pelo emissor, nem valor mínimo nem máximo. Ele é definido caso a caso na análise, e não há como estimar antes de pedir. Não acredite em número prometido por site que não seja o do emissor.
| Requisito | Condição |
|---|---|
| Renda mensal | R$ 20.000 (valor de referência informado para o cartão) |
| Idade mínima | 18 anos |
| Análise de crédito | Aprovação pelo Bradesco, com avaliação de score e histórico |
| Documentação | CPF regularizado e comprovação de renda |
| Limite de crédito | Não publicado — definido individualmente na análise |
Pontos fortes e fracos
O que ele faz muito bem. O acesso ilimitado a quatro redes de salas VIP é o benefício que sustenta o preço, e poucos cartões no Brasil chegam perto dessa amplitude. O pacote de seguros é genuinamente completo — a cobertura de até US$ 500.000 em acidentes pessoais e as despesas médicas no exterior cobrem o que a maioria dos viajantes contrata separadamente. Pontos que não expiram eliminam a pressão de queimar saldo em resgate ruim, e a transferência 1:1 para aéreas nacionais e para a TAP dá liquidez real ao programa. O status Gold em três redes hoteleiras entrega valor sem exigir gasto adicional.
O que ele faz mal. A anuidade não tem saída: a isenção existe só no primeiro ano e ainda condicionada a R$ 10.000 em 90 dias. Do segundo ano em diante você paga R$ 1.812, use ou não use. A pontuação em dólar é um problema de transparência — o cliente não consegue prever quanto vai acumular sem saber a cotação, e é a única categoria de custo do cartão que o próprio emissor não deixa clara em reais. O spread de 5,30% em compras internacionais é contraditório num produto de viagem: somado ao IOF, encarece em cerca de 8,8% exatamente o uso que o cartão promete premiar. A ausência de cashback e de Pix no crédito deixa o produto rígido para uso cotidiano. E a aceitação da bandeira American Express ainda é limitada em parte do comércio brasileiro, o que obriga a manter um segundo cartão na carteira. Por fim, os juros: 12,49% ao mês no rotativo estão entre os mais altos do mercado, e nenhum benefício sobrevive a uma fatura atrasada.
Para quem vale a pena (e para quem não)
Perfil 1 — a executiva que voa duas vezes por mês. Ela gasta R$ 15.000 por mês no cartão, entra na sala VIP cerca de 24 vezes por ano e paga a fatura integral todos os meses. A anuidade de R$ 1.812 dividida por 24 acessos dá cerca de R$ 75 por visita — abaixo do que se costuma pagar por acesso avulso —, e ainda sobram os seguros, o status nos hotéis e algo entre 72.000 e 99.000 pontos por ano. Para ela, o cartão se paga com folga. Vale.
Perfil 2 — a família que viaja uma vez por ano. Gasto de R$ 6.000 mensais, uma viagem de férias, dois acessos a sala VIP no ano. A mesma anuidade dividida por dois acessos sai a R$ 906 por visita. Os seguros ajudam, mas não fecham a conta, e o acúmulo de pontos num gasto desse porte não compensa R$ 151 por mês. Aqui um cartão sem anuidade ou com cashback entrega mais dinheiro no bolso. Não vale.
Perfil 3 — quem eventualmente rola a fatura. Este é o perfil para o qual o cartão é simplesmente errado. Deixar R$ 2.000 no rotativo custa R$ 249,80 já no primeiro mês, e em cerca de seis meses os encargos batem no teto legal de 100% da dívida. São até R$ 2.000 de juros — mais do que a anuidade inteira, e mais do que qualquer sala VIP, seguro ou pontuação poderia devolver. Quem tem qualquer chance de não pagar a fatura integral deveria procurar um cartão barato e simples. Não vale.
Há ainda um caso intermediário: quem compra muito em sites estrangeiros mas voa pouco. Os 3,0 pontos por dólar no exterior parecem atraentes, mas os 8,8% de spread mais IOF sobre cada compra internacional costumam consumir a vantagem. Faça a conta com os seus próprios números antes de decidir.
Como pedir
A solicitação é feita online, na página oficial de contratação do emissor: portal de venda do Bradescard. As condições completas do produto também estão publicadas nas páginas oficiais da American Express Brasil e do Bradesco.
O caminho costuma ser: preenchimento do formulário com CPF e dados pessoais, envio da comprovação de renda, análise de crédito do Bradesco e, se aprovado, definição do limite e envio do cartão de metal. Antes de assinar, confirme por escrito três coisas com o emissor:
- A regra da isenção do primeiro ano — o gasto de R$ 10.000 em 90 dias, o que conta como compra elegível e a partir de qual data começa a contagem.
- O regulamento das salas VIP — em especial a política de acompanhantes, que a ficha do produto não detalha e que pode mudar o valor do benefício para quem viaja acompanhado.
- As apólices dos seguros — carências, exclusões e o que exatamente está coberto, já que a cobertura anunciada de US$ 500.000 é um teto, não um valor garantido em qualquer sinistro.
Pergunte também o valor da segunda via do cartão, que não consta na tabela pública, e não conte com nenhuma estimativa de limite antes da análise. Se algum canal prometer valores que não estão na documentação oficial, desconfie.
Conclusão editorial
O American Express The Platinum Card é coerente com o que promete: é um cartão de viagem caro, para quem viaja muito. O acesso ilimitado a quatro redes de salas VIP e o pacote de seguros são, de longe, os melhores argumentos, e sustentam sozinhos a anuidade de R$ 1.812 para quem embarca com frequência. Nossa nota é 4,1 de 5.
O que nos impede de recomendá-lo mais amplamente são três coisas. A anuidade não tem escape depois do primeiro ano, o que transforma qualquer mês de menor uso em prejuízo. A pontuação calculada em dólar tira do cliente a previsibilidade que um programa premium deveria oferecer. E o spread de 5,30% somado ao IOF encarece em cerca de 8,8% justamente as compras internacionais que o cartão diz premiar — uma contradição difícil de defender num produto vendido como passaporte financeiro.
Se você voa a trabalho ou a lazer várias vezes por ano, paga a fatura integral e sabe usar milhas, este é um dos cartões mais completos disponíveis no Brasil. Se qualquer uma dessas três condições falhar, existem opções melhores e muito mais baratas. E vale repetir o alerta que atravessa toda esta análise: com juros de 12,49% ao mês no rotativo, uma única fatura rolada apaga um ano inteiro de benefícios.
Análise atualizada em agosto de 2026 com base nas condições publicadas pelo emissor e nas taxas divulgadas pelo Banco Central.