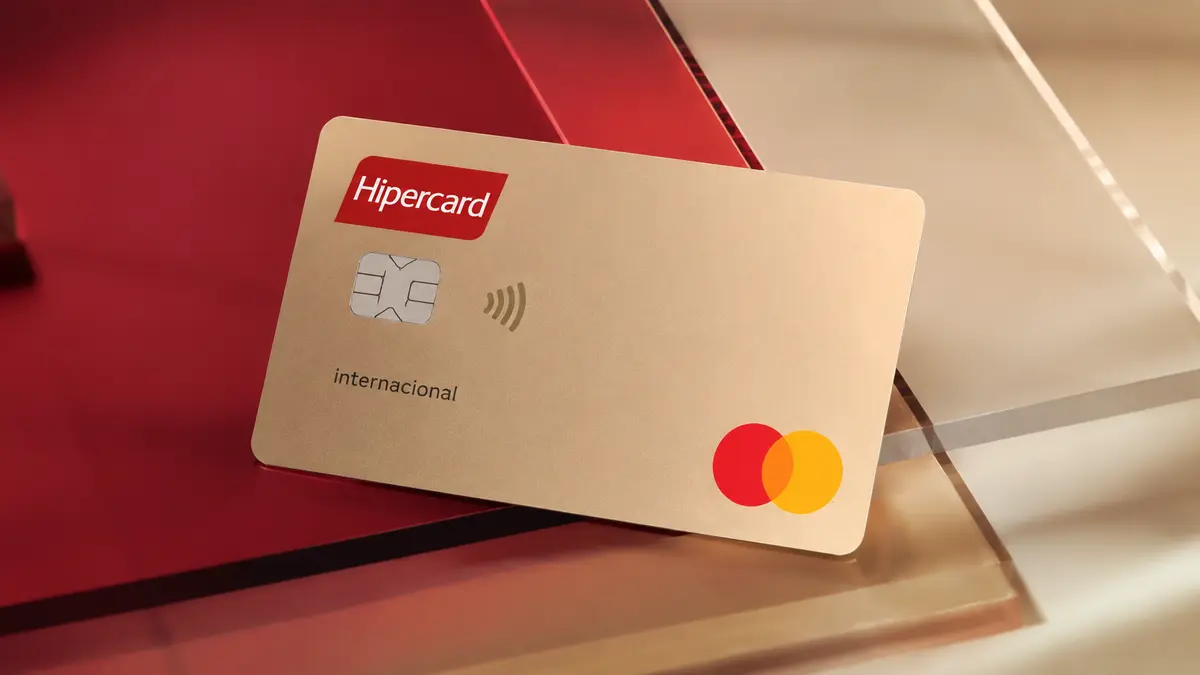
Este cartão está descontinuado. O Hipercard Internacional Mastercard não aceita novos pedidos desde 2022, e a bandeira Hipercard foi encerrada em 1º de julho de 2025, com a migração dos cartões remanescentes para a Mastercard. A ficha abaixo serve como consulta para quem ainda tem o plástico na carteira ou precisa entender uma fatura antiga. Nosso veredito em uma frase: era um cartão de entrada honesto para quem comprava nas lojas do grupo BIG, mas com juros altíssimos e benefícios que envelheceram mal.
O que é este cartão
O Hipercard nasceu como cartão de loja no Nordeste e virou um dos nomes mais conhecidos do varejo brasileiro, com mais de 50 anos de história ligada aos supermercados Bompreço, depois BIG. Com a fusão entre Itaú e Unibanco, a operação passou a ser emitida pelo Itaú, que manteve a marca e ofereceu versões nas bandeiras Hipercard e Mastercard.
A versão analisada aqui é o Hipercard Internacional Mastercard: um cartão de categoria Standard, sem pretensão premium, desenhado para o consumidor de renda baixa que queria um primeiro cartão e parcelamento longo nas lojas do grupo. A bandeira Mastercard dava a ele aceitação internacional, algo que a bandeira própria Hipercard nunca teve fora do Brasil.
O posicionamento era claro: entrada fácil, limite pequeno, pouca bonificação. A ficha registra limites de R$ 240 a R$ 5.000 e renda mínima de R$ 800 por mês. Não havia cashback, nem sala VIP, nem programa de milhas próprio — a única bonificação era o Mastercard Surpreenda, programa da bandeira.
Hoje esse desenho é história. Em 1º de julho de 2025 a bandeira Hipercard foi encerrada e os cartões que ainda estavam ativos migraram para Mastercard. Nossa nota editorial para o produto é 2,5 de 5.
Anuidade e custos reais
A anuidade dependia da versão. Na versão Zero, o cartão era isento: R$ 0 por ano, sem condição de gasto mínimo registrada na ficha. Na versão padrão, a cobrança era de R$ 142,80 por ano, divididos em 12 parcelas de R$ 11,90 na fatura. É pouco dinheiro em termos absolutos, mas, para quem recebia limite de R$ 240, aquilo consumia mais da metade de um limite inteiro ao longo de um ano só em tarifa.
Anuidade, porém, quase nunca é o custo que machuca num cartão de entrada. O que pesa são as tarifas de uso e, principalmente, os juros. O saque em dinheiro custava R$ 18 por operação no Brasil e R$ 25 no exterior — e, além da tarifa, o saque no crédito entra direto no rotativo, somando juros e IOF desde o primeiro dia. Compras internacionais tinham spread cambial mais IOF, que a ficha registra como 6,38% ao ano.
Do lado bom, a segunda via do cartão era isenta, não havia tarifa mensal e o cliente podia emitir até quatro cartões adicionais sem custo — detalhe relevante para famílias que dividiam o mesmo limite.
Atenção a um número que não existe nesta ficha: o CET (Custo Efetivo Total) do rotativo. O emissor não publica esse dado, e ausência de publicação não significa custo zero. Quem ainda usa o cartão precisa procurar o CET na própria fatura, onde a informação é obrigatória, e não presumir nada a partir da taxa mensal anunciada.
| Custo | Valor |
|---|---|
| Anuidade — versão Zero | R$ 0 |
| Anuidade — versão padrão | R$ 142,80 por ano (12x R$ 11,90) |
| Tarifa mensal | Sem tarifa mensal |
| Cartões adicionais | Até 4 gratuitos |
| Segunda via do cartão | Isenta |
| Saque no Brasil | R$ 18 por saque |
| Saque no exterior | R$ 25 por saque |
| Compras internacionais | Spread cambial + IOF de 6,38% a.a. |
| IOF no crédito rotativo | 0,38% por operação + 6,38% a.a. sobre o saldo devedor |
| Atraso no pagamento | Multa de 2% + juros do rotativo |
| Juros do rotativo | Até 11,30% ao mês (261,36% ao ano) |
| Juros do parcelamento da fatura | Até 8,47% ao mês (165,29% ao ano) |
| Prazo sem juros | Até 40 dias |
| CET (Custo Efetivo Total) | Não publicado pelo emissor — consultar na fatura |
Juros do rotativo, parcelamento e CET
O rotativo é a modalidade mais cara do crédito brasileiro, e o Hipercard não fugia à regra. A ficha registra juros de até 11,30% ao mês. Convertendo com juros compostos — ((1 + 11,30/100)12 − 1) × 100 —, chega-se a 261,36% ao ano. Não é erro de digitação: sem nenhuma trava, uma dívida deixada parada por doze meses multiplicaria por mais de três vezes e meia.
Um exemplo concreto. Você deixa R$ 1.000 no rotativo por um mês. São R$ 113,00 de juros, mais o IOF: 0,38% fixos sobre a operação (R$ 3,80) e a parcela diária que incide sobre o saldo devedor. Em trinta dias, uma fatura de R$ 1.000 vira algo em torno de R$ 1.120 — e isso no cenário em que você para de gastar.
O parcelamento da fatura era menos ruim, com juros de até 8,47% ao mês, ou 165,29% ao ano pela mesma conta de juros compostos. Continua caro, mas sair do rotativo para o parcelado reduzia a conta. Parcelando R$ 1.000 em 12 vezes a 8,47% ao mês, cada parcela fica em cerca de R$ 135,94 e o total pago chega perto de R$ 1.631 — aproximadamente R$ 631 de juros, sem contar o IOF.
Desde janeiro de 2024, a Lei 14.690/2023 limita os encargos do rotativo ao valor original da dívida. Na prática, aqueles R$ 1.000 não podem virar mais do que R$ 2.000 somando juros, multa e demais encargos. É uma trava importante, mas ela limita o quanto a dívida cresce, não a taxa anunciada: 11,30% ao mês continuam sendo 11,30% ao mês, e a dívida ainda dobra.
Falta o número que fecharia a conta. O CET não é publicado pelo emissor, e ele é sempre maior que a taxa de juros pura, porque incorpora IOF e tarifas. Sem esse dado, qualquer comparação com outro cartão fica incompleta — procure o CET na fatura antes de aceitar qualquer proposta de parcelamento.
Benefícios principais
Esta é a seção mais curta da análise, e isso por si só já diz algo. Não havia cashback. A única bonificação registrada é o Mastercard Surpreenda, programa da bandeira em que o cliente acumula 1 ponto a cada R$ 1 gasto. As regras de acúmulo e resgate são da Mastercard, não do emissor, e mudam com o tempo — quem ainda tem o cartão precisa conferir as condições vigentes diretamente com a bandeira.
O que o cartão entregava de concreto:
- Até 40 dias sem juros entre a compra e o vencimento da fatura, desde que o valor total fosse pago.
- Parcelamento em até 30 vezes nas lojas parceiras do grupo BIG/Walmart — o verdadeiro diferencial do produto e a sua razão de existir.
- Até quatro cartões adicionais gratuitos, úteis para dividir o limite dentro de casa.
- Cartão virtual incluído, para compras online.
- Pagamento por aproximação (contactless) no cartão físico.
- Aceitação internacional pela bandeira Mastercard.
E o que não entregava: nenhum acesso a salas VIP, nenhum programa de milhas próprio e nenhuma cobertura de seguro relacionada na ficha — nem seguro viagem, nem compra protegida, nem proteção de preço. Em cartões Standard isso é comum, mas vale registrar, porque é exatamente aí que boa parte dos concorrentes de anuidade zero coloca algum atrativo.
Sobre carteiras digitais e Pix, sejamos honestos com o leitor: as fontes auditadas não confirmam suporte a Apple Pay, Google Pay ou Pix no crédito. Isso não é o mesmo que afirmar que esses recursos não funcionam — é dizer que não encontramos confirmação oficial. Quem ainda tem o cartão deve testar no aplicativo ou perguntar ao emissor antes de contar com eles.
Requisitos para pedir
Vale repetir antes de qualquer coisa: o cartão não aceita novos pedidos. Os requisitos abaixo valeram enquanto o produto esteve aberto a contratação e ficam aqui como referência histórica, útil para entender por que ele fazia sentido para o público que atendia.
A renda mínima divulgada era de R$ 800 por mês, um dos patamares mais baixos do mercado à época, próximo de um salário mínimo. Esse era justamente o argumento do produto: aprovar quem os bancos grandes não aprovavam. A idade mínima era de 18 anos, e o CPF precisava estar sem restrições no SPC/Serasa.
Ainda assim, cumprir a renda mínima nunca foi garantia de aprovação. A decisão final passava por análise de crédito: score, histórico de pagamentos, relacionamento com o banco e comprovação de renda e de endereço. O limite atribuído variava de R$ 240 a R$ 5.000, e começar pela ponta de baixo era a regra, não a exceção.
| Requisito | Condição |
|---|---|
| Renda mínima | R$ 800 por mês |
| Idade mínima | 18 anos |
| Situação do CPF | Sem restrições no SPC/Serasa |
| Documentos | Comprovante de renda e de endereço |
| Limite de crédito | De R$ 240 a R$ 5.000, conforme análise |
| Disponibilidade | Descontinuado — sem novos pedidos desde 2022 |
Pontos fortes e fracos
Nosso critério aqui não é repetir a lista do emissor, e sim separar o que era virtude real do que era apenas marketing de categoria de entrada.
O que o cartão fazia bem. A porta de entrada era genuinamente larga: R$ 800 de renda é um patamar que quase nenhum banco tradicional aceitava, e isso deu primeiro cartão a muita gente que não tinha nenhum. A versão Zero eliminava o custo fixo da anuidade, e a isenção da segunda via somada aos quatro adicionais gratuitos mostrava um produto que não vivia de tarifar o cliente. O parcelamento em até 30 vezes nas lojas do grupo era um benefício de verdade para quem precisava trocar a geladeira e não tinha o valor à vista.
O que o cartão fazia mal. Os juros, em primeiro lugar. Até 11,30% ao mês no rotativo colocavam o produto na faixa mais cara do crédito brasileiro, e é justamente o público de renda baixa — o público-alvo do cartão — o mais exposto a cair nessa modalidade. O limite inicial de R$ 240 é baixo até para a compra do mês no supermercado, o que empurra o cliente ao parcelamento e ao uso do limite inteiro, um combinado ruim. Não havia cashback nem seguros relacionados, faltava confirmação de carteiras digitais e o CET nunca foi publicado. Por fim, o encerramento — sem novos clientes desde 2022, bandeira extinta em 2025 — é o ponto fraco que resume todos os outros: o produto parou de evoluir muito antes de parar de existir.
Para quem vale a pena (e para quem não)
Como o cartão está fora de linha, a pergunta muda. Não é mais "vale a pena pedir", e sim "vale a pena continuar usando". Três perfis concretos:
1. Quem já tem o cartão e paga a fatura integral todo mês
Se você gasta R$ 600 ou R$ 800 por mês em supermercado, paga o valor total no vencimento e nunca entra no rotativo, o cartão ainda cumpre a função. Sem anuidade na versão Zero e com até 40 dias sem juros, o custo real é zero. Não há pressa para trocar — mas também não há motivo para deixar de olhar alternativas com cashback, que hoje existem sem anuidade.
2. Quem carrega saldo no rotativo mês a mês
Este é o perfil que precisa agir, e rápido. A 11,30% ao mês, uma dívida de R$ 1.000 caminha para dobrar até o teto da Lei 14.690/2023, e cada atraso ainda soma multa de 2%. Migrar para o parcelamento da fatura, a 8,47% ao mês, reduz a conta e dá previsibilidade. Mas a saída de verdade é procurar crédito mais barato — consignado, crédito com garantia ou portabilidade da dívida — e liquidar o rotativo de uma vez.
3. Quem está procurando o primeiro cartão hoje
Para este leitor, o Hipercard simplesmente não é uma opção: não há como contratar. Se o que atraía era a exigência baixa de renda, o caminho atual passa pelos cartões de bancos digitais e pelos cartões com limite garantido por depósito, que aprovam sem exigir comprovação alta. Compare anuidade, juros do rotativo, CET e programa de bonificação antes de escolher — e desconfie de quem só mostra o benefício.
Como pedir — e por que hoje não é possível
Não há como pedir o Hipercard Internacional Mastercard. O cartão deixou de aceitar novos clientes por volta de 2022, e a bandeira Hipercard foi encerrada em 1º de julho de 2025, com os cartões remanescentes migrados para Mastercard. Qualquer página ou anúncio que prometa aprovação neste cartão em 2026 merece desconfiança.
O que ainda existe é o canal oficial para quem já é cliente. A página do emissor — hipercard.com.br/cartoes — segue como referência para consultar fatura, condições de parcelamento e canais de atendimento. É lá, e no aplicativo, que se confirmam o CET do parcelamento, o limite disponível e a data de vencimento.
Se você tem o cartão e quer encerrá-lo, o cancelamento é feito pelo atendimento do emissor. Peça o número de protocolo, confirme que não há compras parceladas ainda por lançar nas próximas faturas e guarde o comprovante de quitação. Cancelar cartão com saldo devedor não apaga a dívida — apenas encerra o direito de usar o limite, e os juros continuam correndo.
Conclusão editorial
O Hipercard Internacional Mastercard foi um produto coerente com o que se propunha: dar cartão de crédito a quem o sistema financeiro tradicional ignorava, com anuidade zero na versão certa e parcelamento longo nas lojas de sempre. Nada disso é pouco, e ajuda a explicar os mais de 50 anos de marca no varejo brasileiro.
O problema está do outro lado da conta. Um cartão pensado para renda de R$ 800 cobrando até 11,30% ao mês no rotativo transfere ao cliente mais frágil o crédito mais caro que existe no país — e um limite inicial de R$ 240 quase garante que ele vá precisar parcelar. Sem cashback, sem seguros relacionados, sem carteiras digitais confirmadas e sem CET publicado, o produto ficou datado bem antes de sair de linha.
Nossa nota é 2,5 de 5, e ela é histórica: não há mais o que contratar. Para quem ainda tem o plástico e paga a fatura inteira, ele continua servindo sem custo. Para quem carrega saldo no rotativo, a prioridade não é o cartão — é sair da dívida.
Análise atualizada em agosto de 2026 com base nas condições publicadas pelo emissor e nas taxas divulgadas pelo Banco Central.