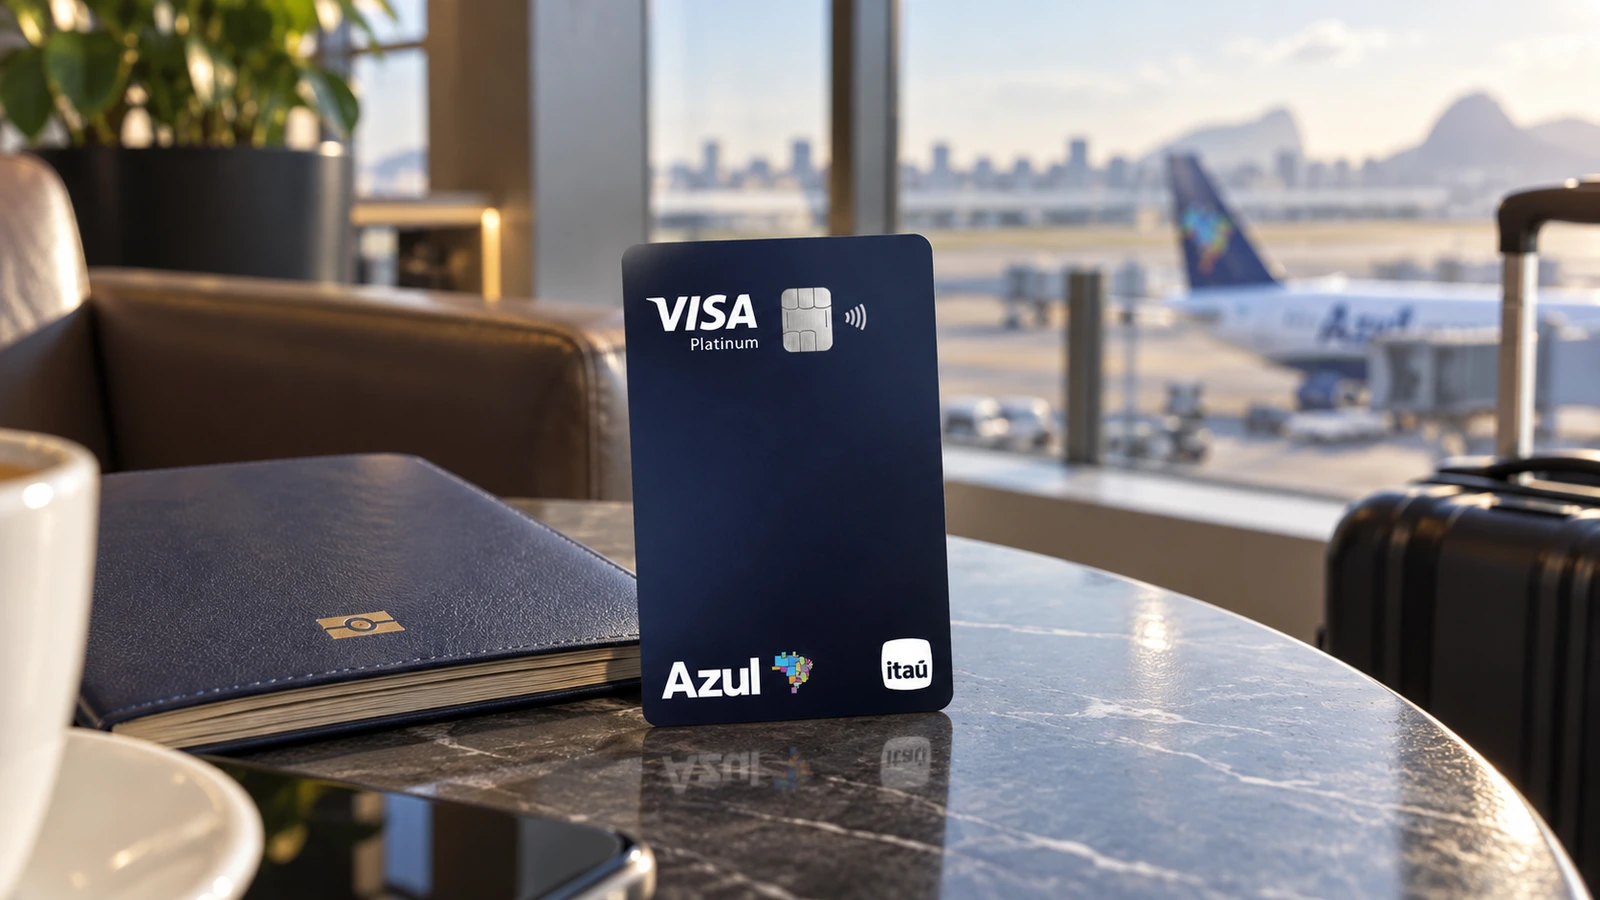
O Cartão Azul Platinum, emitido pelo Itaú, é voltado principalmente para quem viaja com frequência pela Azul. Ele acumula 2,2 pontos TudoAzul por dólar gasto, oferece duas bagagens despachadas grátis em determinadas rotas e pode ter anuidade zerada ao atingir R$ 4.000 em gastos na fatura.
A anuidade é de R$ 66,50 por mês. Quem gasta entre R$ 2.000 e R$ 3.999 recebe 50% de desconto; a partir de R$ 4.000, a cobrança pode ser totalmente zerada.
Em resumo: o Azul Platinum tende a fazer mais sentido para quem já voa pela Azul, utiliza bagagem despachada e consegue atingir os R$ 4.000 mensais necessários para zerar a anuidade. Fora desse perfil, os benefícios ficam menos atraentes diante do custo do cartão.
Azul Platinum em poucos segundos
| Característica | Azul Platinum |
|---|---|
| Emissor | Banco Itaucard S.A. |
| Bandeira | Visa Platinum |
| Anuidade | R$ 66,50/mês |
| Anuidade grátis | A partir de R$ 4.000/fatura |
| Desconto de 50% | De R$ 2.000 a R$ 3.999/fatura |
| Pontuação | 2,2 pontos por US$ 1 |
| Compras na Azul | 2,6 pontos por US$ 1 |
| Validade dos pontos | 36 meses |
| Bagagem grátis | Até 2 malas, conforme destino |
| Cartões adicionais | Até 5 gratuitos |
| Exige conta no Itaú? | Não |
O que é o Cartão Azul Platinum?
O Azul Platinum é resultado da parceria entre Azul Linhas Aéreas e Itaú e utiliza a bandeira Visa Platinum.
Diferentemente de um cartão generalista, boa parte de seus benefícios está ligada ao ecossistema da Azul. Isso inclui pontuação maior em compras na companhia aérea, bagagem despachada, descontos na Azul Viagens e condições especiais para parcelamento de passagens.
Não é necessário ser correntista do Itaú para solicitar o cartão. A contratação, porém, está sujeita à análise de crédito do Banco Itaucard.
Quanto custa o Azul Platinum?
O Itaú informa uma anuidade de R$ 66,50 por mês.
Isso equivale a R$ 798 em 12 meses, embora seja importante fazer uma distinção: R$ 798 é um cálculo do Ibericash (12 × R$ 66,50), e não um valor anual divulgado pelo Itaú.
Na prática, o custo depende de quanto você movimenta no cartão:
- R$ 4.000 ou mais na fatura: 100% de redução da parcela da anuidade;
- de R$ 2.000 a R$ 3.999: 50% de redução;
- menos de R$ 2.000: cobrança integral de R$ 66,50.
Há ainda um detalhe importante: segundo o Itaú, a redução pode levar até dois ciclos de fatura para ser aplicada.
Por isso, alguém que atingiu o gasto necessário em determinado mês pode continuar vendo a cobrança da anuidade temporariamente.
O principal benefício: bagagem grátis
Para quem realmente utiliza a Azul, este provavelmente é o benefício que mais pesa na decisão.
O cartão oferece duas bagagens despachadas gratuitamente em voos domésticos e em viagens para Estados Unidos e Europa, além de uma bagagem em voos para a América do Sul, conforme as condições publicadas pelo emissor.
É um benefício particularmente relevante porque gera uma economia direta e relativamente fácil de calcular.
Quem viaja algumas vezes por ano e normalmente paga para despachar malas pode recuperar uma parcela significativa — ou até a totalidade — do custo da anuidade apenas com esse benefício.
Para quem viaja somente com bagagem de mão, naturalmente, essa vantagem perde boa parte do valor.
Quantos pontos o Azul Platinum acumula?
Nas compras do dia a dia, são:
2,2 pontos TudoAzul por dólar gasto.
Nas compras realizadas diretamente na Azul:
2,6 pontos por dólar.
Os pontos têm validade de 36 meses.
Essa diferença reforça o perfil do produto: quanto maior a relação do cliente com a Azul, maior tende a ser o aproveitamento do cartão.
O cartão também oferece passagens da Azul em até 12 vezes sem juros, além de 10% de desconto na Azul Viagens e no Clube Azul, de acordo com as condições publicadas.
E o bônus de boas-vindas?
Aqui é preciso tomar cuidado com números encontrados em anúncios ou avaliações antigas do cartão.
O Itaú realiza campanhas promocionais que podem oferecer milhares de pontos para novos clientes, mas elas possuem período e condições específicos.
Em agosto de 2026, por exemplo, houve uma campanha de até 40 mil pontos vinculada ao gasto de R$ 4.000 nas três primeiras faturas e à participação no Clube TudoAzul.
Essa promoção tinha prazo determinado.
Por isso, não consideramos bônus promocionais como um benefício permanente do Azul Platinum. Antes de solicitar o cartão, vale verificar qual campanha está vigente naquele momento.
Outros benefícios
Além das vantagens relacionadas diretamente à Azul, o cartão permite até cinco cartões adicionais gratuitos, o que pode ser interessante para famílias que desejam concentrar gastos em uma única fatura.
Essa concentração também facilita atingir os R$ 4.000 mensais necessários para zerar a anuidade.
O Azul Platinum possui cartão virtual recorrente e temporário e pode ser utilizado com Apple Pay, Google Pay e Samsung Pay.
E os juros?
Aqui existe uma limitação importante de transparência.
O Itaú não publica em uma página aberta uma taxa de juros específica para todos os clientes do Azul Platinum. A taxa efetivamente contratada depende do cliente e deve ser consultada na fatura.
Como referência — e não como taxa específica deste cartão — os dados do Banco Central para o Itaú Unibanco apontavam, na apuração de 10 a 14 de agosto de 2026, média de 14,47% ao mês no crédito rotativo e 9,69% ao mês no parcelamento da fatura.
Esses números não representam necessariamente a taxa que será oferecida a você e também não equivalem ao CET individual do contrato.
O ponto prático é simples: milhas e benefícios não compensam juros elevados de cartão de crédito. Se existe a possibilidade recorrente de não pagar a fatura integralmente, a taxa e o CET passam a ser mais importantes do que a quantidade de pontos oferecida.
O que o Itaú não informa publicamente?
Nas páginas oficiais consultadas, não encontramos valores específicos para:
- renda mínima exigida;
- limite inicial;
- taxa contratual de juros do Azul Platinum;
- juros de mora e multa específicos;
- spread cambial do cartão.
Essas informações podem variar de acordo com o cliente ou estar disponíveis em contrato e fatura.
No Ibericash, preferimos indicar que determinada informação não foi publicada pelo emissor a preencher essa lacuna com valores encontrados para outros cartões.
Para quem o Azul Platinum faz mais sentido?
O perfil mais compatível é relativamente claro:
quem voa regularmente pela Azul + costuma despachar bagagem + consegue concentrar pelo menos R$ 4.000 mensais no cartão.
Nesse cenário, é possível zerar a anuidade e continuar aproveitando bagagens, pontos e demais benefícios da parceria com a companhia aérea.
Considere, por exemplo, uma família que já gasta mais de R$ 4.000 por mês no cartão e realiza várias viagens anuais pela Azul. Com até cinco adicionais gratuitos, os gastos podem ser concentrados na mesma fatura, ajudando a alcançar a isenção enquanto os viajantes aproveitam os benefícios da companhia aérea.
É justamente nesse tipo de utilização que a proposta do Azul Platinum fica mais interessante.
Quando ele pode não compensar?
O cenário muda para quem:
- normalmente gasta menos de R$ 2.000 por mês;
- raramente utiliza a Azul;
- não costuma despachar bagagem;
- procura apenas um cartão sem anuidade;
- ou frequentemente precisa financiar a fatura.
Nesses casos, pagar até R$ 66,50 por mês para acumular pontos que talvez sejam pouco utilizados pode não ser a combinação mais eficiente.
Antes de contratar, portanto, vale comparar o Azul Platinum com cartões sem anuidade e com outros cartões de viagem.
Como solicitar
A solicitação pode ser realizada pelo Itaú e não exige abertura de conta corrente.
A aprovação e o limite estão sujeitos à análise de crédito.
Antes de concluir o pedido, recomendamos conferir diretamente com o emissor três informações que podem mudar ao longo do tempo:
- campanha de bônus vigente;
- condições atuais para redução da anuidade;
- franquia de bagagem aplicável às rotas que você utiliza.
E, depois da aprovação, confira na própria fatura a taxa de juros e o CET oferecidos especificamente para o seu contrato.
Leia também: Cartão Azul Platinum do Itaú: os dois ciclos de defasagem da isenção e quanto eles custam no ano
Afinal, o Azul Platinum vale a pena?
O Azul Platinum tem uma proposta bastante definida: transformar gastos cotidianos em benefícios para quem já utiliza a Azul.
Sua combinação mais interessante é a possibilidade de zerar a anuidade com R$ 4.000 em gastos mensais enquanto o cliente mantém acesso à franquia de bagagem e acumula até 2,6 pontos por dólar em compras na companhia.
Para quem se encaixa nesse perfil, os benefícios podem superar facilmente o custo efetivamente pago pelo cartão.
Para quem não atinge a faixa de isenção ou utiliza pouco a Azul, a conta muda. Nesse caso, os R$ 66,50 mensais passam a ter muito mais peso e vale comparar outras opções antes de contratar.
Mais importante do que perguntar simplesmente se o Azul Platinum é um “bom cartão”, portanto, é verificar se a forma como você gasta e viaja corresponde à forma como ele recompensa o cliente.
Análise atualizada em setembro de 2026 com base nas condições publicadas pelo emissor, nos registros oficiais do Banco Central e na legislação brasileira aplicável.