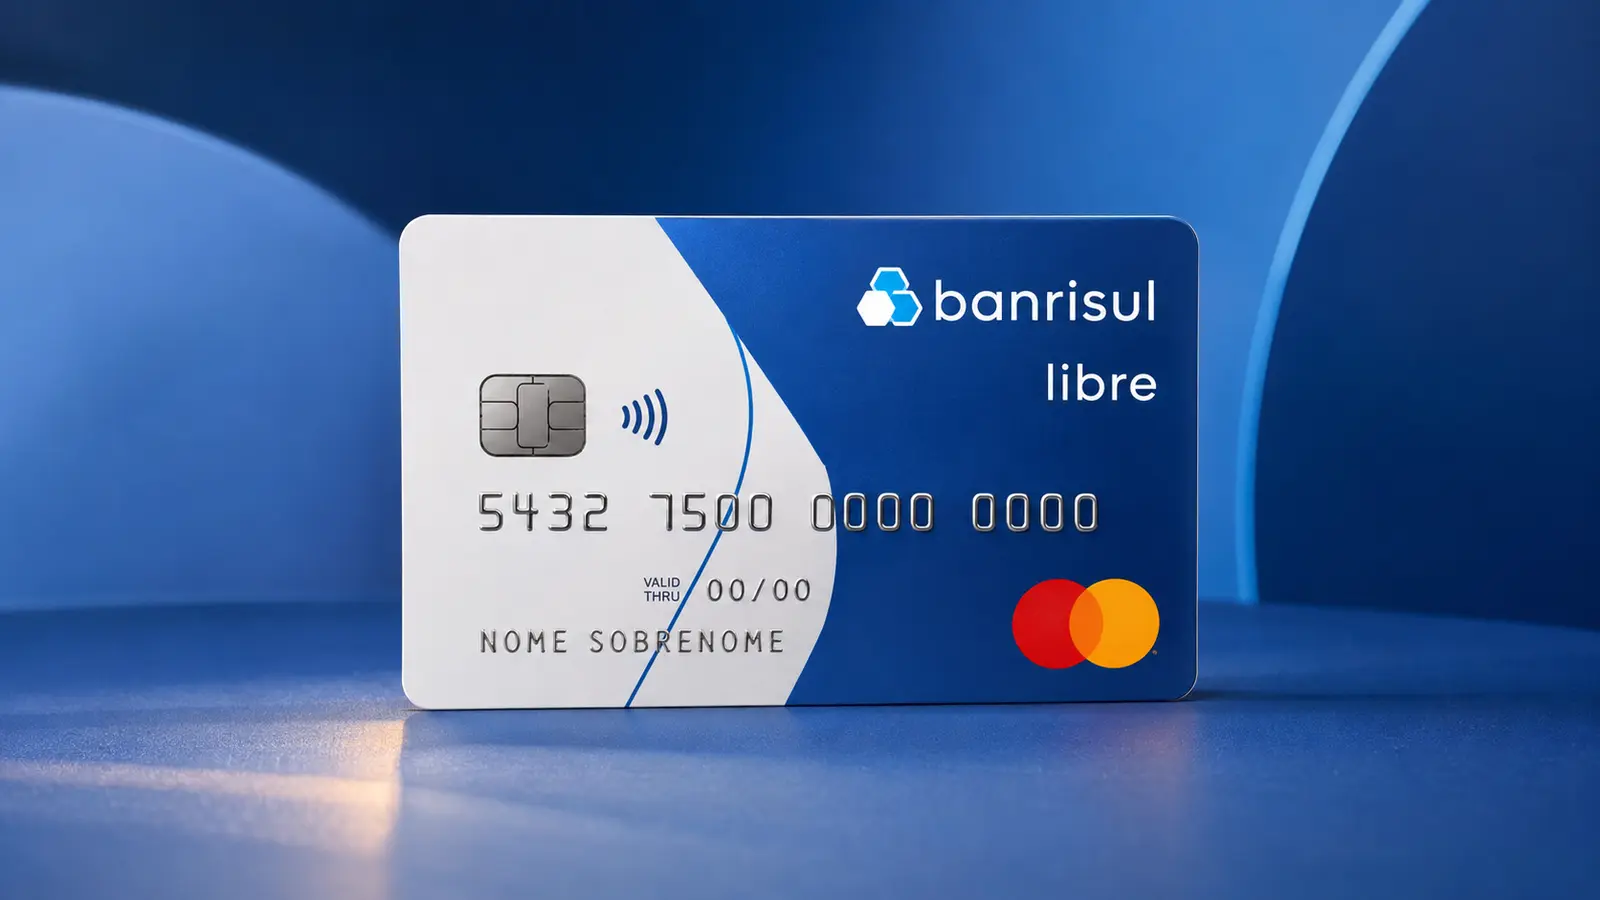
O Banrisul Mastercard Libre é o cartão de crédito de entrada do Banco do Estado do Rio Grande do Sul: anuidade de R$ 240,00 cobrada em 12 parcelas de R$ 20,00, com a parcela do mês isenta sempre que a fatura alcançar R$ 50,00. É um Mastercard internacional, com três seguros de nível Gold e até três adicionais sem anuidade. Nosso veredito: para quem usa o cartão todo mês e paga a fatura integral, o custo fixo tende a zero — mas quem pretende financiar fatura vai contratar às cegas, porque o Banrisul não publica a taxa do rotativo.
O que é este cartão
O Libre é o cartão de crédito de entrada do Banrisul, o Banco do Estado do Rio Grande do Sul, emitido na bandeira Mastercard e solicitado pelo aplicativo do banco, no menu Cartões de Crédito, ou em uma agência.
Vale desfazer uma confusão de nomenclatura logo no início, porque ela mexe com o preço. A página oficial do produto e a landing page do cartão agrupam as coberturas sob o título "Benefícios Gold" e descrevem os seguros como os do cartão Mastercard Gold. Isso é nível de benefício da bandeira, não faixa de tarifa do emissor. Na Tabela de Tarifas de Produtos e Serviços Pessoa Física do Banrisul, o Libre tem coluna própria, com anuidade de R$ 240,00, enquanto o Mastercard Gold aparece em coluna separada, a R$ 360,00. Ou seja: é um cartão de entrada carregando um pacote de benefícios de nível Gold, e custa R$ 120,00 por ano menos que o Gold da mesma casa.
O posicionamento fica explícito na própria página do produto, que apresenta o Libre como um cartão destinado a clientes com renda de até R$ 2.000. Repare no "até": é um teto de perfil, e não um piso de elegibilidade — o emissor não publica renda mínima para este cartão.
Sobre o emissor, num período em que o Banco Central liquidou instituições entre novembro de 2025 e 2026, vale registrar: o Banrisul é banco de capital aberto, fechou o primeiro semestre de 2026 com lucro líquido de R$ 547 milhões, tinha patrimônio líquido de R$ 11 bilhões em março de 2026 e não consta das listas de instituições em regime de resolução do Portal de Dados Abertos do Banco Central.
Custos reais
A anuidade é de R$ 240,00 por ano, cobrada em 12 parcelas de R$ 20,00 — e é aqui que o produto tem o seu melhor argumento. A parcela do mês fica isenta sempre que a fatura daquele mês alcançar R$ 50,00. A página oficial esclarece que contam tanto compras novas quanto parcelas de compras anteriores lançadas na fatura, o que na prática dispensa planejamento: quem passa o cartão no supermercado uma vez por mês já resolve.
Faça a conta pelo lado de quem paga. Bastam R$ 600,00 de uso no ano, distribuídos em R$ 50,00 por mês, para eliminar os R$ 240,00 de anuidade. Em compensação, o desenho é implacável com cartão parado: como a isenção é apurada mês a mês, sem média anual, cada mês sem movimento cobra R$ 20,00. Seis meses de gaveta custam R$ 120,00 — metade da anuidade cheia, num cartão que você não usou.
Uma ressalva de leitura, do tipo que só aparece em mês apertado. A página do produto fala em valor total da fatura igual ou superior a R$ 50,00; a nota da tabela oficial de tarifas fala em gasto mínimo mensal de R$ 50,00 em compras à vista ou parceladas lançadas na fatura do mês. Nos meses normais dá no mesmo. Num mês em que a fatura chega perto do corte por causa de tarifas, e não de compras, a diferença pode decidir se você paga ou não os R$ 20,00 — confirme o critério com o banco antes de contar com ele.
Não existe comissão de abertura de crédito: a TAC é proibida para pessoa física no Brasil. As demais tarifas vêm da Tabela de Tarifas de Produtos e Serviços Pessoa Física do Banrisul, divulgada em 29/08/2025 e com vigência a partir de 29/09/2025, a edição mais recente publicada pelo banco até o fechamento desta análise.
| Custo | O que o emissor publica |
|---|---|
| Anuidade | R$ 240,00 por ano, cobrada em 12 parcelas de R$ 20,00 |
| Anuidade no primeiro ano | R$ 240,00 — não há condição distinta publicada para o primeiro ano |
| Isenção da parcela mensal | Parcela do mês isenta com fatura de R$ 50,00 ou mais naquele mês |
| Cartões adicionais | Até três isentos de anuidade |
| Tarifa de abertura de crédito (TAC) | Não existe — é proibida para pessoa física no Brasil |
| Juros do rotativo ao mês e ao ano | Não publicados — informados na fatura, conforme a cláusula 23.5.1 das Condições Gerais |
| Juros do parcelamento da fatura | Não publicados — informados na fatura |
| CET (Custo Efetivo Total) | Não publicado em tabela — informado na fatura |
| Atraso no pagamento | Juros do rotativo indicados na fatura, mais encargos de mora de 1% ao mês e multa moratória de 2% (cláusula 23.14) |
| Retirada em espécie no País | R$ 15,00 por retirada, mais os juros indicados na fatura e o IOF |
| Retirada em espécie no exterior | R$ 20,00 por retirada, mais os juros indicados na fatura e o IOF |
| Segunda via do cartão com função crédito | R$ 9,00 por cartão |
| Segunda via emergencial de cartão de crédito | R$ 65,00 |
| Avaliação emergencial de crédito | R$ 25,00 por mês em que for utilizada |
| Segunda via de documento | R$ 7,00 por cópia |
| Pagamento de contas na função crédito | Marcado como N/D na tabela oficial de tarifas |
| Pulseira BanriFast | R$ 50,00 uma única vez, sem mensalidade |
| Compras em moeda estrangeira | Sem percentual de spread cambial publicado; incide IOF conforme a legislação (cláusula 19.1) |
| IOF | Por conta exclusiva do titular, conforme as cláusulas 19.1 e 24.4; a alíquota não consta do contrato e é discriminada na fatura |
Juros e o custo de não pagar tudo
Aqui está o buraco desta ficha, e ele é grande. O Banrisul não publica a taxa do rotativo nem a do parcelamento de fatura deste cartão. Não é lacuna da nossa apuração: é o desenho do contrato. A cláusula 23.5.1 das Condições Gerais determina que, usado o rotativo, os encargos incidentes sobre o saldo devedor sejam especificados na fatura, na forma de taxa percentual anual e mensal dos juros e do Custo Efetivo Total. A cláusula 23.14 repete a lógica para o atraso: valem os juros remuneratórios do rotativo indicados na fatura, somados a encargos de mora de 1% ao mês e multa moratória de 2%.
Traduzindo: a taxa existe, é contratual, e você só a conhece depois de já ser cliente. Nenhum dos números que organizam a comparação de cartões no Brasil está disponível antes da contratação — nem os juros do rotativo ao mês, nem a conversão ao ano por juros compostos, nem os juros do parcelamento da fatura, nem o CET. E sem a taxa mensal, a taxa anual sequer pode ser calculada. Um comparador que colocasse zero nesses campos estaria mentindo: o correto é dizer que o número não existe publicamente, e tratar isso como o ponto fraco que é.
Há um limite legal que ajuda, mas resolve outro problema. Desde janeiro de 2024, a Lei 14.690/2023 limita os encargos do rotativo ao valor original da dívida: quem deixou R$ 1.000,00 sem pagar não pode acumular mais de R$ 1.000,00 em juros e encargos sobre esse saldo. É uma trava contra a bola de neve, e é bem-vinda. Só que ela limita quanto a dívida cresce, não a taxa mensal cobrada, e não devolve ao consumidor a informação de que ele precisa para escolher entre um emissor e outro.
O outro lado está na cláusula 23.5, e é justo registrá-lo: pagando a fatura integral até o vencimento, nenhum encargo é cobrado na fatura seguinte. Para quem paga tudo, o silêncio sobre a taxa é irrelevante. Para quem, num mês ruim, não conseguir pagar, é um cheque em branco. O emissor também não publica o prazo em dias entre a compra e o vencimento, nem os valores mínimo e máximo de limite de crédito — a cláusula 7.3 remete o limite à política de crédito e de risco do banco.
Sobre o IOF, o contrato é igualmente lacônico: as cláusulas 19.1 e 24.4 dizem que o imposto incide conforme a legislação em vigor e que, no rotativo e nos parcelamentos, todo e qualquer tributo é de responsabilidade exclusiva do titular — sem informar a alíquota, discriminada na fatura. No crédito a pessoa física, o IOF tem uma parcela fixa de 0,38% somada a uma parcela diária que corre enquanto a dívida existir; para compras em moeda estrangeira há alíquota própria. Confirme os percentuais em vigor antes de assumir qualquer conta.
Benefícios
O pacote de seguros é o que justifica o rótulo Gold, e vem sem custo adicional:
- Garantia Estendida: dobra os termos da garantia original do fabricante ou da marca da loja, até um ano completo.
- Proteção de Compra: cobre dano acidental ou roubo do produto por até 30 dias a contar da data da compra.
- Proteção de Preço: reembolsa a diferença caso o produto seja encontrado mais barato em até 30 dias da data da compra.
São coberturas de eletrodoméstico e eletrônico, exatamente o tipo de compra em que um titular deste perfil concentra o gasto grande do ano. Guarde a nota fiscal e leia o regulamento do benefício na bandeira antes de contar com ele: cobertura de cartão sempre tem prazo, teto e exclusão.
No pagamento, o cartão funciona por aproximação com o plástico, com o celular ou com a pulseira BanriFast, que custa R$ 50,00 uma única vez e não tem mensalidade. As páginas oficiais do Apple Pay e do Google Pay do Banrisul indicam compatibilidade com os cartões Mastercard de pessoa física emitidos pelo banco, mas a página do Libre confirma o pagamento por celular sem nomear as carteiras digitais — se esse ponto é decisivo para você, confirme na central antes de pedir.
Completam a lista: até três cartões adicionais isentos de anuidade, alertas gratuitos no celular para compras ou saques a partir de R$ 50,00 (serviço opcional), Tag Veloe sem mensalidade, descontos no GNC Cinemas e em eventos da Opinião Produtora, e o portal de compras Banrishopping, que devolve cashback nas compras feitas por ele. O programa de fidelidade citado é o Mastercard Surpreenda, da bandeira.
E o que não dá. O Banrisul não divulga para este cartão: sala VIP em aeroporto, programa de pontos próprio, taxa de cashback do cartão — o cashback do Banrishopping é benefício do portal, não regra do cartão —, cartão virtual e Pix na função crédito. Também não publica percentual de spread cambial nem regra de conversão para compras em moeda estrangeira, embora o cartão seja internacional. Nada disso está confirmado como inexistente: está confirmado como não publicado, o que é diferente e, para quem compara, igualmente incômodo.
Requisitos
A contratação é para pessoa física com CPF regular e está sujeita à análise de crédito e aos demais critérios de elegibilidade do Banrisul. Os documentos pedidos são identificação com foto (RG ou CNH) e comprovante de residência atual. O comprovante de renda é opcional — não entra como exigência, mas ajuda na análise e pode melhorar o limite oferecido.
O emissor não publica renda mínima, idade mínima, limite de crédito mínimo ou máximo, nem o prazo sem juros entre a compra e o vencimento da fatura. A única referência de renda que aparece na página oficial é o teto de perfil: cartão destinado a clientes com renda de até R$ 2.000. Não confunda os dois conceitos — isso descreve o público-alvo, não um valor a ser superado para ser aprovado. Quem define quem passa, e com que limite, é a análise de crédito: score, consultas a birôs, renda comprovada e relacionamento com o banco.
| Requisito | Condição publicada pelo emissor |
|---|---|
| Aprovação | Pessoa física com CPF regular, sujeita à análise de crédito e aos critérios de elegibilidade do Banrisul |
| Renda mínima | Não publicada; a página oficial indica renda de até R$ 2.000 como perfil-alvo, o que é um teto e não um piso |
| Idade mínima | Não publicada pelo emissor |
| Documentos | RG ou CNH e comprovante de residência atual; comprovante de renda opcional |
| Limite de crédito | Não publicado; definido pela política de crédito e de risco do banco (cláusula 7.3) |
| Prazo sem juros até o vencimento | Não publicado pelo emissor |
| Canal de solicitação | App Banrisul, no menu Cartões de Crédito, ou agência do banco |
Pontos fortes e fracos
O que este cartão faz bem
- O gatilho da isenção é dos mais baixos que se vê no mercado: R$ 50,00 de fatura no mês, contando compras novas e parcelas antigas. Não exige planejamento, exige uso.
- A regra da isenção está em duas fontes oficiais, a página do produto e a nota da tabela de tarifas com vigência desde 29/09/2025. Não é promessa de gerente: é documento datado.
- Três seguros inclusos sem custo adicional num cartão de entrada, com garantia estendida de até um ano — cobertura que muitos cartões mais caros não trazem.
- Até três adicionais isentos, o que permite dividir o limite dentro da família sem mexer no custo fixo.
- Custa R$ 120,00 por ano a menos que o Mastercard Gold do mesmo banco e entrega o mesmo pacote de seguros de nível Gold.
- Emissor com prestação de contas pública: banco de capital aberto, resultados trimestrais divulgados e fora das listas de regime de resolução do Banco Central.
O que este cartão faz mal
- Não publica a taxa do rotativo nem a do parcelamento de fatura. É o defeito central e o que mais pesa na nossa avaliação: o contrato empurra a taxa para a fatura, e quem quer comparar juros antes de contratar simplesmente não consegue.
- Sem taxa mensal não há taxa anual. A conversão por juros compostos, que é o número mais decisivo na comparação de cartões no Brasil, fica impossível de calcular.
- Também não publica o CET, o indicador que o próprio contrato define como o custo total da operação. Ele só aparece depois, na fatura.
- A isenção não perdoa mês fraco: sem média anual, cada mês abaixo de R$ 50,00 custa R$ 20,00 cheios.
- Saque na função crédito é caro por operação: R$ 15,00 no País e R$ 20,00 no exterior, além de juros que você não conhece e do IOF.
- Cartão internacional sem regra de câmbio publicada: nenhum percentual de spread aparece nas fontes oficiais do produto nem nas Condições Gerais.
- Lacunas de produto para o padrão de 2026: cartão virtual e Pix na função crédito não são divulgados para este cartão, e a página não nomeia as carteiras digitais compatíveis.
Para quem vale a pena (e para quem não)
Larissa, R$ 1.800,00 de renda, usa o cartão toda semana no mercado e paga a fatura integral. É exatamente o perfil desenhado para o Libre. Ela ultrapassa os R$ 50,00 em todos os meses, então a parcela de R$ 20,00 nunca chega a ser cobrada e o cartão fica com custo fixo zero. Como paga tudo no vencimento, a cláusula 23.5 corre a favor dela e nenhum encargo entra na fatura seguinte — o silêncio do banco sobre a taxa do rotativo, que é o grande defeito do produto, não a atinge. De quebra, leva um Mastercard internacional com garantia estendida na geladeira que comprar. Para ela, vale.
Diego, quer um segundo cartão só para emergência e viagem. Aqui o desenho vira contra ele. Cartão guardado não gera fatura, e sem fatura de R$ 50,00 a parcela é cobrada: num ano com uso em apenas quatro meses, ele paga R$ 160,00 por um cartão que quase não passou. Se o plano é reserva parada, o Libre é o produto errado — ou ele adota o hábito de deixar uma assinatura mensal barata no cartão para disparar a isenção todo mês, ou procura um cartão sem custo fixo por natureza.
Bruno, autônomo com renda irregular, costuma pagar o mínimo em meses ruins. Não recomendamos. Ele é justamente quem mais precisa saber a taxa antes de assinar, e é justamente quem não vai saber: o Banrisul remete o percentual do rotativo, o do parcelamento e o CET para a fatura de cada cliente. Em atraso, ainda entram 1% ao mês de mora e 2% de multa somados a juros que ele não teve como comparar. A Lei 14.690/2023 impede que os encargos superem o valor original da dívida, o que é proteção real, mas não torna o crédito barato nem informado. Quem financia fatura deve escolher pelo preço do crédito — e esse preço, aqui, é invisível antes da contratação.
Como pedir
A solicitação é feita pelo aplicativo Banrisul, no menu Cartões de Crédito, ou em uma agência do banco. As condições completas estão na página oficial do Cartão de Crédito Mastercard Libre. Antes de aceitar a proposta, siga este roteiro curto.
- Separe os documentos: RG ou CNH e comprovante de residência atual. O comprovante de renda é opcional, mas leve mesmo assim — ajuda na análise e pode render um limite melhor.
- Peça a taxa por escrito: percentual do rotativo ao mês, percentual do parcelamento de fatura e CET. É o dado que falta na vitrine e o único que muda a decisão de quem eventualmente financia fatura.
- Confirme o critério exato da isenção — se conta o valor total da fatura ou apenas as compras do mês — e guarde a resposta por escrito.
- Cheque se saiu tabela de tarifas nova. Os valores desta análise vêm da edição divulgada em 29/08/2025, com vigência a partir de 29/09/2025.
- Pergunte pelos itens não publicados que pesam para você: carteiras digitais suportadas, cartão virtual, Pix na função crédito e regra de conversão para compras em moeda estrangeira.
- Confirme a disponibilidade na sua região e se é exigida conta no banco — a página do produto não detalha esses pontos.
Com o cartão em mãos, faça uma compra já no primeiro ciclo. A isenção é apurada mês a mês e só começa a valer no mês em que a fatura alcança R$ 50,00.
Conclusão editorial
O Banrisul Mastercard Libre acerta no que promete a quem tem pouco a gastar: R$ 50,00 de fatura por mês apagam a parcela da anuidade, e o cartão passa a não custar nada para quem o usa de verdade. Somando três seguros de nível Gold sem custo adicional, até três adicionais isentos e uma anuidade R$ 120,00 mais barata que a do Gold da mesma tabela, o produto é uma porta de entrada honesta — e a regra de isenção está escrita em documento oficial datado, o que é mais do que boa parte dos concorrentes oferece.
O que impede uma nota mais alta é o que não está escrito. O Banrisul não publica a taxa do rotativo, não publica a do parcelamento de fatura e não publica o CET: as Condições Gerais mandam esses números para a fatura de cada cliente, o que significa conhecê-los apenas depois de assinar. Num mercado em que o rotativo é o crédito mais caro que uma família contrata, isso não é detalhe de transparência — é a informação principal faltando na vitrine. Damos a este cartão nota 4 em 5: bom no que faz, fraco exatamente onde a comparação começa.
Nossa recomendação é direta: peça este cartão se você usa cartão todo mês, ainda que em valores pequenos, e paga a fatura integral no vencimento. Não peça se o plano inclui pagar o mínimo, parcelar a fatura ou deixar o cartão na gaveta. E, em qualquer cenário, exija a taxa por escrito antes de aceitar.
Análise atualizada em agosto de 2026 com base nas condições publicadas pelo emissor e nas taxas divulgadas pelo Banco Central.