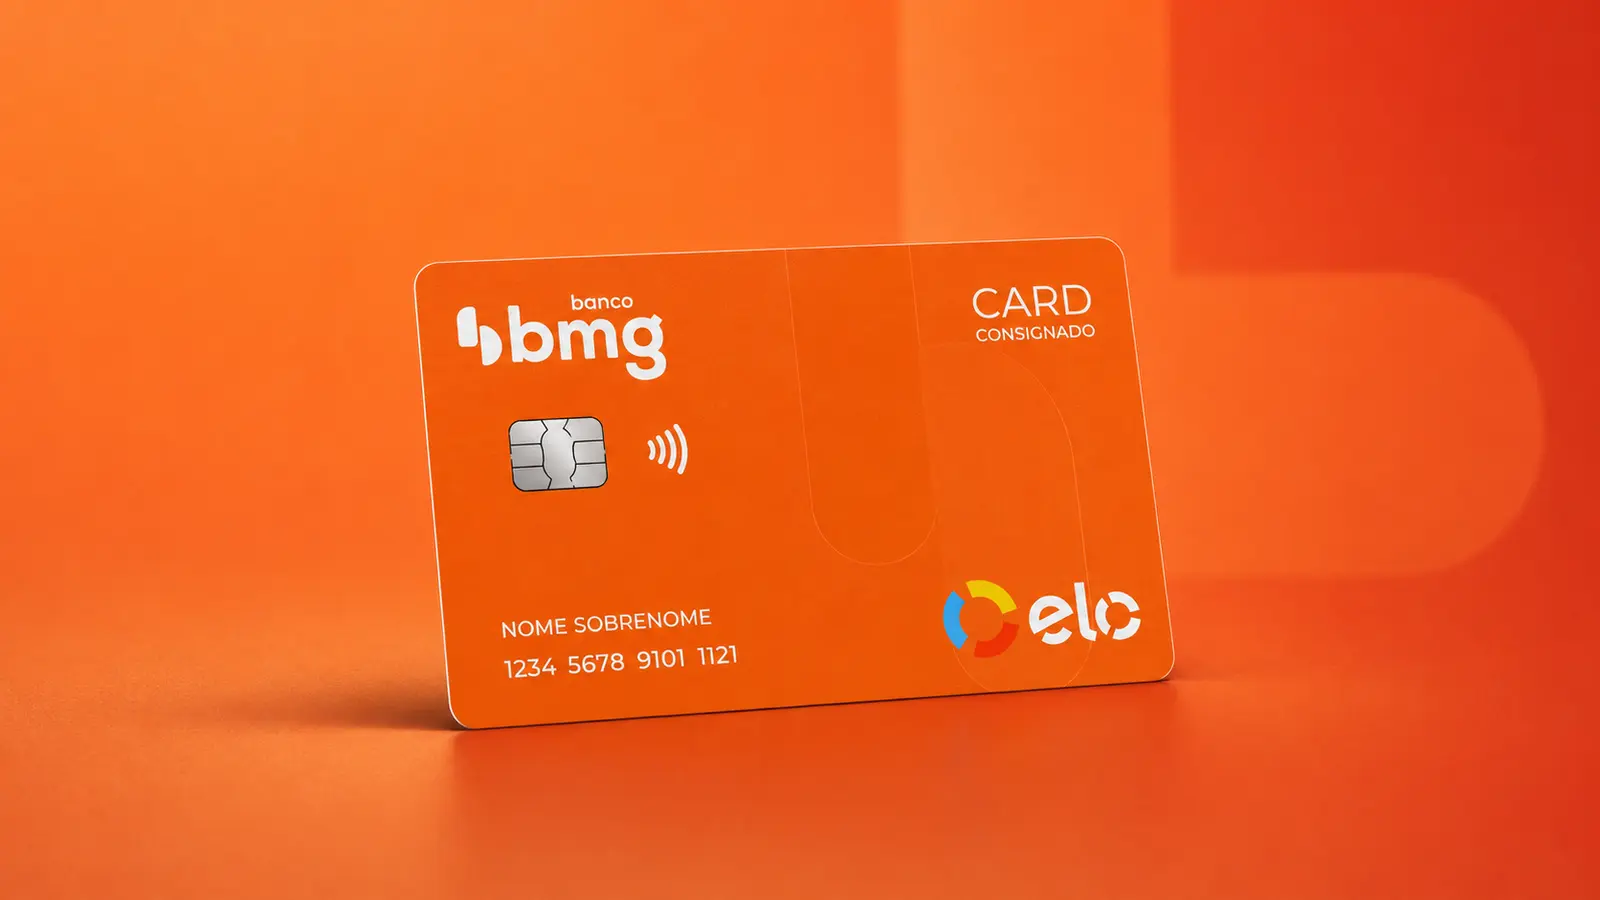
O Bmg Card Consignado Elo é o cartão de crédito consignado do Banco Bmg: não tem anuidade, é restrito a aposentados e pensionistas do INSS e a servidores públicos de órgãos conveniados, e tem o valor mínimo da fatura descontado direto do benefício ou da folha de pagamento. Nosso veredito: é uma das poucas portas de crédito abertas para quem costuma ser recusado em cartões comuns, mas o emissor não publica a taxa de juros — e nenhum cartão deveria ser assinado antes de você ter essa taxa por escrito.
O que é este cartão
O Bmg Card é o cartão de crédito consignado do Banco Bmg, hoje emitido na bandeira Elo. A página oficial do produto informa que o cartão consignado do banco passou a ser Elo, com a troca feita na renovação ou na emissão de segunda via — ou seja, quem já é cliente não precisa fazer nada para migrar, a mudança acontece no ciclo natural do plástico.
É um produto restrito, e essa é a primeira coisa a entender. Não é um cartão que qualquer pessoa pede pelo aplicativo: só podem contratar aposentados e pensionistas do INSS e servidores públicos de órgãos com convênio firmado com o Bmg. Além do vínculo, é preciso ter margem consignável disponível, que é a fatia do benefício ou do salário legalmente reservada para descontos de crédito.
A margem consignável é justamente o que faz este cartão existir. Num cartão comum, a garantia do banco é o seu histórico de crédito; aqui, a garantia é o desconto automático no benefício ou na folha. Por isso o produto costuma aprovar quem tem restrição no SPC ou no Serasa e não passa na análise de um cartão convencional. A contrapartida é que o cartão reserva parte da margem enquanto estiver ativo, e essa margem deixa de estar livre para outras operações.
Na prática, funciona como cartão de crédito normal: compra no crédito, fatura mensal, aceita Pix na função crédito e permite saque de até 70% do limite disponível. O que muda é o pagamento — e é aí que mora a diferença que mais custa dinheiro, como veremos adiante.
Custos reais
Comecemos pela parte boa e verificável: o cartão não tem anuidade. A página oficial do produto afirma que o Bmg Card é sem anuidade, e não há mensalidade publicada. Esse zero é um zero de verdade — não é um campo em branco na nossa ficha, é uma isenção declarada pelo emissor. A mesma página, porém, ressalva que pode haver custo de emissão da primeira ou da segunda via do cartão, conforme as regras de cada convênio, sem informar os valores. Quem quiser conferir precisa olhar a Tabela de Tarifas Pessoa Física do banco, publicada na página de taxas e tarifas, com vigência a partir de 07/04/2025.
Não existe comissão de abertura de crédito neste ou em qualquer cartão brasileiro para pessoa física: a TAC é proibida nesse tipo de contratação. Se alguém cobrar taxa para "liberar" o cartão, isso não é tarifa do produto.
A partir daqui, a transparência acaba. O Banco Bmg não publica na página do produto a taxa de juros deste cartão — informa apenas que "a taxa de juros depende do seu convênio". Também não publica o CET (Custo Efetivo Total) em tabela aberta, nem os percentuais de encargos do saque, nem multa e juros de mora em tabela aberta, nem regra de conversão cambial para compras em moeda estrangeira, apesar de o cartão ser apresentado como internacional. Nada disso significa que esses custos sejam zero. Significa que você não consegue compará-los antes de contratar, e essa é a maior crítica que fazemos a este produto.
| Custo | O que o emissor publica |
|---|---|
| Anuidade | R$ 0 — cartão sem anuidade, conforme a página oficial |
| Mensalidade | Não há mensalidade publicada para este cartão |
| Tarifa de abertura de crédito (TAC) | Não existe — é proibida para pessoa física no Brasil |
| Primeira e segunda via do cartão | Pode haver custo conforme as regras do convênio; valores não publicados na página do produto |
| Juros do rotativo | Não publicados — o emissor informa que dependem do convênio |
| Juros do parcelamento da fatura | Não publicados pelo emissor |
| CET (Custo Efetivo Total) | Não publicado em tabela aberta |
| Saque | Até 70% do limite disponível, com encargos lançados na fatura seguinte; percentuais não publicados |
| Multa e juros de mora | Não publicados em tabela aberta; constam do Regulamento Unificado do BMG Card e Benefício |
| Compras em moeda estrangeira | Sem regra de conversão nem percentual de spread publicados; incide IOF, discriminado na fatura |
| IOF | Incide sobre o crédito e sobre compras em moeda estrangeira; o emissor não publica a alíquota na página do produto |
Os documentos que valem juridicamente existem e estão datados: o Regulamento Unificado do BMG Card e Benefício está em versão de 30/01/2026 e as Condições Gerais CCB BMG Card - Saque, em versão de 23/01/2026. Peça os dois antes de assinar.
Juros e o custo de não pagar tudo
Este é o ponto que decide se o cartão vai ajudar ou atrapalhar. O desconto automático no benefício ou na folha cobre somente o valor mínimo da fatura. Não é a fatura inteira. O que sobra continua financiado, gera juros e volta maior no mês seguinte. É exatamente assim que dívidas de cartão consignado se arrastam por anos com o titular achando que "está pagando em dia" — e está mesmo, só que o pagamento em dia é o mínimo.
Qual é a taxa? O Bmg não diz na página do produto. Existe, para operações de cartão de crédito consignado de beneficiários do INSS, um teto de juros fixado pelo Conselho Nacional de Previdência Social. Na decisão noticiada pelo Ministério da Previdência Social em março de 2025, esse teto foi mantido em 2,46% ao mês, o que em juros compostos equivale a 33,86% ao ano. Não localizamos fonte oficial de 2026 confirmando que o teto siga nesse patamar, e por isso ele não entra na nossa ficha como taxa deste cartão. Use o número apenas como régua de grandeza e confirme o teto vigente junto ao INSS e a taxa do seu convênio junto ao banco.
Para dar dimensão ao que essa régua significa: uma dívida de R$ 1.000 que fique doze meses financiada a 2,46% ao mês chega a R$ 1.338,60 — são R$ 338,60 de juros, e isso antes do IOF. O IOF de operações de crédito para pessoa física tem duas partes, uma alíquota fixa de 0,38% sobre o valor da operação e uma parcela diária que corre enquanto o saldo estiver financiado. Ele aparece discriminado na fatura, e também incide sobre o saque e sobre compras em moeda estrangeira.
Há uma proteção legal importante desde janeiro de 2024: a Lei 14.690/2023 limita os encargos do rotativo do cartão de crédito ao valor original da dívida. Ou seja, o que você deve não pode mais do que dobrar por acúmulo de juros e encargos. Isso é um freio real, e evita as bolas de neve que se viam antes — mas cuidado com a leitura errada: a lei limita quanto a dívida cresce, não a taxa mensal cobrada. Dobrar o que se deve continua sendo caro.
A conclusão prática é simples: trate o desconto em folha como rede de segurança contra o esquecimento, e não como forma de pagamento. Pagar a fatura inteira, por Pix ou boleto, antes que o mínimo seja descontado, é o que transforma este cartão num produto barato.
Benefícios
O pacote de benefícios é modesto, mas tem um item que se destaca. A página oficial informa seguro de vida e assistência funeral sem custo para titulares aposentados e pensionistas do INSS. Para o público-alvo deste cartão, é o benefício mais relevante da lista — e vale registrar que as condições, os valores de cobertura e a seguradora não são detalhados nessa página, então é preciso pedir a apólice.
Há também um conjunto de descontos em parceiros: o programa Elo Mania Club, descontos em farmácias, desconto no gás da Ultragaz e bônus mensal em recarga de celular. São descontos comerciais, e nós fazemos questão de nomeá-los assim: não são cashback. O emissor não publica programa de cashback nem programa de pontos para este cartão, e desconto em parceiro é uma vantagem que só existe se você já compra naquele parceiro.
Do lado das funções, o cartão aceita Pix na função crédito, o que permite pagar por Pix usando o limite do cartão — útil em emergências, mas lembre-se de que é uma operação de crédito, com juros e IOF como qualquer outra. E permite saque de até 70% do limite disponível, em terminais Cirrus-24horas, lojas Help!, correspondentes autorizados e canais digitais. O saque consome limite e gera encargos lançados na fatura seguinte, cujos percentuais o emissor não publica na página do produto.
Agora o que o cartão não dá, e é uma lista comprida. Não há programa de pontos nem cashback. Não há sala VIP de aeroporto. O emissor não confirma em fonte oficial, para este cartão, o funcionamento com Apple Pay ou Google Pay, nem a existência de cartão virtual, nem pagamento por aproximação. O cartão é apresentado como internacional, mas sem regra de conversão cambial publicada — quem pretende usá-lo em viagem ou em compras em site estrangeiro está comprando às cegas e deve confirmar as condições com o banco antes. Também não há prazo publicado de dias sem juros entre a compra e o vencimento.
Requisitos
A elegibilidade deste cartão não é definida por faixa de renda, e sim por vínculo e por margem. O emissor não publica renda mínima nem idade mínima para o produto: o que decide é ser aposentado ou pensionista do INSS, ou servidor público de órgão conveniado, e ter margem consignável disponível. A contratação fica sujeita às regras do convênio e à análise do emissor.
O limite segue uma regra em múltiplo, não um valor em reais: para aposentados e pensionistas do INSS, pode chegar a 1,6 vez o valor do benefício. O banco não publica limite mínimo nem máximo em reais. Um detalhe que merece atenção antes de assinar: como a contratação reserva margem consignável, ela reduz o espaço disponível para um empréstimo consignado, que costuma ter taxa menor que a de um cartão. Se você pode precisar dessa margem, pense duas vezes na ordem em que contrata as coisas.
| Requisito | O que vale |
|---|---|
| Vínculo | Aposentado ou pensionista do INSS, ou servidor público de órgão conveniado com o Bmg |
| Margem consignável | Precisa estar disponível; a contratação reserva parte dela enquanto o cartão estiver ativo |
| Renda mínima | Não publicada — a elegibilidade vem do convênio e da margem, não de faixa de renda |
| Idade mínima | Não publicada pelo emissor |
| Limite de crédito | Até 1,6 vez o valor do benefício, no caso do INSS; valores em reais não publicados |
| Análise | Sujeita às regras do convênio e à análise do emissor |
Pontos fortes e fracos
O ponto forte mais sólido é a ausência de anuidade combinada com aprovação acessível. Para quem foi recusado em cartões convencionais por score baixo, este cartão é crédito real, sem custo fixo de manutenção, e com um seguro de vida e assistência funeral embutido para o público do INSS. O desconto automático do mínimo também tem valor: elimina o risco de esquecer a fatura, de pagar multa e de sujar o nome. Para pessoas idosas que administram as contas sozinhas, isso não é pouco.
O ponto fraco mais grave é a opacidade da taxa. Um comparador existe para colocar produtos lado a lado, e este cartão simplesmente não permite isso: o emissor não publica juros do rotativo, juros do parcelamento, CET, encargos do saque nem multa e mora. Você só descobre o custo quando a proposta do seu convênio está na sua frente — e, para muitos contratantes, quando a fatura chega.
O segundo ponto fraco é estrutural, e é o mais perigoso: o desconto em folha cobre só o mínimo. O produto foi desenhado de um jeito que faz o pagamento parcial parecer pagamento completo. Quem não entende isso financia o saldo mês após mês, muitas vezes por anos, sem nunca ter tomado a decisão consciente de se endividar.
O terceiro é o consumo de margem consignável, que fecha a porta de linhas potencialmente mais baratas. Damos a este cartão nota 3 em 5: o produto tem função legítima e um custo fixo genuinamente zero, mas perde pontos por não publicar aquilo que mais importa na hora de decidir.
Para quem vale a pena (e para quem não)
Vale a pena para a aposentada que quer um cartão sem custo fixo e paga tudo. Imagine uma pensionista do INSS que recebe R$ 2.000 de benefício. Pela regra de 1,6 vez, o limite pode chegar a R$ 3.200. Ela usa o cartão no mercado e na farmácia, aproveita os descontos de parceiros e quita a fatura inteira todo mês antes do desconto em folha. Nesse uso, o cartão custa exatamente zero em anuidade, e o desconto automático fica ali só como rede de proteção caso ela viaje ou adoeça e esqueça o vencimento. É o cenário ideal, e é para ele que recomendamos o produto.
Vale a pena, com ressalvas, para quem precisa de acesso e não tem alternativa. Quem está negativado e não consegue aprovação em nenhum cartão convencional encontra aqui uma porta aberta e sem anuidade. Mas com uma condição inegociável: exigir por escrito, antes de assinar, a taxa de juros do rotativo e do parcelamento aplicada ao seu convênio, os encargos do saque e o CET. Se o correspondente não entregar isso por escrito, não assine.
Não vale a pena para quem pretende viver do limite. Se o plano é usar o cartão como fonte de crédito contínuo e deixar que o desconto em folha "resolva" a fatura, o resultado é previsível: o saldo restante segue financiado, os juros se acumulam e a dívida se prolonga. A Lei 14.690/2023 impede que ela exploda sem limite, mas ainda assim ela pode chegar ao dobro do valor original.
Também não vale para quem precisa da margem. Um servidor público conveniado que pretende contratar um empréstimo consignado nos próximos meses deve pensar bem: o cartão reserva margem, e essa reserva pode custar-lhe uma linha mais barata depois. E quem quer sacar dinheiro deve saber que o saque, embora chegue a 70% do limite disponível — R$ 2.240 num limite livre de R$ 3.200 —, tem encargos que o emissor não publica.
Como pedir
A contratação é feita pelos canais do Banco Bmg e passa pela verificação do vínculo e da margem consignável. Comece pela página oficial do Cartão de Crédito Consignado do Banco Bmg, que é a fonte de tudo o que descrevemos aqui, e confirme na página de taxas e tarifas do banco a Tabela de Tarifas Pessoa Física em vigor.
Antes de assinar qualquer coisa, peça e leia dois documentos, ambos disponíveis no site do emissor: o Regulamento Unificado do BMG Card e Benefício, em versão de 30/01/2026, e as Condições Gerais CCB BMG Card - Saque, em versão de 23/01/2026. É neles que estão os encargos que a página do produto não mostra.
Leve para a conversa uma lista curta de perguntas e não aceite respostas verbais: qual é a taxa de juros do rotativo ao mês no meu convênio; qual é a taxa do parcelamento da fatura; qual é o CET da operação; quanto custa o saque; qual é o percentual do pagamento mínimo descontado em folha; quanto de margem consignável o cartão vai reservar; e há custo de emissão da primeira ou da segunda via no meu convênio. Guarde as respostas por escrito. Desconfie de qualquer oferta que chegue por telefone, mensagem ou visita e que apresente o cartão consignado como empréstimo ou como "benefício liberado": é uma confusão comum, e nem sempre acidental.
Leia também: Bmg Card Consignado Elo: o que perguntar antes de assinar, já que a taxa não é publicada
Conclusão editorial
O Bmg Card Consignado Elo faz bem uma coisa que poucos cartões fazem: dá crédito, sem anuidade, a quem o sistema financeiro costuma recusar, e ainda inclui seguro de vida e assistência funeral para o titular aposentado ou pensionista do INSS. Essa função social é real e não deve ser desprezada.
Mas um produto de crédito se julga pelo custo, e aqui o custo é uma caixa fechada. O emissor não publica juros, não publica CET, não publica encargos de saque e não publica multa e mora. Some a isso um desenho em que o desconto em folha paga apenas o mínimo, e você tem um cartão que é fácil de contratar, confortável de carregar e difícil de sair. Nossa recomendação é direta: contrate se você tem o vínculo, quer um cartão sem custo fixo e vai pagar a fatura inteira todo mês. Não contrate se o plano é financiar o saldo, e nunca contrate sem ter a taxa do seu convênio por escrito na mão.
Análise atualizada em agosto de 2026 com base nas condições publicadas pelo emissor e nas taxas divulgadas pelo Banco Central.