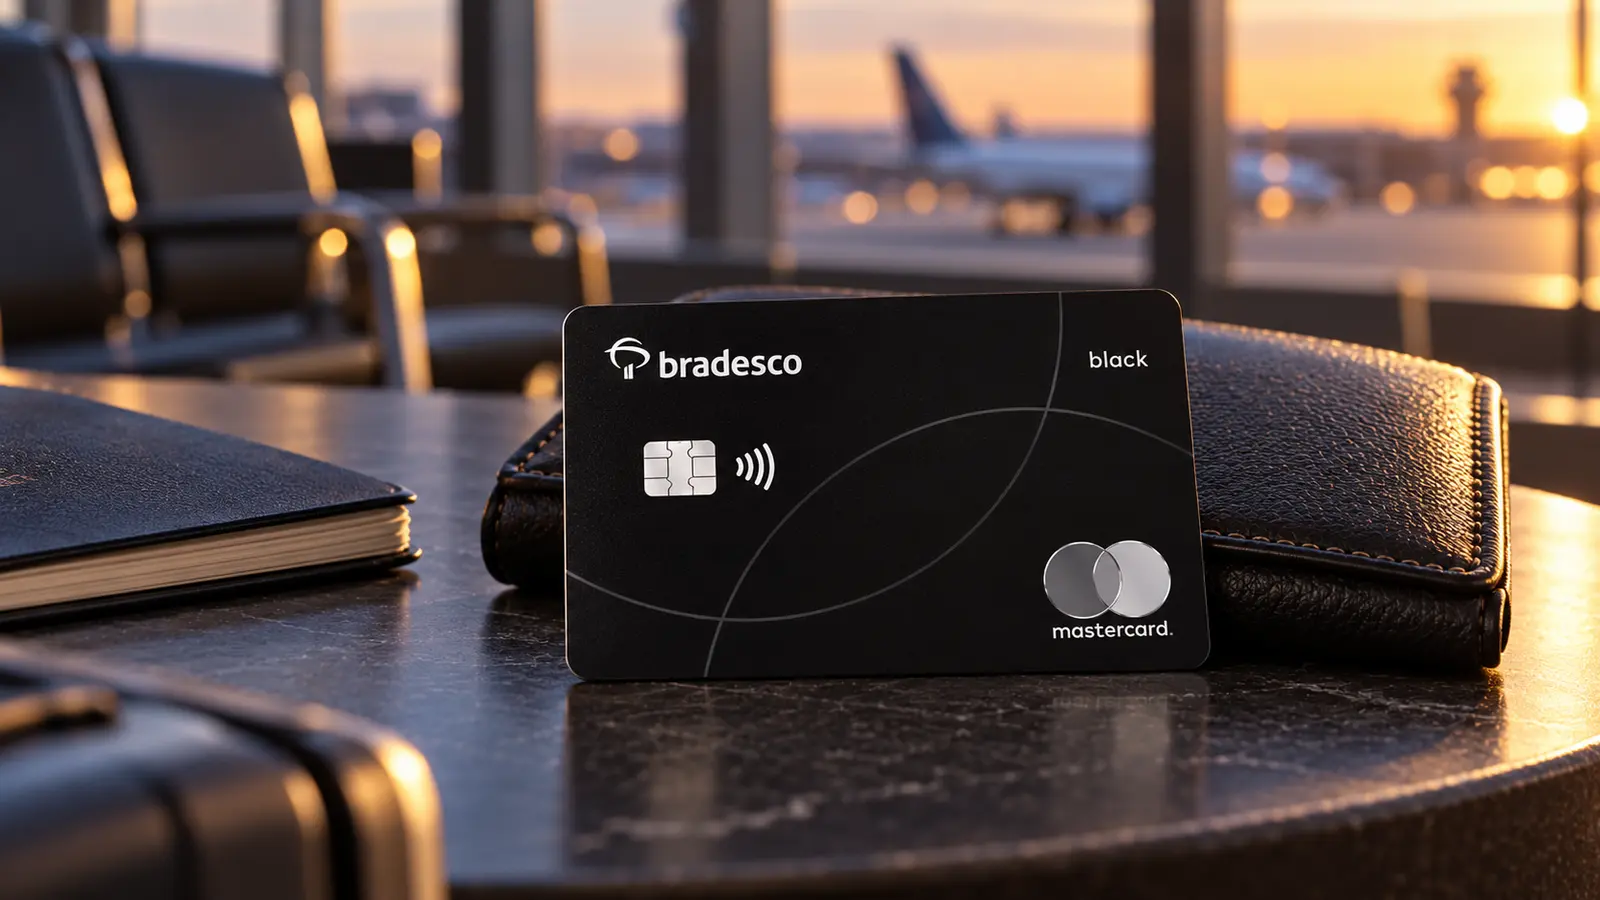
O Bradesco Mastercard Black resolve-se numa frase: é um cartão de alta renda que, ao contrário de quase todos os concorrentes de bancos grandes, não exige conta no banco emissor — mas entrega apenas dois acessos anuais a sala VIP e anuncia uma pontuação que a calculadora da própria página contradiz.
O que é este cartão
O Mastercard Black é o cartão de categoria Black do Bradesco na bandeira Mastercard. No catálogo do banco ele é o par do Elo Nanquim, que ocupa a mesma posição na bandeira Elo — tanto que os dois custam exatamente a mesma anuidade, R$ 1.428,00 ao ano, segundo a Tabela Geral de Tarifas Pessoa Física em vigor desde 17 de agosto de 2026.
A proposta é a de um cartão premium convencional: pontos Livelo, acesso a salas VIP, concierge, seguro viagem e um conjunto de descontos em cinema, teatro e restaurantes. O que o diferencia da concorrência direta é a porta de entrada. O Bradesco afirma, nas perguntas frequentes da própria página de solicitação, que “os cartões de crédito Bradesco são para quem tem ou não conta no Bradesco” e repete que “quem não tem conta no Bradesco também pode ter um cartão de crédito Bradesco”.
Isso é incomum num cartão Black de banco grande no Brasil, onde o padrão é exigir relacionamento, investimentos ou conta em segmento de alta renda. Aqui a exigência é só a análise de crédito.
Custos reais
A anuidade é de R$ 1.428,00, cobrada em 12 parcelas de R$ 119,00. O valor aparece na página do produto e se confirma na Tabela Geral de Tarifas Pessoa Física, na linha “Anuidade - cartão diferenciado Mastercard Black”. As duas fontes batem exatamente.
Para situar esse valor dentro do próprio catálogo do Bradesco:
| Cartão diferenciado do Bradesco | Anuidade |
|---|---|
| Bradesco United MileagePlus Visa Infinite | R$ 1.250,00 |
| Ágora Visa Infinite | R$ 1.356,00 |
| Mastercard Black | R$ 1.428,00 |
| Elo Nanquim | R$ 1.428,00 |
| Gol Smiles Visa Infinite | R$ 1.500,00 |
| Bradesco Seguros Elo Nanquim | R$ 1.560,00 |
| Visa Aeternum | R$ 2.112,00 |
O Bradesco não publica nenhuma regra de isenção por gasto mínimo para este cartão. Também não publica, na página do produto, a tarifa de saque, o spread cambial das compras internacionais, os encargos por atraso nem a alíquota de IOF. A Tabela Geral de Tarifas registra como isento apenas o fornecimento de segunda via de cartão com função crédito emergencial.
Vale repetir o que isso significa: a ausência do dado não é isenção. O saque com cartão de crédito tem tarifa, juros desde o dia da operação e IOF; o banco apenas não informa os valores nessa página.
Juros e o custo de não pagar tudo
O Bradesco não divulga a taxa de juros do cartão em lugar nenhum do site. A pergunta frequente sobre o assunto remete o cliente para o aplicativo e para o telefone. Quem quiser comparar antes de pedir precisa recorrer à série do Banco Central do Brasil, que publica semanalmente as taxas médias praticadas por cada instituição.
Na apuração da semana iniciada em 5 de outubro de 2026, a mais recente disponível, o Banco Bradesco praticava:
| Modalidade | Ao mês | Ao ano |
|---|---|---|
| Crédito rotativo | 13,08% | 337,33% |
| Parcelamento da fatura | 7,79% | 145,95% |
Em termos de mercado, o Bradesco não está entre os piores: no rotativo, ocupa a 25.ª posição mais barata entre as 63 instituições listadas pelo Banco Central naquela apuração, num intervalo que vai de 0,04% ao mês na ponta mais barata a 24,99% ao mês na mais cara. Fica, portanto, na metade melhor da tabela.
Isso não torna o rotativo barato em termos absolutos. Cada R$ 1.000,00 que ficarem na fatura custam R$ 130,80 em um único mês. Se a dívida for carregada por doze meses, com os juros incidindo sobre o saldo acumulado, os mesmos R$ 1.000,00 viram R$ 4.371,49.
O parcelamento da fatura, em até 12 parcelas fixas, é bem menos destrutivo, mas continua caro: R$ 1.000,00 parcelados em 12 vezes a 7,79% ao mês dão parcelas de aproximadamente R$ 131,25, um total de R$ 1.575,06 e R$ 575,06 de juros — 57,5% sobre o valor original.
A diferença entre as duas modalidades é o argumento mais útil deste artigo: quem não conseguir pagar a fatura inteira deve migrar para o parcelamento antes que o rotativo atue, e não depois.
Benefícios
O programa de pontos é a Livelo, e aqui está o ponto que exige atenção. A chamada principal da página, repetida duas vezes, promete 1,8 ponto Livelo a cada US$ 1 gasto no Brasil e no exterior. Logo abaixo, a própria página oferece uma calculadora: o leitor arrasta um controle, informa quanto gasta por mês e vê quantos pontos ganharia. A página declara que usa o câmbio de R$ 5,43.
Verificamos essa calculadora em 28 de outubro de 2026, em duas posições. Para R$ 5.000,00 por mês, ela devolve “aproximadamente 921 pontos Livelo por mês”. Para R$ 10.000,00, devolve 1.842 pontos. Ora, R$ 5.000,00 divididos pelo câmbio de R$ 5,43 que a própria página informa dão US$ 920,8. A calculadora está entregando, portanto, 1 ponto por dólar, e não 1,8.
| Gasto mensal | Pela regra anunciada (1,8/US$) | Pela calculadora da página | Diferença |
|---|---|---|---|
| R$ 3.000,00 | 994 pontos | 552 pontos | 442 pontos |
| R$ 5.000,00 | 1.657 pontos | 921 pontos | 736 pontos |
| R$ 10.000,00 | 3.315 pontos | 1.842 pontos | 1.473 pontos |
Ao longo de um ano, para quem gasta R$ 5.000,00 por mês, a diferença é de cerca de 8.840 pontos. Não sabemos qual das duas informações vale: o Bradesco não publica as regras de pontuação nesta página, e a configuração da calculadora não está no código da página, de modo que não foi possível ler a fórmula. Registramos a regra anunciada, que é a promessa comercial, e deixamos o alerta. Quem for pedir o cartão por causa dos pontos deve confirmar a pontuação por escrito antes.
Os pontos Livelo podem ser trocados por passagens aéreas, por mais de 800 mil itens — combustível, recarga de celular, RappiCréditos, vouchers de crédito Uber — e por dinheiro enviado para qualquer conta bancária pelo aplicativo da Livelo.
No restante do pacote, o cartão entrega o que se espera da categoria, com uma exceção. Há dois espaços próprios no Aeroporto Internacional de Guarulhos, terminal 3: a Sala VIP Lounge by Mastercard Black, no piso superior, e a Lounge Mastercard Black, no piso térreo. Fora de Guarulhos, porém, são apenas dois acessos gratuitos por ano às salas do programa Mastercard Airport Experiences, operado pela LoungeKey. Para um cartão Black, dois acessos anuais é pouco: uma única viagem de ida e volta com conexão consome a cota.
O concierge Mastercard Black funciona 24 horas por dia, para organização de viagens, busca de eventos e indicação de restaurantes e serviços. O seguro viagem é gratuito e cobre despesas médicas, odontológicas e hospitalares, inclusive em pandemias. O automóvel alugado tem cobertura de até US$ 75.000,00 por incidente para danos materiais. A garantia estendida dobra a garantia original do fabricante em até 12 meses, sem custo adicional, desde que o bilhete de seguro seja emitido antes da compra. Há ainda proteção para atraso ou perda de bagagem, condicionada à emissão do bilhete e à compra da passagem com o cartão.
Nos benefícios do dia a dia, o cartão dá 50% de desconto no Cinemark — no ingresso, na pipoca e no refrigerante —, 50% no Teatro Bradesco em até 4 ingressos por sessão e até 15% em restaurantes pelo programa Menu. O cartão tem pagamento por aproximação, permite saque em moeda local no Brasil e no exterior, financia a fatura em até 12 parcelas fixas e paga boletos, contas de consumo e tributos.
Requisitos
| Requisito | Condição |
|---|---|
| Conta no Bradesco | Não é obrigatória — o banco declara que atende quem tem e quem não tem conta |
| Análise | Proposta sujeita a análise de crédito e a critérios de elegibilidade do banco emissor |
| Documento | Foto da CNH ou do RG, enviada no momento do pedido |
| Idade | 18 anos ou mais, idade mínima para contratar crédito no Brasil |
| Renda mínima | O Bradesco não publica valor exigido para este cartão |
| Limite de crédito | Não publicado; definido na análise e alterável por telefone |
Pontos fortes e fracos
A favor, três coisas concretas. A dispensa de conta no banco, que abre um cartão Black a quem é cliente de outra instituição. O parcelamento da anuidade em 12 vezes de R$ 119,00, que dilui um custo que pesaria de uma vez. E um conjunto de seguros de viagem razoavelmente completo e sem custo adicional, com destaque para a cobertura de veículo alugado até US$ 75.000,00 e para a garantia estendida de 12 meses.
Contra, também três. Os dois acessos anuais a sala VIP, que são o benefício mais associado à categoria e aqui vêm racionados. A ausência total de informação sobre juros, tarifas e IOF na página do produto, que obriga quem compara a sair do site do banco. E a contradição entre a pontuação anunciada e a que a ferramenta do próprio banco calcula, que é 80% de diferença sobre o retorno esperado e não vem explicada em lugar nenhum.
Para quem vale a pena (e para quem não)
Vale a pena para quem gasta bastante no cartão, viaja algumas vezes por ano e quer um produto de categoria Black sem precisar abrir conta no Bradesco. Com R$ 5.000,00 de gasto mensal, a anuidade representa 2,38% do valor gasto no ano, e os descontos recorrentes de cinema, teatro e restaurantes ajudam a diluir esse custo para quem efetivamente os usa.
Não vale a pena para quem viaja com frequência e depende de sala VIP. Dois acessos por ano não sustentam um cartão desta categoria, e quem voa muito encontra no mercado brasileiro cartões com acesso ilimitado por anuidades equivalentes.
Também não vale a pena para quem pretende usar o crédito como financiamento. A 13,08% ao mês, o rotativo deste cartão é mediano no mercado brasileiro e caríssimo em termos absolutos. E não vale a pena para quem está escolhendo o cartão principalmente pelos pontos, enquanto a divergência entre o anúncio e a calculadora não for esclarecida pelo banco.
Há ainda uma comparação interna que vale a pena fazer antes de decidir. O Elo Nanquim custa exatamente a mesma anuidade, R$ 1.428,00, e ocupa a mesma posição no catálogo do Bradesco. A escolha entre os dois é, na prática, uma escolha de bandeira: a Mastercard tem aceitação internacional mais ampla e o programa Airport Experiences, enquanto a Elo é mais limitada fora do Brasil mas costuma ter acordos próprios no comércio nacional. Para quem viaja, a Mastercard leva vantagem; para quem usa o cartão sobretudo dentro do país, a diferença praticamente desaparece e a decisão passa a depender dos benefícios pontuais de cada um.
Como pedir
O pedido é feito pela página oficial de solicitação do Mastercard Black ou pelo endereço banco.bradesco/soliciteseucartao. É preciso preencher os dados e enviar uma foto da CNH ou do RG. Quem já é correntista pode pedir pelo aplicativo do banco.
Depois do envio, o Bradesco informa o andamento por e-mail. A proposta fica sujeita à análise de crédito, e o banco avisa que as ofertas valem por tempo limitado e apenas para solicitações feitas por aquela página.
Antes de assinar, vale pedir por escrito três informações que não estão publicadas: a regra de pontuação Livelo efetivamente aplicada, a taxa de juros do rotativo e do parcelamento que constará do contrato, e a tarifa de saque. São os três pontos em que a página do produto deixa o cliente sem resposta.
Conclusão editorial
O Mastercard Black tem um diferencial real e pouco explorado: é um cartão de alta renda de um dos maiores bancos do país que não exige conta nesse banco. Para quem quer os benefícios de categoria Black sem mudar de instituição, isso tem valor concreto.
O que desaponta não é o cartão, é a informação. Um produto de R$ 1.428,00 ao ano não deveria obrigar o cliente a consultar a série do Banco Central para descobrir quanto custam os juros, nem deixá-lo diante de uma chamada que promete 1,8 ponto por dólar e de uma calculadora, na mesma tela, que entrega 1. Essas duas lacunas não são detalhes de apresentação: são exatamente os números que decidem se o cartão compensa.
Nota: 3 em 5. Sobe pela dispensa de conta no banco, pelo pacote de seguros e pelos descontos recorrentes. Desce pelos dois acessos anuais a sala VIP, pela ausência completa de informação sobre juros e tarifas na página, e por uma contradição de 80% entre a pontuação anunciada e a calculada pelo próprio emissor.
Análise atualizada em outubro de 2026 com base nas condições publicadas pelo emissor e nas regras vigentes do Conselho Monetário Nacional.