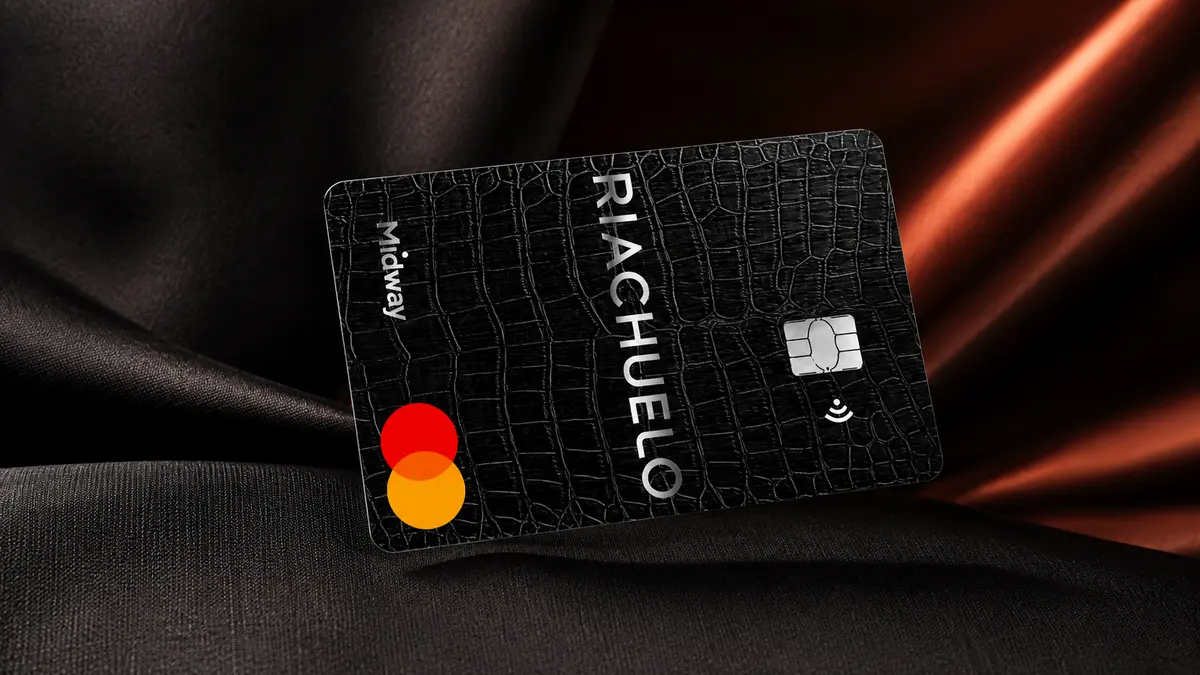
O Cartão Riachuelo Mastercard é a versão bandeirada do cartão de loja da Riachuelo, emitida pela Midway, a financeira do grupo Guararapes. Custa R$ 191,88 de anuidade por ano, dá limite de até R$ 15.000 para usar dentro e fora das lojas do grupo e reúne descontos em farmácias e em parceiros Mastercard. Nosso veredito em uma frase: é um cartão de varejo defensável para quem paga a fatura integral todo mês — e um dos mais caros do nosso catálogo para quem não paga.
O que é este cartão
Quem emite o Cartão Riachuelo Mastercard não é um banco, e sim a Midway S.A. — Sociedade de Crédito, Financiamento e Investimento, o braço financeiro do grupo Guararapes, dono da Riachuelo. Só ao longo de 2025 a Midway emitiu cerca de 35 milhões de cartões private label, o que a coloca entre os maiores emissores do país em número de portadores.
A bandeira é Mastercard e a categoria é Standard, sem versões superiores divulgadas. O posicionamento vale entender antes de pedir: este cartão é a ponte entre o cartão de loja e um cartão de banco. O Cartão Riachuelo original é um private label, sem bandeira, que só funciona dentro das lojas do grupo. A versão Mastercard mantém as vantagens de dentro de casa — parcelamento sem juros, descontos, campanhas da rede — e acrescenta aceitação em qualquer lugar que receba Mastercard, com limite de até R$ 15.000.
Daí vem uma confusão comum: a isenção de anuidade divulgada pela Riachuelo é do private label, não deste cartão. Em compensação, vale registrar um mérito raro: a Midway publica a tabela completa de juros — rotativo, parcelamento de fatura, saque, atraso e parcelamento em loja — em percentual mensal e anual. Quase nenhum emissor brasileiro do nosso catálogo faz isso.
Custos reais
A anuidade é de R$ 191,88 por ano, cobrada no máximo uma vez a cada doze meses, com parcelamento admitido. Não há desconto no primeiro ano: o valor é o mesmo do primeiro ao último. Dividido por doze, dá R$ 15,99 por mês — a conta é nossa, e serve só para dimensionar o custo.
O que mais pesa é o adicional: cada um custa exatamente o mesmo que o do titular, R$ 191,88, sem desconto. Um casal com dois cartões paga R$ 383,76 por ano. É pouco comum — a maioria dos emissores cobra menos, ou nada — e derruba boa parte da vantagem de “anuidade baixa” para quem precisa de mais de um cartão.
As tarifas avulsas são contidas: abrir o cadastro é isento, a segunda via do cartão de crédito custa R$ 8,00 por evento e a avaliação emergencial de crédito, R$ 17,90. O saque em dinheiro é o serviço caro do conjunto — R$ 18,90 de tarifa, mais juros de até 17,49% ao mês (591,85% ao ano) cobrados pro rata desde o dia do saque, mais IOF. E desde 03/12/2025 há uma cobrança nova: R$ 6,50 por evento de ressarcimento de despesas de cobrança, prevista na cláusula 11.4 do contrato — valor pequeno, mas que incide sobre quem já está em atraso.
Há ainda um vazio importante: a tabela oficial não traz anuidade internacional nem saque no exterior, e a Midway registra que os demais serviços da tabela 1 da resolução do Banco Central não se aplicam a este cartão. Spread cambial e IOF de compra internacional também não são divulgados — quem pretende usar o cartão fora do Brasil precisa confirmar isso com o emissor antes de contratar.
| Custo | Valor publicado |
|---|---|
| Anuidade do titular | R$ 191,88 por ano (parcelamento admitido) |
| Anuidade no primeiro ano | R$ 191,88 — sem desconto de entrada |
| Anuidade de cada adicional | R$ 191,88 por ano, igual à do titular |
| Confecção de cadastro | Isento |
| 2ª via do cartão (função crédito) | R$ 8,00 por evento |
| Avaliação emergencial de crédito | R$ 17,90 por evento |
| Saque em espécie no País | R$ 18,90 por saque + juros de até 17,49% ao mês (591,85% ao ano) pro rata + IOF |
| Juros do rotativo | Até 19,99% ao mês (790,72% ao ano) |
| Parcelamento da fatura | Até 18,99% ao mês (705,61% ao ano) |
| Atraso no pagamento | Juros de até 20,99% ao mês (884,00% ao ano) + mora de 1% ao mês + multa de 2% |
| Ressarcimento de despesas de cobrança | R$ 6,50 por evento, desde 03/12/2025 |
| Tarifa mensal | Não publicada pelo emissor |
| Anuidade internacional e saque no exterior | Não constam da tabela oficial |
| Spread cambial em compras internacionais | Não divulgado |
| CET (Custo Efetivo Total) do rotativo | Não publicado |
Juros e o custo de não pagar tudo
O rotativo chega a 19,99% ao mês, equivalentes a 790,72% ao ano. Conferimos a conversão por juros compostos — (1 + 0,1999)12 − 1 dá exatamente 790,72% — e o mesmo vale para as outras cinco taxas da tabela: nenhuma está arredondada a favor do emissor.
No bolso: deixe R$ 1.000 no rotativo e, um mês depois, a dívida é de R$ 1.199,90; em três meses, R$ 1.727,57. Em pouco menos de quatro meses os encargos já igualam o valor original — e é aí que entra a Lei 14.690/2023, que desde janeiro de 2024 impede que os encargos do rotativo ultrapassem esse valor. Aqueles R$ 1.000 não podem virar mais de R$ 2.000. A lei limita quanto a bola de neve cresce, não limita a taxa mensal anunciada — e aqui a taxa faz a dívida bater no teto legal em menos de quatro meses.
Parcelar a fatura sai pouco melhor: até 18,99% ao mês (705,61% ao ano). Parcelar R$ 1.000 em seis vezes dá parcelas de cerca de R$ 293,20 e um total próximo de R$ 1.759,20 — R$ 759,20 só de juros, antes do IOF. Serve como saída de emergência do rotativo, nunca como hábito.
O IOF incide por cima de tudo isso. A Midway não anuncia isenção, e o imposto se aplica às operações de crédito — rotativo, parcelamento e saque — com alíquota fixa de 0,38% mais uma parcela diária. Nas compras parceladas com juros dentro das lojas, a tabela destaca: de 8x a 10x, 7,90% ao mês (149,03% ao ano) mais IOF, incluindo sobre a carência de 60 dias; de 15x a 18x, 3,90% ao mês (58,27% ao ano) mais IOF. Repare na inversão — parcelar em mais vezes sai mais barato por mês.
Atrasar é o pior cenário: juros de até 20,99% ao mês (884,00% ao ano), mais mora de 1% ao mês, multa de 2% e os R$ 6,50 de ressarcimento. Há ainda uma linha à parte para o parcelamento de boleto de quitação de dívida, com tetos de até 41% ao mês e até 492% ao ano conforme a opção escolhida — são dois limites distintos, não a mesma taxa expressa de duas formas.
Falta um número, e a falta pesa: a Midway não publica o CET, o Custo Efetivo Total que reúne juros, IOF e tarifas num só percentual e permite comparar emissores de forma honesta. Sem ele, o leitor tem as taxas, mas não tem o custo final antes de contratar.
Benefícios
O que o cartão realmente entrega está concentrado no varejo do grupo. O parcelamento sem juros é o benefício mais concreto: até 5x sem juros nas lojas físicas e até 10x sem juros no site e no aplicativo da Riachuelo. Para quem compra com regularidade nas marcas do grupo — Riachuelo, Casa Riachuelo, Carter's e FanLab —, é o motivo principal para ter o cartão. Há ainda desconto de 10% na primeira compra.
Fora das lojas, o destaque são os descontos em farmácias parceiras: até 35% na Drogaria São Paulo, Drogaria Pacheco, Pague Menos e Extrafarma. Quem compra medicamento de uso contínuo cobre a anuidade de R$ 191,88 em poucos meses só com isso. Some-se o programa da bandeira, com até 40% de desconto em parceiros Mastercard.
O programa de recompensas é o Mastercard Surpreenda, com três usos divulgados pela Midway: compre 1 e leve 2, troca de pontos por desconto e troca de pontos por produtos. É o programa padrão da bandeira, não um programa da Riachuelo.
Agora o que o cartão não dá. A Midway não divulga programa de cashback para este cartão. Não há programa de pontos próprio da Riachuelo nem transferência para milhas aéreas: quem quer viajar de graça não encontra aqui nada que sirva. O emissor também não publica seguros associados nem acesso a salas VIP.
Há ainda um bloco inteiro de informação que simplesmente não existe no material oficial: a Midway não publica se o cartão tem pagamento por aproximação, se funciona no Apple Pay ou no Google Pay, se oferece cartão virtual para compras online ou se aceita Pix no crédito. Em 2026 esses recursos são básicos, e o silêncio incomoda: quem depende de pagar pelo celular precisa confirmar isso com a Midway antes de contratar.
Requisitos
O processo é deliberadamente simples, e essa é uma das apostas do produto: cadastro simplificado feito nas lojas Riachuelo ou no aplicativo Riachuelo, com aprovação em menos de 7 minutos, segundo a própria Midway. É um cartão pensado para ser pedido no caixa, no meio de uma compra.
Sobre renda, é preciso ser direto: a Midway não publica valor de renda mínima para este cartão. A concessão depende da análise de crédito do emissor, que leva em conta score, consultas a SPC e Serasa, histórico e relacionamento com o grupo. É essa análise que define o limite, de até R$ 15.000 — e o piso não é divulgado, ou seja, não há garantia publicada de limite mínimo para quem for aprovado. A idade mínima também não consta do material oficial e deve ser confirmada no site da Midway.
Um requisito extra costuma passar despercebido: a Midway exige atualização cadastral para liberar as condições especiais de parcelamento com juros. Quem tem cadastro antigo pode não ver essas opções até atualizar os dados.
| Requisito | Condição publicada |
|---|---|
| Renda mínima | Não publicada pelo emissor; depende da análise de crédito |
| Idade mínima | Não publicada; confirmar no site oficial da Midway |
| Limite de crédito | Até R$ 15.000, definido na análise; o piso não é publicado |
| Análise de crédito | Feita pela Midway, que define o limite |
| Onde pedir | Lojas Riachuelo ou aplicativo Riachuelo |
| Tempo de aprovação | Menos de 7 minutos, segundo a Midway |
| Atualização cadastral | Exigida para as condições especiais de parcelamento com juros |
Pontos fortes e fracos
Comecemos pelo que este cartão faz melhor do que quase todo o mercado brasileiro: transparência. A Midway publica a tabela completa de taxas e tarifas, com rotativo, parcelamento de fatura, saque, atraso e parcelamento em loja, em percentual mensal e anual. Conferimos todas as conversões por juros compostos e as seis batem exatamente com o publicado. Na maioria das fichas do nosso catálogo, o leitor não consegue nem descobrir a taxa do rotativo antes de contratar. Aqui consegue.
O paradoxo editorial é que essa mesma transparência é o que expõe o preço. Um rotativo de 19,99% ao mês está entre os mais caros que já catalogamos, e o parcelamento de fatura de 18,99% não fica atrás. O cartão é barato para ter e caro para dever — e a distância entre as duas coisas é maior aqui do que na média.
Somam do lado forte: anuidade de R$ 191,88 com parcelamento admitido, cadastro isento, segunda via a R$ 8,00, aprovação rápida, parcelamento sem juros generoso nas lojas e descontos recorrentes em farmácias e parceiros Mastercard.
Do lado fraco, além dos juros: o adicional custa o mesmo que o titular; não há anuidade internacional nem saque no exterior na tabela oficial; o CET não é publicado; não há informação sobre aproximação, carteiras digitais, cartão virtual ou Pix no crédito; criou-se uma cobrança de R$ 6,50 por evento de cobrança em dezembro de 2025; e o parcelamento de boleto de quitação tem tetos de até 41% ao mês e até 492% ao ano. Nossa nota é 3 em 5.
Para quem vale a pena (e para quem não)
Perfil 1 — cliente frequente da Riachuelo que paga a fatura integral. É o público para o qual o cartão foi desenhado, e aqui ele funciona. Quem compra nas lojas do grupo com regularidade usa o parcelamento sem juros de até 5x na loja física e 10x no app, leva o desconto de 10% na primeira compra e os descontos de farmácia. A anuidade de R$ 191,88 é baixa para um cartão bandeirado e se paga com facilidade nesse uso. Vale a pena.
Perfil 2 — quem tem o cartão de loja e quer limite para usar fora. Faz sentido, com uma conta antes. O private label não tem anuidade; a versão Mastercard tem. Você paga R$ 191,88 por ano pela aceitação fora das lojas e pelo limite de até R$ 15.000. Se já tem outro cartão sem anuidade que resolve o dia a dia, o ganho é pequeno. Se este for o seu único cartão bandeirado, ou se a farmácia for parte da rotina, a troca compensa. Vale com ressalva.
Perfil 3 — quem costuma financiar a fatura. Não. Se o seu padrão é pagar o mínimo e rolar o resto, este é um dos piores cartões possíveis: R$ 1.000 no rotativo viram R$ 1.727,57 em três meses e batem no teto legal de R$ 2.000 em menos de quatro. Parcelar a fatura a 18,99% ao mês também não resolve. Antes de pedir, procure crédito mais barato — consignado, empréstimo com garantia ou portabilidade de dívida costumam custar uma fração disso. Não vale a pena.
Fora desses três, dois casos em que o cartão não serve: quem compra no exterior ou em sites internacionais não encontra na tabela oficial nem anuidade internacional nem saque fora do País, e o spread cambial não é divulgado; e quem procura pontos, milhas ou cashback deve olhar outro produto.
Como pedir
O pedido é feito em dois lugares: nas lojas físicas Riachuelo, no próprio caixa, ou no aplicativo Riachuelo. O cadastro é simplificado e a Midway afirma aprovar em menos de 7 minutos. Não há tarifa para abrir o cadastro — a confecção de cadastro para início de relacionamento é isenta na tabela oficial. A análise de crédito é feita pela Midway e é ela que define o limite, de até R$ 15.000.
As condições estão na página oficial do Cartão Riachuelo na Midway, e a tabela de taxas e tarifas em midway.com.br/tarifas-cartoes. Abra a segunda antes de assinar: é onde estão os números que definem o custo do cartão.
Antes de confirmar, verifique pelo canal oficial da Midway quatro pontos que não constam do material publicado: a renda mínima exigida no seu caso, a idade mínima, se o cartão tem pagamento por aproximação e funciona no Apple Pay ou no Google Pay, e quais são as condições para compras internacionais. Peça também o Custo Efetivo Total das operações de crédito, que a tabela não traz. Se a resposta a qualquer um desses pontos for vaga, é motivo legítimo para adiar a decisão.
Conclusão editorial
O Cartão Riachuelo Mastercard é coerente com o que se propõe a ser: um cartão de varejo, de anuidade baixa, feito para prender o cliente ao ecossistema da Riachuelo e dar a ele aceitação fora das lojas. Nesse recorte, entrega: R$ 191,88 por ano é pouco para um cartão bandeirado, o parcelamento sem juros é generoso e os descontos em farmácias têm valor real.
O que impede uma nota melhor não é o cartão em si, mas o preço do crédito que ele carrega. Um rotativo de até 19,99% ao mês, um parcelamento de fatura de até 18,99% ao mês e um saque que soma R$ 18,90 de tarifa a até 17,49% ao mês colocam este cartão entre os mais caros do nosso catálogo para quem não fecha a fatura. Some-se a ausência do CET, das condições internacionais e de qualquer informação sobre carteiras digitais.
Fica, ainda assim, o reconhecimento devido: a Midway é uma das poucas emissoras brasileiras que publica tudo isso de forma aberta e verificável. Preferimos um emissor caro e transparente a um emissor caro e silencioso — mas transparência não é desconto. Pague a fatura integral e este é um bom cartão. Não pague, e ele é um dos piores lugares para deixar uma dívida.
Análise atualizada em agosto de 2026 com base nas condições publicadas pelo emissor e nas taxas divulgadas pelo Banco Central.