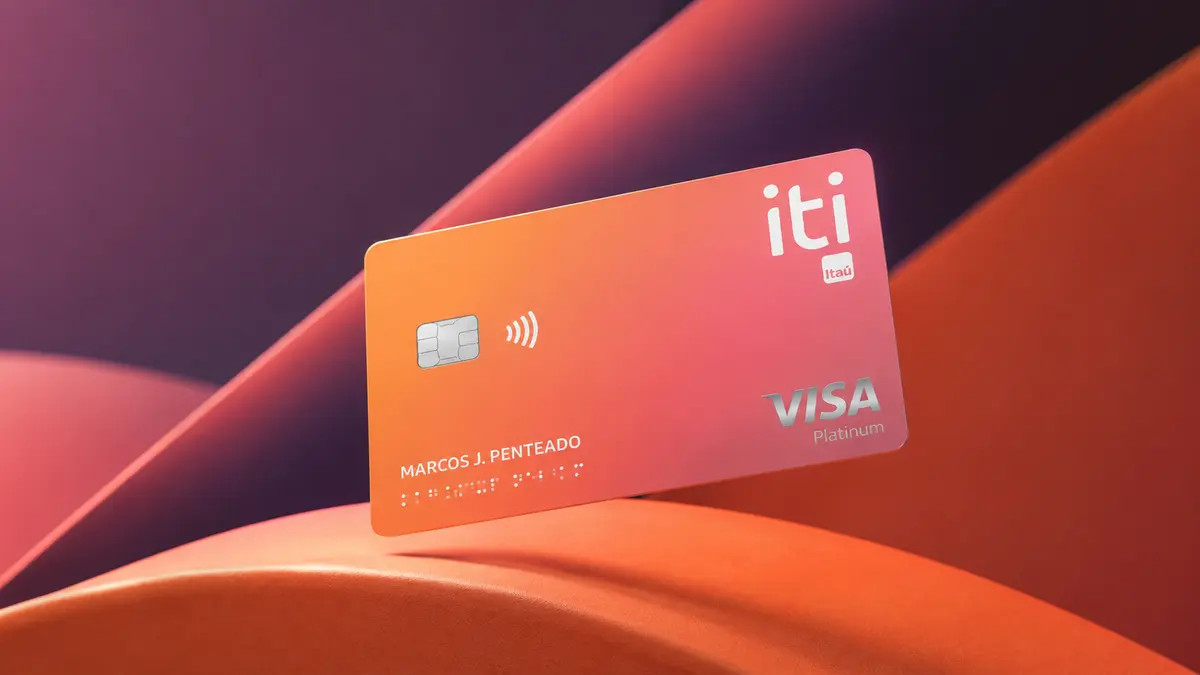
O Iti Itaú Visa Platinum é o cartão de entrada do Itaú Unibanco para quem quer crédito sem pagar anuidade e sem apresentar comprovação de renda formal. Ele vem colado a uma conta digital que rende 100% do CDI, aceita pedido a partir dos 14 anos e entrega os benefícios da bandeira Visa Platinum, incluindo acesso a salas VIP. Nosso veredito: é um dos cartões gratuitos mais completos para começar a vida financeira — desde que você pague a fatura integral todo mês, porque os juros do rotativo aqui são pesados.
O que é este cartão
O Iti é a frente digital do Itaú Unibanco, o maior banco privado do Brasil. O cartão nasceu colado a uma conta digital gratuita e leve, pensada para trazer para dentro do banco um público que não abriria conta corrente tradicional: adolescentes, universitários, trabalhadores informais e quem está reconstruindo o histórico de crédito.
Uma correção logo de saída, porque muita lista na internet erra nisso: o cartão Iti é Visa, não Mastercard. As fontes consultadas confirmam bandeira Visa na categoria Platinum, com uso internacional. E a categoria não é detalhe: é o Platinum que destrava seguros de viagem, proteção de compras e acesso a salas VIP — benefícios que costumam aparecer só em cartões com anuidade de três dígitos.
O posicionamento, portanto, é incomum. Não é um cartão básico com nome bonito: é um Platinum sem anuidade, com limite que pode ir de R$ 300 a R$ 20.000 conforme a análise de crédito. Em troca, o Itaú exige que você abra e movimente uma conta digital dentro do ecossistema dele.
Há um ponto de atenção que nenhum comparador honesto deveria esconder. A marca iti está em processo de migração para o superaplicativo do Itaú, e o app original foi descontinuado. Não conseguimos confirmar, com fonte oficial, se o cartão segue aberto a novos pedidos com esse nome ou se já foi absorvido por outra linha do banco. Antes de contar com ele, confirme a disponibilidade na página oficial do emissor. Nossa nota editorial para o produto, considerando custo, benefícios e essa incerteza, é 3,9 de 5.
Anuidade e custos reais
Aqui está a maior virtude do cartão e o motivo pelo qual ele aparece em quase toda lista de "melhor primeiro cartão": a anuidade é zero, permanentemente. Não é isenção condicionada a gasto mínimo, não é cortesia de 12 meses que vira cobrança no décimo terceiro, não é desconto que some se você parar de usar. É isento, e o emissor confirma isso na ficha do produto. Também não há tarifa mensal de manutenção da conta ou do cartão.
Isso não significa que o cartão seja gratuito em qualquer cenário. "Sem anuidade" e "sem custo" são coisas diferentes, e a diferença aparece assim que você sai do uso básico. Perder o cartão custa R$ 14,90 pela segunda via. Comprar em site estrangeiro ou viajar acrescenta 6,38% de IOF sobre o valor convertido — e a ficha não traz o spread cambial praticado pelo banco, que se soma a esse imposto e precisa ser conferido no app. Sacar dinheiro na função crédito gera tarifa de saque mais juros contados da data do saque; o valor da tarifa não consta na ficha e deve ser confirmado no site oficial do Itaú. Atrasar a fatura custa multa de até 2% sobre o saldo devedor mais juros de mora.
O prazo livre de juros é de até 40 dias entre a compra e o vencimento, dependendo de onde a compra cai no ciclo da fatura. Usado com disciplina, esse é o único "custo" que interessa: zero.
| Custo | Valor |
|---|---|
| Anuidade | R$ 0 — isento permanentemente |
| Anuidade no primeiro ano | R$ 0 |
| Tarifa mensal de manutenção | R$ 0 |
| Segunda via do cartão | R$ 14,90 |
| Compras em moeda estrangeira | IOF de 6,38% (spread cambial não informado na ficha) |
| Saque na função crédito | Tarifa de saque + juros a partir da data do saque (valor não publicado na ficha) |
| Atraso no pagamento | Multa de até 2% sobre o saldo devedor + juros de mora |
| Juros do rotativo | 13,87% ao mês — 375,38% ao ano |
| Juros do parcelamento da fatura | 9,53% ao mês — 197,99% ao ano |
| IOF sobre crédito rotativo e parcelamentos | 0,38% fixo + parcela diária sobre o saldo devedor |
| CET (Custo Efetivo Total) | Não publicado pelo emissor — consulte a fatura e o contrato |
| Prazo sem juros | Até 40 dias |
Juros do rotativo, parcelamento e CET
O crédito rotativo é a modalidade mais cara do crédito brasileiro. Ele é acionado automaticamente quando você paga menos que o total da fatura e cobra juros sobre a diferença. Não é linha de crédito planejada: é o preço de não conseguir fechar o mês.
No Iti, o rotativo está em 13,87% ao mês, equivalentes a 375,38% ao ano pela ficha do emissor. As fontes não são unânimes: os dados do Banco Central citados na mesma ficha chegam a 14,05% ao mês para os cartões do Itaú. Isso é normal — a taxa varia por cliente, por mês e por perfil de risco, e a única que vale para você é a impressa na sua fatura. Trate os números como ordem de grandeza, não como promessa.
Um exemplo torna a conta concreta. Numa fatura de R$ 1.000 deixada sem pagamento, um único mês de rotativo a 13,87% gera R$ 138,70 de juros e leva a dívida a R$ 1.138,70. Arrastada por três meses, ela passa de R$ 1.476 — quase R$ 477 de encargos sobre mil reais de compra. Some o IOF do crédito, que tem duas partes: 0,38% fixo sobre o valor financiado e uma parcela diária enquanto houver saldo devedor.
Desde janeiro de 2024, a Lei 14.690/2023 limita o total de encargos do rotativo ao valor original da dívida. Na prática, uma dívida de R$ 1.000 não pode acumular mais de R$ 1.000 em juros e taxas — o total para em R$ 2.000. É uma proteção real contra a bola de neve, mas repare no que ela não faz: não reduz a taxa mensal anunciada e não impede que a dívida dobre.
O parcelamento da fatura é a saída menos ruim, a 9,53% ao mês (197,99% ao ano). Numa simulação nossa, R$ 1.000 divididos em 12 parcelas a essa taxa dão prestações de cerca de R$ 143, um total próximo de R$ 1.721 — R$ 721 só de juros, sem contar IOF e eventuais tarifas. É caro, mas é previsível, e trocar rotativo por parcelamento costuma ser a decisão certa quando o estrago já aconteceu.
Sobre o CET, o Custo Efetivo Total: o emissor não publica esse indicador para o cartão. O CET é o número que interessa de verdade, porque reúne juros, IOF, tarifas e seguros em uma taxa única — e ele sempre será maior que a taxa de juros isolada. O Itaú é obrigado a informá-lo antes de você contratar rotativo ou parcelamento; exija ver o CET na fatura ou no app antes de aceitar qualquer proposta de refinanciamento.
Benefícios principais
O programa de recompensas do Iti é o itimania, baseado em missões semanais: o app propõe tarefas — usar o cartão em determinada categoria, movimentar a conta, cumprir metas de gasto — e paga cashback por missão cumprida. O valor varia conforme a missão. É aqui que mora a principal frustração do produto: não existe percentual fixo de cashback sobre as compras. Você não sabe quanto vai receber de volta no mês que vem, e quem não abre o app para caçar missão simplesmente não ganha nada. Como benefício, é entretenimento gamificado, não retorno financeiro previsível.
Do lado da bandeira, há o Vai de Visa, que dá pontos e ofertas em parceiros da rede. Não há programa de milhas nativo nem transferência para programas aéreos — quem voa com frequência não encontra nada aqui.
O pacote Visa Platinum é o que salva a proposta. Ele inclui seguro médico de emergência em viagem internacional, proteção de compras contra danos e roubo por 45 dias, garantia estendida de até um ano adicional sobre a garantia do fabricante e proteção de preço por 30 dias. Também há acesso a salas VIP de aeroporto pelos programas Airport Companion e Dragon Pass. Atenção a este ponto: a ficha confirma o acesso, mas não informa quantas visitas são gratuitas por ano nem se há cobrança por entrada. Em cartões Platinum, é comum que o acesso exista mas seja pago. Confirme as regras no site da bandeira antes de contar com esse benefício numa viagem.
No dia a dia, o cartão é competente: aproximação, cartão virtual liberado logo após a aprovação, Apple Pay, Google Pay e Samsung Pay, e Pix no crédito parcelado. Sobre o Pix no crédito, um alerta: é crédito, com juros e IOF, e a ficha não traz a taxa específica dessa operação — confira no app antes de usar, porque a facilidade cobra caro. Fecha o pacote a conta digital com rendimento de 100% do CDI, um diferencial legítimo para quem hoje deixa dinheiro parado em conta corrente.
Requisitos para pedir
O Iti é dos cartões mais acessíveis do mercado brasileiro em critérios de entrada. Aceita pedidos a partir dos 14 anos, com autorização dos pais para menores, exige CPF regular na Receita Federal e a abertura da conta digital do Itaú — não há como ter o cartão sem a conta.
Sobre renda mínima, é preciso ser exato. O emissor não publica um valor de renda mínima para este cartão, e a ficha registra que não há renda mínima declarada. Isso não é o mesmo que aprovação garantida. A decisão passa por uma análise de crédito interna que considera seu score, o histórico em SPC e Serasa, o relacionamento com o banco e a capacidade de pagamento comprovada. Pedidos são recusados todos os dias sem que exista qualquer "renda mínima" divulgada — a ausência de um número publicado significa apenas que o critério não é transparente, não que ele não existe.
O limite inicial pode começar em R$ 300, valor baixo o suficiente para incomodar quem já tem vida financeira estabelecida, e chega a R$ 20.000 conforme o uso e o relacionamento evoluem.
| Requisito | Condição |
|---|---|
| Idade mínima | 14 anos (menores com autorização dos pais) |
| Renda mínima | Não publicada pelo emissor; sujeita à análise de crédito |
| CPF | Regular na Receita Federal |
| Conta bancária | Abertura obrigatória de conta digital no Itaú |
| Análise de crédito | Interna, com score, histórico em SPC/Serasa e relacionamento |
| Limite inicial | A partir de R$ 300 |
| Limite máximo informado | Até R$ 20.000 |
Pontos fortes e fracos
O que o cartão faz muito bem é remover barreiras. Anuidade zero permanente, sem letras miúdas de gasto mínimo, é raro em um produto que carrega categoria Platinum. Entrar aos 14 anos, sem renda mínima publicada, resolve o problema clássico de quem precisa de histórico de crédito mas não consegue histórico porque ninguém aprova o primeiro cartão. A gestão inteiramente pelo aplicativo, com cartão virtual imediato e as três carteiras digitais funcionando, está no padrão do mercado. E a conta rendendo 100% do CDI é um ganho concreto que a maioria dos cartões gratuitos não oferece.
O que ele faz mal começa pela recompensa. Cashback por missão semanal é um sistema que transfere o esforço para o cliente e não entrega previsibilidade: sem percentual fixo por compra, não dá para calcular retorno, comparar com concorrentes nem planejar. Quem gasta muito no cartão está deixando valor na mesa. A ausência total de milhas fecha a porta para viajantes. O custo do crédito é alto — 13,87% ao mês no rotativo coloca o cartão entre os caros, e o CET sequer é publicado, o que atrapalha qualquer comparação séria. A obrigatoriedade de abrir conta no Itaú incomoda quem já resolveu a vida bancária em outro lugar. A segunda via a R$ 14,90 é uma cobrança pequena, mas destoa do discurso de custo zero. E paira sobre tudo a migração da marca iti para o superapp do Itaú, com o aplicativo original descontinuado: um produto em transição é um produto cujas condições podem mudar.
Para quem vale a pena (e para quem não)
Vale muito a pena para a estudante de 17 anos que quer o primeiro cartão. Imagine Marina, 17 anos, estágio de meio período, sem renda formal comprovada. Ela precisa de um cartão para construir histórico e aprender a lidar com fatura, e não pode pagar anuidade. O Iti aceita a idade dela, não cobra nada por ano, começa com limite pequeno — o que, no caso dela, é proteção e não defeito — e ainda coloca o dinheiro parado rendendo CDI. É difícil encontrar proposta melhor nesse perfil.
Vale com ressalva para o autônomo que viaja uma ou duas vezes por ano. Pense em Rodrigo, 34, motorista de aplicativo com renda variável e sem holerite. Ele não seria aprovado facilmente em um Platinum tradicional, e aqui leva seguro de viagem internacional, proteção de compras e a possibilidade de acessar salas VIP sem pagar anuidade. A ressalva é séria: ele precisa confirmar, antes de embarcar, quantas visitas às salas são realmente gratuitas, porque a ficha não informa isso. E precisa lembrar que os 6,38% de IOF nas compras internacionais continuam valendo.
Não vale para quem gasta alto e quer retorno. Camila, 41, gerente comercial, passa R$ 8.000 por mês no cartão e transfere pontos para companhias aéreas. Para ela, o Iti é um retrocesso: nenhum acúmulo de milhas, nenhum percentual fixo de cashback, e um sistema de missões que exige atenção diária para render pouco. Cartões com anuidade que devolvem pontos por real gasto entregam mais valor no perfil dela, mesmo pagando a anuidade.
E há um grupo para quem nenhum cartão gratuito resolve: quem já entra no rotativo com frequência. Se a sua fatura não fecha, a anuidade zero economiza R$ 400 ou R$ 500 por ano enquanto os juros consomem múltiplos disso. Nesse caso, o problema não é qual cartão escolher, e sim renegociar a dívida com uma linha de crédito mais barata.
Como pedir
O pedido é feito inteiramente pelo celular, sem agência e sem papel. O caminho começa na página oficial do cartão de crédito iti no site do Itaú, onde você preenche o formulário com CPF, dados pessoais e contato. Em seguida, o processo continua no aplicativo do banco: envio de documento com foto, selfie para validação biométrica e abertura da conta digital, que é condição para ter o cartão.
A análise de crédito é interna e automática na maior parte dos casos. Aprovado, o cartão virtual costuma ficar disponível de imediato no app, e o cartão físico é enviado pelo correio para o endereço cadastrado. Menores de 18 anos precisam de autorização dos pais ou responsáveis para concluir a abertura.
Três recomendações antes de clicar. Primeira: confirme na própria página se o produto segue aberto a novos pedidos com este nome, já que a marca iti está sendo migrada para o superapp do Itaú. Segunda: confira, no contrato apresentado antes da assinatura, as taxas de juros e o CET vigentes para o seu caso — eles podem diferir dos números desta análise. Terceira: peça o limite que você consegue pagar, não o maior que oferecerem.
Conclusão editorial
O Iti Itaú Visa Platinum resolve bem um problema específico: dar acesso a crédito e a benefícios de categoria alta para quem não tem renda comprovada, não quer pagar anuidade e está começando. Nesse recorte, ele é dos melhores do mercado brasileiro, e a conta com rendimento de 100% do CDI reforça o argumento. A nota 3,9 reflete exatamente isso — um produto muito bom para o que se propõe.
Fora desse recorte, ele decepciona. O cashback por missões não é um programa de recompensas de verdade, a falta de milhas elimina o viajante frequente, o rotativo a 13,87% ao mês é caro mesmo para o padrão brasileiro e a ausência de CET publicado prejudica quem quer comparar com seriedade. Some a incerteza sobre a continuidade da marca após a migração para o superapp do Itaú, e a recomendação fica clara: use como primeiro cartão ou como cartão gratuito de apoio, pague sempre a fatura integral e não conte com ele como principal ferramenta de recompensas. Confirme cada condição no site oficial antes de pedir.
Análise atualizada em agosto de 2026 com base nas condições publicadas pelo emissor e nas taxas divulgadas pelo Banco Central.