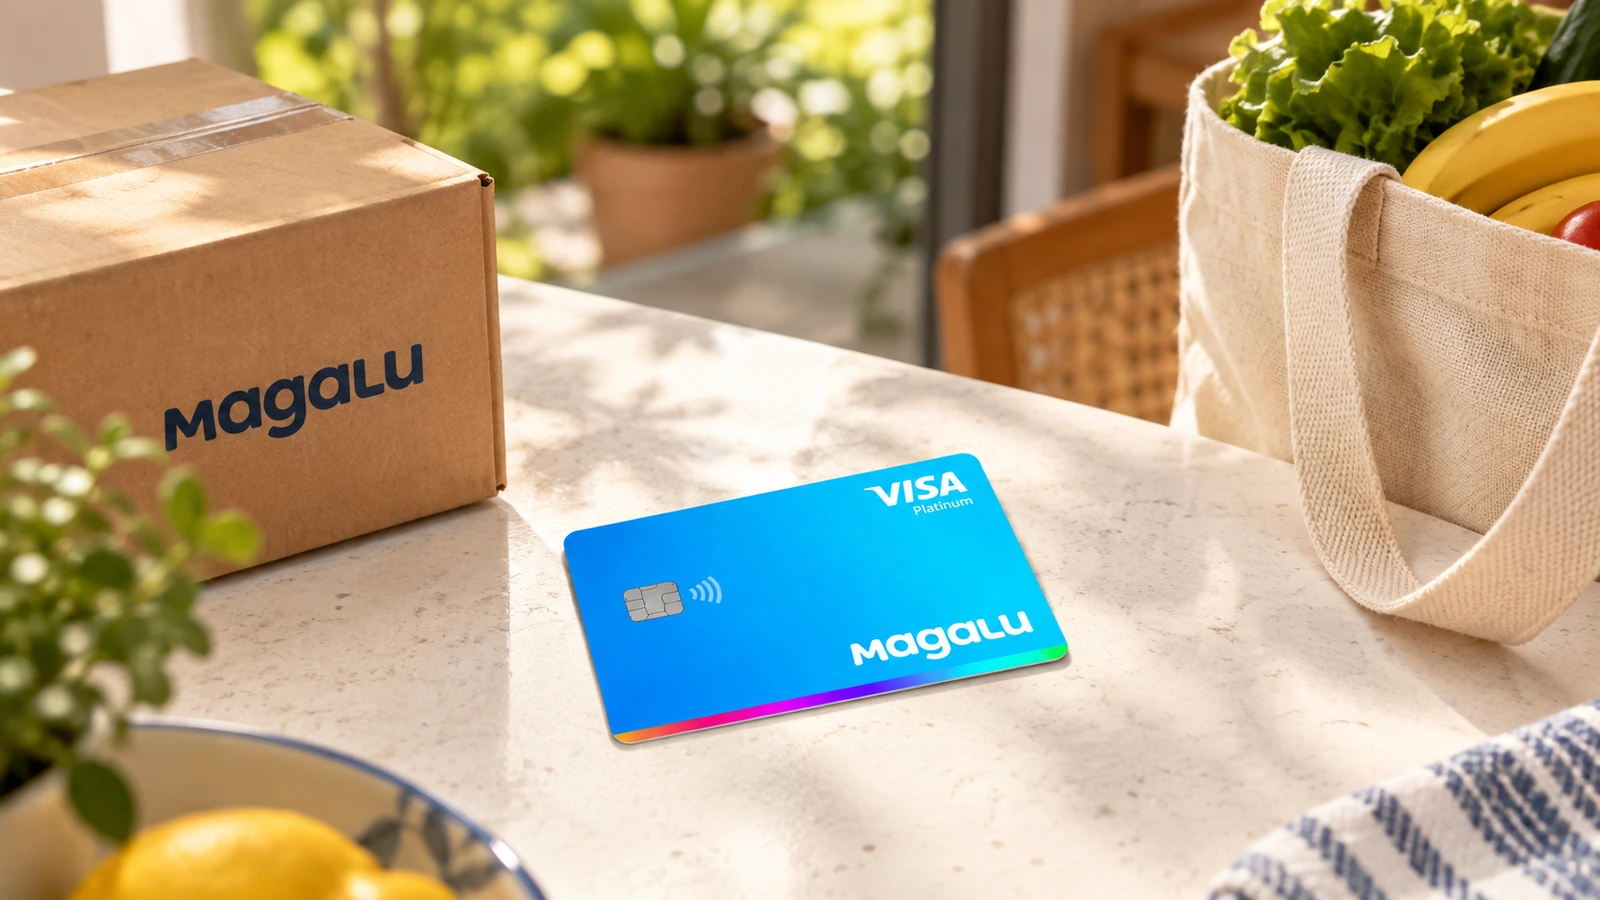
O Cartão Magalu Visa Platinum é o cartão de crédito do Magazine Luiza, emitido pela Luizacred, na bandeira Visa e na categoria Platinum. Não cobra anuidade — nem do titular nem do adicional —, devolve 2% em cashback nas compras feitas no Magalu, creditado na carteira MagaluPay, e parcela em até 24 vezes sem juros dentro da loja. Fora do ecossistema Magalu, é um Visa Platinum comum, sem cashback. Nosso veredito em uma frase: é um cartão de loja bem feito para quem compra no Magalu com frequência, e um cartão mediano para todo o resto — com um rotativo acima da média e duas fontes oficiais que discordam sobre as tarifas.
O que é este cartão
O emissor é a Luizacred S.A. Sociedade de Crédito, Financiamento e Investimento, a financeira do Magazine Luiza, que emite toda a grade de cartões Luiza e Magalu. O Magalu Visa Platinum é o produto de crédito “aberto” dessa grade: funciona em qualquer estabelecimento da rede Visa, no Brasil e no exterior, com pagamento por aproximação e os benefícios de bandeira da categoria Platinum, cujas regras são publicadas pela própria Visa.
O que o distingue de um Platinum qualquer é a ligação com a loja. O cashback de 2% só existe nas compras feitas no Magalu — aplicativo, site, lojas físicas, televendas e clubes parceiros — e cai na carteira MagaluPay, não na fatura. Há ainda o parcelamento em até 24 vezes sem juros nas compras do Magalu e descontos de 10% a 15% nas marcas do mesmo grupo: Época Cosméticos, Zattini, Netshoes e ShoeStock. É, portanto, um cartão desenhado para concentrar o consumo no ecossistema, e é assim que deve ser avaliado.
Um cuidado de leitura: o site do Magazine Luiza tem uma grade com vários cartões (Luiza Preferencial, Luiza Ouro, Magalu Visa Platinum), com anuidades diferentes entre si. Esta análise trata apenas do Magalu Visa Platinum, e os números vêm de duas fontes oficiais que nem sempre coincidem — a tabela de preços e tarifas da Luizacred publicada em 1º de fevereiro de 2026 e o registro de tarifas da Luizacred no Banco Central.
Custos reais
O quadro abaixo segue o tarifário próprio da Luizacred, de 1º de fevereiro de 2026, e indica onde o registro no Banco Central diverge.
| Conceito | Condição publicada |
|---|---|
| Anuidade do titular | R$ 0,00 (tarifário de 01/02/2026) |
| Anuidade do cartão adicional | R$ 0,00 |
| Isenção condicionada | Não se aplica: a isenção é incondicional, sem gasto mínimo |
| Saque com o cartão no Brasil | R$ 18,00 por evento (tarifário de 01/02/2026; o registro no Banco Central, de 15/11/2025, traz o mesmo valor) |
| Saque no exterior | R$ 25,00 por evento, mais IOF |
| Segunda via do cartão | R$ 14,90 no tarifário de 01/02/2026; R$ 9,90 no registro do Banco Central (de 20/03/2017) |
| Avaliação emergencial de crédito | Isenta no tarifário de 01/02/2026; R$ 18,90 no registro do Banco Central (de 22/09/2014) |
| Envio de mensagem automática | R$ 8,99 por mês (serviço opcional) |
| Seguro Cartão Super Protegido | R$ 16,90 por mês (opcional) |
| IOF em compras internacionais e saque no exterior | 3,5%, pelo Decreto 6.306/2007 na redação do Decreto 12.499/2025 |
| Spread cambial | Não publicado |
| Multa e juros por atraso | Não publicados |
A anuidade zero é o dado mais sólido do cartão: está impressa no tarifário oficial, para o titular e para o adicional, sem condição de uso. No mesmo documento, o Cartão Luiza Preferencial custa R$ 191,88 por ano, em doze parcelas de R$ 15,99, o que mostra que a isenção é característica deste produto e do Luiza Ouro, não da linha inteira.
A divergência entre as duas fontes merece explicação. O registro de tarifas no Banco Central é obrigatório para todas as instituições, mas o da Luizacred traz valores com datas antigas — a segunda via a R$ 9,90 é de 2017, a avaliação emergencial a R$ 18,90 é de 2014 —, enquanto o tarifário publicado pela própria financeira em fevereiro de 2026 traz R$ 14,90 e isenção, respectivamente. Adotamos o tarifário próprio, por ser o mais recente, mas registramos a divergência: quem contratar deve conferir no contrato qual valor vale.
E há os serviços opcionais, que são o lugar onde um cartão “sem anuidade” fica caro sem que o cliente perceba. Mensagens automáticas a R$ 8,99 por mês e o seguro Super Protegido a R$ 16,90 por mês somam R$ 310,68 por ano — mais do que a anuidade de muito cartão Platinum. Nenhum dos dois é obrigatório.
Juros e o custo de não pagar tudo
A Luizacred não publica na página do produto a taxa do rotativo nem a do parcelamento da fatura, e o contrato oficial dos cartões, embora esteja linkado no site, responde com erro de acesso. Para dar ao leitor um número verificável, usamos a estatística de taxas de juros do Banco Central, que divulga a taxa média de cada instituição por modalidade.
Na apuração de 10 a 14 de agosto de 2026, a Luizacred aparece com rotativo total prefixado de 16,92% ao mês, ou 552,84% ao ano, na 42ª posição entre 64 instituições. No parcelamento de fatura, a taxa é de 12,22% ao mês, ou 299,07% ao ano, 50ª entre 60. São taxas médias da instituição, não a taxa contratual deste cartão, e não incluem IOF nem tarifas — não são, portanto, o Custo Efetivo Total, que só aparece na fatura de cada cliente.
O que esses números dizem é que a Luizacred cobra acima da média do mercado nas duas modalidades. Faça-se a conta com valores redondos. Uma fatura de R$ 2.000 paga pelo mínimo deixa cerca de R$ 1.700 no rotativo; a 16,92% ao mês, são aproximadamente R$ 288 de juros em trinta dias, mais IOF. Pela regra do Conselho Monetário Nacional, o saldo do rotativo tem de migrar para o parcelamento no ciclo seguinte — e, a 12,22% ao mês, o mesmo saldo custa mais de R$ 200 por mês. Os 2% de cashback nas compras do Magalu não chegam nem perto de compensar isso: sobre R$ 2.000 de compras, são R$ 40.
Sobre o IOF, vale a regra de qualquer cartão brasileiro: incide nas operações de crédito — rotativo, parcelamento da fatura e saque — e é discriminado na fatura; nas compras internacionais e no saque no exterior, a alíquota é de 3,5%, conforme o artigo 15-B do Decreto 6.306/2007, na redação dada pelo Decreto 12.499/2025.
O que o emissor não conta
Não há, nas fontes oficiais consultadas, multa por atraso, juros de mora, prazo entre a compra e o vencimento, renda exigida nem limite de crédito. Esses dados existem no contrato e na fatura, e o cliente tem direito a eles; o que não existe é uma página pública onde qualquer pessoa possa conferi-los antes de pedir o cartão. Registramos a ausência em vez de preencher o vazio.
Benefícios
- 2% de cashback nas compras feitas no Magalu, em todos os canais da loja. O crédito cai na carteira MagaluPay em até 30 dias após a aprovação da compra e exige ativar a conta digital MagaluPay no Superapp em até 30 dias. Não há cashback fora do Magalu.
- Até 24 vezes sem juros nas compras feitas no Magalu.
- Descontos de 10% a 15% em Época Cosméticos, Zattini, Netshoes e ShoeStock.
- Pagamento por aproximação, confirmado em fonte oficial, e os benefícios da bandeira Visa Platinum, cujas regras são da Visa.
- Cartão adicional sem anuidade.
O que as fontes oficiais não relacionam: seguros incluídos, acesso a salas VIP, cartão virtual, carteiras digitais e Pix no crédito. Não os atribuímos ao cartão. O programa de recompensas é o cashback; não há pontos.
O cashback na prática: quanto volta e quando
A conta é simples, e vale fazê-la antes de pedir o cartão. Uma compra de R$ 1.000 no Magalu devolve R$ 20, creditados na carteira MagaluPay em até 30 dias após a aprovação da compra. Uma geladeira de R$ 3.000 parcelada em 24 vezes sem juros devolve R$ 60 — e, como o parcelamento é sem juros, o cashback é ganho líquido. Quem gasta R$ 500 por mês no Magalu, todos os meses, recebe R$ 120 por ano na carteira; quem faz uma compra grande por ano recebe o equivalente a um desconto de 2% que nenhuma loja dá no caixa.
Há duas condições que, se falharem, zeram tudo. A primeira é ativar a conta digital MagaluPay no Superapp em até 30 dias: sem a conta, não há onde creditar o cashback. A segunda é o canal: a compra tem de ser feita no Magalu — aplicativo, site, loja física, televendas ou clubes parceiros. A mesma geladeira comprada em outra loja com o mesmo cartão não devolve nada.
Uma observação sobre o cashback. Como ele é creditado na carteira MagaluPay, e não abatido da fatura, o valor devolvido serve para gastar dentro do ecossistema ou para movimentar pela carteira. Quem quer o desconto direto na fatura do cartão não o encontra aqui — é uma escolha de desenho que favorece quem já usa o MagaluPay.
Requisitos
- Contratação sujeita a análise e aprovação de crédito pela Luizacred.
- Para receber o cashback de 2%, ativar a conta digital MagaluPay no Superapp Magalu em até 30 dias.
- O cashback é creditado em até 30 dias após a aprovação da compra, apenas em compras feitas no Magalu.
Renda, idade mínima do titular e limite de crédito não são publicados pelo emissor. O limite é definido caso a caso na análise.
Pontos fortes e fracos
A favor:
- Anuidade zero para titular e adicional, impressa no tarifário oficial e sem condição de uso.
- 2% de cashback em todos os canais do Magalu, sem categoria excluída dentro da loja.
- Parcelamento em até 24 vezes sem juros nas compras do Magalu.
- Descontos de 10% a 15% em quatro marcas do grupo.
- Aproximação e benefícios de bandeira Visa Platinum.
Contra:
- Fora do Magalu, o cartão não devolve nada: o cashback é do ecossistema, não do cartão.
- O cashback exige a conta MagaluPay e cai na carteira, não na fatura.
- Rotativo de 16,92% ao mês, 42º entre 64 instituições no Banco Central: acima da média.
- Duas fontes oficiais divergem nas tarifas de segunda via e de avaliação emergencial.
- Juros, multa, renda, limite e prazo sem juros não publicados; serviços opcionais de R$ 310,68 por ano.
Para quem vale a pena (e para quem não)
Vale a pena para quem compra com frequência no Magalu e nas marcas do grupo, já usa ou aceita usar a carteira MagaluPay e quer um cartão sem custo fixo que devolva 2% nessas compras. Também serve como segundo cartão, guardado para o ecossistema, ao lado de um cartão principal com pontos ou cashback geral.
Não vale a pena como cartão principal para quem gasta a maior parte fora do Magalu — nesse caso é um Visa Platinum sem anuidade e sem recompensa, e há concorrentes que devolvem algo em qualquer compra. Não vale para quem quer o cashback na fatura. E, sobretudo, não vale para quem financia a fatura: 16,92% ao mês no rotativo e 12,22% no parcelamento transformam qualquer economia em prejuízo em poucas semanas.
Como pedir
O pedido é feito na página oficial dos cartões Luiza e Magalu, no site do Magazine Luiza, ou pelo Superapp. A Luizacred faz a análise de crédito e informa a aprovação e o limite. Antes de pedir, três verificações valem o tempo: qual cartão da grade está sendo oferecido (o Magalu Visa Platinum é o isento; o Luiza Preferencial cobra R$ 191,88 por ano), se a conta MagaluPay será ativada dentro dos 30 dias para não perder o cashback, e quais serviços opcionais estão marcados na contratação. Depois, guarde a fatura: é nela que a Luizacred informa a taxa de juros e o CET do seu contrato.
Conclusão editorial
O Cartão Magalu Visa Platinum cumpre o que promete dentro da loja e pouco fora dela. Damos-lhe 3 em 5. A nota premia a anuidade zero incondicional, o cashback de 2% em todos os canais do Magalu, o parcelamento em 24 vezes e os descontos nas marcas do grupo; penaliza o cashback preso ao ecossistema e à carteira MagaluPay, um rotativo acima da média, tarifas que divergem entre duas fontes oficiais e a ausência de juros, limite e renda em página aberta. Para o cliente frequente do Magalu que paga a fatura em dia, é um cartão de loja honesto e gratuito; para quem procura um cartão de crédito para a vida inteira, é um Platinum sem anuidade e sem motivo.
Análise atualizada em setembro de 2026 com base no tarifário da Luizacred de 1º de fevereiro de 2026, na página oficial do cartão, no registro de tarifas e na estatística de taxas de juros do Banco Central, e nas regras vigentes do Conselho Monetário Nacional.