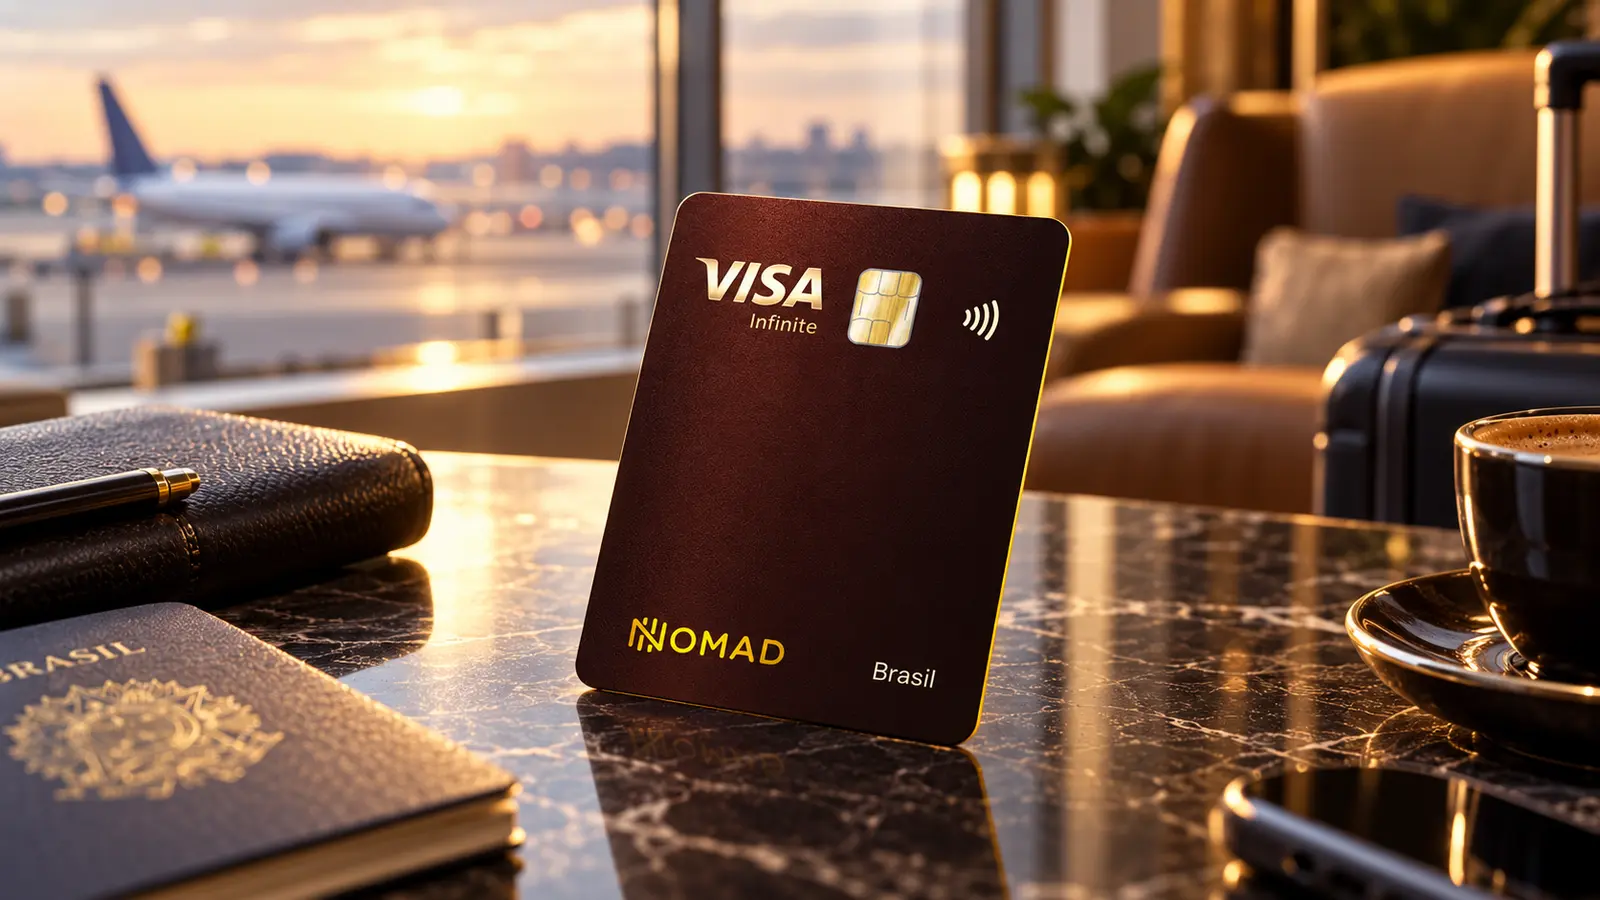
O Nomad Explorer Visa Infinite é um cartão de crédito sem anuidade com sala VIP ilimitada em Guarulhos e seguro médico internacional de até US$ 175 mil — coisas que normalmente só aparecem em cartões de R$ 1.000 por ano. O nosso veredito, numa frase: é um dos melhores Visa Infinite gratuitos do mercado brasileiro para quem viaja, desde que você não o use para comprar no exterior, onde ele cobra quase 7,5%.
O que é este cartão
Primeiro, quem é quem, porque na Nomad há mais de uma empresa envolvida e nenhuma delas é um banco. A Nomad Fintech Inc. fica em Orlando, na Flórida, e a própria empresa escreve no rodapé do site: “a Nomad não é um banco, é uma fintech”. No Brasil opera a Nomad Tecnologia Ltda., CNPJ 34.662.852/0001-66, correspondente cambial do Ouribank nos termos da Resolução CMN 4.935 de 2021. A conta internacional fica nos Estados Unidos e é protegida pelo FDIC até US$ 250 mil.
O cartão de crédito, porém, é em reais e para usar no Brasil — e não é emitido pela Nomad. A tabela oficial de tarifas diz que o Nomad Explorer é “emitido por POMELO INSTITUIÇÃO DE PAGAMENTO LTDA” e acrescenta uma nota que vale ouro: quem tiver a versão anterior, “emitido por Afinz Instituição de Pagamento S.A.”, precisa consultar as suas tarifas dentro do aplicativo. Ou seja, existem duas safras do mesmo cartão, com emissores e tarifários diferentes. Tudo o que se lê aqui vale para a safra da Pomelo, que é a publicada.
A bandeira é Visa Infinite, e é daí que vem boa parte do valor do produto.
Custos reais
A anuidade é zero, com uma ressalva que a Nomad faz questão de escrever: “neste momento, o Cartão de Crédito Nomad Explorer, emitido por POMELO INSTITUIÇÃO DE PAGAMENTO LTDA, não terá cobrança de anuidade. Caso a Nomad comece a aplicar essa taxa, nós o notificaremos com antecedência”. É honesto e é uma diferença real em relação a um cartão que promete “anuidade zero para sempre”.
| Item | Valor publicado |
|---|---|
| Anuidade | R$ 0 (por enquanto) |
| Entrega do cartão físico | R$ 0 |
| Compras internacionais | IOF de 3,5% mais taxa operacional de 4% |
| Multa por atraso | 2% sobre o valor total da fatura |
| Juros de mora | 1% ao mês, proporcional aos dias de atraso |
| Juros de atraso | 13,99% ao mês, proporcional aos dias de atraso |
| IOF fixo no atraso | 0,38% sobre o valor total da fatura |
| IOF diário no atraso | 0,0082% ao mês |
| Juros do rotativo | Não publicados |
| Juros do parcelamento da fatura | Não publicados |
A linha das compras internacionais é a mais importante desta tabela e merece o destaque que a publicidade não lhe dá. A Nomad escreve: “para transações internacionais, a moeda de referência será sempre o dólar americano. As taxas aplicáveis incluem um IOF de 3,5% e uma taxa operacional de 4%”. Somadas, são cerca de 7,5% sobre cada compra feita fora do Brasil.
Isso é mais caro do que a maioria dos cartões de banco tradicional, e é uma escolha de desenho, não um descuido: a Nomad tem outro produto para gastar no exterior, que é o cartão de débito internacional, com o saldo já convertido em dólar ou euro e sem cobrança por transação. O Explorer é para o Brasil. Quem levar o Explorer na viagem em vez do débito paga quase 7,5% por essa distração.
Repare também no que falta na tabela: a taxa do rotativo e a do parcelamento da fatura. A Nomad publica os encargos de atraso, que vêm em quatro camadas somadas, mas não publica uma taxa de crédito rotativo. E não há como ir buscá-la ao Banco Central: nem a Pomelo nem a Afinz Instituição de Pagamento constam da estatística de taxas de juros que o Banco Central divulga por instituição, porque são instituições de pagamento e não bancos. Esta análise deixa esses números em branco em vez de estimar.
Juros e o custo de não pagar tudo
Com as taxas do rotativo fora do ar, o que se pode dizer com fonte é o que acontece quando a fatura atrasa — e a Nomad publica isso com detalhe incomum.
São cinco cobranças que se somam: multa fixa de 2% sobre o valor total da fatura; juros de mora de 1% ao mês sobre o valor da fatura, proporcionais aos dias de atraso; juros de atraso de 13,99% ao mês, também proporcionais aos dias; IOF fixo de 0,38% sobre o valor total; e IOF diário de 0,0082% ao mês.
Os 13,99% ao mês são o número que interessa. É uma taxa de financiamento, não uma penalidade simbólica, e num mês de atraso ela transforma uma fatura de R$ 3.000 em cerca de R$ 3.480 só de encargos somados à multa e ao IOF. Vale lembrar que, desde 3 de janeiro de 2024, a Resolução CMN 5.112/2023 limita a 100% do valor original a soma de juros e encargos do rotativo e do parcelamento — o que põe um teto, mas não torna barato.
A conclusão prática é a de sempre, e aqui vale duplamente porque não dá para comparar antes: este é um cartão para usar e pagar por inteiro.
Benefícios
É aqui que o cartão justifica a existência. Comecemos pelos pontos, que têm uma escala progressiva pouco comum.
| Fatura do mês | Pontos por dólar gasto |
|---|---|
| Menor que R$ 3.500 | 1,6 ponto |
| Igual ou maior que R$ 3.500 | 2,2 pontos |
| Igual ou maior que R$ 4.500 | 3 pontos |
A conta é feita a cada dólar gasto, “de acordo com o câmbio comercial em vigência no dia do pagamento da fatura”, e tanto as compras nacionais como as internacionais pontuam — nestas últimas conta o valor convertido para reais somado ao IOF da operação. Duas ressalvas que a própria página publica e que convém não ignorar: a tabela vale para “cartões emitidos a partir de Maio/2026” e é descrita como “oferta exclusiva para clientes selecionados”.
O que se faz com os pontos é o verdadeiro diferencial. Eles viram dólares direto na Conta Nomad, viram desconto na taxa de conversão quando você compra moeda, ou vão para Smiles, Livelo e Azul. É retorno em moeda forte ou em milhas, não em catálogo de prêmios. O que a Nomad não publica é quanto vale cada ponto em reais.
Depois vêm os benefícios de viagem, e são muitos:
| Benefício | O que a Nomad publica |
|---|---|
| Nomad Lounge | Acesso ilimitado à sala VIP da marca no Terminal 3 de Guarulhos, com 1 acompanhante e 2 dependentes |
| Salas VIP internacionais | 4 acessos por ano em mais de 600 aeroportos pela Visa Airport Companion |
| Raio-X prioritário | Acesso exclusivo da Visa em embarques no Rio de Janeiro e em São Paulo |
| Nomad Trips | 3% de cashback nas reservas de voos, hotéis e ingressos pelo app |
| Concierge | Assistente disponível 24 horas |
| Seguro médico internacional | Cobertura de até US$ 175 mil |
| Seguro bagagem | Extravio, roubo ou furto durante a viagem |
| Seguro aluguel de veículo | Roubo e acidentes parciais e totais |
| Seguro atraso de embarque | Hospedagem e alimentação para atrasos a partir de 4 horas |
O detalhe do Nomad Lounge — um acompanhante e dois dependentes, sem limite de acessos — muda a conta para quem viaja em família. E há uma condição que a Nomad publica na FAQ e que muita gente descobre tarde: “para utilizar os benefícios da bandeira Visa Infinite, você deverá cadastrar os dados do seu cartão de crédito físico no app Visa Airport Companion”. Sem esse cadastro feito antes da viagem, o acesso às salas internacionais não funciona.
Requisitos
É preciso ter conta na Nomad e pedir o cartão pelo aplicativo, em Cartões > Crédito. A aprovação depende de análise: “a Nomad realiza a análise com base em critérios internos e disponíveis no mercado para a liberação do cartão de crédito”. Se o pedido for negado, a empresa esclarece que “ter um pedido negado não significa que exista algum apontamento em seu nome” e que novas análises são feitas periodicamente.
A Nomad não publica renda mínima, idade mínima nem limite de crédito. Depois de aprovado, o cartão virtual já pode ser usado para compras online enquanto o físico não chega — e a entrega do físico não custa nada.
Pontos fortes e fracos
A favor: um Visa Infinite com sala VIP ilimitada, seguro médico de US$ 175 mil e concierge 24 horas sem cobrar anuidade é um produto raro no Brasil. Os pontos viram dólares na hora, o que para quem tem conta internacional é o retorno mais útil que existe. O acompanhante e os dois dependentes no Nomad Lounge valem por si só. E a Nomad é transparente sobre o que pode mudar: diz que a anuidade é zero “neste momento” e avisa que notificará se mudar.
Contra: quase 7,5% nas compras internacionais, num cartão cuja marca inteira é construída sobre viagem. As taxas do rotativo e do parcelamento não estão publicadas em lugar nenhum da internet. Os encargos de atraso somam-se em quatro camadas, com 13,99% ao mês de juros. A tabela de pontos traz duas ressalvas que podem excluir o leitor — cartões emitidos a partir de maio de 2026 e clientes selecionados. E há duas safras do cartão com tarifários diferentes, o que significa que a resposta a “quanto custa?” depende de qual você tem.
Para quem vale a pena (e para quem não)
Vale para quem viaja várias vezes por ano e embarca por Guarulhos. Com acesso ilimitado ao Nomad Lounge, mais um acompanhante e dois dependentes, o benefício sozinho supera a anuidade de muitos cartões premium — e aqui não se paga nenhuma.
Vale para quem já tem a conta internacional da Nomad e compra dólares com alguma regularidade: os pontos viram moeda ou desconto no câmbio, fechando o círculo entre o cartão brasileiro e a conta americana.
Vale, em particular, para quem gasta R$ 4.500 ou mais por mês no cartão, que é o degrau dos 3 pontos por dólar.
Não vale para comprar no exterior — e isto é o mais importante deste artigo. Leve o cartão de débito internacional da própria Nomad, com o saldo já convertido; deixe o Explorer para o Brasil. Não vale para quem precisa saber a taxa do rotativo antes de contratar. Não vale para quem gasta pouco por mês, porque 1,6 ponto por dólar é fraco. E não vale para quem atrasa a fatura.
Como pedir
O pedido faz-se no aplicativo da Nomad, a partir da página oficial do Nomad Explorer Visa Infinite. Depois de aprovado, no app siga o caminho Cartões > Crédito e preencha os dados de entrega; o cartão virtual fica disponível na hora.
Feito isso, faça três coisas antes da primeira viagem. Primeira: cadastre o cartão físico no aplicativo Visa Airport Companion, sem o que as salas VIP internacionais não funcionam. Segunda: confirme no app quem é o emissor do seu cartão, porque se for a Afinz as tarifas são outras e só aparecem lá dentro. Terceira: pergunte ao atendimento qual é a taxa do rotativo — é a informação que falta e que você deveria conhecer antes de precisar dela.
Conclusão editorial
O Nomad Explorer Visa Infinite é um cartão generoso com um ponto cego incômodo. Damos 4 em 5. A nota premia a ausência de anuidade num Visa Infinite, a sala VIP ilimitada com acompanhante e dependentes, os quatro acessos anuais pela Visa Airport Companion, o seguro médico de US$ 175 mil, a escala de pontos que chega a 3 por dólar e o facto de esses pontos virarem dólares de verdade. Penaliza os quase 7,5% das compras internacionais, a ausência total de informação pública sobre a taxa do rotativo, as quatro camadas de encargos no atraso e as duas ressalvas da tabela de pontos.
Em resumo: peça o cartão, use-o no Brasil, pague a fatura inteira e leve o cartão de débito da própria Nomad quando viajar. Feito assim, é um dos melhores negócios do mercado brasileiro em cartões sem anuidade. Feito ao contrário, é dos mais caros.
Análise atualizada em setembro de 2026 com base na página oficial do produto e nas suas perguntas frequentes, na Tabela Completa de Tarifas e Limites publicada na central de ajuda da Nomad e nas informações legais do rodapé do site do emissor.