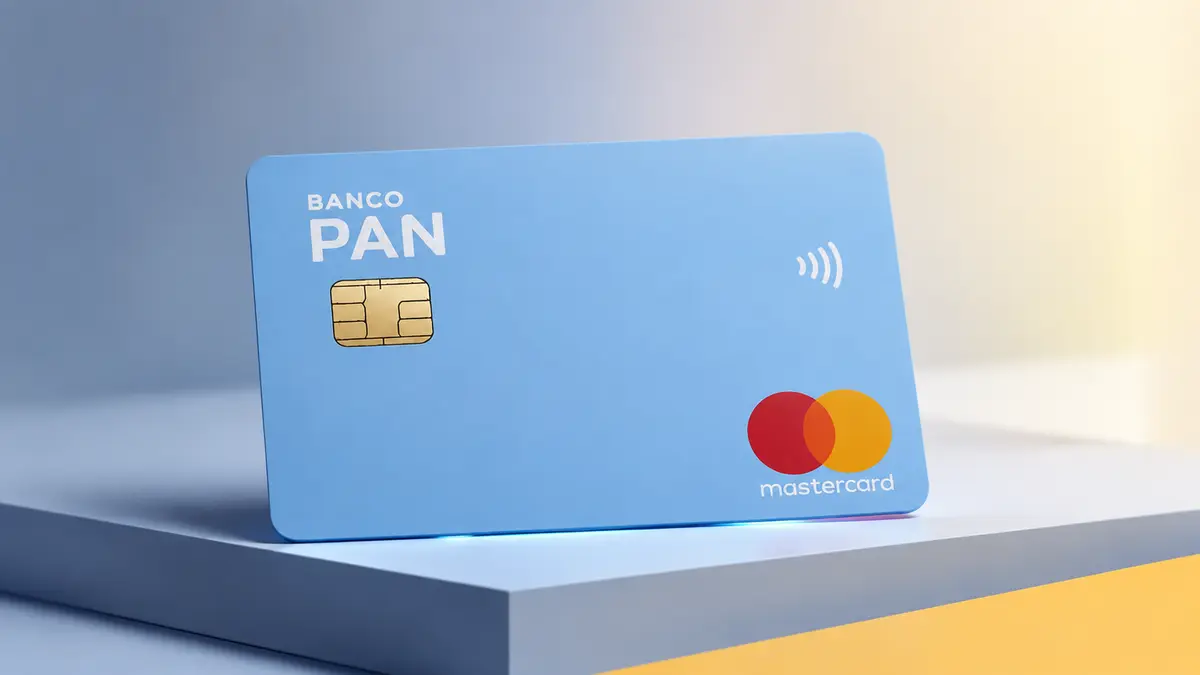
O Banco Pan Mastercard é um cartão de entrada, sem anuidade, pensado para quem está começando no crédito ou quer um cartão reserva sem custo fixo. Entrega o programa de pontos PAN Mais, desconto em cinema e pagamento por aproximação pelo celular no Android. Em compensação, cobra 13,43% ao mês no rotativo, começa com limite baixo e não funciona no Apple Pay. Nosso veredito: vale como primeiro cartão, desde que a fatura seja paga integralmente todo mês.
O que é este cartão
O Banco Pan Mastercard é o cartão de crédito emitido pelo Banco Pan na bandeira Mastercard, na categoria Standard — a faixa de entrada do mercado, abaixo das linhas Gold, Platinum e Black. Não é um cartão de viagem nem um produto premium, e o próprio emissor não o posiciona assim.
A proposta declarada é simples: facilidade de aprovação e controle da vida financeira pelo aplicativo. O cartão tem função por aproximação (contactless), oferece cartão virtual para compras online e permite pagar por Pix usando o limite do crédito. A gestão do dia a dia — fatura, limite, bloqueio temporário, parcelamento — acontece dentro do app Pan, e é ali que o banco concentra praticamente toda a experiência do produto.
O programa de recompensas se chama PAN Mais e acumula pontos por dólar gasto. Quantos pontos por dólar, o emissor não informa na ficha que auditamos — esse é um número que precisa ser conferido no regulamento do programa, no site oficial do Banco Pan, antes de você decidir se o acúmulo compensa.
Um detalhe que merece atenção: a condição de anuidade gratuita sem exigência de gasto mínimo aparece associada à versão Atmosfera do cartão. Como o Banco Pan trabalha com mais de uma configuração de produto, confirme na proposta qual versão foi aprovada para você antes de assinar.
Anuidade e custos reais
A anuidade é zero, e essa é a informação mais sólida de toda a ficha: consta como condição oficial do emissor, sem cobrança no primeiro ano nem nos seguintes, e sem a armadilha comum de exigir gasto mínimo mensal para conquistar a isenção. Também não há mensalidade.
Anuidade zero, porém, não é o mesmo que cartão de graça. O custo real de um cartão de entrada aparece em outros lugares: nos juros de quem atrasa ou paga só o mínimo, no IOF das compras internacionais e nas tarifas avulsas. E é justamente nesse ponto que a transparência do Banco Pan deixa a desejar — não localizamos uma tabela de tarifas pública e acessível do banco, o que impede conferir de fora quanto custa um saque na função crédito ou a segunda via do cartão.
O que está publicado, listamos abaixo. O que não está, marcamos como não publicado — porque campo vazio não significa gratuito.
| Custo | Valor publicado |
|---|---|
| Anuidade | R$ 0, sem exigência de gasto mínimo |
| Anuidade no primeiro ano | R$ 0 |
| Tarifa mensal | R$ 0 |
| Juros do rotativo | 13,43% ao mês |
| Juros do parcelamento da fatura | 4,50% ao mês |
| CET (Custo Efetivo Total) | Não publicado pelo emissor |
| Compras internacionais | IOF de 6,38% sobre o valor da compra |
| Atraso no pagamento | Multa de 2% + juros de mora de 1% ao mês |
| Saque na função crédito | Tarifa conforme a tabela vigente do Banco Pan (não publicada) |
| Segunda via do cartão | Consultar a tabela de tarifas do Banco Pan (não publicada) |
| Prazo sem juros | Até 40 dias entre a compra e o vencimento da fatura |
Sobre o prazo de até 40 dias: ele só existe para quem paga a fatura inteira. Uma compra feita logo depois do fechamento chega perto desse limite; uma compra feita na véspera do fechamento tem poucos dias de folga. Se o pagamento integral não acontecer, o prazo sem juros desaparece e o saldo remanescente cai no rotativo.
Nas compras internacionais, o IOF de 6,38% incide sobre o valor da compra — em uma compra de US$ 100, são cerca de US$ 6,38 apenas de imposto, além da taxa de câmbio aplicada na conversão. Para quem compra em site estrangeiro com frequência, esse custo pesa muito mais do que a anuidade que o cartão não cobra.
Juros do rotativo, parcelamento e CET
O crédito rotativo é a modalidade mais cara do crédito brasileiro — mais cara que cheque especial, empréstimo pessoal ou consignado — e é para onde vai automaticamente qualquer valor que você deixe de pagar na fatura. Neste cartão, a taxa é de 13,43% ao mês.
Juros de cartão se anunciam ao mês, mas incidem sobre o saldo já acrescido dos juros anteriores. Aplicando juros compostos — ((1 + 0,1343)12 − 1) × 100 —, os 13,43% ao mês equivalem a 353,66% ao ano. O emissor não divulga essa taxa anual: ela é o resultado matemático da taxa mensal que ele publica.
Um exemplo concreto. Uma fatura de R$ 1.000 que não é paga vira, um mês depois, R$ 1.134,30 — R$ 134,30 apenas de juros. E isso antes do IOF, que cobra 0,38% fixos mais uma parcela diária sobre o saldo devedor, e antes da multa de 2% e dos juros de mora de 1% ao mês pelo atraso. É esse número, e não a anuidade, que define quanto o cartão custa a você.
Desde janeiro de 2024, a Lei 14.690/2023 limita os encargos do rotativo ao valor original da dívida: aqueles R$ 1.000 não podem gerar mais de R$ 1.000 em encargos. A regra impede a bola de neve infinita, mas não torna a taxa barata — o teto limita quanto a dívida cresce, não quanto o banco cobra por mês.
O parcelamento da fatura é a saída menos ruim quando o pagamento integral não é possível: 4,50% ao mês, o equivalente a 69,59% ao ano em juros compostos. O app permite dividir em até 24 vezes. Mantida essa taxa, uma fatura de R$ 1.000 parcelada em 12 vezes sai por cerca de R$ 109,67 por mês, aproximadamente R$ 1.316 no total — cerca de R$ 316 de juros. Em 24 vezes, a prestação cai para cerca de R$ 68,99, mas o total sobe para algo perto de R$ 1.656. Parcela menor, dívida maior. A taxa efetivamente aplicada na sua proposta pode ser diferente e aparece na tela do app.
O CET (Custo Efetivo Total) — a taxa que junta juros, IOF e tarifas em um número só — não é publicado pelo Banco Pan. Como ele varia conforme prazo e valor, o banco é obrigado a informá-lo na proposta de parcelamento. Exija esse número antes de confirmar: é ele, e não a taxa mensal isolada, que diz quanto a operação custa de verdade.
Benefícios principais
Programa PAN Mais. O acúmulo é por dólar gasto e os pontos valem por 24 meses — prazo razoável para a categoria, mas que exige atenção, porque ponto vencido é ponto perdido. A transferência é a parte mais interessante do programa: os pontos vão para Smiles, Livelo, Dotz e Decolar, o que dá alguma liberdade a quem quer converter gasto em passagem. O que a ficha não traz é a taxa de conversão — quantos pontos por dólar você ganha e quantos pontos valem uma milha. Sem esses dois números, é impossível afirmar que o programa compensa, e o emissor deveria publicá-los.
Cinema com 50% de desconto. Válido nas redes Kinoplex e Cinemark. É o benefício mais tangível do cartão e, para quem vai ao cinema duas vezes por mês, provavelmente vale mais do que os pontos.
Pagamentos. O cartão é contactless, tem cartão virtual para compras online e funciona no Google Pay. Não funciona no Apple Pay, e essa é uma limitação séria em 2026: se você usa iPhone, vai carregar o cartão físico. Há também Pix no crédito, útil em emergência — mas o custo dessa operação não aparece na ficha, então confirme com o banco antes de usar.
Cashback: não tem. Esta versão do cartão não devolve dinheiro na fatura. Quem procura cashback direto em compras precisa olhar outro produto.
Seguros e assistências: o mínimo. A ficha lista assistência 24 horas para cartão perdido ou roubado e substituição emergencial do cartão. Só isso. Não há seguro de viagem, proteção de compra, garantia estendida nem acesso a salas VIP em aeroportos. Para um cartão sem anuidade, é o esperado — mas ninguém deve pedir este cartão imaginando cobertura de viagem.
Requisitos para pedir
Os requisitos formais são os de qualquer cartão de entrada no Brasil.
| Requisito | Condição |
|---|---|
| Idade mínima | 18 anos |
| CPF | Regular, sem restrição grave |
| Residência | Residir no Brasil |
| Renda mínima | O Banco Pan não publica valor |
| Análise de crédito | Individual, feita pelo Banco Pan |
| Limite de crédito | De R$ 300 a R$ 5.000, conforme a análise |
| Anuidade | Zero, sem exigência de gasto mínimo |
Sobre a renda: o Banco Pan não publica um valor de renda mínima para este cartão. Na prática, a aprovação depende da análise de crédito — score, histórico no SPC e no Serasa, relacionamento com o banco e comprovação de renda. O posicionamento de "aprovação facilitada" é uma descrição comercial do produto, não um critério publicado, e não garante nada a ninguém.
Sobre o limite: a ficha registra uma faixa de R$ 300 a R$ 5.000, e o limite inicial costuma ficar na parte baixa dessa faixa, entre R$ 300 e R$ 1.500. Para quem está construindo histórico, isso é normal e até saudável. Para quem precisa de folga para uma compra grande, é insuficiente. O aumento depende de uso e pagamento em dia, sem prazo garantido pelo banco.
Pontos fortes e fracos
O que este cartão faz bem
- Anuidade zero de verdade. Sem gasto mínimo, sem isenção condicionada, sem cobrança escondida no segundo ano. Manter o cartão na carteira não custa nada.
- Pontos que saem do ecossistema. Transferir para Smiles, Livelo, Dotz e Decolar é incomum em cartão de entrada sem anuidade e é o que separa o PAN Mais de um programa puramente decorativo.
- Cinema pela metade do preço. Benefício simples, de uso imediato e fácil de calcular.
- Porta de entrada. Para quem não tem histórico de crédito, um cartão que não cobra anuidade é a forma mais barata de começar a construir esse histórico.
- Controle pelo app. Fatura, limite, parcelamento e cartão virtual na mesma tela.
O que este cartão faz mal
- Rotativo de 13,43% ao mês. Ou 353,66% ao ano. Uma fatura de R$ 1.000 rolada por um único mês custa R$ 134,30 em juros, sem contar IOF, multa e mora.
- Sem Apple Pay. Em 2026, deixar de fora uma parte enorme dos usuários de celular não é um detalhe técnico.
- Opacidade nas tarifas. Saque e segunda via aparecem como "consultar tabela vigente" — e a tabela não está publicamente acessível. Um custo que o consumidor não consegue conferir antes de contratar é um problema, não uma omissão inocente.
- Sem cashback e sem coberturas. Nada de dinheiro de volta, seguro de viagem, proteção de compra ou sala VIP.
- Limite inicial curto. Começar em R$ 300 restringe bastante o uso no primeiro ano.
- CET não divulgado. Só aparece na hora de contratar o parcelamento, o que impede comparar antes.
Para quem vale a pena (e para quem não)
Vale a pena: quem está tirando o primeiro cartão. Pense em alguém de 21 anos que gasta entre R$ 600 e R$ 900 por mês em mercado, transporte e assinaturas, e paga a fatura integral todo mês. Um limite inicial de R$ 500 dá conta desse volume, a anuidade zero significa custo real de R$ 0 por ano e o histórico de crédito começa a ser construído. Nesse cenário, os 13,43% do rotativo são informação teórica: nunca serão cobrados. É o uso ideal deste cartão.
Vale a pena: quem quer um cartão de reserva. Quem já tem um cartão principal com anuidade e benefícios pode usar o Pan como apoio — para separar assinaturas, para ter um cartão virtual dedicado a compras online ou simplesmente para não ficar sem crédito se o principal for bloqueado. O custo de manter o cartão parado é zero. Some o desconto de cinema e a reserva se paga sozinha.
Não vale: quem gasta R$ 3.000 por mês e quer retorno. Nesse volume, um cartão com cashback ou com acúmulo agressivo de pontos costuma devolver, ao longo do ano, bem mais do que a anuidade que cobraria. O PAN Mais, sem taxa de conversão publicada e sem cashback, não sustenta essa conta. Aqui, "sem anuidade" é o argumento errado para escolher um cartão.
Não vale: quem usa iPhone, viaja ou revolve a fatura. Sem Apple Pay, o cartão fica no bolso em vez de no celular. Sem sala VIP e sem seguro de viagem, não acompanha quem embarca com frequência. E, para quem carrega saldo de um mês para o outro, 13,43% ao mês tornam irrelevante qualquer vantagem de não pagar anuidade — a conta fecha no vermelho já no primeiro ciclo.
Como pedir
O pedido é feito pelo aplicativo Pan ou pela página oficial do produto, em bancopan.com.br. O caminho é o padrão do mercado: você informa CPF e dados pessoais, o banco roda a análise de crédito e devolve a resposta com o limite aprovado, em algum ponto entre R$ 300 e R$ 5.000.
Antes de aceitar, faça três verificações:
- Qual versão do cartão foi aprovada e se a anuidade zero está escrita no contrato, sem condição de gasto mínimo.
- A tabela de tarifas completa, com o custo do saque na função crédito, da segunda via e do Pix no crédito. Você tem direito a esses números antes de assinar.
- O CET de qualquer parcelamento que o banco oferecer na tela.
Aprovado o pedido, o cartão virtual costuma ficar disponível no app antes da chegada do cartão físico, o que permite comprar online de imediato. Quem usa Android pode cadastrar o cartão no Google Pay; quem usa iPhone, não — o Apple Pay não aceita este cartão.
Um alerta necessário: pedir cartão de crédito é gratuito. Nenhum banco cobra para analisar um pedido, e a TAC (tarifa de abertura de crédito) é proibida para pessoas físicas no Brasil. Se alguém pedir pagamento adiantado para "liberar" o limite, é golpe. Peça sempre pelo canal oficial do Banco Pan, nunca por link recebido em mensagem.
Leia também: Banco Pan Mastercard: quanto custa atrasar a fatura, somando multa, mora, rotativo e IOF
Conclusão editorial
O Banco Pan Mastercard resolve bem um problema específico e estreito: entrar no crédito, ou manter um cartão de reserva, sem pagar nada por isso. A anuidade zero é confirmada e sem letra miúda de gasto mínimo, o desconto de cinema é concreto e a possibilidade de transferir pontos para Smiles, Livelo, Dotz e Decolar é mais do que a maioria dos cartões gratuitos entrega. Nossa nota editorial é 3,4 de 5, e ela reflete exatamente esse recorte: cumpre o básico, não vai além.
Fora desse recorte, o cartão perde rápido. Os 13,43% ao mês no rotativo — 353,66% ao ano — colocam qualquer atraso em outro patamar de custo. A ausência de Apple Pay, de cashback e de qualquer cobertura de viagem tira o produto da disputa como cartão principal. E a falta de uma tabela de tarifas pública e de um CET divulgado obriga o consumidor a contratar antes de saber quanto certas operações custam, o que não deveria ser aceito como normal.
Nossa recomendação: use-o como primeiro cartão ou como reserva, pague a fatura integral todos os meses e nunca deixe saldo rolar. Nessas condições, o custo é realmente zero. Fora delas, não é.
Análise atualizada em agosto de 2026 com base nas condições publicadas pelo emissor e nas taxas divulgadas pelo Banco Central.