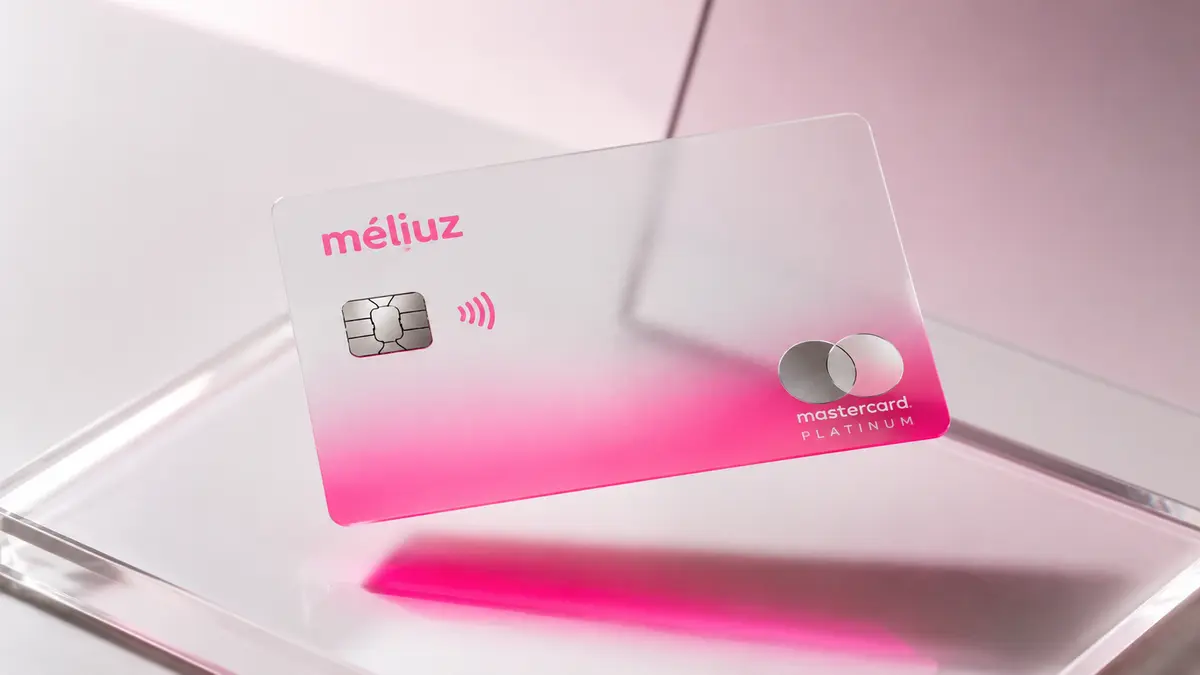
O Méliuz Mastercard Platinum é um cartão sem anuidade que devolve dinheiro de verdade na conta, e não pontos ou milhas. Interessa a quem compra online com frequência pelo aplicativo do Méliuz e quer resgatar o cashback por Pix. O programa é progressivo: quanto mais você gasta no mês, maior o percentual devolvido. Nosso veredito em uma frase: é um bom cartão gratuito para quem gasta acima de R$ 3.000 por mês e paga a fatura integral, mas rende quase nada para quem gasta pouco e fica caríssimo para quem escorrega no rotativo.
O que é este cartão
O Méliuz nasceu como plataforma de cashback em compras online e passou a oferecer também um cartão de crédito com a mesma lógica: em vez de acumular pontos, o cliente recebe dinheiro de volta. A ficha que auditamos corresponde à versão Mastercard Platinum, com aceitação internacional. Um aviso de partida: o cartão já passou por diferentes parceiros bancários ao longo de sua história — Banco PAN e Banco BV aparecem no histórico do produto — e versões antigas circularam em outras categorias. Confirme no aplicativo qual versão está sendo oferecida a você antes de comparar condições.
Na prática, é um cartão de perfil digital: o pedido é feito pelo aplicativo, entra em lista de espera e depende de análise de crédito. Após a aprovação, o cartão virtual fica disponível de imediato, o que permite comprar online antes de o plástico chegar. O cartão físico é emitido sem tarja magnética, detalhe que elimina uma via clássica de clonagem, e tem pagamento por aproximação.
Nas carteiras digitais, a ficha registra Google Pay disponível e Apple Pay indisponível — se você usa iPhone e depende de pagar por aproximação pelo celular, considere isso. A categoria "Platinum" aqui diz respeito ao pacote de coberturas Mastercard, e não a serviços de aeroporto: não há acesso a salas VIP. É um cartão de cashback, não um cartão de viagem.
Anuidade e custos reais
O argumento central do produto é a gratuidade, e aqui ela é real: a anuidade é zero de forma permanente, sem exigência de gasto mínimo mensal para manter a isenção e sem mensalidade. É diferente do modelo mais comum no mercado brasileiro, em que o banco cobra anuidade parcelada e devolve o valor só nos meses em que o cliente atinge determinado volume de compras. Não existe essa condicional aqui, e é o maior mérito do cartão.
Gratuidade de anuidade, porém, não é cartão sem custo. As despesas aparecem quando você não paga a fatura integral, quando saca dinheiro ou quando compra fora do Brasil. A tabela reúne todos os valores publicados pelo emissor. Onde está escrito "não publicado", o número realmente não é divulgado — e você precisa conferi-lo no aplicativo ou na fatura antes de contratar qualquer operação.
| Custo | Valor |
|---|---|
| Anuidade | R$ 0 — isenta em caráter permanente, sem gasto mínimo |
| Anuidade no primeiro ano | R$ 0 |
| Mensalidade / tarifa de manutenção | R$ 0 |
| Juros do rotativo | até 12,75% ao mês (322,08% ao ano) |
| Juros do parcelamento da fatura | 12,50% ao mês (310,99% ao ano) |
| CET (Custo Efetivo Total) anual | não publicado pelo emissor — exija a informação antes de contratar |
| IOF sobre crédito rotativo | 0,38% fixo + 0,0082% ao dia sobre o saldo devedor |
| IOF sobre compras internacionais | 3,5% |
| Multa por atraso no pagamento | 2% sobre o valor em atraso, além dos juros do rotativo |
| Saque em dinheiro | tarifa de saque + juros do rotativo (valor da tarifa não detalhado na ficha) |
| Segunda via do cartão | condições a consultar no aplicativo Méliuz |
| Prazo sem juros | até 40 dias entre a compra e o vencimento da fatura |
Repare em dois pontos que o marketing costuma esconder. A tarifa de saque não tem valor divulgado: sacar no cartão de crédito já é caro pelos juros e, sem o valor da tarifa, você não consegue calcular o custo total da operação. E o IOF de 3,5% em compras internacionais incide sobre o valor convertido, sem que a ficha publique o spread de câmbio aplicado — para quem viaja ou assina serviços em dólar, é um custo relevante a confirmar no aplicativo.
Juros do rotativo, parcelamento e CET
O crédito rotativo é a modalidade mais cara do crédito brasileiro, e este cartão não é exceção. Ele entra em ação automaticamente quando você paga menos que o total da fatura: o saldo restante passa a ser financiado até o vencimento seguinte. A taxa informada é de até 12,75% ao mês. Convertendo em juros compostos — ao ano = ((1 + 12,75/100)^12 − 1) × 100 —, chega-se a 322,08% ao ano.
Um exemplo concreto: você deixa R$ 1.000 sem pagar. Em um mês, os juros somam R$ 127,50. Some o IOF do rotativo — 0,38% fixo mais 0,0082% ao dia, o que em 30 dias dá 0,626%, ou R$ 6,26 — e, havendo atraso, a multa de 2%, isto é, R$ 20. O mês fecha com cerca de R$ 153,76 de encargos sobre R$ 1.000 de dívida.
Aqui entra uma proteção importante: desde janeiro de 2024, a Lei 14.690/2023 limita os encargos totais do rotativo ao valor original da dívida. Aqueles R$ 1.000 não podem gerar mais de R$ 1.000 em encargos, de modo que o saldo para de crescer em torno de R$ 2.000. Atenção ao que a lei faz e ao que não faz — ela limita quanto a dívida cresce, não a taxa mensal anunciada. Dobrar o valor devido continua sendo péssimo negócio.
O parcelamento da fatura aparece com 12,50% ao mês, equivalentes a 310,99% ao ano. É pouco mais barato que o rotativo — a diferença de 0,25 ponto percentual ao mês não muda a natureza do problema: migrar dá previsibilidade de prestação, mas não transforma dívida cara em dívida barata. Já o CET anual não é publicado. O CET reúne juros, IOF e tarifas em um único percentual e é o único indicador que mostra o custo real. Antes de aceitar rotativo ou parcelamento, exija que o aplicativo mostre o CET da proposta — sem ele, você não sabe quanto está pagando.
Benefícios principais
O cashback é o motivo de existir deste cartão, e ele é progressivo por faixa de gasto mensal, conforme a tabela publicada pelo emissor:
| Gasto no mês | Cashback |
|---|---|
| Até R$ 1.500 | 0,1% |
| De R$ 1.501 a R$ 3.000 | 0,2% |
| De R$ 3.001 a R$ 5.000 | 0,5% |
| Acima de R$ 5.001 | 1% |
| Compras online iniciadas pelo app Méliuz | +1% adicional (até 2% no total) |
O que isso dá em reais? Quem gasta R$ 1.000 por mês recebe 0,1%, ou R$ 1 por mês; como o resgate mínimo é R$ 20, esse cliente levaria cerca de 20 meses para sacar o primeiro cashback. Quem gasta R$ 5.000 na faixa de 0,5% recebe R$ 25 por mês, R$ 300 no ano. Acima de R$ 5.001, no 1%, um gasto de R$ 6.000 devolve R$ 60 por mês. O adicional de 1% nas compras iniciadas pelo Méliuz é o que muda o jogo: R$ 800 em compras pela plataforma rendem R$ 8 extras. Confirme no aplicativo como a faixa se aplica ao total do mês, porque essa regra define quanto você recebe de fato.
O ponto forte do programa é a natureza do prêmio: é dinheiro real, sem prazo de expiração, resgatável a partir de R$ 20 por Pix ou como abatimento na fatura. Não há tabela de conversão nem milha que vale menos a cada ano.
Nas coberturas, a ficha lista o pacote Mastercard da categoria: Assistência Global de Emergência, seguro médico em viagens internacionais, seguro para aluguel de veículos, proteção de compras por 30 dias, garantia estendida de até um ano adicional, proteção de preço, Concierge, Priceless Cities e benefício de serviço de vinhos. São coberturas de bandeira, com regras, limites e franquias próprias — leia o regulamento antes de contar com qualquer uma delas em viagem. Sobre Pix: o cashback pode ser transferido por Pix, mas o Pix no crédito não consta como disponível. E não há salas VIP.
Requisitos para pedir
Os requisitos publicados são poucos, mas há uma ausência importante: o emissor não divulga renda mínima. Isso não quer dizer que não exista exigência — quer dizer que o critério não é público. A aprovação depende integralmente da análise de crédito, que costuma considerar score, histórico de dívidas no SPC e no Serasa, relacionamento com a instituição e comprovação de renda. O emissor também não publica limites mínimo e máximo de crédito, definidos caso a caso.
| Requisito | Condição |
|---|---|
| Idade mínima | 18 anos |
| Documentação | CPF regular |
| Renda mínima | não publicada pelo emissor — sujeita à análise de crédito |
| Limite de crédito | não publicado — definido individualmente na análise |
| Análise de crédito | obrigatória |
| Forma de pedido | entrar na lista de espera pelo aplicativo Méliuz |
A lista de espera merece destaque: você não pede o cartão e recebe resposta imediata como em outros emissores digitais. Entra numa fila e aguarda a convocação, sem prazo publicado. Quem precisa de um cartão para uso imediato deve considerar isso.
Pontos fortes e fracos
O maior acerto é a gratuidade sem letras miúdas: anuidade zero permanente, sem gasto mínimo para manter a isenção, sem mensalidade escondida. Num mercado em que a isenção quase sempre vem condicionada a metas de consumo, isso é diferencial legítimo. O segundo acerto é o formato do prêmio: cashback em dinheiro, sem expiração, resgatável a partir de R$ 20 por Pix. Some o cartão virtual imediato após a aprovação, o pagamento por aproximação e a emissão sem tarja magnética.
Do lado fraco, o problema mais sério é o cashback base de 0,1%. Devolver R$ 1 a cada R$ 1.000 gastos é praticamente simbólico e, com resgate mínimo de R$ 20, o cliente de gasto baixo espera quase dois anos pela primeira transferência. O cartão só se paga em volume, e o "até 2%" do marketing esconde que o número cheio exige compras acima de R$ 5.001 mensais feitas pela plataforma.
Os juros são o segundo problema: até 12,75% ao mês no rotativo é taxa elevada mesmo para o padrão brasileiro, e o parcelamento a 12,50% ao mês não oferece alívio real. A ausência do CET agrava o quadro, porque impede comparação direta com outros cartões. Fecham a lista a falta de salas VIP, a indisponibilidade de Apple Pay, o valor não divulgado da tarifa de saque e o acesso por lista de espera.
Para quem vale a pena (e para quem não)
Perfil 1 — vale a pena: o comprador online de volume médio-alto. Alguém que concentra R$ 4.000 a R$ 6.000 por mês no cartão e faz boa parte das compras passando pelo aplicativo do Méliuz. Nesse volume, o cashback sai da faixa simbólica e o adicional de 1% faz diferença mensurável. Com anuidade zero, tudo que retorna é ganho líquido. Condição inegociável: pagar a fatura integral todo mês.
Perfil 2 — vale como cartão secundário: quem quer um gratuito de reserva. Se você já tem um cartão principal com pontos ou milhas e quer um segundo que não cobre nada, para compras online e para separar assinaturas do orçamento principal, este cumpre bem. Custo de manutenção zero, cartão virtual disponível, e o cashback que aparecer é bônus. Aqui o baixo percentual da faixa inicial incomoda menos, porque não é o cartão que carrega o seu consumo.
Perfil 3 — não vale a pena: quem gasta pouco, viaja muito ou usa o rotativo. Quem movimenta menos de R$ 1.500 por mês fica preso ao 0,1% e leva perto de vinte meses para juntar os R$ 20 do resgate mínimo — o benefício, na prática, não existe. Quem viaja com frequência não encontra salas VIP e paga 3,5% de IOF nas compras internacionais, com spread de câmbio não publicado. E quem tem histórico de pagar o mínimo da fatura deve ficar longe: um único mês de rotativo sobre R$ 1.000 custa cerca de R$ 133 entre juros e IOF, mais do que cinco meses de cashback de quem gasta R$ 5.000 na faixa de 0,5%.
Como pedir
O pedido é feito exclusivamente pelo canal do emissor, na página oficial meliuz.com.br/cartao-de-credito ou pelo aplicativo do Méliuz. O caminho: baixe o aplicativo, crie ou acesse sua conta, entre na área do cartão de crédito e solicite a entrada na lista de espera. A convocação não tem prazo divulgado. Quando ela chega, você preenche os dados cadastrais, comprova renda e o pedido segue para análise de crédito.
Tenha em mãos CPF regularizado, documento de identidade com foto, comprovante de residência e comprovante de renda. Antes de solicitar, vale consultar seu score e regularizar pendências no SPC e no Serasa: como o emissor não publica renda mínima, o histórico de crédito pesa muito na decisão.
Aprovado, o cartão virtual costuma ficar disponível de imediato no aplicativo e o plástico é enviado ao endereço cadastrado. No primeiro acesso, confira três informações que a ficha pública não traz: o limite concedido, o valor da tarifa de saque e o CET das operações de crédito. Anote também a data de vencimento da fatura para aproveitar os até 40 dias sem juros.
Leia também: Méliuz Mastercard Platinum: os três degraus do cashback e o que muda ao concentrar as compras num mês
Conclusão editorial
O Méliuz Mastercard Platinum entrega o que promete no eixo em que é forte: um cartão que não cobra nada para existir e devolve dinheiro de verdade, sem pontos, sem validade e sem burocracia de resgate. Nossa nota é 4,2 de 5, e ela reflete essa gratuidade honesta somada à simplicidade do cashback.
Dito isso, um comparador não serve para repetir material de divulgação. O "até 2%" só existe para quem gasta acima de R$ 5.001 por mês comprando pela plataforma; na base da tabela, 0,1% é benefício quase decorativo, e o resgate mínimo de R$ 20 empurra o cliente de gasto baixo para quase dois anos de espera. Os juros de até 12,75% ao mês no rotativo, com o CET não publicado, colocam este cartão no mesmo patamar de custo dos cartões pagos — a gratuidade da anuidade some na primeira fatura financiada.
A recomendação, portanto, é condicional: vale a pena para quem gasta volume, compra online pelo Méliuz e paga a fatura integral. Para todo o resto, é no máximo um bom cartão de reserva. Confirme sempre limite, tarifas e CET no aplicativo antes de contratar qualquer operação de crédito.
Análise atualizada em agosto de 2026 com base nas condições publicadas pelo emissor e nas taxas divulgadas pelo Banco Central.