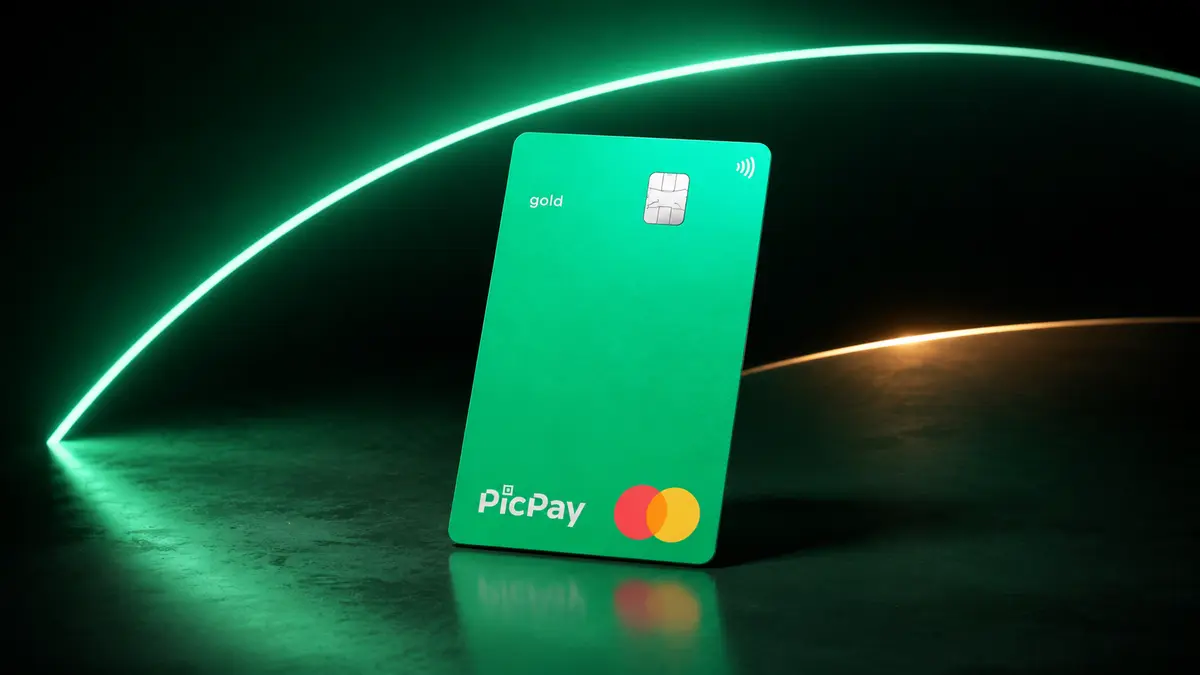
O PicPay Card Mastercard Gold é o cartão de entrada do PicPay: anuidade zero permanente, gestão inteira pelo aplicativo e um limite garantido por um Cofrinho que rende 102% do CDI. Foi desenhado para quem está construindo histórico bancário ou já usa o PicPay como conta digital principal. Nosso veredito em uma frase: é um ótimo cartão de acesso e um cartão fraco de recompensas, porque a versão Gold não devolve nada nas compras do dia a dia. Nota editorial: 3,8 de 5.
O que é este cartão
O PicPay Card é emitido pelo PicPay em parceria com o PicPay Bank, o banco múltiplo do grupo, e carrega a bandeira Mastercard na categoria Gold. Toda a operação acontece dentro do aplicativo: pedido, análise, cartão virtual, fatura, ajuste de limite, bloqueio e desbloqueio. Não existe agência, gerente nem canal físico no meio do caminho.
O que diferencia o produto não é a bandeira nem a categoria. Gold é o degrau intermediário da Mastercard e existem dezenas de cartões Gold no mercado brasileiro. O diferencial está no Cofrinho do Cartão: o cliente deposita dinheiro numa reserva que rende 102% do CDI e esse saldo passa a funcionar como limite garantido. Com R$ 50 depositados, o cartão virtual já é liberado e pode ser usado imediatamente em compras online e nas carteiras digitais.
Isso inverte a lógica tradicional do crédito: em vez de o banco arbitrar um limite a partir do seu score, é você quem decide quanto quer ter disponível — e o dinheiro continua rendendo enquanto serve de garantia.
O posicionamento é honesto e limitado: cartão de porta de entrada, sem custo fixo, com aceitação internacional Mastercard e compatível com Apple Pay, Google Pay e Samsung Wallet desde 2023. Não é um produto premium e não tenta ser — o PicPay reserva as recompensas para as versões Platinum e Black da mesma família, e essa separação explica boa parte das críticas que fazemos adiante.
Anuidade e custos reais
A anuidade é zero, permanente e sem condições. Não há gasto mínimo mensal para conseguir isenção, não é cortesia só no primeiro ano e não existe mensalidade. Esse é o dado mais sólido da ficha: aparece na central de ajuda do PicPay e também na tabela de tarifas que o PicPay Bank é obrigado a publicar no Banco Central.
Essa mesma tabela do BACEN, publicada em 10/06/2026, registra R$ 0,00 para a segunda via do cartão e R$ 0,00 de tarifa para saque no país. Aqui cabe um alerta que quase nenhum material promocional faz: tarifa zero de saque não é saque de graça. O saque no crédito é uma operação de financiamento — entra na fatura como dívida, começa a render juros no dia da retirada e paga IOF. A tarifa é zero; o custo do dinheiro, não.
Nas compras internacionais, a ficha registra IOF de 3,5%, mas não detalha o spread cambial da conversão — item a conferir no site oficial do PicPay antes de viajar ou comprar em site estrangeiro. Já o prazo sem juros é de até 40 dias, e a palavra "até" é a que importa: esse máximo só vale para a compra feita logo depois do fechamento da fatura; quem compra na véspera paga em poucos dias.
| Custo | Valor |
|---|---|
| Anuidade (primeiro ano e seguintes) | R$ 0 |
| Mensalidade | R$ 0 |
| Segunda via do cartão | R$ 0 (tabela BACEN de 10/06/2026) |
| Tarifa de saque no país | R$ 0 (juros e IOF do crédito continuam valendo) |
| Compras internacionais | IOF de 3,5% |
| IOF em operações de crédito (pessoa física) | 0,38% fixo na contratação + 0,0082% ao dia sobre o valor financiado, limitado a 365 dias |
| Juros do rotativo | Não publicado pelo emissor |
| Juros do parcelamento da fatura | Não publicado pelo emissor |
| CET (Custo Efetivo Total) | Não publicado pelo emissor |
| Atraso no pagamento | Juros do rotativo + encargos moratórios + possível bloqueio do cartão |
| Depósito mínimo para ativação | R$ 50 no Cofrinho do Cartão |
| Prazo máximo sem juros | Até 40 dias |
Repare no que essa tabela tem de mais eloquente: três linhas sem número. O PicPay não publica de forma padronizada a taxa do rotativo, a taxa do parcelamento da fatura nem o CET. É a maior fragilidade desta ficha e a principal razão de a nota não ser mais alta.
Juros do rotativo, parcelamento e CET
O rotativo é a modalidade mais cara do crédito brasileiro — mais cara que cheque especial, empréstimo pessoal ou consignado. Ele é acionado automaticamente quando você paga qualquer valor entre o mínimo e o total da fatura: o saldo que sobra vira dívida e passa a render juros compostos ao mês. É por isso que ele destrói qualquer vantagem de anuidade zero em poucas faturas.
No caso do PicPay Card, a ficha auditada traz esses três campos vazios. A página oficial de taxas e tarifas do PicPay lista as categorias sem os valores. Circulam números em sites de indicação e em reclamações de clientes, mas nenhum tem fonte oficial verificável — e por isso não entram nesta análise. Desconfie de qualquer comparador que publique uma taxa do PicPay Card como se fosse oficial: a taxa efetivamente aplicada varia por perfil de cliente e por contrato.
Onde conferir a sua taxa: na proposta de crédito dentro do app, na própria fatura — que por norma informa a taxa ao mês, a taxa ao ano e o CET da operação — e nas taxas médias por instituição divulgadas pelo Banco Central. Antes de usar rotativo neste cartão, olhe esse número; se ele não estiver visível, não use. Para converter, aplique juros compostos e não multiplicação: ao ano = ((1 + taxa ao mês ÷ 100)12 − 1) × 100. Uma taxa de dois dígitos ao mês vira três dígitos ao ano.
Sobre o IOF há números concretos na ficha, e eles valem um exemplo. Em uma dívida de R$ 1.000 carregada por 30 dias, o IOF sozinho custa R$ 3,80 (a parcela fixa de 0,38%) mais R$ 2,46 (0,0082% ao dia × 30 dias), total de R$ 6,26, ou 0,63% do valor — antes de qualquer juro. Levada ao teto de 365 dias, a parcela diária chega a 2,993%, e o IOF total do financiamento a 3,373%.
Um ponto a favor do consumidor: desde janeiro de 2024, a Lei 14.690/2023 limita os encargos do rotativo ao valor original da dívida. Quem deve R$ 1.000 não pode ser cobrado em mais de R$ 2.000 no total. Isso põe um teto no tamanho do buraco, mas não reduz a taxa mensal anunciada nem torna o rotativo barato.
Benefícios principais
Comecemos pelo que não existe, porque é o que mais gera frustração. A versão Gold não paga cashback percentual nas compras — nada no supermercado, no posto ou na assinatura de streaming. O cashback aparece apenas em campanhas de lojas parceiras no PicPay Shop, onde os percentuais podem chegar a 25% por campanha, mas são pontuais, ligados a lojistas específicos e com regras próprias. Quem quer devolução constante precisa subir para o Platinum (0,5% em todas as compras) ou para o Black (1,2%).
O programa de recompensas listado é o Mastercard Surpreenda, que é da bandeira e não do emissor: as regras são definidas pela Mastercard e devem ser conferidas nas condições vigentes do programa. Ele não é um programa de pontos conversíveis em milhas aéreas. Se o seu objetivo é acumular milhas, este cartão não serve.
Os seguros são o pacote padrão Mastercard Gold: proteção de preço, cobertura por danos acidentais, extensão de garantia e assistência de emergência 24 horas. Os limites de cobertura, prazos e exclusões são definidos pela bandeira e não constam da ficha do emissor — leia as condições gerais antes de contar com eles. Não há acesso a salas VIP em aeroportos, benefício exclusivo da versão Black.
No lado prático o cartão entrega bem: aproximação, cartão virtual liberado assim que o Cofrinho é ativado, as três grandes carteiras digitais e Pix no crédito. Sobre o Pix no crédito, uma ressalva: a ficha não traz o custo dessa operação. Como é crédito, e não saldo em conta, confira no app a taxa e o IOF aplicáveis — é fácil transformar um Pix corriqueiro numa dívida cara sem perceber.
Por fim, o Cofrinho do Cartão a 102% do CDI é o benefício mais interessante do conjunto: o dinheiro que garante o limite continua rendendo. A ficha não detalha tributação nem prazos de resgate desse saldo, e essas condições devem ser conferidas no site oficial.
Requisitos para pedir
Os requisitos são poucos e todos verificáveis na central de ajuda do PicPay. O ponto que merece explicação cuidadosa é a renda. O PicPay não publica um valor de renda mínima para o PicPay Card Gold, e a ausência desse número na ficha não deve ser lida como "sem exigência nenhuma". A aprovação depende da análise de crédito do emissor: score, histórico no SPC e no Serasa, relacionamento com o banco e comprovação de renda quando solicitada.
O que muda aqui, e muda bastante, é o modelo de limite garantido. Ao depositar no Cofrinho, o cliente reduz o peso da análise tradicional, porque o próprio saldo funciona como garantia da operação. Isso abre a porta para quem tem score baixo ou histórico curto — sem que isso signifique aprovação automática.
Sobre o teto de limite: o emissor não divulga oficialmente um valor máximo. A referência de R$ 50.000 que circula no mercado é estimativa para o segmento Gold, não um número oficial do PicPay, e não deve ser usada como promessa.
| Requisito | Condição |
|---|---|
| Idade mínima | 18 anos |
| Documentos | CPF válido e documento de identidade (RG, CNH, RNE ou RNM) |
| Contato | Telefone e e-mail ativos |
| Conta | Conta PicPay ativa |
| Ativação | Depósito mínimo de R$ 50 no Cofrinho do Cartão |
| Renda mínima | Não publicada pelo emissor — aprovação sujeita a análise de crédito |
| Limite inicial | A partir de R$ 50, vinculado ao saldo do Cofrinho no modelo garantido |
| Teto de limite | Não divulgado oficialmente pelo emissor |
Pontos fortes e fracos
O que este cartão faz bem. A anuidade zero é incondicional, o que é raro: não exige gasto mínimo, não caduca no segundo ano e não depende de manter investimentos na casa. A porta de entrada é a mais baixa que se vê no mercado — R$ 50 no Cofrinho e o cartão virtual sai na hora, sem espera pelo plástico. O limite garantido rendendo 102% do CDI resolve dois problemas com um gesto: dá crédito a quem não tem histórico e não obriga a estacionar dinheiro sem rendimento. E o pacote digital é completo, com as três grandes carteiras suportadas e Pix no crédito disponível.
O que este cartão faz mal. O pecado central é a ausência de contrapartida: a versão Gold não devolve nada nas compras. O cashback existe no nome da marca, mas mora nas campanhas do PicPay Shop e nas versões superiores — quem lê "cashback PicPay" e pede o Gold vai se decepcionar. A falta de publicação padronizada das taxas de rotativo, parcelamento e CET é um problema de transparência sério num produto de crédito, e é o item que mais pesa na nossa avaliação. O Mastercard Surpreenda não substitui um programa de pontos. Não há sala VIP nem qualquer benefício de viagem além dos seguros padrão da bandeira. E o modelo de limite garantido, embora inteligente, tem um efeito colateral óbvio: o seu crédito é, em boa medida, o seu próprio dinheiro imobilizado.
Para quem vale a pena (e para quem não)
Perfil 1 — quem está começando ou recomeçando no crédito. Estudante de 18 anos sem histórico, autônomo sem renda comprovável no formato tradicional, ou alguém que teve o nome negativado e quer voltar a usar crédito com controle. Aqui o cartão brilha: R$ 50 no Cofrinho ativam um cartão virtual internacional, sem anuidade e com o dinheiro rendendo. O gasto mensal pode ser pequeno — R$ 300, R$ 500 — porque o objetivo não é acumular vantagem, é construir histórico. Vale a pena.
Perfil 2 — quem já vive no ecossistema PicPay. Alguém que recebe salário, paga contas e transfere pelo app, gastando algo como R$ 1.500 a R$ 3.000 por mês. Ter tudo no mesmo aplicativo simplifica, e a anuidade zero significa que o cartão não custa nada para ficar na carteira. Vale a pena como cartão complementar, desde que o principal seja o que devolve dinheiro.
Perfil 3 — quem gasta alto e quer retorno. Alguém com R$ 4.000 ou R$ 5.000 por mês de fatura, que viaja algumas vezes ao ano e busca milhas, sala VIP ou cashback consistente. Neste cenário o Gold é a escolha errada: R$ 5.000 mensais em compras rendem exatamente zero de cashback. O mesmo gasto num cartão de 1% devolveria R$ 600 no ano. Não vale a pena — o caminho seria avaliar as versões Platinum e Black da própria família ou cartões de milhas de outros emissores.
E vale o aviso geral: quem tem histórico de pagar fatura parcelada não deveria escolher cartão nenhum pelo cashback, e menos ainda um cujas taxas de rotativo não estão publicadas.
Como pedir
O pedido é inteiramente digital e feito pelo aplicativo do PicPay. O caminho é: baixar o app e abrir a conta PicPay (ou entrar na conta existente), acessar a área de cartão de crédito, solicitar o PicPay Card e aguardar a análise. Aprovado o pedido, o passo seguinte é ativar o Cofrinho do Cartão com o depósito mínimo de R$ 50, que libera o cartão virtual na hora. O cartão físico é enviado em seguida para o endereço cadastrado.
Tenha à mão CPF, documento de identidade (RG, CNH, RNE ou RNM), telefone e e-mail ativos. Antes de finalizar, faça três verificações que esta análise não pode fazer por você: qual a taxa de juros do rotativo e do parcelamento aplicada ao seu contrato, qual o custo do Pix no crédito e quais os limites das coberturas Mastercard Gold. Todos esses itens devem ser confirmados na página oficial do emissor: picpay.com/pt-br/pf/cartao-de-credito.
Guarde o print das condições apresentadas no momento da contratação. Condições de cartão mudam, e o registro é seu único apoio numa eventual discussão futura.
Leia também: PicPay Card Mastercard Gold: quanto custa o cashback zero e até quanto vale pagar para subir de versão
Conclusão editorial
O PicPay Card Mastercard Gold cumpre exatamente o que promete, e o problema é que ele promete pouco. Como cartão de acesso, é dos melhores desenhos do mercado brasileiro: anuidade zero de verdade, entrada de R$ 50, cartão virtual imediato, carteiras digitais e um limite garantido que ainda rende 102% do CDI. Para quem está construindo histórico, é difícil encontrar proposta melhor sem custo fixo.
Como cartão de uso diário para quem já tem crédito estabelecido, ele decepciona. Não devolve nada nas compras, não acumula milhas, não dá sala VIP e — o que mais nos incomoda — não publica de forma padronizada as taxas de rotativo, de parcelamento e o CET. Num produto de crédito, transparência de preço não é um extra, é o mínimo. Por isso a nota fica em 3,8 de 5: o produto é bom, a ficha é incompleta.
Recomendamos para o primeiro cartão e para quem quer um cartão gratuito de reserva. Não recomendamos para quem procura retorno financeiro nas compras — e nesse caso o próprio PicPay tem versões mais adequadas, com custos que também precisam ser avaliados antes.
Análise atualizada em agosto de 2026 com base nas condições publicadas pelo emissor e nas taxas divulgadas pelo Banco Central.