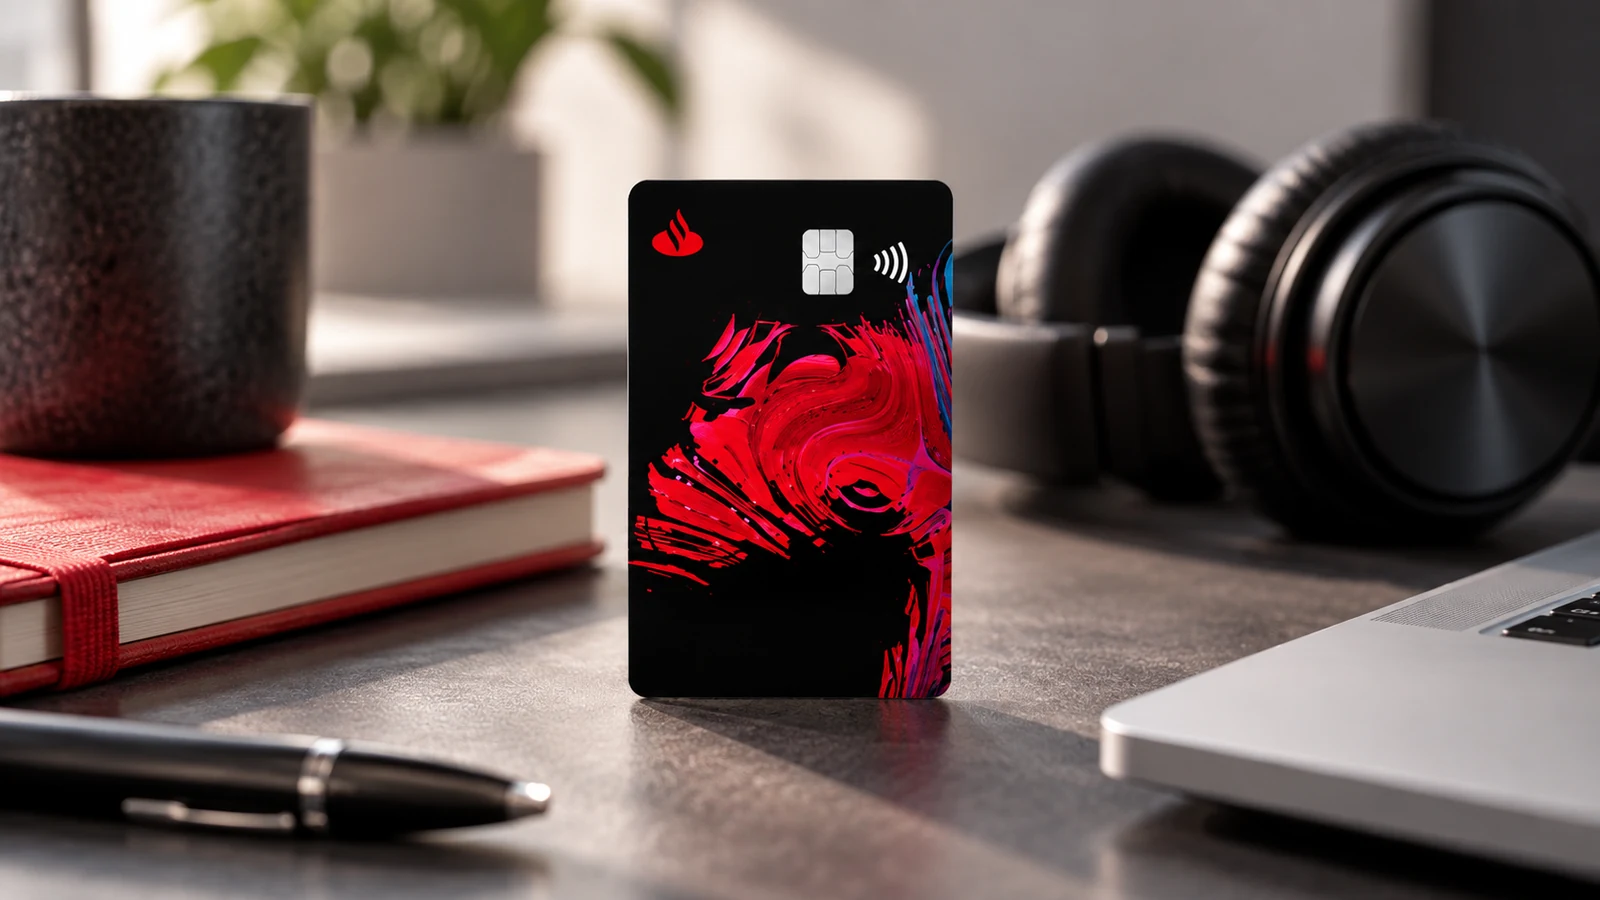
O Santander Free é o cartão sem anuidade do Santander — e, ao contrário do antigo SX, que o banco já não oferece a novos clientes, sem anuidade de verdade: a página oficial o chama de “100% gratuito, sem asteriscos”, sem gasto mínimo por fatura nem chave Pix para manter a isenção. Vem nas bandeiras Visa ou Mastercard, parcela compras à vista em até 18 vezes, tem cartão virtual e um adicional grátis, e pode ser pedido por quem não é correntista. Nosso veredito em uma frase: é o cartão sem anuidade mais simples de um banco grande, e o que ele não publica — juros, renda, limite — pesa tanto quanto o que ele oferece.
O que é este cartão
O Free é emitido pelo Banco Santander (Brasil) S.A., CNPJ 90.400.888/0001-42, e é o cartão de entrada do banco depois do relançamento. Vale registrar a história, porque ela confunde quem pesquisa: o Free antigo, contratado até novembro de 2020, foi migrado para as condições do SX — isenção condicionada a R$ 100 em compras por fatura ou a chaves Pix cadastradas. O Free atual é outro produto, com isenção incondicional, e quem tem o plástico antigo precisa contratar o novo para ter essa condição. Em setembro de 2026, o SX já não aparece na vitrine oficial de cartões do Santander — que lista Unique, Elite, Free, AAdvantage e Gol Smiles — e o endereço antigo do SX redireciona para a página do Free: quem chega ao banco hoje encontra o Free como cartão de entrada.
É um cartão múltiplo: com o crédito aprovado, funciona também na função débito para quem tem conta no Santander. E é um cartão de duas bandeiras — o cliente escolhe entre Visa e Mastercard, com acesso ao Vai de Visa ou aos benefícios equivalentes da Mastercard. A página não publica a variante (Internacional, Gold) e nós não a inventamos; pelo posicionamento e pelo pacote, é um cartão de entrada.
Custos reais
O Santander publica pouco sobre custos na página do produto, e o que publica é a ausência deles. O quadro reflete exatamente isso.
| Conceito | Condição publicada |
|---|---|
| Anuidade | Isenta, sem condição de uso mínimo — “100% gratuito, sem asteriscos” |
| Anuidade do cartão adicional | Um adicional gratuito |
| Saques nos caixas eletrônicos Santander | Sem custo |
| Saques em outras redes e encargos do saque a crédito | Não publicados na página |
| Juros do rotativo e do parcelamento da fatura | Não publicados na página |
| CET | Não publicado na página |
| Conversão cambial e spread | Não publicados na página; incide IOF |
| Segunda via, avaliação emergencial de crédito | Não publicadas na página |
A leitura honesta é dupla. Do lado bom, a isenção é a mais limpa que um banco grande oferece hoje: não há meta de gasto, não há chave Pix, não há “a partir do segundo ano”. Quem deixa o cartão parado na gaveta paga zero. Do lado ruim, o Santander não publica na página o preço de nenhuma operação que gere custo — juros, saque, câmbio, atraso. Esses números existem na Tabela de Tarifas e no contrato, e é lá que o cliente precisa ir antes de assinar.
Juros e o custo de não pagar tudo
O Santander não divulga por cartão a taxa do rotativo nem a do parcelamento da fatura — a mesma prática que registramos no antigo SX. As taxas variam conforme o perfil do cliente e são informadas na contratação e na fatura. Por isso não há aqui uma conta com percentuais: qualquer número que colocássemos seria invenção.
O que se pode dizer com segurança é o que vale para todo cartão de crédito no Brasil. O saldo que fica no rotativo só pode ficar lá até o vencimento da fatura seguinte; depois disso o banco tem de oferecer o parcelamento. E, desde a Resolução CMN 5.112/2023, os juros e encargos cobrados no rotativo e no parcelamento da fatura não podem superar o valor original da dívida — um teto de 100% que limita a bola de neve, mas não a impede de dobrar.
Há uma modalidade cujo custo o cliente controla: o parcelamento de compras à vista em até 18 vezes direto na fatura. A página não publica a taxa dessa modalidade nem diz se há parcelas sem juros; trate-a como crédito com custo até ver o simulador no app, que mostra o valor da parcela antes de confirmar.
O conselho, portanto, é o de sempre e aqui é ainda mais necessário: pague a fatura integral. Num cartão que não publica a taxa, financiar é assinar um contrato cujo preço só se conhece depois.
Free ou SX: o que muda para quem ainda tem o cartão antigo
O SX saiu da vitrine, mas continua na carteira de muita gente — inclusive de quem tinha o Free antigo e foi migrado. A própria página do Free descreve a regra que vale para esse cartão: a anuidade fica isenta se houver pelo menos R$ 100 em compras no crédito a cada fatura ou se CPF e celular estiverem cadastrados e mantidos como chaves Pix no Santander. O Free atual não tem anuidade, não tem condição e não publica renda nem limite.
Na prática, a via das chaves Pix torna o SX quase tão gratuito quanto o Free para quem é correntista — basta manter as chaves cadastradas. A diferença aparece quando a condição cai: o cliente que troca de banco e leva as chaves Pix embora, ou que passa um mês sem os R$ 100 em compras, volta a pagar a parcela da anuidade no SX; no Free continua a pagar zero, porque não há condição nenhuma.
Para quem ainda tem o SX, a conta é simples: se as chaves Pix estão cadastradas e a isenção funciona, trocar não muda o custo; se a isenção falha com frequência, pedir o Free elimina o problema. O banco avisa que a troca é uma contratação nova, sujeita a análise, e não uma conversão automática.
Benefícios
Anuidade zero sem condição. É o benefício central e o motivo de o cartão existir. Vale para sempre, segundo a página.
Parcelamento de compras à vista em até 18x. Feito no App Santander, sobre compras já lançadas, para organizar o gasto na fatura.
Cartão virtual. Gerado no App Santander pelo titular, inclusive para o adicional.
Um cartão adicional gratuito. Para compartilhar com quem o titular escolher.
Carteiras digitais. A página fala em “principais carteiras digitais” sem as nomear; não afirmamos quais.
Saques sem custo na rede Santander. Nos caixas eletrônicos do próprio banco.
Programas e ofertas. Benefícios no Esfera e no Vai de Visa e ofertas exclusivas no app, além de acesso a pré-vendas de shows internacionais. Atenção à diferença: ter acesso ao Esfera não é acumular pontos — o Free não tem programa de pontos.
O que não há: pontos, salas VIP, seguros listados como incluídos. O texto legal da página menciona o Santander Seguro Cartão, garantido pela Zurich Santander, mas não o apresenta como parte do cartão — é um produto à parte, e não o contamos como benefício.
Requisitos
| Requisito | Condição publicada |
|---|---|
| Idade mínima | 18 anos |
| Residência | Residir no Brasil |
| CPF | Regular perante a Receita Federal |
| Conta no Santander | Não é exigida; ter conta não garante aprovação, mas o relacionamento ajuda na análise |
| Renda mínima | Não publicada |
| Limite inicial | Não publicado |
| Decisão | Análise de cadastro e de crédito |
A própria página é franca sobre o peso do relacionamento: ser correntista “não garante” o cartão, mas manter o cadastro atualizado, pagar pela conta e receber a renda no banco “pode ajudar na análise”. É a forma educada de dizer que o não correntista compete em desvantagem.
Pontos fortes e fracos
Nosso critério para um cartão sem anuidade é simples: a isenção tem letra miúda? E o que o cartão entrega além dela?
A isenção não tem letra miúda, e isso é raro. É o ponto forte que sustenta o cartão: zero anuidade, zero condição, zero surpresa no segundo ano. Somam-se a aprovação para não correntistas, a escolha de bandeira, o parcelamento em 18x, o cartão virtual, o adicional grátis e os saques sem custo na rede própria. Para um cartão de banco grande, é um pacote de entrada decente.
Os pontos fracos são de transparência e de recompensa. O Santander não publica os juros, o CET, as tarifas de saque fora da rede, o câmbio, a renda mínima nem o limite — o cliente assina sem saber quanto custa errar. Não há pontos: quem busca acumular precisa de outro cartão. E a confusão histórica com o Free de antes de 2020 continua a gerar reclamações de quem acha que tem isenção incondicional e, na verdade, tem o SX.
Para quem vale a pena (e para quem não)
Vale a pena para quem quer um cartão de crédito de banco tradicional sem pagar anuidade e sem cumprir metas: o primeiro cartão de quem não tem conta em banco grande, o cartão reserva de quem já tem outro com pontos, o cartão de quem gasta pouco e não quer se preocupar com R$ 100 por fatura. Para esse público, o Free faz exatamente o que promete, e a isenção sem condição é a melhor do banco.
Vale menos para quem quer pontos ou milhas, que aqui não existem. E não vale para quem pretende financiar a fatura ou parcelar com frequência sem saber a taxa — num cartão que não a publica, o custo do crédito é uma caixa fechada. Se esse for o seu caso, peça a taxa por escrito antes de contratar, ou escolha um emissor que a publique.
Como pedir
O pedido é online, na página do produto, pelo botão “Peça seu Cartão Free”, ou pelo App Santander para quem já é cliente; quem não tem conta pode abrir conta e cartão no mesmo fluxo, 100% digital. A análise de cadastro e crédito decide. Aprovado, o cartão chega e é desbloqueado no App Santander, no menu de cartões, seguindo as instruções.
Antes de contratar, leia a página oficial do Santander Free, sobretudo as perguntas frequentes — é lá que estão a regra da isenção, a distinção para o SX e a lista de restrições. E peça, no atendimento, os números que a página não traz: taxa do rotativo e do parcelamento, tarifa de saque fora da rede e regra de câmbio. Guarde a resposta.
Leia também: Parcelar compras à vista em até 18x no Santander Free: como funciona, o que custa e quando não vale
Leia também: Santander Free sem ser correntista: o que o banco pede, o que ajuda na aprovação e o caminho “conta + cartão”
Leia também: Santander SX saiu de linha: o que muda para quem tem o cartão e por que o Free é o substituto
Conclusão editorial
O Santander Free é o cartão sem anuidade que o SX, agora fora da vitrine, nunca foi. Damos-lhe 3,5 em 5. A pontuação premia a isenção incondicional, a aprovação sem conta, a escolha de bandeira, o parcelamento em 18x, o virtual e o adicional grátis. Penaliza a ausência de pontos, a falta de seguros incluídos e, acima de tudo, a opacidade: juros, CET, tarifas, renda e limite fora da página do produto.
Nossa recomendação: se você paga a fatura integral e quer um cartão sem custo fixo de um banco grande, é uma boa escolha e a melhor da casa nesse quesito. Se você financia, descubra a taxa antes — e se não conseguir, escolha outro cartão.
Análise atualizada em setembro de 2026 com base nas condições publicadas pelo emissor — incluindo a vitrine oficial de cartões, consultada em 21 de setembro de 2026 — e nas regras vigentes do Conselho Monetário Nacional.