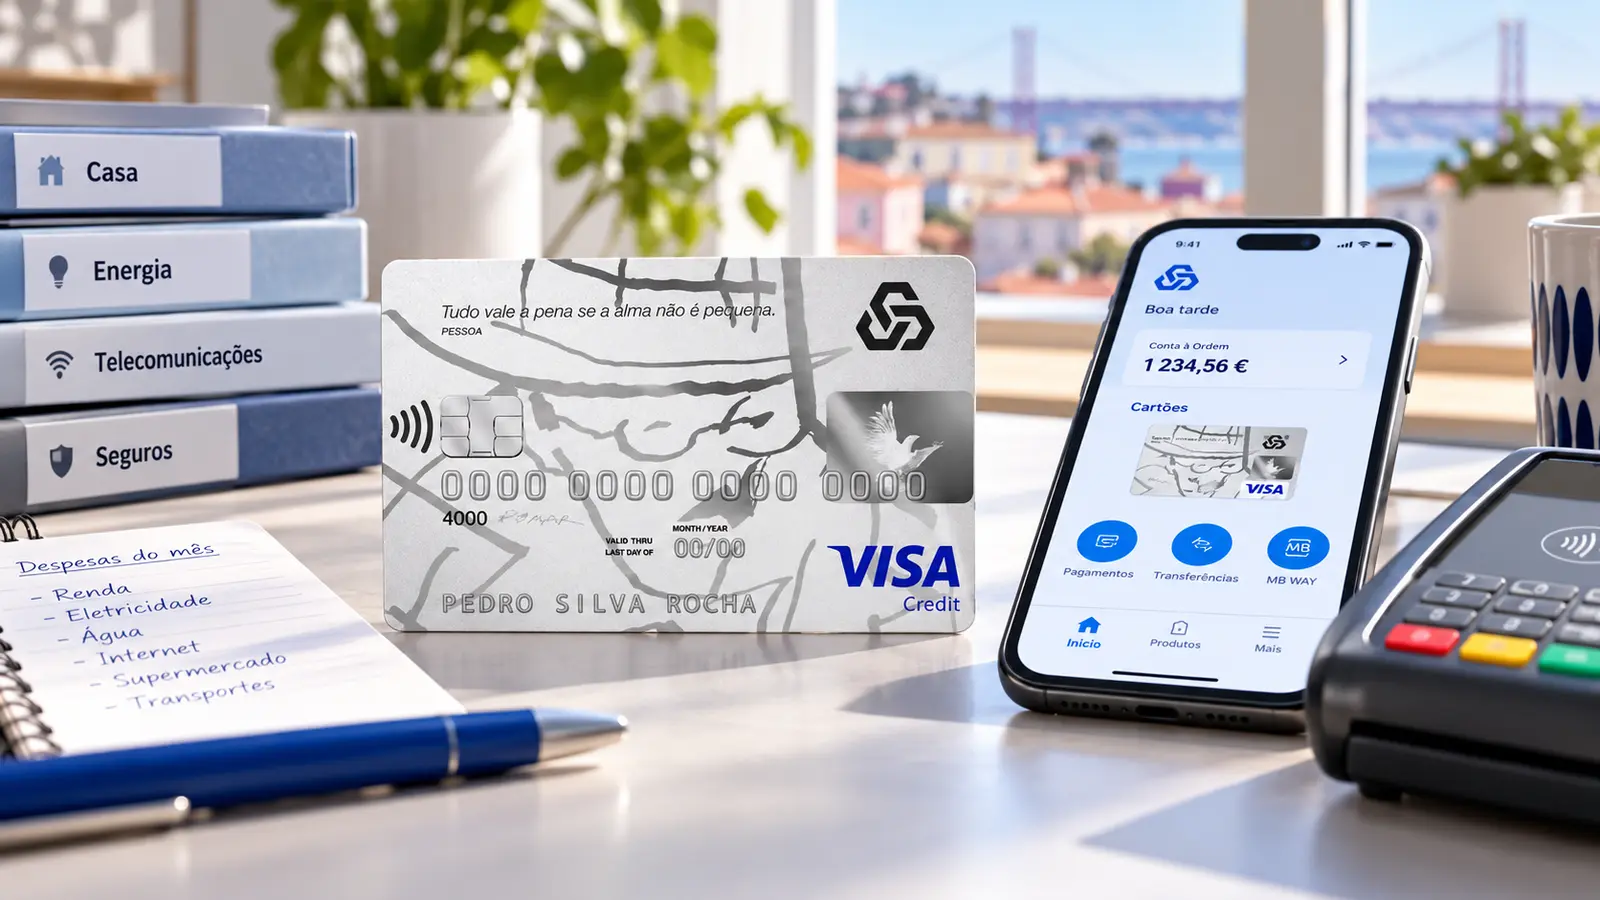
O Cartão de Crédito Caixa IN é o cartão de crédito mais barato da Caixa Geral de Depósitos — 12 € por ano — e o banco resume-o no próprio título da página: «não podia ser mais simples e tem tudo o que precisa». O nosso veredito, numa frase: para quem usa o cartão de crédito como meio de pagamento e não como linha de crédito, é dos negócios mais limpos do mercado português; para quem vai financiar compras, há uma letra pequena que vale 1,2 pontos percentuais de TAEG.
O que é este cartão
A Caixa Geral de Depósitos vende oito cartões de crédito a particulares: Caixa IN, Caixa Classic, Caixa Gold, Caixa Platina, Miles & More Classic, Miles & More Gold, Caixa ISIC e Caixa ITIC. O IN é o degrau de entrada e o mais barato de todos: 12 € de comissão de disponibilização por ano, contra 18 € do Classic e do ISIC, 25 € do ITIC, 50 € do Gold e 90 € do Platina. É emitido pela própria Caixa, instituição registada no Banco de Portugal sob o n.º 35, e é aceite na rede Visa segundo a página do produto — o preçário descreve o mesmo cartão como «Visa ou MasterCard, Multibanco», pelo que a bandeira pode depender da emissão.
O posicionamento é honesto: não há programa de pontos, não há acesso a salas VIP, não há seguro de viagem. O que há são duas coisas que valem mais do que a aparência modesta sugere, e ambas merecem um parágrafo próprio.
A primeira é o período de crédito sem juros. A Caixa escreve: «Crédito sem juros até 50 dias, ou seja, desde a data da realização da compra ou adiantamento de numerário a crédito (cash advance) até à data do respetivo pagamento.» Cinquenta dias é bom, mas o que distingue esta redação é a parte do meio: na generalidade dos cartões portugueses o adiantamento de numerário começa a vencer juros no próprio dia do levantamento, e aqui entra no mesmo período de 50 dias. A comissão do adiantamento continua a aplicar-se, e é caríssima, como veremos; os juros é que não começam logo.
A segunda é o seguro. O cartão inclui, sem custo adicional, um Seguro de Acidentes Pessoais da Fidelidade, comercializado pela Caixa como agente de seguros registado na ASF, com duas coberturas: gastos abusivos e roubo de dinheiro em caixa automático. Num cartão de 12 € por ano, é mais do que seria razoável esperar.
Custos reais
A comissão de disponibilização é de 12 € por ano, igual no primeiro ano e nos seguintes. O preçário em vigor desde 28 de maio de 2026 marca a comissão de outros titulares com um travessão, o que significa que este cartão não admite segundos titulares — quem precisar de um cartão para o cônjuge terá de subir para o Classic ou para o Gold. A ficha de informação normalizada confirma os 12 €, acrescentando o imposto do selo de 4%, ou seja 0,48 €.
Nas compras, o cartão é limpo dentro de casa. Comprar bens e serviços no Espaço Económico Europeu em euros, coroas suecas e leus romenos não tem comissão de transação. Fora do Espaço Económico Europeu são 2,00% mais 1,00%, ou seja 3% somados — valor na média do mercado português e bem acima de qualquer conta de banco digital. Há uma exceção dentro de casa que vale a pena guardar: pagar num posto de abastecimento de combustível custa 0,50 € por transação com o cartão de crédito. Nos cartões de débito e pré-pagos da Caixa, a mesma operação custa 0,00 €. Quem abastece duas vezes por semana paga 52 € por ano em comissões que não existiriam se usasse o cartão de débito.
O adiantamento de numerário é o capítulo caro, e não há como enfeitá-lo. O preçário fixa 4,50% mais 3,75 € por transação dentro do Espaço Económico Europeu, e fora dele acrescem 1,00% e 2,00%. Levantar 200 € com o cartão custa, portanto, 12,75 € de comissão antes de contar o imposto do selo de 4%. Transferir para a conta de depósitos à ordem associada custa 4,00% mais 3,50 €. As operações Quasi Cash — ordens de transferência de numerário, compra e venda de moeda estrangeira, cheques de viagem e jogo — custam 1,00% mais 2,00 € no Espaço Económico Europeu. O período de 50 dias sem juros ameniza o custo do crédito nestas operações, mas não ameniza a comissão.
Nas restantes rubricas: substituição do cartão 20,00 € (quando o anterior foi inibido por perda, roubo ou mau estado de conservação); transferência de saldo entre contas cartão 5,00 €; transferência de saldo credor para a conta à ordem 2,00 € mais 3,75%. Acresce imposto do selo de 4% sobre juros e comissões e 0,1410% ao mês sobre a média mensal do crédito utilizado.
Juros e o custo de não pagar tudo
Aqui é preciso parar, porque a Caixa publica dois pares de taxas diferentes para o mesmo cartão e para exatamente o mesmo exemplo.
A página do produto diz: «TAEG: 14,0% para um limite de crédito de 1.500 €, com reembolso a 12 meses, à TAN de 12,35%. Inclui comissão de disponibilização de cartão de € 12,00.» A Ficha de Informação Normalizada, versão de 01/01/2026, diz: «Caixa IN: TAEG de 15,2%, para um Limite de Crédito de 1.500,00€, com reembolso a 12 meses, à TAN de 12,80%, inclui comissão de disponibilização de cartão de crédito de 12€.» Mesmo capital, mesmo prazo, mesma comissão, taxas diferentes — 0,45 pontos percentuais na taxa nominal e 1,2 pontos na TAEG.
Esta ficha publica os valores da ficha de informação normalizada, que é o documento pré-contratual regulado e o valor mais alto dos dois, e é o mesmo critério que aplicámos ao Caixa ISIC, onde a divergência também existe — página com 9,5% e 12,8%, ficha normalizada com 10,00% e 13,3%. Mas o leitor deve saber que a ficha normalizada tem versão de 1 de janeiro de 2026 e não foi atualizada desde então, enquanto a página é a fonte viva. Se o que lhe interessa é o número que vai pagar, confirme-o por escrito antes de assinar; se o que lhe interessa é comparar com outros cartões, use o valor mais conservador.
Com a taxa nominal de 12,80%, para 1.500 € reembolsados em 12 prestações mensais iguais de capital, a ficha normalizada quantifica o custo total: 88,00 € de juros e 27,63 € de encargos.
O reembolso é flexível. Escolhe-se pagar 5%, 10%, 25%, 50%, 75% ou 100% do saldo em dívida, com um mínimo de 25 € por débito automático da conta à ordem associada. A ficha normalizada acrescenta a regra que a página não mostra: o pagamento mínimo obrigatório é de 3% do capital em dívida e, se esse valor for inferior a 25 €, é cobrada a totalidade. Reembolsar antecipadamente, no todo ou em parte, não tem comissão — basta um pré-aviso não inferior a 30 dias.
Há ainda uma linha de crédito suplementar de pagamentos fracionados, para quem quiser repartir compras maiores. A página indica TAEG de 18,5% à taxa nominal de 18,00%, para prazos de 6 meses em compras a partir de 50 € ou de 12, 18, 24, 36 e 48 meses em compras a partir de 250 €, e o montante transferido para a linha é deduzido ao saldo do cartão, libertando limite. Atenção: 18,5% é exatamente o máximo legal em vigor para esta categoria de crédito em Portugal. E há uma segunda incoerência documental — a Ficha de Produto da Caixa, também com versão de 01/01/2026, indica 19,0% para esta mesma linha, acima desse limite. Usámos os 18,5% da página precisamente porque 19,0% não pode ser aplicado hoje; é também a prova de que essa edição dos documentos está desatualizada.
Falhar o pagamento custa duas coisas. Juros de mora à taxa do cartão acrescida de 3 pontos percentuais — 15,80% com a taxa nominal de 12,80% —, devidos sobre o montante mínimo não pago desde a data-limite do extrato. E a comissão de recuperação de valores em dívida: 4,00% por prestação vencida e não paga, com mínimo de 12,00 € e máximo de 150,00 €. Uma prestação de 100 € em atraso geraria 4 € de comissão pela percentagem, mas o mínimo de 12,00 € triplica o valor. A Caixa comunica o incumprimento à Central de Responsabilidades de Crédito do Banco de Portugal e pode exigir de imediato todo o valor em dívida.
Benefícios
O seguro é o benefício central e vale detalhá-lo, porque as regras de acionamento importam mais do que o nome. A cobertura de gastos abusivos garante «a reposição dos valores que sejam debitados pelo Tomador do Seguro na conta cartão do Segurado, em caso de utilização ilegítima do cartão de que é titular, decorrente de extravio, furto ou roubo». A condição é apertada: só pode ser acionada se o titular comunicar o extravio, furto ou roubo à Caixa «no prazo máximo de 48 horas a contar da data da ocorrência ou do momento em que dela teve conhecimento». E a janela coberta é delimitada: contam os montantes debitados nas 48 horas imediatamente anteriores à comunicação e nos 15 dias posteriores em Portugal, ou 30 dias se a ocorrência for no estrangeiro. A segunda cobertura é o roubo de dinheiro em caixa automático.
Os capitais seguros estão num «Quadro anexo às presentes Condições Gerais» que a Caixa não publica junto com o documento. Por isso nomeamos as coberturas sem lhes atribuir valores: não sabemos quanto pagam, e não vamos adivinhar.
Depois há o programa de arredondamento, que arredonda cada compra e passa a diferença para poupança — simples e eficaz para quem nunca poupa por decisão consciente. E há as Vantagens em Parceiros dos cartões Caixa, sem percentagens publicadas para este cartão.
Uma funcionalidade que merece destaque é o fracionamento automático sem juros nos terminais de pagamento da própria Caixa: nos estabelecimentos aderentes, pode optar pelo pagamento faseado de uma compra, sem juros, no momento em que paga. É diferente da linha de pagamentos fracionados a 18,5% e é melhor, porque não custa nada.
Em pagamentos digitais, o cartão é compatível com Apple Pay, Google Pay e Swatch Pay. A página não refere MB WAY, não afirma pagamento por aproximação e não menciona cartão virtual.
Requisitos
É preciso ter 18 anos ou mais e conta à ordem na Caixa, porque o pagamento mensal é feito por débito automático dessa conta. A contratação está sujeita a aprovação, e o limite de crédito é fixado pela Caixa «considerando o perfil financeiro do titular e as suas preferências».
A Caixa não publica rendimento mínimo para este cartão. Quanto ao limite, a ficha normalizada apresenta como «possíveis valores do limite máximo de utilização (a título meramente exemplificativo)» os montantes de 500 €, 750 €, 1.000 € e 1.500 € — são valores indicativos, não uma grelha de direitos, e os 1.500 € do cálculo da TAEG são apenas o exemplo representativo exigido por lei.
Repetimos o que já foi dito nos custos porque é um requisito prático que escapa a muita gente: este cartão não aceita segundos titulares.
Pontos fortes e fracos
A favor: 12 € por ano é o preço mais baixo da gama de crédito da Caixa e um dos mais baixos do mercado português num banco tradicional; os 50 dias sem juros abrangem também o adiantamento de numerário, o que é invulgar; comprar no Espaço Económico Europeu em euros não tem comissão; o seguro de acidentes pessoais vem incluído; o reembolso antecipado é gratuito; e há fracionamento automático sem juros nos terminais da Caixa.
Contra: a Caixa publica dois pares de taxas para o mesmo cartão e não resolve a contradição; a linha de pagamentos fracionados está no teto legal de 18,5%, com a Ficha de Produto a indicar 19,0% que já não é aplicável; o adiantamento de numerário custa 4,50% mais 3,75 €; não há segundos titulares; pagar combustível custa 0,50 € por transação quando no débito é gratuito; e não há cartão virtual, nem salas VIP, nem rendimento mínimo publicado.
Para quem vale a pena (e para quem não)
Vale muito a pena para quem quer um cartão de crédito de um banco tradicional português para usar como meio de pagamento — comprar durante o mês, pagar 100% no fim — e tem conta na Caixa. Nesse uso, o cartão custa 12 € por ano, os 50 dias de carência cobrem o ciclo inteiro, o seguro vem de graça e não se paga um cêntimo de juros. É difícil fazer melhor por 12 €.
Vale também para quem compra em terminais da Caixa e pode aproveitar o fracionamento automático sem juros, e para quem gosta de poupar pelos trocos com o programa de arredondamento.
Não vale a pena para quem vai usar o cartão como linha de crédito. A 12,80% de taxa nominal o IN não é caro, mas também não é competitivo: dentro da própria gama da Caixa, o ISIC tem taxa nominal de 10,00% — embora seja restrito a estudantes com cartão internacional ISIC. E a linha de pagamentos fracionados, a 18,5%, está no limite legal: quem a usar com frequência paga o preço máximo que a lei portuguesa permite.
Também não serve quem levanta dinheiro com o cartão, quem compra muito fora do Espaço Económico Europeu, quem precisa de segundo titular, nem quem escolhe cartões pelos seguros de viagem.
Como pedir
O cartão pede-se na Caixa: em qualquer agência, no Caixadirecta On-line ou na app Caixadirecta, e a página oficial do produto está em cgd.pt. Antes de assinar, faça três coisas. Peça a Ficha de Informação Normalizada e confronte a taxa nominal que lá está com a que aparece na página — se divergirem, pergunte qual é a que vai ser aplicada ao seu contrato e peça a resposta por escrito. Confirme o limite de crédito que lhe foi atribuído, porque é sobre ele que o pagamento mínimo de 3% será calculado. E, se pensa usar a linha de pagamentos fracionados, confirme se a taxa é 18,5% ou 19,0%, porque os documentos do banco não concordam entre si.
Conclusão editorial
O Caixa IN é um bom cartão barato de um banco grande, prejudicado por documentação que se contradiz. Damos-lhe 3,5 em 5. A pontuação premia os 12 € anuais, os 50 dias sem juros que cobrem também o adiantamento de numerário, o seguro de acidentes pessoais incluído, a gratuidade do reembolso antecipado, a ausência de comissões nas compras dentro do Espaço Económico Europeu e o fracionamento automático sem juros nos terminais da Caixa. Penaliza as duas taxas publicadas para o mesmo produto, a linha de fracionados no máximo legal com um terceiro valor num terceiro documento, o custo do adiantamento de numerário, a impossibilidade de segundos titulares e os 0,50 € por abastecimento que o débito não cobra.
Dito de forma simples: se tem conta na Caixa e quer um cartão de crédito para pagar a totalidade ao fim do mês, peça este e não o Classic — poupa 6 € por ano e não perde nada de relevante. Se vai financiar, leia a ficha normalizada primeiro e exija que lhe confirmem a taxa.
Análise atualizada em outubro de 2026 com base na página oficial do produto, na Ficha de Informação Normalizada dos cartões de crédito da Caixa (versão de 01/01/2026), na Ficha de Produto, no preçário de cartões em vigor desde 28 de maio de 2026 e nas Condições Gerais do Seguro de Cartões de Crédito Base da Fidelidade, todos publicados pela Caixa Geral de Depósitos.