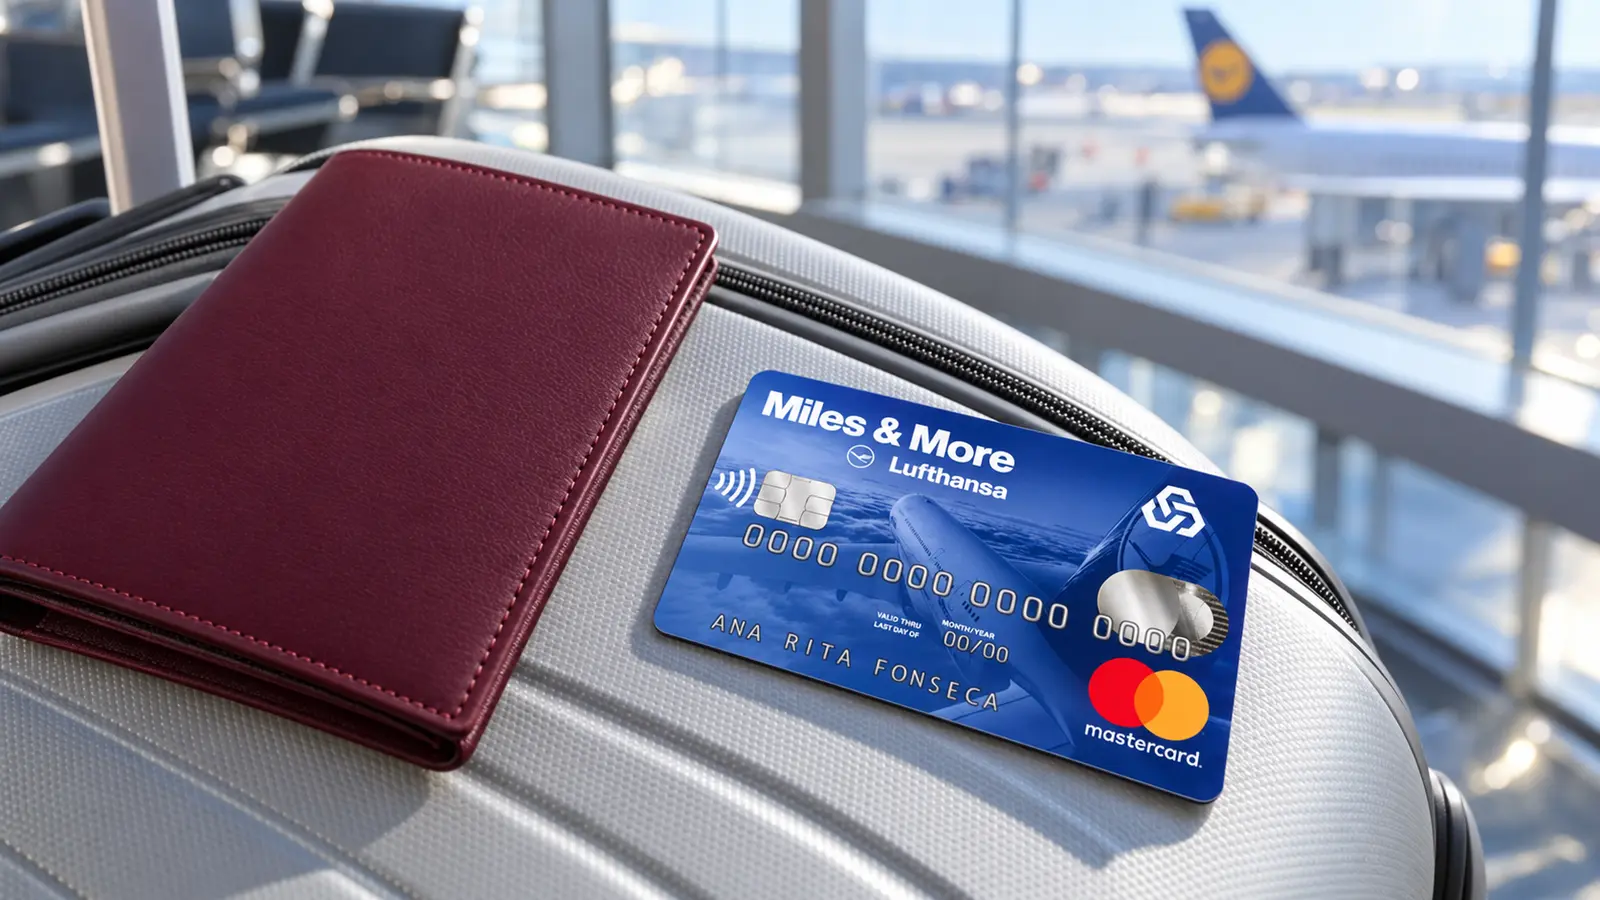
O Miles & More Classic é o cartão de milhas de entrada da Caixa Geral de Depósitos, e resume-se numa frase: por 26 € ao ano dá acesso ao programa de passageiro frequente da Lufthansa e a toda a Star Alliance, com um bónus mensal que recompensa quem o usa — mas a sua TAEG fica a um décimo do máximo que a lei portuguesa permite, por isso serve para pagar e não para financiar.
O que é este cartão
A Caixa comercializa oito cartões de crédito a particulares: o Caixa IN, o Caixa Classic, o Caixa ISIC, o Caixa ITIC, o Miles & More Classic, o Miles & More Gold, o Caixa Gold e o Platina. Dois deles — os Miles & More — não são cartões da Caixa com um programa de pontos por cima: são cartões emitidos em parceria com a Lufthansa e ligados ao Miles & More, o programa de passageiro frequente da companhia alemã, que é também o maior da Europa.
A diferença não é cosmética. Nos restantes cartões da Caixa, o que se acumula são pontos de um catálogo do banco. Aqui o que se acumula são milhas de uma companhia aérea, que se trocam por viagens na Lufthansa ou em qualquer uma das companhias da Star Alliance — a TAP incluída. É um cartão pensado para quem já voa, não para quem gostaria de voar.
O Classic é o degrau de entrada dessa gama. Acima dele está o Miles & More Gold, que custa 60 € de comissão em vez de 25 € e começa num limite de crédito de 3.500 € em vez de 1.500 €. O programa de milhas é o mesmo nos dois, e a ficha de informação normalizada da Caixa atribui-lhes a mesma taxa de juro nominal. Quem quer as milhas e não precisa do limite mais alto paga menos de metade pelo Classic.
Uma nota, porque é fácil enganar-se: no preçário da Caixa, o Miles & More Classic aparece imediatamente antes da linha «Cartões com comercialização suspensa». Quem lê o PDF por texto extraído conclui que o cartão está descontinuado, e há motores de pesquisa que já tiraram essa conclusão. Na tabela real, o cartão está acima da divisória, entre os que continuam à venda.
Custos reais
A comissão de disponibilização é de 25,00 € por ano, no primeiro ano e nos seguintes, à qual acresce imposto do selo de 4% — ou seja, 1,00 €. O custo anual efetivo é de 26,00 €. O preçário não prevê qualquer condição de isenção para este cartão: a coluna «Condições de isenção» tem um traço nesta linha, ao contrário do Caixa IN, do Caixa Classic, do Caixa ISIC e do Caixa ITIC, que remetem para notas de isenção ligadas a packs universitários ou ao estatuto de docente.
Há um pormenor que compensa quem partilha o cartão: a comissão dos outros titulares é igualmente de 25,00 €. Um casal paga 52 € por ano pelos dois cartões.
| Encargo | Valor |
|---|---|
| Comissão de disponibilização, 1.º titular | 25,00 € por ano |
| Comissão de disponibilização, outros titulares | 25,00 € por ano |
| Imposto do selo sobre a comissão | 4% (1,00 €) |
| Substituição de cartão | 20,00 € |
| Recuperação de valores em dívida | 4%, mínimo 12,00 €, máximo 150,00 € |
| Adiantamento de numerário no Espaço Económico Europeu | 4,50% + 3,75 € |
| Adiantamento para a conta à ordem associada | 4,00% + 3,50 € |
| Fora do Espaço Económico Europeu | +2% serviço interbancário, +1% conversão cambial |
Os 26 € anuais são baratos para um cartão de milhas, e é aí que está o argumento comercial. O que não é barato é usar o cartão para levantar dinheiro: 4,50% mais 3,75 € por transação significa que levantar 200 € custa 12,75 € — mais de metade da comissão anual do cartão, numa só operação.
Juros e o custo de não pagar tudo
A página do produto publica TAN de 13,95% e TAEG de 18,4%, para um limite de crédito de 1.500 € reembolsado a 12 meses, incluindo a comissão de 25,00 € e o imposto do selo. O máximo legal que o Banco de Portugal fixou para cartões de crédito no 4.º trimestre de 2026 é de 18,5%. A margem é de um décimo de ponto percentual.
E aqui aparece a mesma divergência documental que a Caixa tem no Caixa ITIC. A ficha de informação normalizada — o documento regulado, aquele que o cliente recebe antes de assinar — publica, para este mesmo cartão, TAN de 14,45% e TAEG de 18,9%. É uma taxa que já não pode ser praticada num contrato novo, porque excede o teto do trimestre.
Não é um erro do banco: é um documento que envelheceu. A ficha é a versão de 01/01/2026 e o ficheiro no servidor da Caixa não é modificado desde 30 de março — seis meses antes de o teto atual entrar em vigor. Em janeiro, 18,9% cabiam no máximo de então. O que a Caixa fez foi cortar a taxa nominal em exatamente 0,50 pontos percentuais em toda a gama — o ITIC passou de 14,55% para 14,05%, este de 14,45% para 13,95% — sem reemitir a ficha.
Para o leitor, a consequência prática é simples e vale a pena levá-la ao balcão: confirme por escrito qual das duas taxas fica no contrato. A que vale é a da página, porque a outra é ilegal; mas é o cliente que tem de o saber.
Quanto custa financiar? A Caixa publica o seu próprio exemplo na ficha: num saldo de 1.500 € em compras feitas em Portugal, reembolsado em 12 prestações mensais iguais de capital, o titular paga 99,34 € de juros e 41,61 € de encargos — 140,95 € no total. Convém dizer que esse exemplo foi calculado à TAN de 14,45% da ficha, não aos 13,95% da página, pelo que o custo real será ligeiramente inferior. A Caixa não publica o exemplo recalculado.
Há um dado que ajuda a ver o posicionamento deste cartão. O exemplo equivalente do Caixa ITIC, na mesma ficha, dá 100,03 € de juros e 41,63 € de encargos. São praticamente os mesmos números. Os dois cartões custam o mesmo a ter e o mesmo a financiar — mas o ITIC está reservado a professores e devolve pontos de um catálogo de viagens, enquanto este está aberto a toda a gente e devolve milhas de companhia aérea.
O cartão tem crédito sem juros até 50 dias, contados da data da compra ou do adiantamento de numerário até à data do pagamento. O pagamento mínimo obrigatório é de 3% do capital em dívida, com um mínimo de 25 €. E aqui está a armadilha específica deste cartão.
Ao contrário dos restantes cartões da Caixa, que só permitem escolher uma percentagem do saldo — 5%, 10%, 25%, 50%, 75% ou 100% —, os dois Miles & More oferecem ainda uma prestação fixa, de 25 a 500 euros por mês. É vendido como flexibilidade, e é. Mas escolher a prestação mais baixa num saldo próximo do limite é o caminho mais direto para o crédito revolving, em que a prestação quase só paga juros e a dívida mal baixa. A modalidade que distingue este cartão é também a que mais pode custar.
Separadamente, existe ainda uma linha de crédito suplementar de pagamentos fracionados, com TAEG de 18,5% à TAN de 18,00%, para prazos de 6 meses a partir de 50 € de compra e de 12 a 48 meses a partir de 250 €. Nos terminais de pagamento da própria Caixa há fracionamento automático sem juros, no momento da compra, nos estabelecimentos aderentes.
Benefícios
O programa de milhas tem três regras, e a Caixa publica-as todas, o que é mais do que a maioria dos bancos faz:
| Regra | O que dá |
|---|---|
| Adesão | 2.000 milhas de oferta na primeira adesão ao cartão principal |
| Compras | 5 milhas por cada múltiplo de 5,00 € gastos, exceto em comerciantes de jogos de sorte ou azar |
| Bónus mensal | 100 milhas sempre que as milhas atribuídas por compras, num extrato, cheguem a 500 |
| Validade | As milhas não caducam aos 36 meses, desde que tenha o cartão há 3 meses e faça pelo menos uma compra por mês |
Na prática, 5 milhas por cada 5 € é uma milha por euro. Quem gaste 500 € por mês acumula 6.000 milhas por ano em compras, mais 1.200 do bónus mensal — porque 500 € dão exatamente as 500 milhas que ativam o bónus — e mais 2.000 de boas-vindas no primeiro ano. São 9.200 milhas no ano de estreia e 7.200 nos seguintes. A esse nível de utilização, o bónus acrescenta 20% às milhas ganhas, o que é generoso; quem gaste o dobro recebe o mesmo bónus fixo, e a percentagem cai para metade.
A regra de validade resolve o problema clássico dos programas de milhas: por omissão, as milhas Miles & More caducam ao fim de 36 meses. Com este cartão deixam de caducar — mas só enquanto o titular fizer, todos os meses, pelo menos uma compra que gere milhas.
Há também uma ambiguidade que a Caixa não esclarece e que vale dinheiro: a regra diz «por cada múltiplo de 5,00 € gastos com o cartão em compras», mas não diz se o múltiplo é contado por transação ou pelo total do extrato. Se for por transação, uma compra de 9,99 € dá 5 milhas e os restantes 4,99 € perdem-se; quem faz muitas compras pequenas pode perder uma fatia significativa da acumulação. Se for pelo total do mês, a perda é residual. A diferença entre as duas leituras pode chegar às centenas de milhas por ano, e a página não a resolve.
Importa ainda dizer o que a Caixa não publica: não há nenhuma taxa de conversão de milhas em euros. O valor de cada milha depende do voo, da data e da tabela de resgate do Miles & More, que é da Lufthansa e não do banco. Qualquer afirmação sobre «quanto vale» este cartão em euros seria inventada.
Fora das milhas, o cartão inclui um seguro de acidentes pessoais da Fidelidade, com assistência às pessoas no estrangeiro, assistência médica permanente, proteção jurídica — automóvel no estrangeiro e vida privada —, cobertura do saldo da conta cartão, de gastos abusivos e de roubo de dinheiro em caixa automático. É compatível com Apple Pay, Google Pay, Samsung Pay e Swatch Pay.
O que não tem: acesso a salas VIP de aeroporto. Num cartão vendido a quem viaja de avião com frequência, a ausência nota-se.
Requisitos
A Caixa não publica rendimento mínimo para este cartão. Os requisitos declarados são ter 18 anos ou mais, idade mínima para contratar crédito ao consumo em Portugal, e ser titular de conta de depósitos à ordem na Caixa, para débito do pagamento mensal.
O limite de crédito é escolhido entre quatro escalões — 1.500 €, 2.000 €, 2.500 € ou 3.000 € — mas quem decide é o banco: a ficha de informação normalizada diz que o limite fica «a definir após decisão comercial» e que será comunicado por carta enviada para a morada do cliente. O contrato é de duração indeterminada e a taxa é fixa.
Pontos fortes e fracos
A favor. É o cartão de milhas mais barato da Caixa, por 26 € anuais contra os 62,40 € da versão Gold, com o mesmo programa. O resgate é em toda a Star Alliance, não apenas na Lufthansa. As milhas deixam de caducar com uma condição de utilização que quem usa o cartão a sério cumpre sem esforço. O bónus mensal de 100 milhas é dos poucos mecanismos no mercado português que premeia a regularidade e não só o volume. Os 50 dias sem juros estão declarados na página e abrangem também o adiantamento de numerário. Quatro carteiras digitais é mais do que a média. E a comissão dos titulares adicionais não é penalizada.
Contra. A TAEG de 18,4% está a um décimo do máximo legal. A acumulação por múltiplos de 5 € castiga quem faz compras pequenas, e a Caixa não esclarece se o arredondamento é por transação. Não há como calcular o retorno em euros, porque ninguém publica o valor da milha. Não há salas VIP. A prestação fixa, que é o que distingue este cartão, é também a porta de entrada para o revolving. O levantamento de dinheiro é caro. E a ficha regulada continua a anunciar uma taxa que a lei já não permite.
Para quem vale a pena (e para quem não)
Vale a pena para quem voa com alguma regularidade na Lufthansa, na TAP ou noutra companhia da Star Alliance, já é cliente da Caixa, paga o saldo por inteiro todos os meses e faz pelo menos uma compra mensal com o cartão. Nesse perfil, 26 € por ano por um programa de milhas com validade indefinida e um seguro de viagem incluído é pouco dinheiro.
Não vale a pena para quem não voa, para quem precisa de financiar compras — a esta TAEG, qualquer cartão sem comissão e com pagamento integral sai melhor —, para quem faz sobretudo compras de valor baixo, onde o arredondamento aos 5 € corrói a acumulação, e para quem conta com acesso a salas VIP, que este cartão não dá.
Como pedir
O pedido faz-se na página oficial do Miles & More Classic, onde existe um botão «Pedir cartão», ou numa agência da Caixa. É necessário ter conta à ordem no banco, e a contratação fica sujeita a aprovação de crédito.
Antes de assinar, compensa abrir três documentos que a Caixa disponibiliza no rodapé da página: a Ficha de Informação Normalizada, a ficha dos pagamentos fracionados e a apólice do seguro. E peça que o contrato indique por escrito a TAN que vai praticar.
Depois de assinar, o titular tem 14 dias de calendário para revogar o contrato sem invocar qualquer motivo, nos termos do artigo 17.º do Decreto-Lei n.º 133/2009, bastando dirigir declaração à Caixa em papel ou noutro suporte duradouro. O reembolso antecipado é livre, sem comissão, com pré-aviso de 30 dias.
Conclusão editorial
O Miles & More Classic é o melhor negócio da gama de milhas da Caixa e, ao mesmo tempo, um cartão que não devia ser usado para o que o seu próprio desenho facilita. Por 26 € ao ano entrega o programa de passageiro frequente da Lufthansa, resgate em toda a Star Alliance, milhas que não caducam, um bónus mensal que premeia a regularidade e um seguro com proteção jurídica. Ao preço do Caixa ITIC, sem a restrição a professores e com um programa de recompensas de outro calibre.
O reparo é o mesmo de há uma semana, e é incómodo precisamente por se repetir: a Caixa pratica uma taxa na página e publica outra, mais alta e já ilegal, no documento regulado que é obrigada a entregar ao cliente. Não é um erro de cálculo — é uma ficha que não é atualizada desde março e um teto trimestral que mudou entretanto. O banco cortou as taxas para cumprir a lei, o que é de assinalar, mas deixou por corrigir o papel que o cliente leva para casa.
Nota: 3,6 em 5. Sobe pela relação entre o preço e o programa de milhas, pela validade indefinida das milhas e pelo bónus mensal. Desce pela TAEG encostada ao teto legal, pela acumulação por múltiplos de 5 € que a Caixa não esclarece, pela ausência de salas VIP e pela ficha regulada desatualizada.
Análise atualizada em outubro de 2026 com base nas condições publicadas pelo emissor e nos máximos legais fixados pelo Banco de Portugal.