O Millennium BCP vende dois cartões de crédito de entrada. Um chama-se GO! e não cobra comissão nenhuma. O outro chama-se Classic e cobra 10,40 € por ano. Posta assim, a escolha não parece escolha nenhuma.
Só que os números que o próprio banco publica na ficha de informação normalizada dizem o contrário. Para o mesmo exemplo — 1.500 € de compras pagos em doze prestações — o GO! custa 118,89 € de encargos e o Classic custa 117,13 €. Veredicto: o cartão que cobra comissão sai mais barato a quem use o crédito, porque a diferença de taxa de juro entre os dois é maior do que a comissão anual.
Nota: 4,2 em 5.
O que é este cartão
O Cartão Classic é um cartão de crédito do Millennium BCP, emitido na rede Visa e aceite também na rede Multibanco, embora o preçário esclareça que a aceitação Multibanco é «apenas nos Caixas Automáticos (ATM's)». É o degrau seguinte ao GO! na gama do banco e fica abaixo do Gold Prestige, do Platinum e dos três cartões da parceria com a TAP.
Funciona como um cartão de crédito clássico, sem programa de pontos, sem milhas e sem devolução de dinheiro. A ficha de informação normalizada classifica-o como «cartão de crédito com período de free-float», e a página do produto traduz isso em linguagem simples: ciclos de pagamento de 30 dias, com a compra de hoje a entrar na fatura do ciclo seguinte. A data de débito escolhe-se entre os dias 11 e 20 de cada mês.
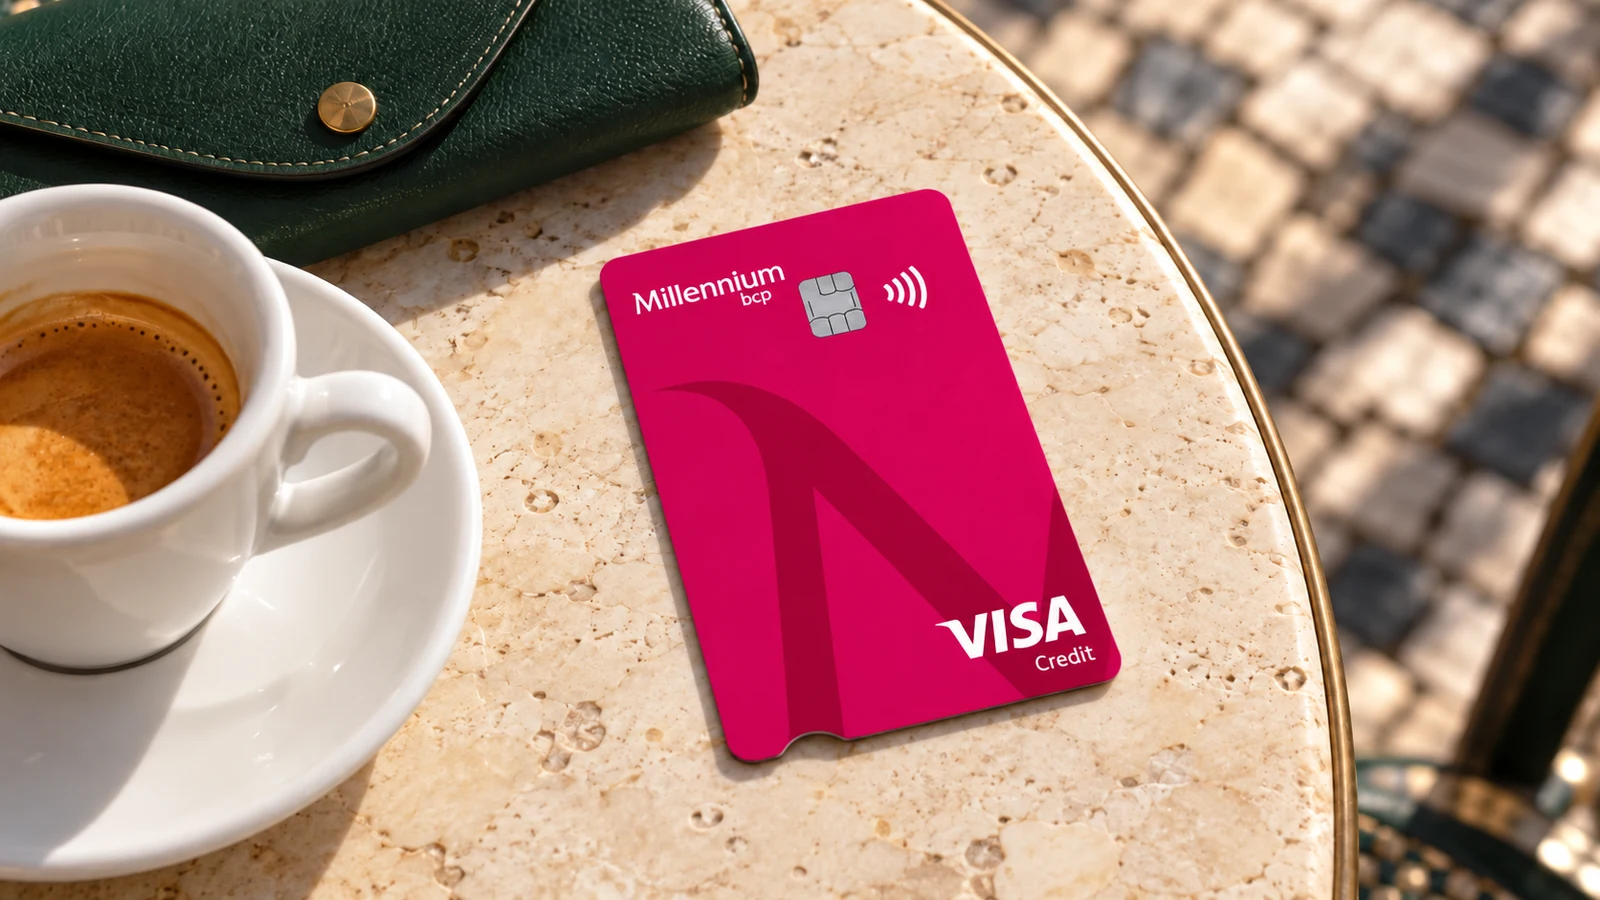
Vale a pena reparar num pormenor do preçário antes de avançar, porque é o tipo de coisa que faz comprar o cartão errado. Na tabela dos cartões em comercialização, o Classic aparece com a bandeira Visa. Mais abaixo, na tabela dos cartões fora de comercialização, aparece outra vez um «Classic», mas esse é Mastercard, e ainda um «Classic M» com Visa. O cartão que se vende hoje é o Visa da primeira tabela. A imagem do cartão na página do produto confirma-o: tem o logótipo Visa impresso.
Custos reais
A comissão de disponibilização é de 10,40 € por ano, e esse valor já inclui o Imposto do Selo. O preçário em vigor desde 7 de setembro de 2026 mostra a mecânica por trás: a comissão base é de 10,00 €, à qual acrescem 4% de imposto. O valor é o mesmo para o primeiro titular e para os titulares adicionais, e o mesmo no primeiro ano e nos seguintes — não há aqui a armadilha habitual do primeiro ano grátis seguido de uma subida.
A cobrança é antecipada: paga-se no mês em que se contrata o cartão e, nos anos seguintes, no mesmo mês.
Depois há as comissões que ninguém lê até precisar delas. Substituir o cartão a pedido do titular — por desmagnetização, mau estado do plástico, perda, furto ou roubo — custa 15,00 €. O preçário tem o cuidado de listar os casos em que essa comissão não se aplica, e são os casos em que a culpa não é do cliente: defeito de fabrico do plástico, cancelamento por iniciativa do banco por motivos de segurança, captura do cartão num caixa automático ou extravio no envio.
Produzir o cartão com urgência custa 20,00 €, mais imposto. Pedir um novo PIN, por carta ou por SMS, custa 10,00 €, mais imposto. Exceder o limite de crédito custa 15,00 €, mais imposto. Uma correcção de pagamento custa outros 15,00 €, mais imposto.
A comissão mais cara está escondida numa nota de rodapé e chama-se recuperação de valores em dívida: 12,00 € por cada prestação em atraso abaixo de 300 €. Acima desse valor passa a ser 4% sobre o montante em dívida, com um tecto de 150 €. Numa prestação de 50 €, aqueles 12 € são quase um quarto do valor em atraso.
Juros e o custo de não pagar tudo
A TAEG é de 15,4% e a TAN é de 13,300%. Os dois números são calculados para um limite de crédito de 1.500 € pago em doze prestações mensais iguais de capital, acrescidas de juros e encargos, e aparecem exactamente iguais na página do produto e na ficha de informação normalizada — o que, nesta indústria, não é garantido. Em três cartões analisados este mês, de outro banco, a página e a ficha regulada publicavam taxas diferentes para o mesmo produto.
Convém ter uma referência: o Banco de Portugal fixa um máximo legal para a TAEG dos cartões de crédito, e neste trimestre esse máximo é de 18,5%. Os 15,4% do Classic ficam três pontos abaixo do tecto. Não é o cartão mais barato do mercado português, mas também não anda perto da fronteira onde andam muitos.
Para o exemplo dos 1.500 €, a ficha diz que o valor total dos encargos é de 117,13 € e que o montante total imputado ao consumidor é de 1.617,13 €.
É aqui que entra a comparação com o GO!, e é a razão pela qual este cartão merece um artigo. O GO! não cobra comissão de disponibilização — zero euros, no primeiro ano e em todos os outros. Mas a sua TAN é de 15,000% contra os 13,300% do Classic, e a sua TAEG é de 15,5% contra 15,4%. Para o mesmo exemplo de 1.500 € em doze prestações, a mesma ficha diz que o GO! custa 118,89 € de encargos. São 1,76 € a mais do que o cartão que cobra 10,40 € por ano.
A conclusão prática é esta: a comissão anual do Classic já está paga — e um pouco mais do que paga — por quem financie cerca de 1.500 € ao longo de um ano. Quem use o cartão só como meio de pagamento e liquide tudo no fim de cada ciclo não paga juros nenhuns, e aí o GO! é efectivamente mais barato, por 10,40 € ao ano.
O cartão tem ainda uma terceira forma de pagar, que é a mais interessante e a que menos gente conhece: o pagamento fracionado. Permite escolher uma compra de 100 € ou mais e dividir o pagamento em 3, 6 ou 9 meses, com TAN de 10,000%, 10,500% e 11,000% respectivamente. São taxas mais baixas do que a taxa normal do cartão, e a ficha garante que o custo total de cada plano nunca pode ultrapassar a TAEG do cartão.
As restantes modalidades são pagar a totalidade, pagar uma percentagem do saldo — 3%, 15%, 25%, 50% ou 100% — ou pagar um valor fixo todos os meses. Aqui há uma divergência menor entre a página e a ficha regulada que vale a pena assinalar: a página diz que o valor fixo se indica em múltiplos de 1 €, com um mínimo de 3% do limite ou 10 €; a ficha regulada diz «a partir de 50€, correspondente a múltiplos de 50€». Nos números que determinam o custo — taxas e comissões — não há divergência nenhuma.
Benefícios
São poucos, e é honesto dizê-lo.
O cartão não tem programa de pontos, não tem milhas e não tem cashback. A única vantagem comercial que o banco anuncia na página é um desconto até 25% no aluguer de viaturas ligeiras na Avis.
Também não traz seguros. A ficha de informação normalizada é explícita a dizer que nenhum seguro é exigido para obter o crédito, e a página do produto não anuncia nenhuma cobertura incluída. Quem quiser seguro de viagem ou protecção de compras tem de subir na gama.
O que o cartão tem é flexibilidade: quatro modalidades de pagamento, data de débito à escolha entre os dias 11 e 20, e a possibilidade de pedir a alteração do limite de crédito quando for preciso. O banco acrescenta um detalhe de sustentabilidade — o plástico é 100% reciclado.
Há ainda uma promessa na página que merece ser desmontada, porque é o tipo de oferta que parece melhor do que é. O banco anuncia, logo no topo: «Adira ao Cliente Frequente ou Mais Portugal e aproveite este cartão com 0€ de comissão.» É verdade — a Conta Millennium + Cliente Frequente inclui dois cartões de crédito Classic sem comissão de disponibilização. O que a página do cartão não diz é quanto custa essa conta. A página da conta diz: a comissão de manutenção é de 8 € por mês, num pacote anual de 99,84 €, com imposto incluído.
Ou seja: para não pagar 10,40 € por ano de comissão de cartão, paga-se 99,84 € por ano de comissão de conta. O pacote inclui outras coisas — dois cartões de débito, 25 transferências sem custos, seguro de responsabilidade civil familiar, seguro de assistência médica ao domicílio, acesso a uma poupança — e há descontos combináveis por domiciliar o ordenado, ter património no banco ou receber o extrato em digital. Pode compensar a quem use tudo isso. Mas quem adira à conta só para não pagar a comissão do cartão está a trocar 10,40 € por 99,84 €.
Requisitos
O banco publica três condições: ter mais de 18 anos, passar a análise de risco de crédito e, se o banco entender necessário, apresentar os três últimos recibos de vencimento e o código de validação do IRS.
Não há rendimento mínimo publicado. Procurou-se na página do produto e na ficha de informação normalizada e não consta de nenhuma das duas — e por isso esta análise não inventa um.
O limite de crédito é fixado pelo banco em função do perfil financeiro do titular, mas a ficha regulada dá os valores possíveis para cada cartão da gama, a título exemplificativo. Para o Classic são 500 €, 1.000 €, 1.500 € e 2.000 €. É um tecto baixo: o Gold Prestige vai até 3.000 € nos mesmos exemplos, o Platinum até 6.500 € e o TAP Platinum até 14.000 €. Quem precise de um limite maior está a olhar para o cartão errado.
Pontos fortes e fracos
A favor: a TAN de 13,300% é das mais baixas da gama do banco e torna o crédito deste cartão mais barato do que o do GO!, que não cobra comissão. A TAEG de 15,4% fica três pontos abaixo do máximo legal do trimestre. A comissão de 10,40 € é a mais baixa entre os cartões do banco que cobram comissão, e é igual no primeiro ano e nos seguintes. O pagamento fracionado a 10,000% ou 11,000% é mais barato do que a taxa normal do cartão. E existe sempre a hipótese de pagar tudo e não pagar juros nenhuns.
Contra: não dá pontos, milhas nem cashback. Não traz seguros. O limite de crédito publicado vai só até 2.000 €. A isenção da comissão exige aderir a uma conta que custa quase dez vezes mais. E a comissão de recuperação de valores em dívida, de 12,00 € por prestação abaixo de 300 €, é desproporcionada em prestações pequenas.
Para quem vale a pena (e para quem não)
Vale a pena para quem quer um cartão de crédito barato, sem benefícios acessórios, e que de vez em quando precise de dividir uma compra em prestações. É o perfil de quem usa o cartão como ferramenta e não como estatuto.
Vale especialmente a pena para quem já sabe que vai financiar alguma coisa durante o ano. A partir de cerca de 1.500 € financiados, a comissão anual fica paga pela diferença de taxa face ao GO!.
Não vale a pena para quem liquida sempre a fatura inteira e nunca paga juros: nesse caso o GO! faz exactamente o mesmo por 10,40 € a menos. Não vale a pena para quem quer acumular milhas ou pontos — na mesma gama, os cartões TAP fazem isso. Não vale a pena para quem precisa de seguros de viagem. E não vale a pena para quem precisa de um limite acima de 2.000 €.
Como pedir
Quem já é cliente do Millennium BCP pede pelo telemóvel: entra na app, vai a Cartões, escolhe «Pedir novo cartão» e depois «Cartões de Crédito», personaliza o cartão e aceita os termos. Quem não é cliente abre conta primeiro, pelo site ou pela app, com Cartão de Cidadão ou passaporte.
Em qualquer dos casos o pedido fica sujeito à análise de risco de crédito, e o cartão chega a casa depois de aprovado. A página oficial do produto é millenniumbcp.pt/cartoes/cartao-credito/classic, e é lá que estão a ficha de informação normalizada, as condições gerais e a proposta de adesão, todas em PDF.
Conclusão editorial
O Cartão Classic é um produto sem graça nenhuma e é esse o elogio. Não promete milhas que não dá, não vende seguros que não tem e não esconde a taxa atrás de um reclamo. Cobra 10,40 € por ano e empresta dinheiro a 13,300%.
O que o torna interessante é aquilo que revela sobre o cartão do lado: durante anos a indústria ensinou o consumidor português a procurar «sem anuidade» como se fosse o critério único. A ficha de informação normalizada do próprio Millennium BCP mostra, em dois números publicados lado a lado, que o cartão sem comissão é o mais caro dos dois para quem use crédito. A comissão é visível; a taxa de juro não.
Quem decidir pelo rótulo escolhe o GO!. Quem decidir pelos números escolhe conforme o uso — e na maior parte dos casos em que o cartão serve mesmo para dar crédito, escolhe este.
Análise atualizada em outubro de 2026 com base na informação publicada pelo Millennium BCP na página do produto, na ficha de informação normalizada com versão de julho de 2026 e no preçário de cartões de crédito e de débito em vigor desde 7 de setembro de 2026. As condições podem mudar; confirme sempre junto do emissor antes de contratar.