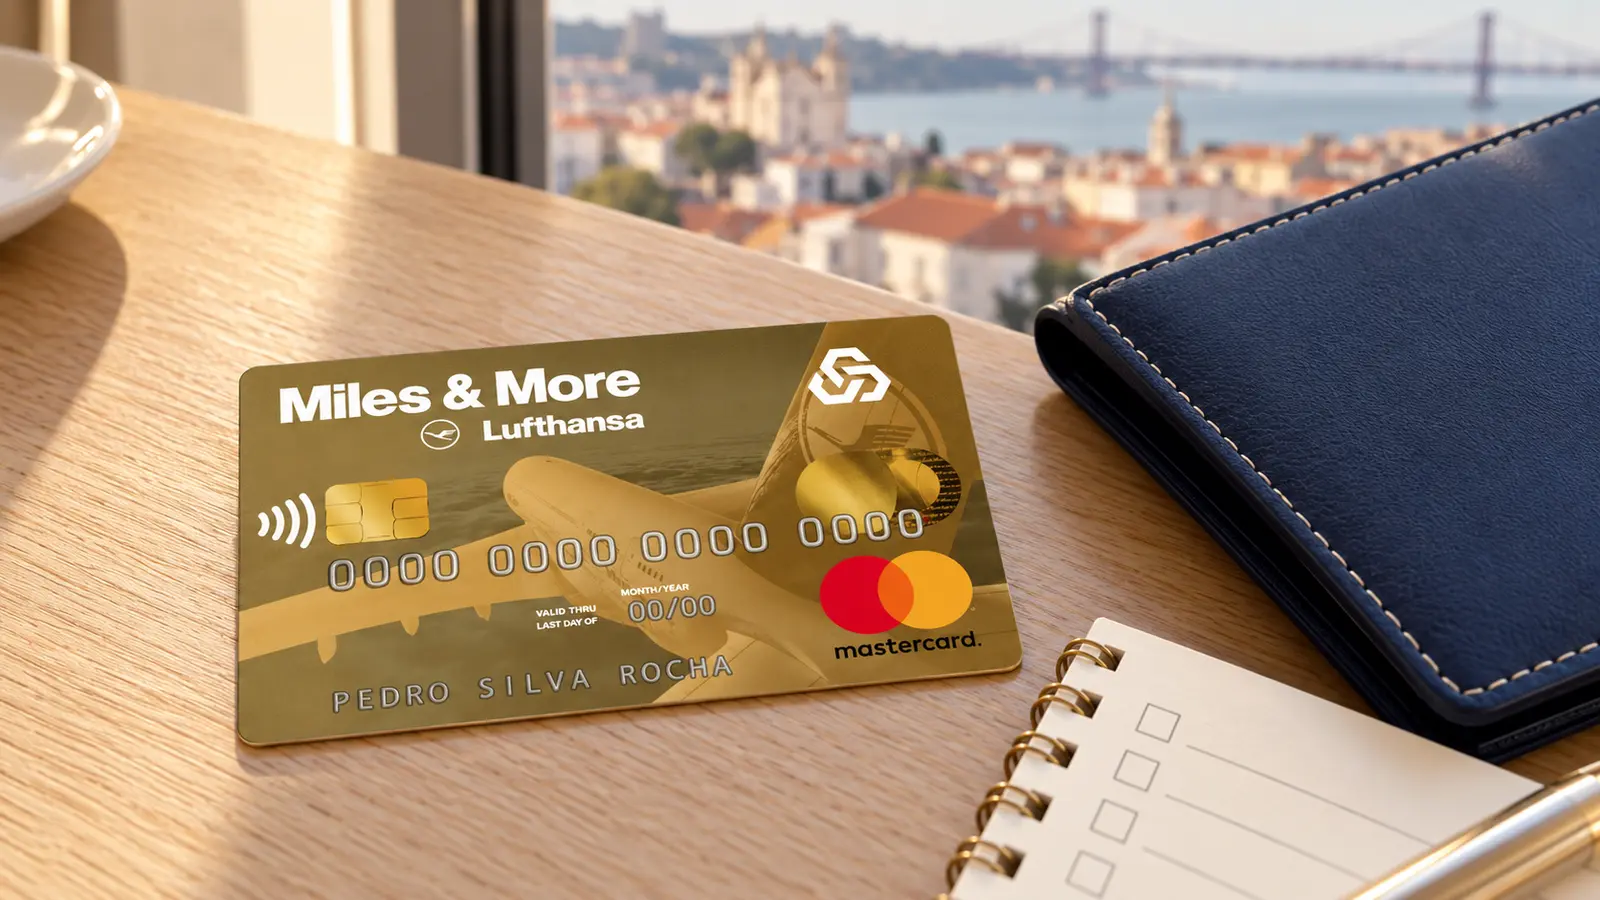
A Caixa Geral de Depósitos vende dois cartões de milhas com o mesmo nome e a mesma marca na frente. O Miles & More Classic custa 25 € por ano. O Miles & More Gold custa 60 €. A pergunta que qualquer pessoa faz diante desta prateleira é simples: o que é que os 35 € a mais compram?
A resposta é mais estreita do que o nome Gold sugere, e está toda publicada no site da Caixa — só não está junta no mesmo sítio. Veredicto: compensa a quem viaja o suficiente para que o seguro alargado valha dinheiro real, e não compensa a quem só queria acumular milhas mais depressa, porque o ritmo de acumulação é exactamente o mesmo nos dois cartões.
Nota: 3,8 em 5.
O que é este cartão
O Miles & More Gold é um cartão de crédito emitido pela Caixa Geral de Depósitos em parceria com a Lufthansa e com o programa de passageiro frequente Miles & More. É um Mastercard, aceite também na rede Multibanco, e dá acesso ao resgate de milhas na Lufthansa e em qualquer companhia aérea do consórcio Star Alliance — o que inclui a TAP, a Air Canada, a United, a Singapore Airlines e mais de vinte outras.
A mecânica é a de sempre nos cartões de milhas: gasta-se, acumulam-se milhas, trocam-se por viagens. O que distingue este dos concorrentes é a rede de resgate, que é das maiores do mundo, e uma regra de validade que merece atenção e que veremos adiante.
Convém dizer já o que este cartão não é. Não é um cartão premium de acesso a salas VIP — a Caixa não publica qualquer menção a lounges na página do produto, e por isso não é algo que se possa contar. Não tem cashback. E não é o cartão mais barato da gama de milhas da própria Caixa, o que levanta a questão que ocupa boa parte desta análise.
Custos reais
A comissão de disponibilização é de 60,00 € por ano, à qual acresce imposto do selo de 4%. Na prática, são 62,40 € por ano que saem da conta.
Três pormenores que o preçário da Caixa torna claros e que convém ter em conta antes de assinar.
O primeiro é que não há isenção. A coluna «Condições de isenção» do preçário, na linha deste cartão, está preenchida com um travessão. Não há domiciliação de ordenado que o torne gratuito, não há volume anual de compras que o liberte. Sessenta euros por ano, todos os anos.
O segundo é que a comissão aplica-se também aos titulares adicionais, e pelo mesmo valor: 60 € cada, no primeiro ano e nos seguintes. Um casal com dois cartões paga 124,80 € por ano, selo incluído.
O terceiro são os custos que não se vêem no folheto. A substituição do cartão por perda, roubo ou mau estado custa 20,00 €. E a recuperação de valores em dívida — a comissão que o banco cobra quando tem de ir atrás de um pagamento falhado — é de 4%, com o mínimo de 12,00 € e o máximo de 150,00 €.
A Caixa avisa ainda, sem publicar os valores na página do produto, que algumas operações têm encargos próprios: o adiantamento de numerário a crédito, as transações em postos de abastecimento de combustíveis e os levantamentos e compras fora do Espaço Económico Europeu. Quem usa o cartão em viagem fora da Europa deve ir ao preçário antes de partir.
Juros e o custo de não pagar tudo
Aqui há duas coisas a separar, e a segunda é incómoda.
A primeira é a taxa. A página do produto publica uma TAN de 13,95% e uma TAEG de 18,5%, calculadas para um limite de crédito de 3.500 € reembolsado em doze meses, já com a comissão anual incluída no cálculo. Há até 50 dias de crédito sem juros, contados da data da compra até à data do pagamento — ou seja, quem paga o saldo por inteiro todos os meses não paga juro nenhum.
A segunda é que a Caixa publica dois números diferentes para o mesmo cartão. A ficha de informação normalizada, o documento regulado que o banco é obrigado a disponibilizar antes de contratar, anuncia uma TAEG de 19,0% e uma TAN de 14,45% — para exactamente o mesmo exemplo de 3.500 € a doze meses.
Qual vale? A página. E a razão não é de preferência, é de legalidade: o Banco de Portugal fixa a TAEG máxima dos cartões de crédito em 18,5% neste trimestre, e uma taxa de 19,0% não pode ser praticada num contrato novo. A ficha regulada não está errada por descuido — estava certa quando o tecto era mais alto. Envelheceu. Um pedido ao servidor da Caixa confirma-o sem margem para dúvida: o ficheiro da ficha não é modificado desde 30 de Março deste ano, meses antes de o tecto descer.
É o terceiro cartão da Caixa em que encontramos o mesmo padrão. Pondo lado a lado o que as fichas reguladas ainda publicam e o que as páginas anunciam hoje: o Caixa ITIC passou de 14,55% para 14,05%, o Miles & More Classic de 14,45% para 13,95%, e este Gold de 14,45% para 13,95% também. Meio ponto percentual exacto em toda a gama, cortado para caber no tecto novo, sem que as fichas reguladas tenham sido reemitidas.
Para o leitor, a leitura prática é esta: a taxa que vai pagar é a da página, mas vai receber um documento oficial que diz outra coisa. Vale a pena guardar a página impressa no dia em que assinar.
E um aviso sobre o número em si. Uma TAEG de 18,5% é exactamente o máximo que a lei permite neste trimestre. Não é uma taxa competitiva — é o tecto. Quem não conseguir pagar a totalidade da fatura todos os meses está a financiar-se ao preço mais alto que o regulador autoriza.
Há ainda uma linha de crédito suplementar para pagamentos fracionados, com TAEG de 18,5% e TAN de 18,00%, que permite transferir compras maiores para prestações: a partir de 50 € no prazo de seis meses e a partir de 250 € nos prazos de doze a quarenta e oito meses. E existe uma modalidade que não custa nada — o fracionamento automático sem juros nos terminais de pagamento da própria Caixa, em estabelecimentos aderentes, escolhido no momento da compra.
Benefícios
O programa de milhas tem três regras, todas publicadas pela Caixa:
- 4.000 milhas de oferta na primeira adesão ao cartão principal;
- 5 milhas por cada múltiplo de 5,00 € gastos em compras — na prática, uma milha por euro — com excepção das transações em comerciantes de jogos de sorte ou azar;
- 100 milhas mensais de bónus sempre que as milhas atribuídas por compras, num mesmo extrato, igualem ou excedam 500.
A regra de validade é a parte mais interessante e a menos conhecida. As milhas não caducam aos 36 meses, como é norma no programa Miles & More, desde que se cumpram duas condições: ter aderido ao cartão há pelo menos três meses e fazer, todos os meses, pelo menos uma compra geradora de milhas. Uma compra por mês, por pequena que seja, mantém o saldo vivo indefinidamente. Para quem acumula devagar com vista a uma viagem longa, isto muda tudo.
Depois há o seguro, e é aqui que o Gold se distingue de facto. O pacote de acidentes pessoais inclui acidentes em viagem, em tempos livres e 24 horas; assistência a pessoas no estrangeiro com atendimento e assistência médica permanente; proteção jurídica, tanto automóvel no estrangeiro como de vida privada; cancelamento ou redução da viagem; perda de passaporte; extravio de bagagem; responsabilidade civil extracontratual; proteção de objetos adquiridos; saldo da conta cartão; gastos abusivos; e roubo de dinheiro em caixa automático. A apólice é da Fidelidade e a Caixa comercializa-a como agente de seguros.
Uma ressalva que a Caixa faz e que convém reter: para titulares residentes no estrangeiro, as coberturas são bastante mais restritas.
O cartão é ainda compatível com Apple Pay, Google Pay, Samsung Pay e Swatch Pay, e a gestão do pagamento é flexível: pode escolher-se um montante fixo entre 25 e 500 euros, com o mínimo de 3% do saldo, ou uma percentagem do saldo em dívida entre 5% e 100%, com o mínimo de 25 euros. A modalidade muda-se a qualquer momento.
Requisitos
Para pedir este cartão é preciso ser cliente da Caixa Geral de Depósitos e passar pela análise de crédito do banco.
E é tudo o que se pode dizer com segurança, porque a Caixa não publica mais nada. Não há rendimento mínimo indicado, não há idade mínima declarada, e não há intervalo de limite de crédito — nem mínimo nem máximo. O exemplo de 3.500 € que aparece na página é apenas isso, o valor usado para calcular a TAEG, e não um tecto nem um piso.
Vale a pena sublinhá-lo porque se vê com frequência, em sites de comparação, limites de crédito apresentados como se fossem condições publicadas quando são apenas o número do exemplo. Não são a mesma coisa, e a diferença importa a quem está a decidir.
Pontos fortes e fracos
A favor: até 50 dias de crédito sem juros; uma milha por euro com 4.000 milhas de boas-vindas; bónus de 100 milhas nos meses de maior gasto; milhas que não caducam com uma compra mensal; seguro de acidentes pessoais com cobertura alargada de viagem e proteção jurídica; compatibilidade com as quatro grandes carteiras digitais; e fracionamento sem juros nos terminais da própria Caixa.
Contra: 60 € por ano acrescidos de imposto do selo, sem qualquer condição de isenção; a mesma comissão por cada titular adicional; uma TAEG que está exactamente no máximo legal do trimestre; a divergência entre a página e a ficha regulada; e a ausência de informação publicada sobre rendimento, idade e limites.
Para quem vale a pena (e para quem não)
Esta é a secção que justifica o artigo, porque exige pôr os dois cartões lado a lado.
O Classic e o Gold partilham exactamente a mesma TAN, 13,95%. Partilham os mesmos 50 dias sem juros. São ambos Mastercard. E — esta é a parte que surpreende — acumulam milhas ao mesmo ritmo: cinco milhas por cada cinco euros nos dois casos, e o mesmo bónus de 100 milhas mensais a partir das 500 milhas no extrato.
A diferença em milhas resume-se ao bónus de entrada: 2.000 milhas no Classic, 4.000 no Gold. Duas mil milhas a mais, uma única vez, na primeira adesão.
Ora, o Gold custa 35 € a mais por ano. No primeiro ano, paga 35 € por 2.000 milhas extra. No segundo ano, já pagou 70 € por essas mesmas 2.000 milhas, porque o ritmo de acumulação é igual. No terceiro, 105 €. A conta só piora.
Daqui resulta uma conclusão clara: se a sua razão para subir ao Gold são as milhas, não suba. O bónus de entrada é único e o ritmo é o mesmo. A diferença de 35 € anuais só se justifica pelo seguro alargado — e aí a pergunta correcta não é «quero milhas?», é «quantas vezes por ano saio do país, e o que me custaria um seguro de viagem equivalente comprado à parte?». Para quem viaja três ou quatro vezes por ano, 35 € por um pacote que inclui assistência médica no estrangeiro, cancelamento de viagem e extravio de bagagem é barato. Para quem viaja uma vez, não é.
E há um grupo para quem nenhum dos dois serve: quem não tem a certeza de conseguir pagar a fatura por inteiro todos os meses. A uma TAEG de 18,5%, no tecto legal, as milhas acumuladas nunca compensam os juros pagos. Um cartão de milhas é um instrumento para quem já ia gastar aquele dinheiro e o paga a pronto.
Como pedir
O pedido faz-se na página oficial do cartão no site da Caixa Geral de Depósitos, através do botão «Pedir cartão», ou em qualquer agência. É preciso ser cliente do banco.
Antes de assinar, duas recomendações práticas. A primeira: peça a ficha de informação normalizada e compare-a com a página — se o documento lhe apresentar 19,0%, saiba que a taxa aplicável é a de 18,5%, porque é o máximo legal, e guarde prova do que lhe foi anunciado. A segunda: se pondera um titular adicional, faça a conta aos 124,80 € anuais antes de decidir, porque o segundo cartão não tem desconto.
Conclusão editorial
O Miles & More Gold é um cartão honesto naquilo que entrega e mal explicado naquilo que o distingue. Entrega uma rede de resgate enorme, milhas que não morrem, cinquenta dias sem juros e um seguro de viagem que vale mais do que parece. O que não entrega — e o nome sugere que sim — é uma acumulação mais rápida do que a do irmão mais barato.
Quem decidir com base no nome vai pagar 35 € por ano a mais por uma vantagem que recebe uma única vez. Quem decidir com base no seguro pode estar a fazer um bom negócio. A diferença entre os dois leitores é uma pergunta só: quantas vezes é que sai do país por ano.
Análise atualizada em outubro de 2026 com base na informação publicada pela Caixa Geral de Depósitos na página do produto, no preçário de cartões de crédito e de débito em vigor desde 28 de maio de 2026 e na ficha de informação normalizada. As condições podem mudar; confirme sempre junto do emissor antes de contratar.