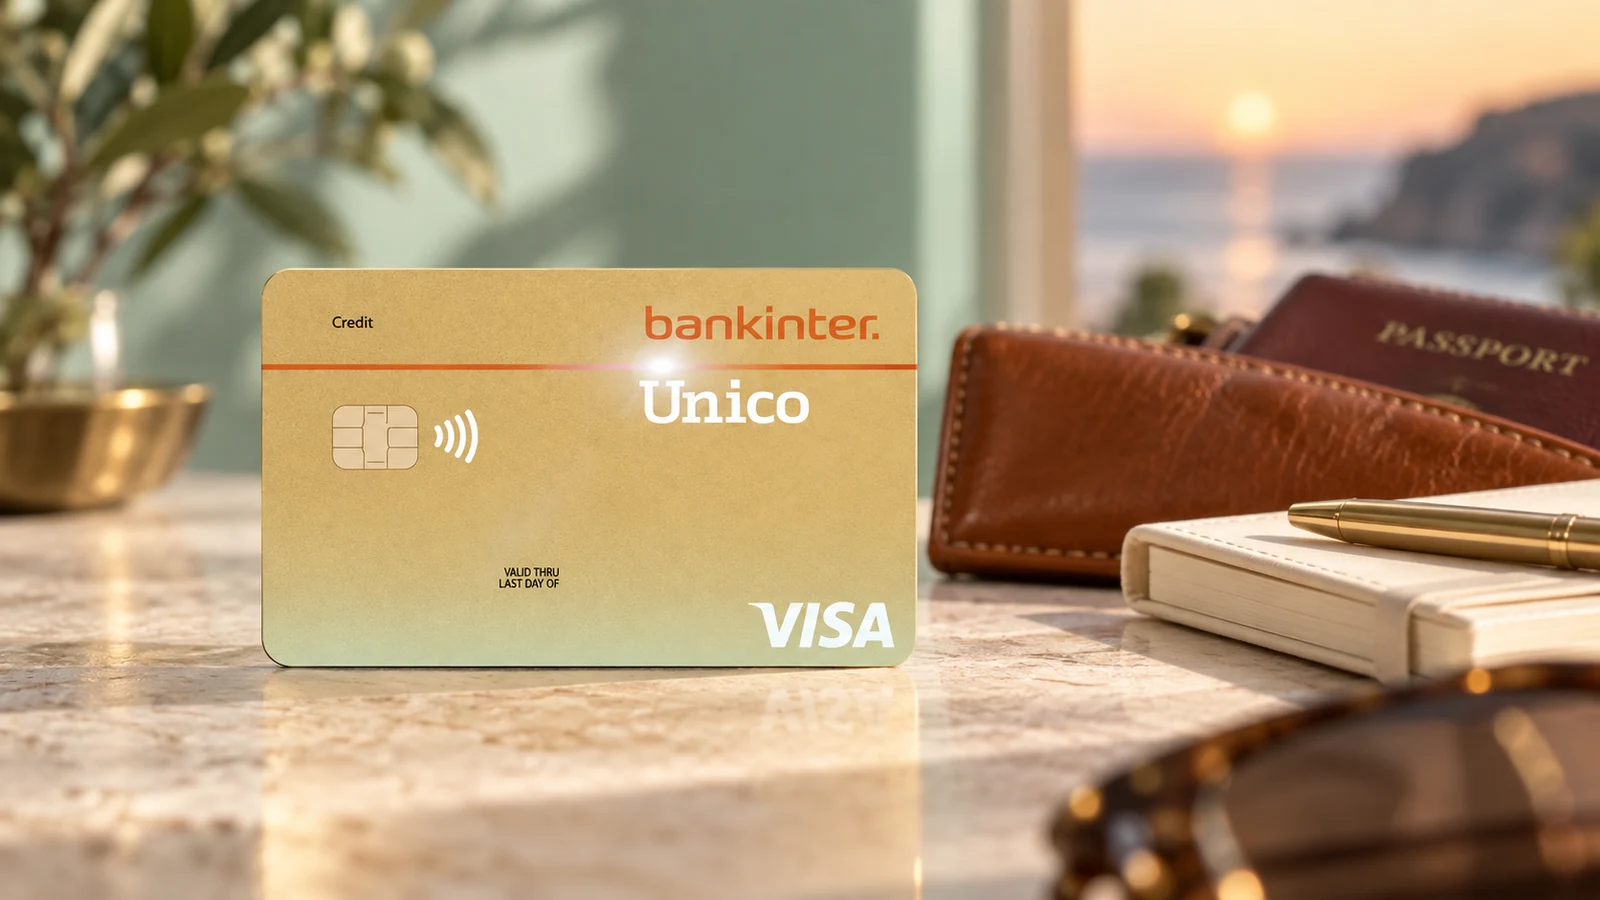
O Cartão de Crédito BK Gold é o cartão de gama média do Bankinter em Portugal: 30 € de anuidade, TAN de 15,35% e uma TAEG de 18,2% no exemplo representativo que desce até 16,1% nos limites mais altos. É um cartão dual — funciona a débito e a crédito em Portugal — e traz dois seguros de viagem que se ativam quando o bilhete é pago com ele. O nosso veredito, numa frase: é um Gold sóbrio, com custos claros e uma TAEG abaixo da média, para quem já é cliente do banco e não espera pontos nem cashback.
O que é este cartão
O BK Gold é emitido pelo Bankinter, S.A. – Sucursal em Portugal, registado no Banco de Portugal com o n.º 269. Pertence à rede Visa e ocupa o escalão intermédio da gama de crédito do banco, entre o BK Classic e o BK Platinum. A designação comercial na Ficha de Informação Normalizada é simplesmente «Bankinter Gold».
Há uma característica que o distingue da maioria dos cartões de crédito à venda em Portugal: é um cartão dual Multibanco/Visa. Em território nacional, em terminais e caixas com a marca Multibanco, o titular escolhe se a operação sai a débito da conta ou a crédito do cartão. No estrangeiro, e em terminais sem a marca Multibanco, funciona exclusivamente a crédito. Na prática, é um cartão de débito e um cartão de crédito no mesmo plástico — com a vantagem de não ser preciso andar com dois e a desvantagem de ser mais fácil, por distração, passar uma compra a crédito quando se queria a débito.
A FIN classifica-o como «cartão de crédito com período de free float»: quem paga o extrato por inteiro até à data limite não paga juros sobre as compras. O extrato fecha mensalmente e o pagamento vence no dia 20 do mês seguinte. O banco não publica, porém, o número máximo de dias sem juros — e nós também não o inventamos.
Custos reais
O Bankinter publica os custos em dois documentos que se completam: a FIN do produto e a secção 3 do preçário, em vigor desde 1 de agosto de 2026. Este é o quadro que resulta de os cruzar.
| Conceito | Custo publicado |
|---|---|
| Comissão de disponibilização (anuidade), 1.º titular | 30 € por ano, acresce Imposto do Selo de 4% |
| Anuidade no primeiro ano | 30 €, cobrada um mês após a emissão do cartão |
| Anuidade de outros titulares | 30 € por ano |
| Mensalidade | Não tem |
| Substituição do cartão | 15 €, acresce Imposto do Selo |
| Adiantamento de numerário a crédito (EEE, em euros) | 3,99 € + 3,99% do valor, acresce Imposto do Selo |
| Compras no EEE em euros | Isento |
| Compras no EEE noutras moedas | 1,7% (taxa de processamento internacional) |
| Compras fora do EEE em euros | 1% (taxa de conversão) |
| Compras fora do EEE noutras moedas | 1,7% + 1% |
| Comissão de recuperação de valores em dívida | 4% da prestação vencida, mínimo 12 €, máximo 150 € |
| Limite de crédito | Até 30.000 €, atribuído após análise |
Dois pormenores merecem leitura lenta. O primeiro é o Imposto do Selo, que o Bankinter discrimina com um rigor invulgar: além dos 4% sobre a anuidade, sobre os juros e sobre as comissões, há o Imposto do Selo sobre a Utilização do Crédito — 0,141% por mês sobre o saldo utilizado, apurado mensalmente. Quem deve 1.000 € durante um mês paga 1,41 € de imposto, independentemente dos juros. É pouco, mas é um custo que muita gente nunca viu discriminado.
O segundo é a escada da TAEG. A comissão anual é fixa, por isso pesa menos à medida que o limite cresce. A FIN publica a TAEG para cada patamar de limite, com reembolso em 12 meses: 18,2% para 3.000 €, 17,1% para 5.500 €, 16,6% para 10.000 € e 16,1% a partir de 24.500 €. O valor total dos encargos para 3.000 € em 12 meses é de 62,91 €; para 30.000 €, de 348,28 €.
Juros e o custo de não pagar tudo
A TAN é de 15,35%, fixa, revista nos termos do contrato. O exemplo representativo publicado pelo banco é claro: para um limite de 3.000 €, reembolsado em 12 prestações mensais constantes de capital acrescidas de juros e encargos, a TAEG é de 18,2%. Fica abaixo do máximo de 18,5% que o Banco de Portugal fixou para os cartões de crédito no terceiro trimestre de 2026 — por pouco no escalão de entrada, por bastante nos escalões altos.
O mecanismo de pagamento é o que define o custo real. Todos os meses o titular paga entre 3% e 100% do saldo em dívida, com um mínimo de 7,50 €, e pode mudar a percentagem no homebanking ou na app. Quem escolhe 100% usa o cartão como meio de pagamento e não paga juros. Quem escolhe 3% transforma-o numa linha de crédito ao consumo, com a TAN a correr sobre o que fica por pagar.
Faça-se a conta com números redondos. Uma dívida de 1.500 € à TAN de 15,35% gera cerca de 19 € de juros por mês. Se o titular pagar apenas os 3% — 45 € —, mais de 40% da prestação vai para juros e o capital desce 26 €. A esse ritmo, e sem novas compras, a dívida demora anos a liquidar. É a aritmética de qualquer cartão de crédito, mas convém escrevê-la: o pagamento mínimo é um direito contratual, não uma recomendação.
A FIN prevê ainda duas modalidades — compras fracionadas e transferências fracionadas — com TAN própria, comunicada quando o serviço é disponibilizado e que o banco garante nunca ser superior à TAN do contrato. O Imposto do Selo nestas modalidades é apurado de outra forma: para prazos abaixo de 12 meses, o número de meses vezes 0,141% sobre o montante; para 12 meses ou mais, 1,76% sobre o montante, de uma vez.
O que custa falhar um pagamento
Em caso de incumprimento, os juros de mora são calculados à taxa contratual acrescida de uma sobretaxa de 3%, sobre o capital em dívida e pelo tempo da mora. Junta-se a comissão de recuperação de valores em dívida: 4% da prestação vencida e não paga, com um mínimo de 12 € e um máximo de 150 €, mais Imposto do Selo. Numa prestação de 45 € em atraso, a comissão mínima de 12 € representa mais de um quarto do valor — o custo de um esquecimento é desproporcionado ao esquecimento.
Benefícios
A lista é curta e concreta, o que, num cartão de 30 €, é preferível a uma lista longa e vaga.
Dois seguros de viagem. O cartão inclui um Seguro de Acidentes Pessoais e um Seguro de Assistência em Viagem, ambos geridos pela MAPFRE. A condição é a mesma nos dois: só estão ativos quando existe um bilhete de passagem ou título de transporte público adquirido com o cartão. Um voo pago com outro cartão, ou uma viagem de carro, não está coberto. O banco não publica os capitais nem as franquias na página do produto — estão nas condições dos seguros, que convém pedir antes de contar com eles.
Isenção da taxa nas gasolineiras. Os pagamentos de combustível em Portugal têm frequentemente uma taxa de 0,50 € por operação; o BK Gold isenta-a. Para quem abastece semanalmente, são cerca de 26 € por ano — praticamente a anuidade.
Contactless. Pagamentos por aproximação sem PIN até 50 €; o PIN é pedido acima desse valor, quando as transações sucessivas ultrapassam 150 € ou quando o acumulado do dia passa dos 150 €. O contactless só fica ativo depois de uma primeira compra com chip e PIN.
Funcionalidade dual. Já descrita acima: débito e crédito no mesmo cartão em Portugal.
O que não há também conta. Não há cashback, não há programa de pontos, não há acesso a lounges e o banco não publica se o cartão tem versão virtual nem se funciona com Apple Pay, Google Pay ou MB Way — a FIN fala apenas em «aplicações de pagamento operadas por terceiros a que o Bankinter tenha aderido», sem as nomear. Preferimos deixar essas casas em branco a preenchê-las por suposição.
Requisitos
| Requisito | Condição publicada |
|---|---|
| Idade mínima | 18 anos |
| Relação com o banco | Conta de depósito à ordem no Bankinter — a FIN diz que a utilização do cartão «pressupõe» essa conta |
| Rendimento mínimo | Não publicado; o banco exige rendimento regular comprovado e decide caso a caso |
| Limite de crédito mínimo | Não publicado |
| Limite de crédito máximo | 30.000 € |
| Decisão | Sujeito a decisão de crédito, com base nas condições financeiras do cliente |
A conta à ordem é a barreira real. Este não é um cartão que se peça a partir de outro banco: implica abrir conta no Bankinter ou já a ter. A mesma conta pode associar vários cartões de crédito, desde que sejam produtos diferentes — o BK Gold e o BK Platinum podem coexistir, mas não dois BK Gold.
Pontos fortes e fracos
O nosso critério para um cartão Gold com anuidade é o de sempre: os 30 € têm de comprar alguma coisa que um cartão gratuito não dê.
Do lado forte, a TAEG. No exemplo representativo fica em 18,2%, e desce para 16,1% em limites elevados — valores abaixo do que a maioria dos cartões clássicos e Gold portugueses publica, com o teto legal em 18,5%. Para quem usa o cartão a crédito com alguma regularidade, essa diferença vale muito mais do que a anuidade. Os dois seguros de viagem são reais, ainda que condicionados. A isenção da taxa nas gasolineiras recupera boa parte dos 30 € a quem abastece com frequência. E a transparência é acima da média: a FIN publica a TAEG patamar a patamar e o preçário descreve cada comissão, incluindo o Imposto do Selo sobre a utilização do crédito, que quase ninguém discrimina.
Do lado fraco, três coisas. A anuidade é cobrada desde o primeiro ano, sem isenção de boas-vindas nem por utilização — há cartões Gold em Portugal sem anuidade, e o BK Gold não tenta competir com eles nesse campo. Fora da zona euro o cartão custa 2,7% em moedas que não o euro, entre processamento internacional e conversão, o que o torna má escolha para viagens fora da Europa. E a exigência de conta à ordem fecha-o a quem não é cliente do banco.
Há ainda o que não sabemos por o banco não publicar: dias sem juros, limite mínimo, carteiras digitais e cartão virtual. Não é um defeito do produto, mas é um defeito da informação, e num cartão que se pede online essas quatro perguntas surgem antes da assinatura.
Para quem vale a pena (e para quem não)
Vale a pena para o cliente Bankinter que quer um cartão de crédito com TAEG contida, gosta de ter débito e crédito no mesmo plástico e viaja pela Europa de comboio ou avião com bilhetes pagos com o cartão — esse perfil recupera a anuidade nos seguros e no combustível e ganha uma taxa de juro competitiva para as vezes em que não paga tudo.
Vale menos para quem paga sempre o extrato por inteiro e não viaja: nesse caso a TAEG é irrelevante, os seguros nunca se ativam e sobra uma anuidade de 30 € a pagar por um cartão de pagamento — há alternativas gratuitas que fazem o mesmo. E não vale para quem viaja fora da zona euro com frequência, por causa dos 2,7%, nem para quem não quer abrir conta no Bankinter.
Há um perfil intermédio que convém nomear: quem quer subir do BK Classic sem saltar para o Platinum. A diferença de anuidade entre o Classic e o Gold é de 15 €; o Platinum custa 60 €. O Gold é o degrau natural para quem começou a viajar e quer os seguros, mas ainda não justifica o Platinum.
Como pedir
O pedido faz-se na página do produto no site do Bankinter, com o botão de adesão, ou no homebanking e na app para quem já é cliente. Quem não é cliente tem de abrir conta primeiro — o próprio site encaminha para lá. A decisão de crédito é do banco, com base nas condições financeiras do cliente, e o limite atribuído é comunicado depois.
Recebido o cartão, a ativação faz-se na app ou no homebanking, no menu de cartões, ou pela linha de apoio (+351 210 54 80 00, dias úteis e sábados das 8h às 20h). O PIN pode ser pedido por SMS. Antes de assinar, leia a página oficial do Cartão de Crédito BK Gold e a Ficha de Informação Normalizada que lá está — é nela que estão a escada da TAEG, a regra do Imposto do Selo e os custos por incumprimento que resumimos aqui.
Conclusão editorial
O BK Gold é um cartão que sabe o que é. Damos-lhe 3,5 em 5. A pontuação premia a TAEG abaixo da média no seu escalão, a funcionalidade dual, os dois seguros de viagem e uma transparência documental que raros emissores portugueses igualam. Penaliza a anuidade sem qualquer via de isenção, o custo de 2,7% fora da zona euro e a informação em falta sobre carteiras digitais, cartão virtual e dias sem juros.
A recomendação é simples: se já é cliente Bankinter e usa o cartão a crédito de vez em quando, é um bom cartão e a taxa compensa a anuidade. Se paga sempre tudo e não viaja, procure um cartão gratuito. E, em qualquer caso, confirme o limite e a TAEG que lhe atribuem — neste cartão, o número que lhe calha depende do patamar em que o banco o colocar.
Análise atualizada em setembro de 2026 com base no preçário publicado pelo emissor e nos máximos legais fixados pelo Banco de Portugal.