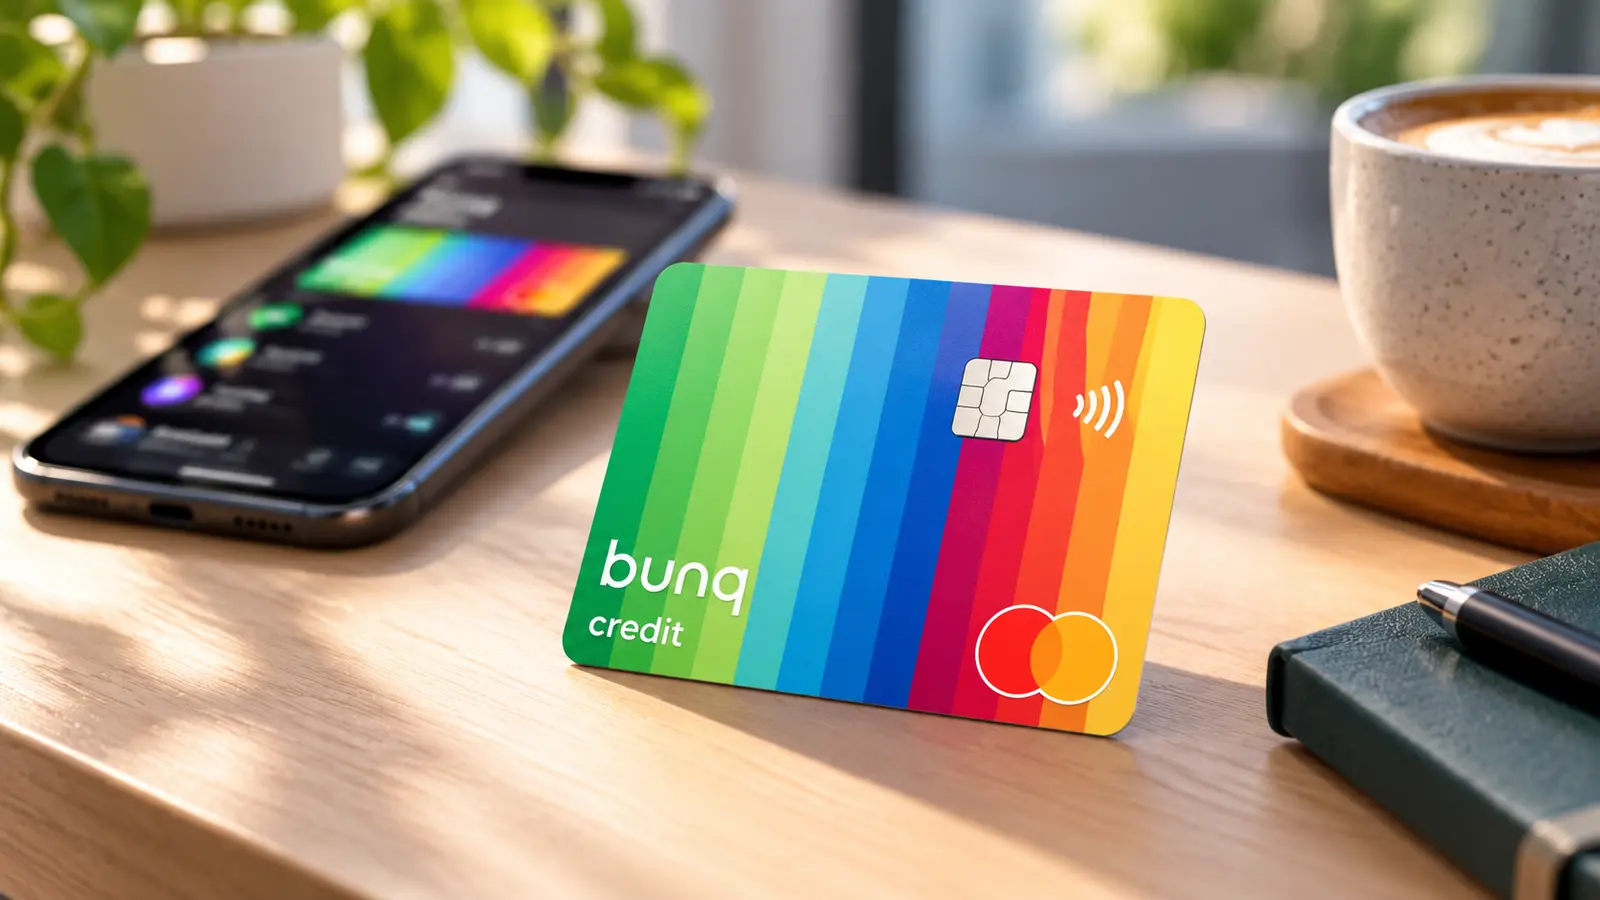
O bunq Core é o plano mais barato do banco neerlandês bunq que inclui cartão físico: 3,99 € por mês, cinco contas bancárias e um Mastercard que os comerciantes leem como cartão de crédito — mas sem crédito nenhum por trás. Nas palavras da própria bunq, «é financiado com dinheiro que já tens, não há linha de crédito nem risco de descoberto». O nosso veredito, numa frase: resolve o problema clássico de quem viaja com cartão de débito e é recusado na caução do hotel ou do aluguer de automóvel, e cobra por isso menos de quatro euros por mês.
O que é este cartão
O bunq é um banco licenciado nos Países Baixos, supervisionado pelo De Nederlandsche Bank e pela Autoriteit Financiële Markten, com app e site em português de Portugal. A conta abre-se pela aplicação e os depósitos elegíveis estão protegidos até 100.000 € pelo sistema de garantia de depósitos holandês — não pelo Fundo de Garantia de Depósitos português, o que convém saber antes de mudar o ordenado para lá.
O produto vende-se por planos, não por cartões. São quatro: bunq Free (0 €, três contas, apenas cartão digital), bunq Core (3,99 € por mês, cinco contas, um cartão físico), bunq Pro (9,99 €, 25 contas, três cartões físicos) e bunq Elite (18,99 €, com seguro de viagem mundial e 8 GB de dados eSIM). Esta análise trata do Core, que é o degrau em que o cartão deixa de ser só um número no telemóvel.
A natureza do cartão é o ponto que mais confunde quem chega ao bunq. O site fala em «Cartão de Crédito», mas a explicação da própria marca desfaz a dúvida: é um Mastercard carregado com o dinheiro que já está na conta, que os comerciantes veem como cartão de crédito — «o que ajuda com reservas, cauções e em qualquer lugar onde um Cartão de Crédito seja obrigatório». Não há linha de crédito, não há descoberto e, por consequência, não há juros nem dívida possível.
Há ainda um anúncio a decorrer que vale a pena separar do produto: a bunq abriu um acesso antecipado a uma linha de crédito até 5.000 €, sujeita a avaliação e ainda não disponível a todos os clientes. Enquanto isso não chegar, o cartão continua a ser o que é hoje — pré-pago pelo saldo da conta.
Custos reais
A bunq publica uma tabela de preços datada — a versão consultada é de 22 de setembro de 2026 — que vale para toda a União Europeia. Este é o quadro do plano Core.
| Conceito | Custo publicado |
|---|---|
| Mensalidade do plano | 3,99 € por mês (47,88 € por ano, no cálculo do comparador) |
| Cartão físico | 1 cartão incluído |
| Cartão digital | 1 cartão incluído |
| Pagamentos em moeda estrangeira | Taxa real da Mastercard + 0,5% de proteção contra flutuação cambial |
| Levantamentos em ATM | 0,99 € nos cinco primeiros de cada mês; 2,99 € a partir daí |
| Substituição do cartão | 9,99 € |
| Substituição de cartão a expirar nos 3 meses seguintes | Gratuita |
| Personalização do cartão | 9,99 € |
| Entrega expresso | 29,99 € |
| Cartão metálico | 99 € — só nos planos Pro e Elite |
| Apple Pay, Google Pay e FitBit Pay | Gratuitos |
Uma nota sobre a anuidade: os 47,88 € são conta nossa (12 × 3,99 €). A bunq publica apenas o preço mensal e não divulga um valor anual — é assim que o comparador o apresenta, e é assim que deve ser lido.
O salto do Free para o Core tem uma razão concreta e duas consequências. A razão é o plástico: no plano gratuito não há cartão físico, só digital. As consequências estão no câmbio e nos levantamentos. No Free, a taxa real da Mastercard mais 0,5% só se aplica a 1.000 € por ano — passado esse valor, a comissão sobe para 1,5% da transação. No Core não há esse teto. E, nos levantamentos, o Free paga 2,99 € desde o primeiro; o Core paga 0,99 € nos cinco primeiros de cada mês.
Ainda assim, os levantamentos são o ponto fraco. Cinco levantamentos por mês no Core custam 4,95 € — mais do que a própria mensalidade. Quem usa dinheiro vivo com frequência não deve olhar para este plano; quem levanta uma vez por mês paga 0,99 € e não pensa mais no assunto. Há também limites: 250 € por dia nos primeiros três meses de conta verificada e 1.000 € por dia depois disso.
Juros e o custo de não pagar tudo
Não existe. O cartão gasta o que está na conta e recusa a compra quando o saldo acaba: não há extrato para pagar, não há percentagem mínima, não há juros remuneratórios nem juros de mora. Quem procura um cartão que permita adiar o pagamento das compras para o mês seguinte não o encontra aqui.
Há, em sentido contrário, juros a favor do cliente. A bunq remunera os saldos com aquilo a que chama MassInterest: 1,51% ao ano em euros, pagos semanalmente, e 3,01% ao ano nas poupanças em dólares ou libras, sempre sobre os primeiros 100.000 por moeda. Em 5.000 € parados na conta, são cerca de 75 € por ano brutos — o suficiente para pagar a mensalidade do Core e sobrar. É a conta que decide se este plano compensa para quem tem algum dinheiro à ordem.
Importa separar duas coisas que se confundem facilmente. A remuneração é sobre o dinheiro que está lá; a proteção de 0,5% no câmbio é um custo sobre o dinheiro que sai. Uma não anula a outra, e a segunda só aparece quando se paga fora do euro.
Quanto custa pagar fora do euro
Com o Core, o custo cambial resume-se a 0,5% sobre a taxa real da Mastercard. A tabela mostra o que isso significa em euros e a diferença para o plano gratuito depois de esgotados os 1.000 € anuais.
| Compras fora do euro | Core (0,5%) | Free depois dos 1.000 € (1,5%) | Diferença |
|---|---|---|---|
| 500 € | 2,50 € | 7,50 € | 5,00 € |
| 1.000 € | 5,00 € | 15,00 € | 10,00 € |
| 3.000 € | 15,00 € | 45,00 € | 30,00 € |
Contas nossas com as percentagens publicadas. Quem gasta 3.000 € por ano fora da zona euro poupa 30 € só na comissão cambial ao estar no Core — dois terços da mensalidade anual.
Benefícios
- Cartão físico Mastercard incluído, aceite onde a Mastercard for aceite e lido como cartão de crédito em reservas e cauções.
- Cartão digital imediato, criado na app e ligado ao Apple Pay ou ao Google Pay sem esperar pelo plástico.
- Cinco contas bancárias no mesmo plano, com a possibilidade de escolher qual delas paga cada cartão — é a função de orçamento que a bunq vende como principal.
- Controlo na app: congelar o cartão, ajustar limites de gasto e o Localized Card Protection, que só deixa o cartão funcionar quando está junto do telemóvel.
- Saldos remunerados a 1,51% ao ano em euros, pagos semanalmente.
- Proteção de depósitos até 100.000 € pelo sistema de garantia holandês.
O que a bunq não publica para este plano, e que por isso não afirmamos: pagamento por aproximação do cartão físico, seguros incluídos (o seguro de viagem mundial é anunciado apenas no plano Elite), limites máximos de saldo e MB Way — que não é mencionado em lado nenhum e é, em Portugal, um meio de pagamento corrente.
Core, Free, Pro ou Elite: onde está a diferença
Como a bunq vende planos e não cartões, a escolha é entre quatro escalões. A tabela resume o que muda, com os preços da tabela oficial.
| Plano | Preço | Contas | Cartões incluídos | Levantamentos |
|---|---|---|---|---|
| bunq Free | 0 € | 3 | Só cartão digital | 2,99 € cada |
| bunq Core | 3,99 €/mês | 5 | 1 cartão físico | 0,99 € nos 5 primeiros; depois 2,99 € |
| bunq Pro | 9,99 €/mês | 25 | Combinação de 3 cartões | 6 grátis; 5 a 0,99 €; depois 2,99 € |
| bunq Elite | 18,99 €/mês | 25 | Combinação de 3 cartões | 6 grátis; 5 a 0,99 €; depois 2,99 € |
Dois pormenores que a tabela de preços acrescenta e que ajudam a decidir: no Pro e no Elite há uma substituição de cartão gratuita por ano (no Core, cada substituição custa 9,99 €), e o cartão metálico, a 99 €, só existe nesses dois planos. O Elite é o único que inclui seguro de viagem mundial.
Requisitos
- Abrir conta pela app bunq, com verificação de identidade.
- Subscrever o plano Core, a 3,99 € por mês, para ter cartão físico.
- A bunq não publica rendimento mínimo nem idade mínima para a conta principal. Existe conta para menores de 18 anos associada aos planos Core, Pro e Elite, e desconto de estudante para menores de 26.
Pontos fortes e fracos
A favor:
- Um Mastercard aceite como cartão de crédito em cauções e reservas, sem crédito nem dívida possível.
- Câmbio à taxa real da Mastercard mais 0,5%, sem teto anual.
- Cartão digital imediato e pagamento móvel gratuito.
- Saldos remunerados a 1,51% ao ano, pagos semanalmente.
- Banco licenciado com proteção de depósitos até 100.000 €.
Contra:
- Custo fixo: 3,99 € por mês, num mercado em que N26, Revolut e Wise têm planos gratuitos com cartão.
- Levantamentos sempre pagos: 0,99 € nos cinco primeiros de cada mês, 2,99 € depois.
- Substituir um cartão perdido custa 9,99 €, sem substituição gratuita anual.
- IBAN neerlandês e nenhuma referência a MB Way.
- A bunq não publica contactless, seguros nem limites de carregamento para este plano.
Para quem vale a pena (e para quem não)
Vale a pena para quem viaja e já foi recusado por pagar com cartão de débito — a caução do aluguer de automóvel, o depósito do hotel — e não quer um cartão de crédito verdadeiro nem a dívida que vem com ele. Vale para quem gasta alguns milhares de euros por ano fora da zona euro, onde os 0,5% do Core poupam dinheiro em relação a quase toda a concorrência tradicional. E vale para quem tem saldo parado: a 1,51% ao ano, cerca de 3.200 € à ordem pagam a mensalidade.
Não vale a pena para quem quer apenas um cartão gratuito para o dia a dia: o bunq Free não dá plástico, e o Core custa 47,88 € por ano quando N26, Revolut e Wise dão cartão sem mensalidade. Não vale para quem levanta dinheiro com frequência. E não serve a quem precisa de um IBAN português ou de MB Way, que a bunq não refere.
Como pedir
A adesão faz-se na app, a partir da página oficial dos cartões bunq: descarrega-se a aplicação, abre-se a conta com verificação de identidade e escolhe-se o plano. O cartão digital fica disponível de imediato e pode ser ligado ao Apple Pay ou ao Google Pay; o cartão físico do plano Core chega por correio, com entrega normal gratuita.
Antes de subscrever, confirme três coisas que a bunq não publica na página: se o cartão físico tem pagamento por aproximação, qual o limite máximo de saldo e se existe algum seguro associado ao plano Core — o seguro de viagem só é anunciado no Elite. E tenha presente que a proteção dos depósitos é holandesa, não portuguesa.
Conclusão editorial
O bunq Core é um plano honesto com um argumento muito específico. Damos-lhe 3,5 em 5. A pontuação premia a solução elegante para as cauções — um cartão sem crédito que os comerciantes tratam como cartão de crédito —, o câmbio a 0,5% sem teto, a remuneração semanal dos saldos e a clareza da tabela de preços, que tem data e cobre tudo. Penaliza a mensalidade num mercado com alternativas gratuitas, os levantamentos sempre pagos, os 9,99 € de substituição e o silêncio sobre contactless, seguros e MB Way.
Dito de forma simples: se a sua queixa com a Revolut ou o N26 é que o cartão é recusado nas cauções, o bunq Core resolve isso por 3,99 € por mês. Se a sua queixa é o preço, não resolve nada — e o bunq Free, sem plástico, não substitui um cartão.
Análise atualizada em setembro de 2026 com base na página oficial dos cartões e na tabela de preços publicada pelo emissor, e nos máximos legais fixados pelo Banco de Portugal.