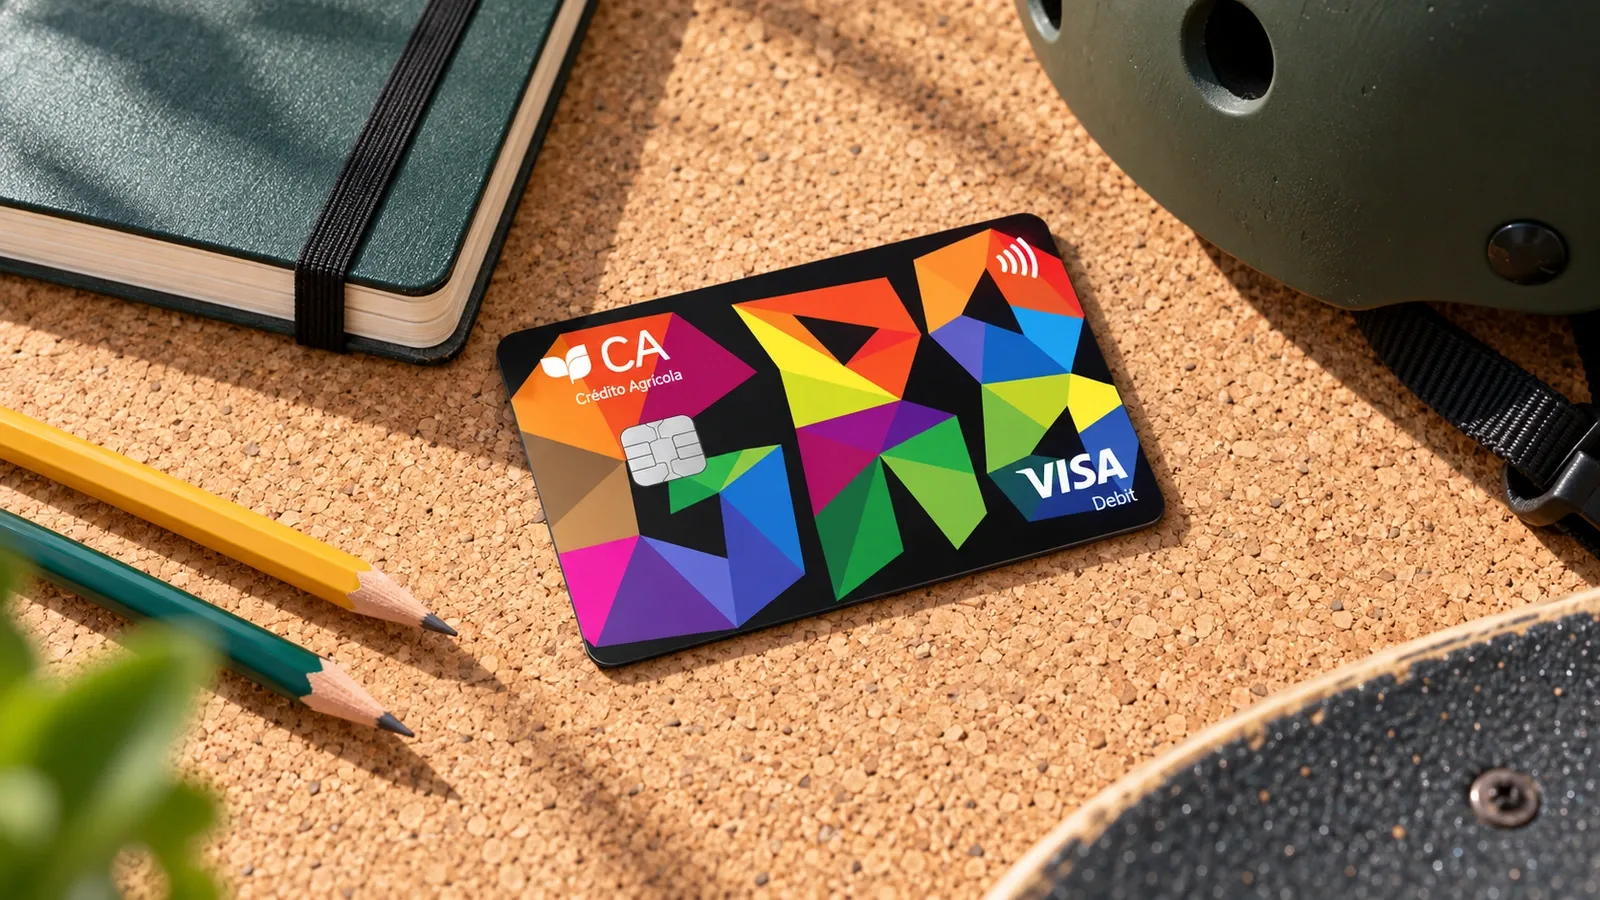
O Cartão GR8 é o cartão recarregável do Crédito Agrícola para jovens dos 13 aos 17 anos: comissão de disponibilização de 0 €, carregamentos a partir de 10 € e nenhuma conta bancária associada. Só funciona com o saldo que tem — não é crédito, não tem juros e não há dívida possível. O nosso veredito, numa frase: é a solução mais barata do mercado português para dar um cartão a um adolescente, e o preço a pagar é a idade, porque aos 18 anos o cartão deixa de servir.
O que é este cartão
O GR8 é emitido pelo Crédito Agrícola — o grupo formado pela Caixa Central de Crédito Agrícola Mútuo e pelas Caixas de Crédito Agrícola Mútuo — e aparece no site do banco no menu de cartões, na categoria «Recarregável». O banco descreve-o como «um cartão de débito recarregável com mínimos de 10,00 €, e sem carregamentos obrigatórios», e a frase que melhor o define está no bloco das modalidades de pagamento: é «independente de qualquer conta bancária».
Essa independência é o que o separa de um cartão de débito comum. Não é preciso abrir conta ao filho: o cartão existe por si, carrega-se quando é preciso e gasta-se até ao saldo. No preçário do grupo, o GR8 está na secção dos cartões de débito, não na dos cartões de crédito, e é aceite nas redes Visa e Multibanco.
O público é explícito e estreito: «para quem tem entre os 13 e os 17 anos». O banco posiciona-o para a mesada, as despesas da escola, os passes de transporte e o dinheiro de aniversário — e para os pais que querem controlo sem abrir uma conta. Como só permite gastar o que está carregado, o próprio banco resume a segurança numa linha: «só pode ser utilizado se tiver saldo disponível».
Uma consequência importante para quem compara cartões: o GR8 não é um produto de crédito. Não tem TAN, não tem TAEG, não tem limite de crédito nem pagamento mínimo. Qualquer número desses que apareça associado a este cartão está errado.
Custos reais
Os custos estão em dois documentos: a página do produto e o preçário do Grupo Crédito Agrícola — Comissões e Despesas, elaborado ao abrigo do Aviso 8/2009 do Banco de Portugal, em vigor desde 1 de abril de 2026. Este é o quadro.
| Conceito | Custo publicado |
|---|---|
| Comissão de disponibilização, 1.º titular (1.º ano e anos seguintes) | 0,00 € |
| Comissão de disponibilização, 2.ºs titulares | 0,00 € |
| Carregamento mínimo | 10 €, sem carregamentos obrigatórios |
| Comissão de carregamento | Não prevista no preçário |
| Substituição do cartão | 15 €, acresce Imposto do Selo |
| Inibição e gestão do cartão | Não aplicável |
| Compras em POS no EEE, em euros, coroa sueca e leu romeno | Isentas |
| Compras em POS fora do EEE | 1,75% + 2% de taxa de processamento internacional |
| Levantamentos em ATM e ATS no EEE, em euros, coroa sueca e leu romeno | Isentos |
| Levantamentos em ATM fora do EEE | 3,75 € + 3,33% + 2% de taxa de processamento internacional |
| Imposto do Selo | 4% sobre as comissões |
Os zeros são reais e merecem destaque: na tabela de cartões de débito do preçário, o GR8 é o único com 0,00 € em todas as quatro colunas de disponibilização. Para comparação, no mesmo documento o CA Dedicado, o Mastercard Débito e o Visa Electron custam 19,00 € por ano, o Unplugged 7,50 € e o Clube A Débito 8,00 €. O GR8 é, literalmente, o cartão mais barato da casa.
Sobre os carregamentos, o preçário não prevê qualquer comissão — a única linha de carregamento da tabela refere-se ao cartão CA Buffet, que é outro produto. Na prática, carregar 20 € para a semana custa 20 €. Os canais são quatro: qualquer caixa automático, o CA Online, o CA Mobile e as agências.
Há dois custos que convém explicar aos filhos antes da primeira viagem. Fora do Espaço Económico Europeu, uma compra no terminal paga 1,75% mais 2% de taxa de processamento internacional — quase 4% do valor —, e um levantamento custa 3,75 € mais 3,33% mais 2%. Em 100 € levantados no Brasil ou nos Estados Unidos, são cerca de 9 €. Dentro do EEE, em euros, tudo isso é isento.
A substituição do cartão custa 15 €, mas o preçário é claro sobre quando não é cobrada: fraude, roubo, furto, apropriação indevida, extravio nos correios, perda do cartão ou do PIN antes de chegar às mãos do titular, avaria da ATM, falhas de sistema, captura ou defeito do cartão. Ou seja: o cartão perdido na mochila paga; o cartão roubado, não.
Juros e o custo de não pagar tudo
Não há. É a secção mais curta que alguma vez escrevemos, e é o argumento central deste produto.
O GR8 não concede crédito: o banco não empresta dinheiro, não há extrato a pagar no fim do mês, não há percentagem mínima, não há juros remuneratórios nem juros de mora. O que o cartão gasta é o que foi carregado, e quando o saldo acaba a compra é simplesmente recusada. Para um titular de 13 a 17 anos, isto não é uma limitação técnica: é o objetivo do produto.
Vale a pena olhar para o que isso significa em dinheiro, comparando com um cartão de crédito comum. Num cartão de crédito português que corra à taxa máxima permitida pelo Banco de Portugal, uma dívida de 300 € arrastada durante um ano custa dezenas de euros em juros e Imposto do Selo. No GR8, o mesmo cenário é impossível: não se pode dever 300 € porque não se pode gastar 300 € sem os ter carregado antes. O «custo de não pagar tudo» é zero porque não existe nada a pagar.
Isto tem uma implicação prática que os pais costumam subestimar: o cartão não constrói historial de crédito. Como não há empréstimo, não há nada para a Central de Responsabilidades de Crédito do Banco de Portugal registar — nem a favor nem contra. Aos 18 anos, o jovem chega ao primeiro cartão de crédito exatamente como qualquer outro, sem penalização e sem vantagem. O que leva é o hábito, não a ficha.
O que substitui os juros: a disciplina do saldo
Sem juros, o único número que importa neste cartão é o saldo, e é aí que está o valor pedagógico. Um adolescente com 30 € carregados aprende, sem perder dinheiro, aquilo que muitos adultos aprendem a pagar 18% ao ano: que o dinheiro acaba. A recusa da compra no terminal é desagradável e não custa nada — é a melhor aula de finanças pessoais que um cartão pode dar. Para os pais, o equivalente é carregar por semana em vez de por mês: mantém a conversa aberta e evita que a mesada inteira desapareça no primeiro fim de semana.
O único imposto que aparece é o Imposto do Selo de 4% sobre as comissões — e, como quase todas as comissões são isentas no uso normal em Portugal, na prática também ele raramente se vê.
Benefícios
O GR8 é um cartão funcional, não um cartão de vantagens. O que oferece está na página do produto e no preçário:
- Uso imediato após o primeiro carregamento, sem período de espera.
- Carregamentos flexíveis: mínimo de 10 €, sem carregamentos obrigatórios, em ATM, no CA Online, no CA Mobile ou ao balcão. Os pais carregam à distância; o filho usa.
- Aceitação nas redes Visa e Multibanco, o que cobre compras em loja, online e levantamentos.
- Isenção total de comissões nas operações correntes em Portugal e no resto do EEE em euros — compras e levantamentos.
- Controlo por construção: só funciona com saldo, o que substitui qualquer aplicação de controlo parental.
O que o banco não publica para este cartão, e que por isso não afirmamos: pagamento por aproximação, cartão virtual, carteiras digitais (Apple Pay, Google Pay, MB Way), seguros associados e limites máximos de carregamento ou de saldo. O centro de ajuda do GR8 inclui a explicação genérica da tecnologia contactless que o Crédito Agrícola publica para os seus cartões — pagamentos até 50 € sem introduzir o código —, mas não diz que este cartão a tem. Quem precisar dessa funcionalidade deve confirmá-la na agência antes de aderir.
Requisitos
- Ter entre 13 e 17 anos.
- Adesão na agência: a página do produto não tem formulário online, remete para a pesquisa de agências do grupo.
- Não é necessária conta bancária associada, nem no Crédito Agrícola nem noutro banco.
- Um primeiro carregamento de pelo menos 10 € para o cartão começar a funcionar.
Como é um cartão para menores, a adesão é acompanhada pelos representantes legais — é a regra geral em Portugal para produtos bancários de menores de idade, e é também por isso que o banco pede a deslocação à agência. O preçário prevê comissão de disponibilização também para «2.ºs titulares», igualmente a 0,00 €.
Pontos fortes e fracos
A favor:
- 0,00 € de comissão de disponibilização, no primeiro ano e nos seguintes — o único cartão totalmente isento da tabela de débito do preçário.
- Independente de conta bancária: não obriga a abrir conta ao menor.
- Carregamento mínimo de 10 €, sem obrigatoriedade e sem comissão prevista no preçário.
- Compras e levantamentos isentos no EEE em euros.
- Sem crédito: sem juros, sem dívida, sem incumprimento possível.
Contra:
- Só dos 13 aos 17 anos: é um produto com data de validade.
- Fora do EEE as comissões pesam — cerca de 4% nas compras e 3,75 € mais 5,33% nos levantamentos.
- Substituição a 15 € fora dos casos de fraude, roubo ou avaria.
- Adesão presencial, sem contratação online.
- O banco não publica contactless, carteiras digitais, cartão virtual nem limites de carregamento.
Para quem vale a pena (e para quem não)
Vale a pena para os pais que querem dar autonomia a um filho entre os 13 e os 17 anos sem custo fixo e sem abrir conta. É o cenário para que o produto foi desenhado: a mesada carregada no CA Mobile, o passe e o material escolar pagos no terminal, e um teto natural — o saldo. Para famílias que já são clientes do Crédito Agrícola, a comodidade é ainda maior.
Vale a pena também como primeiro cartão «de treino»: o adolescente aprende a olhar para o saldo antes de comprar, que é exatamente o hábito que falta a quem começa a vida adulta com um cartão de crédito na mão.
Não vale a pena para quem tem 18 anos ou mais — aí o GR8 não é sequer uma opção, e o mercado tem pré-pagos abertos a adultos. Não vale para quem viaja com frequência fora do Espaço Económico Europeu, onde as comissões mordem 4% das compras. E não serve a quem precisa de um cartão com carteiras digitais confirmadas ou com seguros: o Crédito Agrícola não os publica para este produto.
Como pedir
A adesão faz-se numa agência do Crédito Agrícola. A página oficial do Cartão GR8 não tem formulário de pedido online: tem um botão «Encontrar agência» que leva à pesquisa de balcões do grupo. Leve o documento de identificação do jovem e o seu, e conte com o acompanhamento dos representantes legais na assinatura.
Antes de assinar, faça três perguntas ao balcão — todas de respostas que o banco não publica online: se o cartão tem pagamento por aproximação e se pode ser associado a uma carteira digital; se existe limite máximo de saldo ou de carregamento; e como se bloqueia o cartão em caso de perda (a inibição não tem comissão no preçário). Peça também o preçário atualizado: é o documento onde estão todas as comissões, e é gratuito.
Conclusão editorial
O GR8 faz uma coisa e fá-la bem. Damos-lhe 4 em 5. A pontuação premia a isenção total da comissão de disponibilização, a independência face a qualquer conta bancária, o carregamento mínimo de 10 € sem obrigações e a ausência de crédito — num mercado em que quase todos os produtos para jovens vêm com um custo fixo escondido, este não vem. Penaliza a janela estreita dos 13 aos 17 anos, as comissões fora do EEE e o silêncio do banco sobre contactless, carteiras digitais e limites.
Para um adolescente português, é difícil encontrar melhor: os pré-pagos concorrentes cobram entre 10 € e 12 € por ano e quase todos exigem 18 anos. Aqui a conta é simples — zero euros por ano, dez euros de carregamento mínimo e nenhuma possibilidade de dívida. Aos 18 anos, há que mudar de cartão; até lá, é o melhor negócio da categoria.
Análise atualizada em setembro de 2026 com base na página do produto e no preçário de Comissões e Despesas publicado pelo emissor, em vigor desde 1 de abril de 2026, e nos máximos legais fixados pelo Banco de Portugal.