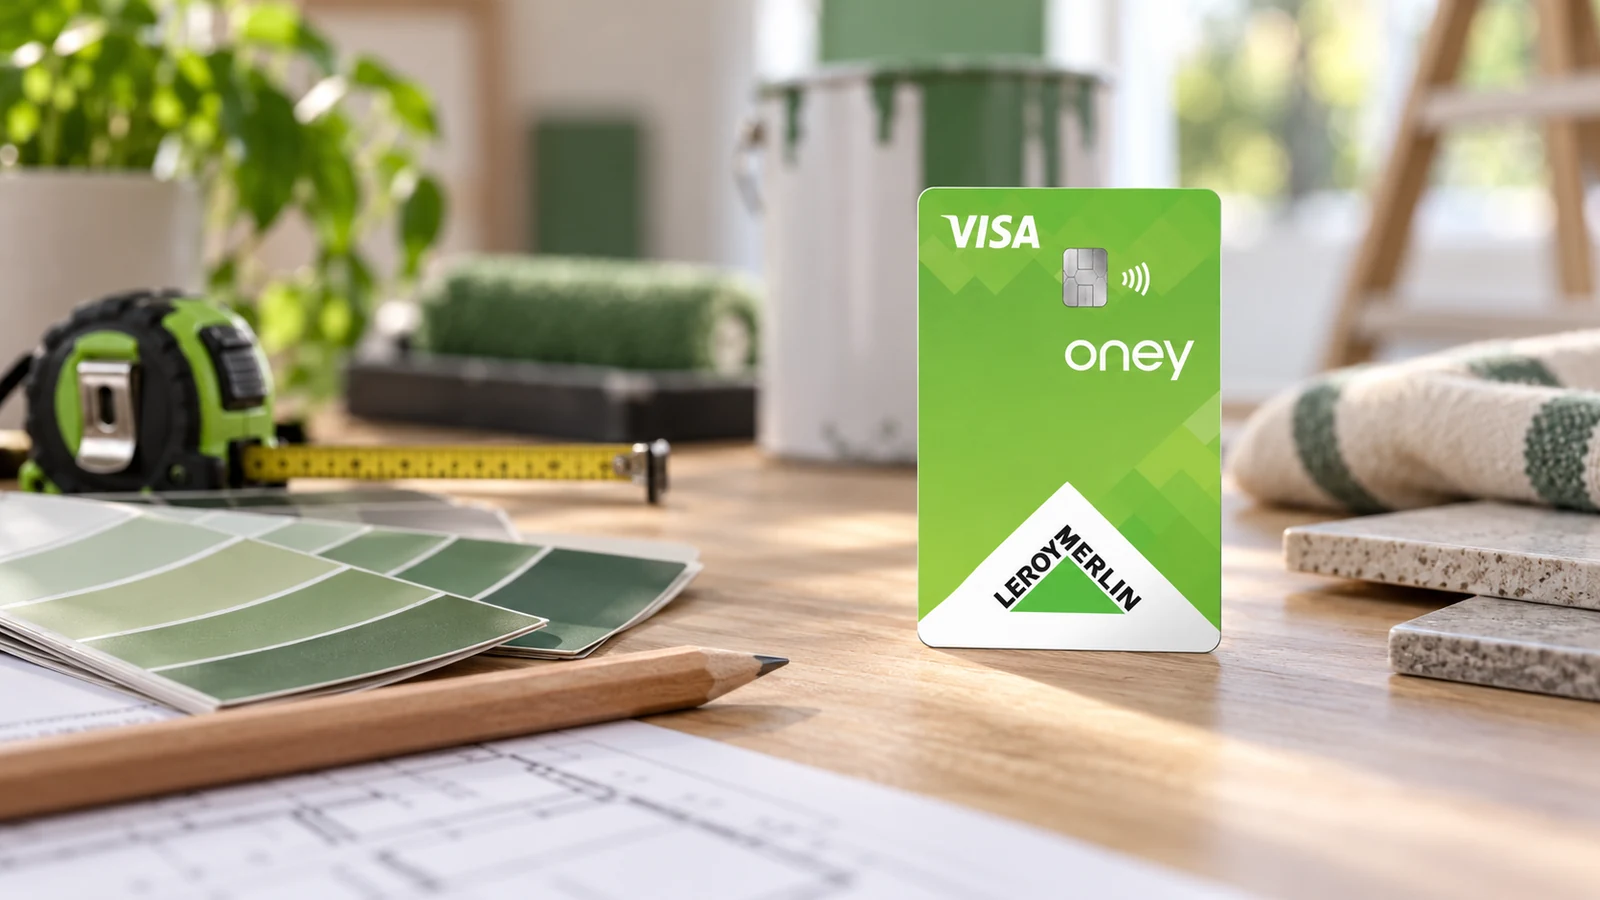
O Cartão de Crédito Leroy Merlin+ é o cartão que a Oney distribui nas lojas Leroy Merlin: sem anuidade, com rede Visa e Multibanco, três modalidades de pagamento sem juros e um leque de financiamento com juros que vai até 72 meses — desenhado, sem disfarce, para obras. A TAEG do exemplo representativo é de 18,4%. O nosso veredito, numa frase: é um bom cartão para quem paga no fim do mês e faz obras na Leroy Merlin, e um cartão a usar com cuidado por quem cai na Conta Permanente.
O que é este cartão
O Leroy Merlin+ é emitido pelo Oney Bank – Sucursal em Portugal, registado no Banco de Portugal com o n.º 881 — o mesmo emissor do Cartão Oney Auchan+ — e distribuído pela BCM Bricolage, S.A., detentora da marca Leroy Merlin, que atua como intermediário de crédito a título acessório com exclusividade, registado no Banco de Portugal com o n.º 2207. É um cartão Visa e Multibanco, de categoria clássica, aceite em qualquer estabelecimento das duas redes, em Portugal e no estrangeiro.
O sinal «+» no nome não é decorativo. O antigo Cartão de Crédito Leroy Merlin só funcionava nas lojas da cadeia; o Leroy Merlin+ é um cartão de crédito de uso geral, com cashback fora das lojas e financiamento dentro delas. Quem tem o cartão antigo tem um produto diferente deste.
Nasce em formato digital: na adesão, em loja ou online, o titular tem acesso imediato ao cartão digital na app Oney e pode usá-lo em compras online e nas carteiras MB WAY, Apple Pay e Google Pay antes de o plástico chegar a casa. Em loja, com aprovação, recebe ainda um cartão provisório para comprar de imediato na Leroy Merlin.
Custos reais
A anuidade é o custo que não existe: o cartão é gratuito no primeiro ano e nos seguintes. O preçário da Oney tabela um valor máximo e indica «grátis» como valor praticado, a mesma nuance que registámos no Auchan+. Os restantes custos vêm do preçário da Oney em vigor desde 1 de janeiro de 2026 e da página oficial da Leroy Merlin.
| Conceito | Custo publicado |
|---|---|
| Anuidade (1.º ano e seguintes) | 0 € |
| Mensalidade | Não tem |
| Débito diferido (até 400 €) | Sem juros; debitado 3 dias úteis depois |
| Pagamento no fim do mês (até 5.000 €) | Sem juros; débito a 5 do mês seguinte ao fecho |
| 3x sem juros | Compras a partir de 90 €, até 5.000 €, sem comissão de formalização |
| Modalidades com juros (4x a 72x) | TAN de 14,38% a 14,66%, compras até 5.000 € |
| Conta Permanente | TAN de 17,60%, prestações a partir de 15 € por mês |
| Levantamento a crédito fora do EEE | 4,50% + 3,90 €, acresce Imposto do Selo |
| Transação internacional | 4,50% + 3,90 € + 1,70%, mais 1% de conversão cambial, acresce Imposto do Selo |
| Recuperação de valores em dívida | 4% da mensalidade em atraso, mínimo 12 €, máximo 150 € |
A tabela tem uma leitura que convém fazer em voz alta: dentro de Portugal e da zona euro, e nas modalidades sem juros, este cartão custa zero. É fora do Espaço Económico Europeu que se torna caro — as comissões de levantamento e de transação internacional do preçário da Oney estão entre as mais altas que já registámos, e a isto acresce o Imposto do Selo de 4% sobre cada comissão. É um cartão para usar em Portugal, não para levar para fora da Europa.
Não vimos nesta ronda o preçário da Oney em primeira mão — o site devolveu-nos um erro de acesso — e os valores das comissões são os que confirmámos em agosto para o Auchan+, que o preçário aplica aos cartões de crédito Oney. Deixamo-lo dito, e voltaremos a confirmar.
Juros e o custo de não pagar tudo
A TAEG do exemplo representativo é de 18,4%: um limite de 1.500 € pago em 12 meses à TAN de 17,60%, que é a taxa da Conta Permanente. Fica abaixo do máximo de 18,5% do Banco de Portugal para o terceiro trimestre de 2026 — por uma décima.
Mas a TAEG do exemplo é apenas uma de várias taxas, porque este cartão tem quatro famílias de pagamento e cada uma tem o seu custo.
As modalidades sem juros são a razão de o cartão existir para quem paga tudo. Débito diferido até 400 €, pagamento no fim do mês até 5.000 € e 3x a partir de 90 € — todas a 0% e sem comissão de formalização. O ciclo do fim do mês é fixo e vale a pena decorar: o extrato fecha no dia 20 e o débito na conta bancária acontece no dia 5 do mês seguinte. Uma compra feita a 21 de abril paga-se a 5 de junho; uma compra feita a 20 de maio paga-se a 5 de junho também. O mesmo dia de pagamento cobre entre 15 e 45 dias de crédito sem juros, consoante o dia da compra.
As modalidades com juros a prazo fixo, de 4 a 72 meses, têm TAN entre 14,38% e 14,66% — abaixo da Conta Permanente — e exigem compras mínimas que sobem com o prazo: 270 € a 18 meses, 540 € a 36, 900 € a 60, 1.200 € a 72. São modalidades de obra: uma cozinha de 4.000 € a 48 meses fica dentro do máximo de 5.000 € e do mínimo de 750 €. Têm data de fim, o que é a sua grande vantagem sobre a Conta Permanente.
A Conta Permanente é a modalidade de crédito renovável, à TAN de 17,60%. A prestação começa em 15 € por mês e diminui à medida que a dívida diminui. A própria Leroy Merlin dá o exemplo: até 250 € em dívida, pagam-se 15 € por mês até um máximo de 20 mensalidades, com um prazo indicativo de 19 meses. Ou seja, 250 € demoram mais de ano e meio a pagar se o titular se deixar levar pela prestação mínima. Ao valor da prestação acresce ainda o Imposto do Selo sobre a utilização do crédito.
As campanhas de crédito sem juros nas lojas Leroy Merlin, lançadas ao longo do ano, são a quarta família — pontuais, e a confirmar em cada compra.
O que custa falhar um pagamento
A comissão de recuperação de valores em dívida é de 4% da mensalidade vencida e não paga, com um mínimo de 12 € e um máximo de 150 €, mais Imposto do Selo. Numa prestação de 15 € da Conta Permanente, o mínimo de 12 € é quase o valor da prestação. É a aritmética habitual dos cartões de crédito ao consumo, e é tão pouco proporcional aqui como nos outros.
Benefícios
Cashback de 3% em Conta Bónus. É o benefício central e tem uma condição que muda tudo: aplica-se apenas às compras a crédito com juros feitas fora das lojas Leroy Merlin. O valor acumula numa Conta Bónus, é creditado no mês seguinte à compra e gasta-se nas lojas Leroy Merlin, com um limite de 200 € por ano e validade de 12 meses. Quem paga no fim do mês não recebe nada; quem financia uma compra de 1.000 € noutra loja a 12 meses recebe 30 € de bónus e paga cerca de 80 € de juros na modalidade a 12 meses. O cashback não paga o financiamento — reduz-lhe o custo, e só a quem já ia financiar.
Cartão digital imediato e carteiras. MB WAY, Apple Pay e Google Pay desde o dia da adesão, com o cartão consultável na app Oney ou na Área Cliente.
Rede Visa e Multibanco. Pagamentos em qualquer terminal das duas redes, levantamentos a crédito em Multibanco, pagamentos de serviços e ao Estado.
Gestão na app. Movimentos, extratos, alteração da modalidade de pagamento para compras futuras, bloqueio em caso de perda.
O que não há: seguros publicados, cashback dentro da Leroy Merlin, pontos, lounges. A página oficial não menciona contactless nem publica limite máximo nem rendimento mínimo — e não os afirmamos.
Requisitos
| Requisito | Condição publicada |
|---|---|
| Idade mínima | 18 anos, residência em Portugal |
| Limites de 400 € a 1.500 € | Documento de identificação civil e fiscal e comprovativo de IBAN nominativo |
| Limites acima de 1.500 € | Mais recibo de vencimento do mês anterior, comprovativo de morada permanente e fiscal e comprovativo de profissão e entidade empregadora |
| Rendimento mínimo | Não publicado |
| Limite máximo | Não publicado; as modalidades vão até 5.000 € por compra |
| Decisão | Análise de crédito do Oney Bank; em loja, resposta em 40 minutos no máximo; online, por e-mail |
A escada documental diz muito sobre o produto: até 1.500 € basta identificação e IBAN, o que faz deste um dos cartões de crédito mais fáceis de pedir em Portugal. Acima disso, o dossier é o de um crédito ao consumo normal.
Pontos fortes e fracos
O nosso critério para um cartão de loja sem anuidade é saber o que ele faz por quem não financia nada — e o que faz a quem financia.
A quem não financia, o Leroy Merlin+ dá um cartão Visa e Multibanco gratuito, com pagamento no fim do mês até 5.000 € sem juros, carteiras digitais e cartão digital imediato. É um bom cartão de pagamento, e não custa nada tê-lo na gaveta. A quem financia obras, dá prazos longos com TAN abaixo da Conta Permanente e data de fim, 3x sem juros a partir de 90 € e campanhas sem juros na loja. Estes são os pontos fortes, e são sólidos.
Os pontos fracos são três. O cashback é uma promessa condicionada: só paga a quem se endivida com juros fora da loja, o que o torna um incentivo ao financiamento mais do que um prémio ao uso. A Conta Permanente, com prestações a partir de 15 €, alonga dívidas pequenas por muitos meses — é a modalidade que dá dinheiro ao emissor e que o titular deve evitar. E fora do EEE as comissões são altas o suficiente para desaconselhar o cartão em viagem.
Há ainda a informação em falta: seguros, contactless, limite máximo e rendimento mínimo não estão publicados, e o preçário da Oney não pôde ser reconfirmado nesta ronda.
Para quem vale a pena (e para quem não)
Vale a pena para quem faz obras ou compra regularmente na Leroy Merlin e quer financiar a prazo fixo — as modalidades de 18 a 72 meses, com mínimos de compra e TAN entre 14,38% e 14,66%, foram feitas para isso e têm fim à vista. Vale também para quem quer um cartão de crédito gratuito de uso geral com pagamento no fim do mês, e aceita não ter seguros nem pontos.
Vale menos para quem procura cashback: os 3% só existem para quem financia com juros fora da loja, e o limite de 200 € por ano é modesto. E não vale para quem tende a pagar a prestação mínima — a Conta Permanente a 17,60% com 15 € por mês é a receita para uma dívida que se arrasta — nem para quem viaja fora da Europa.
Como pedir
Em loja, no Espaço Serviços de qualquer Leroy Merlin, com um assessor: a análise demora no máximo 40 minutos e, com aprovação, sai-se com um cartão provisório para comprar de imediato na loja e com o cartão digital na app Oney. Online, no formulário de adesão da Oney, com resposta por e-mail. Em ambos os casos o cartão definitivo é enviado para a morada do contrato e ativa-se na Área Cliente ou na app, onde também se pede o PIN por SMS.
Antes de assinar, leia a página oficial do Cartão de Crédito Leroy Merlin+, onde estão as tabelas de modalidades e o exemplo representativo, e a Ficha de Informação Normalizada da Oney. E escolha a modalidade de pagamento base do contrato com atenção: ela aplica-se a todas as compras futuras até ser alterada na app.
Conclusão editorial
O Leroy Merlin+ é um cartão honesto para o que é: um instrumento de financiamento de obras com um cartão de pagamento gratuito por cima. Damos-lhe 3,5 em 5. A pontuação premia a anuidade zero, o pagamento no fim do mês até 5.000 €, as modalidades a prazo fixo com TAN abaixo da Conta Permanente, o cartão digital imediato e a adesão simples até 1.500 €. Penaliza o cashback condicionado ao endividamento, a Conta Permanente com prestações de 15 €, as comissões fora do EEE e a informação que a Oney não publica.
A recomendação divide-se pela modalidade. Fim do mês e prazos fixos: bom cartão, sem custo, com fim à vista. Conta Permanente: evite, ou pague sempre mais do que o mínimo. E confirme, em cada compra na loja, se a campanha sem juros está ativa — é aí que este cartão ganha ao dinheiro vivo.
Análise atualizada em setembro de 2026 com base nas condições publicadas pela Leroy Merlin e pela Oney e nos máximos legais fixados pelo Banco de Portugal.