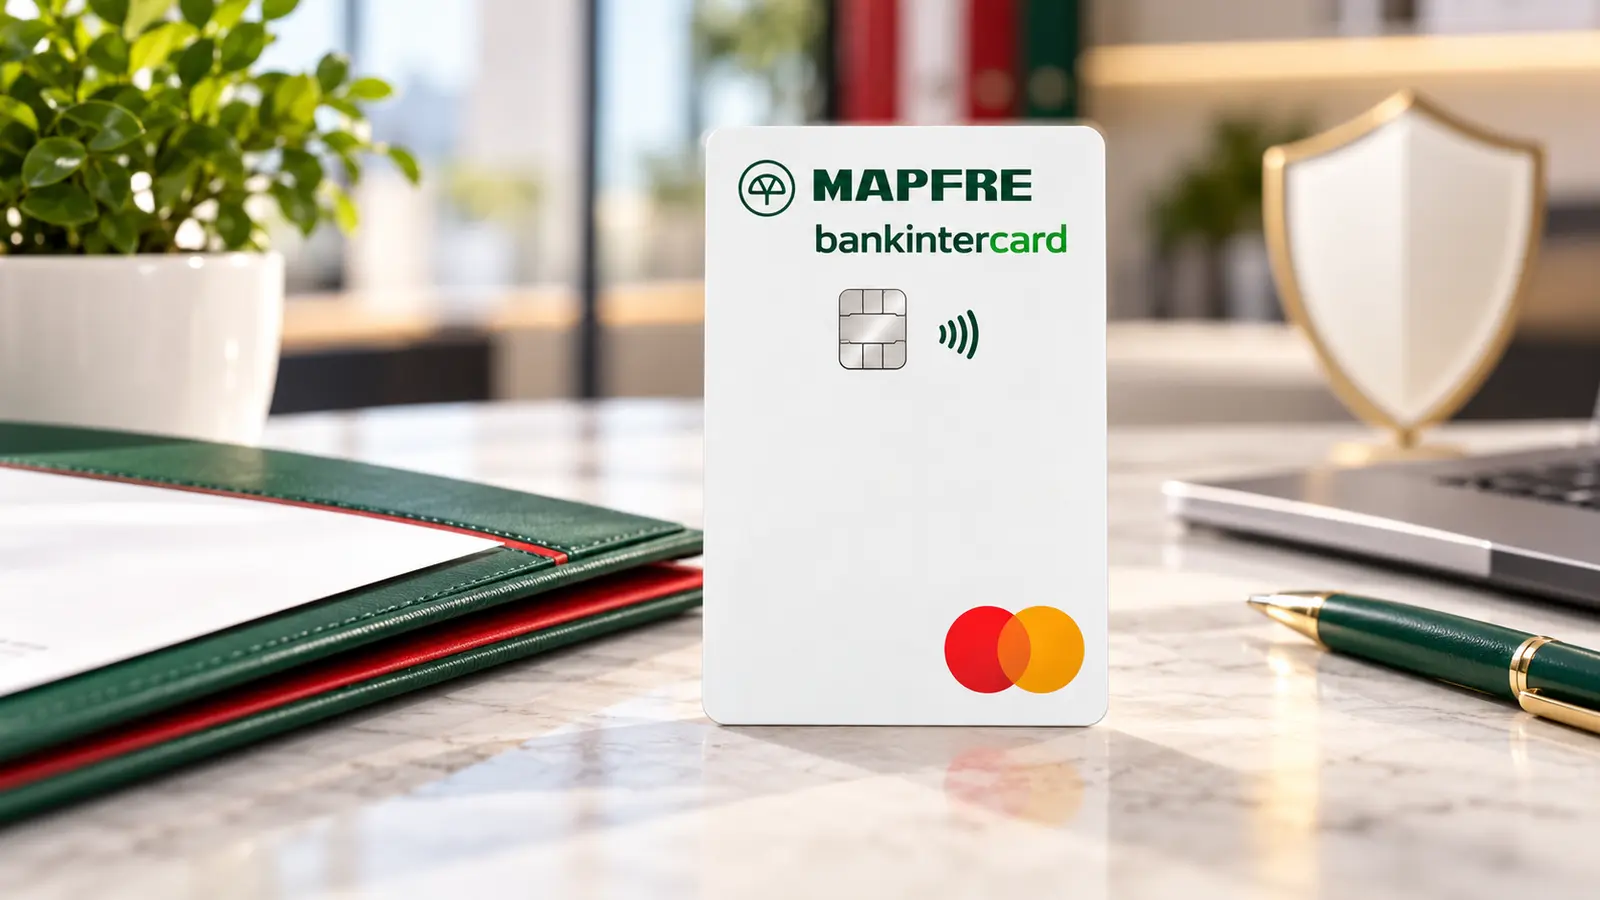
O Cartão MAPFRE bankintercard não tem anuidade, é exclusivo para clientes da MAPFRE e promete devolver 3% das compras para abater no prémio dos seguros. O nosso veredito, numa frase: é um bom cartão sem anuidade com um benefício real para quem tem apólices MAPFRE — mas a devolução de 3% só existe para quem não paga a fatura toda, e isso não está na publicidade.
O que é este cartão
É um cartão de crédito Visa, com aceitação também na rede Multibanco, emitido pelo Bankinter, S.A. – Sucursal em Portugal. Pertence à família bankintercard, que tem hoje cinco cartões no mercado português: o bankintercard Gold, o MAPFRE, o FC Porto, o Vodafone e o Toys«R»Us. Todos partilham a mesma ficha de informação normalizada, a mesma taxa e o mesmo preçário; o que muda de um para o outro é o programa de recompensas.
Este é exclusivo para clientes da MAPFRE e nasce de uma parceria entre o banco e a MAPFRE Seguros Gerais e a MAPFRE Seguros de Vida. Não obriga a mudar de banco nem a abrir conta no Bankinter: o pagamento mensal é feito por débito direto na conta que o titular indicar. O limite de crédito vai até 6.000 €, atribuído pelo banco com base na análise das condições financeiras do titular, e a adesão faz-se online em três passos, com assinatura digital.
Uma nota sobre o emissor que ainda confunde comparadores: o Bankinter Consumer Finance deixou de existir como entidade autónoma e a marca bankintercard é hoje operada pelo Bankinter, S.A. – Sucursal em Portugal, com sede na Praça Marquês de Pombal, em Lisboa.
Custos reais
A comissão de disponibilização é zero — em todos os anos, não só no primeiro. Os custos deste cartão não estão na mensalidade; estão no que se faz com ele.
| Conceito | Custo publicado |
|---|---|
| Comissão de disponibilização | Isenta, no 1.º ano e nos seguintes |
| Substituição do cartão | Isenta |
| Compras no Espaço Económico Europeu em euros | Isentas |
| Compras no Espaço Económico Europeu noutras moedas | 1,7% de taxa de processamento internacional |
| Compras fora do Espaço Económico Europeu em euros | 1% de taxa de conversão |
| Compras fora do Espaço Económico Europeu noutras moedas | 1,7% mais 1% |
| Levantamento em caixa automático no Espaço Económico Europeu | 3,90 € mais 4,50% do valor |
| Transferência de fundos para a conta à ordem | 3,90 € mais 4,50%, isentável em condições específicas |
| Comissão de recuperação de valores em dívida | 4% da prestação vencida, mínimo 12 € |
Vale a pena ler com atenção a linha da Transferência de Fundos, porque a página do produto anuncia-a como vantagem — «transfira dinheiro para a conta à ordem associada ao pagamento por débito direto, simples e em 24 horas úteis» — sem dizer o preço ali mesmo. No preçário do Bankinter, em vigor desde 1 de agosto de 2026, essa operação é um adiantamento de numerário a crédito e custa 3,90 € mais 4,50% do valor transferido. O banco pode isentá-la, mas só em três situações concretas: clientes com menos de seis meses desde a emissão do cartão, clientes que tenham pago menos de 100% do saldo no mês anterior, ou campanhas promocionais comunicadas. Transferir 500 € pode, portanto, custar 26,40 € — ou nada, conforme o caso.
Já as compras dentro do Espaço Económico Europeu em euros não pagam nada, e a substituição do cartão é gratuita, o que é mais generoso do que a maioria dos cartões de banco tradicional em Portugal. A todas estas comissões acresce imposto do selo de 4%.
Juros e o custo de não pagar tudo
A taxa é fixa e comum a toda a família bankintercard: taxa anual nominal de 18,00% e TAEG de 18,5% no exemplo regulado de 1.500 € reembolsados em 12 meses. A ficha de informação normalizada de julho de 2026 traduz isso em euros: sobre esses 1.500 € em compras feitas em Portugal, com reembolso em 12 prestações fixas de capital, pagam-se 123,75 € de juros e 16,58 € de encargos.
O cartão tem período de free float, ou seja, quem paga a totalidade do saldo no dia do débito não paga juro nenhum. O pagamento escolhe-se entre 2% e 100% do saldo em dívida, com um mínimo de 15 €, e a percentagem muda a qualquer momento na aplicação, no homebanking ou através da assistente virtual. O débito direto é feito no dia 1 de cada mês ou no dia útil seguinte, e essa data não é alterável.
Falhar sai caro em duas frentes. Os juros de mora são a taxa nominal acrescida de uma sobretaxa de 3,00% — 21,00% no total —, calculados dia a dia sobre o capital em mora com base em 360 dias, mais imposto do selo. E há uma comissão de recuperação de valores em dívida de 4% da prestação vencida, com um mínimo de 12 €, cobrada uma única vez por cada prestação falhada. Um atraso suspende também a atribuição dos pontos MAPFRE.
Benefícios
Aqui está o coração do produto, e é onde a publicidade e o regulamento contam histórias diferentes. A página diz: «devolvemos 3% das compras efetuadas e pagas parcialmente». O regulamento do programa, referência RPPM 07/26, explica o que isso significa na prática.
| Como paga a fatura | Pontos por cada euro gasto | Devolução efetiva |
|---|---|---|
| Pagamento parcial do saldo em dívida | 3 pontos | 3% |
| Pagamento total do saldo em dívida | 0,3 pontos | 0,3% |
Cada ponto vale um cêntimo. Ou seja: quem paga a fatura por inteiro — que é o comportamento financeiramente saudável — recebe dez vezes menos do que quem deixa saldo a vencer juros a 18,00% de taxa nominal. Faça as contas antes de se entusiasmar: para receber 5 € de pontos num mês com pagamento parcial, basta gastar 167 €; mas o saldo que ficar por pagar custa juros que, em poucos meses, comem esses 5 € várias vezes.
O teto reforça o argumento. O máximo são 500 pontos por mês, ou seja 5 €, e 6.000 pontos por ano, ou seja 60 €. A partir de 167 € de compras mensais pagas parcialmente, gastar mais não rende mais nada. Há ainda uma oferta de adesão de 25 €, creditada em 2.500 pontos, para quem fizer uma compra nos dois primeiros meses — e esses pontos não contam para o teto anual, o que é um bónus honesto.
O regulamento acrescenta condições que convém conhecer. Os pontos só servem para descontar no prémio de apólices MAPFRE, existentes ou novas, e são deduzidos automaticamente no primeiro aviso de recibo colocado à cobrança. São creditados no fecho do extrato do mês seguinte às compras, podem ser usados cinco dias úteis depois e caducam ao fim de 18 meses. Ficam de fora dos pontos os levantamentos, os carregamentos de cartões pré-pagos e de carteiras, o jogo e o casino, a compra e venda de criptoativos e as transferências de fundos. E cancelar o cartão cancela de imediato os pontos acumulados.
Fora do programa, o cartão traz dois seguros gratuitos com capitais sérios: acidentes pessoais até 500.000 € em caso de morte ou invalidez, e assistência em viagem sempre que a viagem for paga com o cartão. Tem pagamento por aproximação, sem código abaixo de 50 €, serve para pagar serviços e ao Estado na rede Multibanco, e pode ser associado à aplicação MB WAY para compras e cartões virtuais.
Há ainda um detalhe do calendário que muda a conta no primeiro mês. Os pontos são atribuídos mensalmente, mas só são creditados no fecho do extrato do mês SEGUINTE ao das compras, e só podem ser usados cinco dias úteis depois disso. Quem aderir em setembro para descontar numa apólice que renova em outubro vai chegar tarde. E há uma condição de elegibilidade que o regulamento impõe e que a publicidade não menciona: os pontos só contam se o cartão estiver dentro do prazo de validade, se não existirem pagamentos em atraso e se as compras não tiverem excedido a linha de crédito atribuída.
Requisitos
O primeiro é ser cliente MAPFRE: a adesão é exclusiva para quem já tem apólices na seguradora. Depois, 18 anos ou mais e quatro documentos — identificação, comprovativo de IBAN, comprovativo de rendimentos (dois recibos de vencimento ou o IRS com a nota de liquidação) e comprovativo de morada.
Não é necessário ter conta no Bankinter. O cartão chega em cinco a sete dias úteis depois de o banco receber a proposta de adesão completa, e a contratação está sujeita a decisão de crédito.
Pontos fortes e fracos
A favor: não tem anuidade em nenhum ano e não obriga a mudar de banco. Para quem tem seguros MAPFRE, 60 € por ano a abater no prémio é dinheiro concreto, não pontos num catálogo. Os dois seguros gratuitos têm capitais altos para um cartão sem custo fixo. As compras na zona euro não pagam comissão e a substituição do cartão é gratuita. E a percentagem de pagamento mensal é totalmente flexível, entre 2% e 100%.
Contra: o benefício principal está desenhado ao contrário do interesse do cliente, porque premeia não pagar a fatura toda. O teto de 5 € mensais é atingido depressa. Os pontos só servem para a MAPFRE, caducam em 18 meses e desaparecem se o cartão for cancelado. Levantar dinheiro custa 3,90 € mais 4,50%, e a Transferência de Fundos anunciada como vantagem tem a mesma comissão quando não é isentada. E a taxa de 18,00% é a máxima praticada neste segmento em Portugal.
Para quem vale a pena (e para quem não)
Vale para o cliente MAPFRE com apólices a renovar todos os anos que queira um cartão de crédito sem anuidade e use o cartão para o gasto corrente. Mesmo pagando a fatura por inteiro e recebendo apenas 0,3%, o cartão continua a não custar nada e traz dois seguros — só não é o negócio que o cartaz sugere.
Vale também para quem faz muitas compras dentro da zona euro e quer um cartão de crédito de reserva sem custo fixo, com contactless e MB WAY.
Não vale para quem não tem seguros MAPFRE, porque os pontos não servem para mais nada. Não vale para quem levanta dinheiro com o cartão. E não vale como forma de financiamento: os 3% que o cartão devolve nunca compensam os 18,00% que cobra a quem não paga tudo. Se a tentação for essa, o cartão está a trabalhar contra si.
Como pedir
A adesão faz-se online, a partir da página oficial do Cartão MAPFRE bankintercard, em três passos: escolher o produto e dar alguns dados pessoais, completar os dados profissionais e financeiros, e assinar digitalmente enviando os documentos pelo computador ou pelo telemóvel.
Antes de assinar, leia duas coisas. A primeira é a ficha de informação normalizada dos cartões bankintercard, onde estão a taxa, os juros de mora e a comissão de recuperação. A segunda é o regulamento do Programa de Pontos MAPFRE, que é curto e onde está a regra dos 3% contra 0,3%. E confirme se a Transferência de Fundos lhe sai isenta ou se lhe custa 3,90 € mais 4,50%.
Conclusão editorial
O MAPFRE bankintercard é um cartão sem anuidade com seguros a sério e um benefício que precisa de letra miúda para ser entendido. Damos-lhe 3,5 em 5. A pontuação premia a isenção total de comissão de disponibilização, os 500.000 € do seguro de acidentes pessoais, a substituição gratuita do cartão, as compras sem comissão na zona euro e a flexibilidade da percentagem de pagamento. Penaliza um programa de pontos que paga dez vezes mais a quem se endivida, o teto de 5 € mensais, a validade de 18 meses dos pontos, os 3,90 € mais 4,50% dos levantamentos e da transferência de fundos, e uma taxa de 18,00% que está no topo do que se pratica.
Dito de forma simples: se tem seguros MAPFRE, peça o cartão, use-o no dia a dia e pague sempre a totalidade. Vai receber 0,3% em vez de 3% — e mesmo assim sai a ganhar, porque o cartão não lhe custa nada e os juros que evitou valem muito mais do que os pontos que não recebeu.
Análise atualizada em setembro de 2026 com base na página oficial do produto, no Regulamento do Programa MAPFRE bankintercard com a referência RPPM 07/26, na Ficha de Informação Normalizada dos cartões bankintercard de julho de 2026 e no Preçário Bankinter em vigor desde 1 de agosto de 2026.