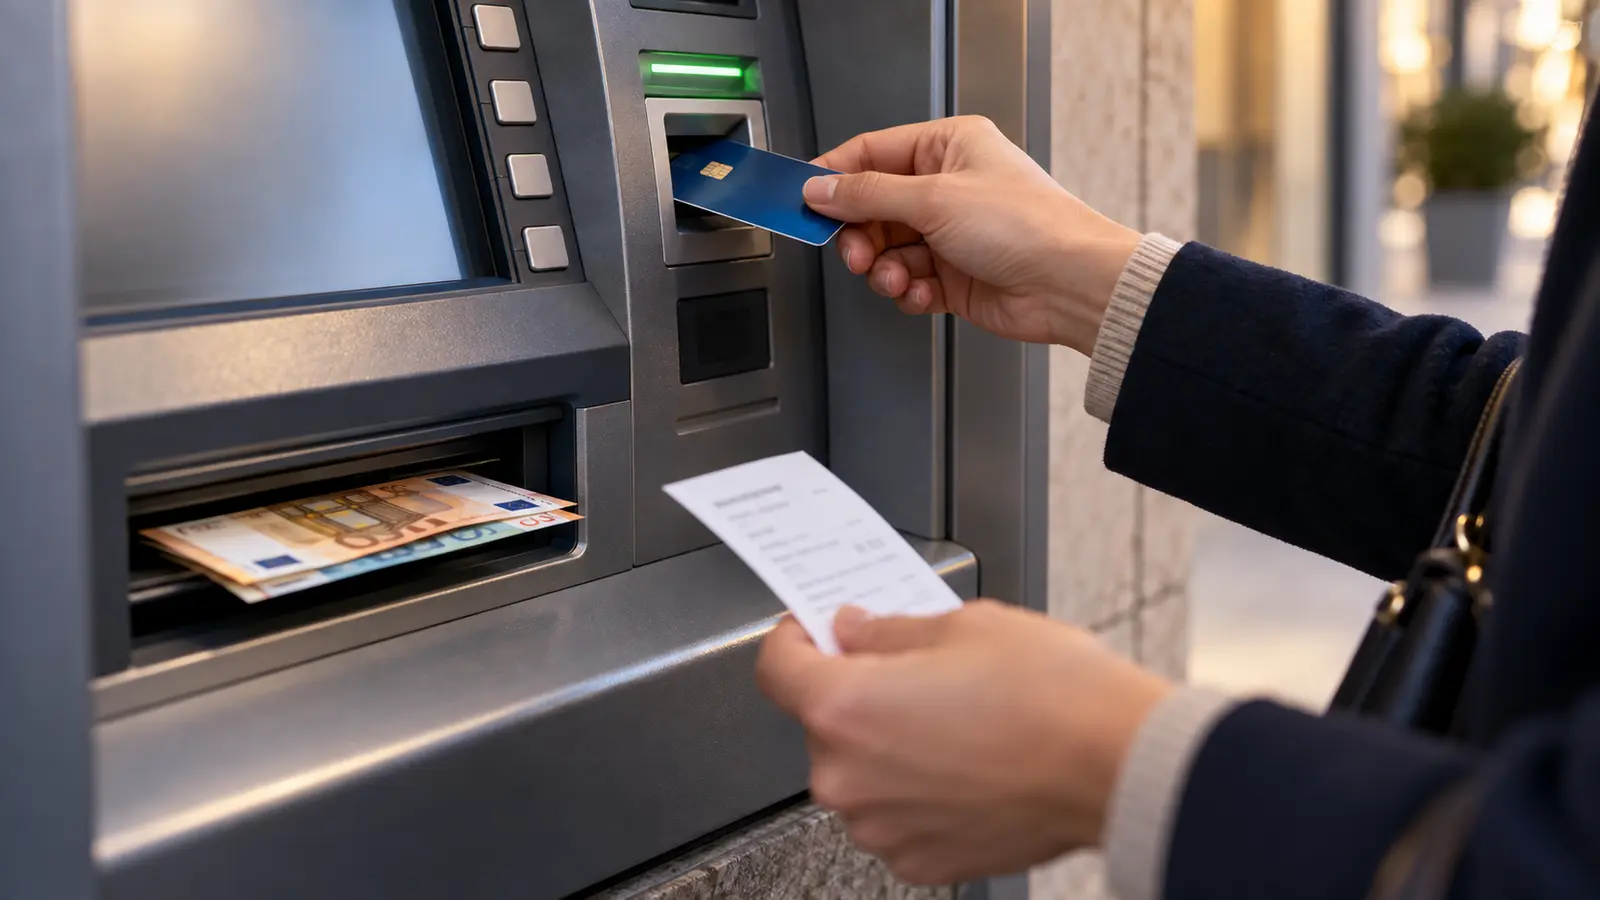
Há uma operação que quase todos os cartões de crédito permitem, que quase nenhum emissor destaca na publicidade e que é, sem concorrência, a mais cara que se pode fazer com um cartão: ir a uma caixa multibanco e levantar dinheiro a crédito. Chama-se adiantamento de numerário, ou cash advance, e distingue-se de tudo o resto por uma razão simples — é a única utilização em que o titular paga duas vezes pelo mesmo euro. Esta peça explica o mecanismo, mostra a aritmética com os preçários de cartões reais do mercado português e diz o que fazer em vez disso.
Porque é que levantar não é o mesmo que comprar
Quando se paga uma compra com um cartão de crédito, o emissor adianta o dinheiro ao comerciante e concede ao titular um prazo para devolver esse valor sem qualquer encargo. É o chamado período de graça, ou free float: os dias que separam a compra da data-limite de pagamento do extrato. Se o extrato for liquidado a 100% dentro do prazo, o crédito não custa nada.
O adiantamento de numerário funciona por outras regras, e são duas as diferenças que importam.
A primeira é que há uma comissão cobrada no momento da operação, normalmente composta por uma percentagem do montante mais um valor fixo. Ao contrário do que acontece numa compra, o custo existe mesmo que tudo seja pago a tempo e horas.
A segunda é que o período de graça não se aplica. Os juros começam a contar no dia da operação, não na data-limite do extrato. No Cartão de Crédito Banco CTT, por exemplo, o emissor é explícito: os adiantamentos não beneficiam do período de graça sem juros e ficam sujeitos a juros desde a data da operação. No Cartão Gold novobanco, a formulação é equivalente — os levantamentos acumulam juros imediatamente, sem qualquer período de graça.
Por isso é que a comparação instintiva falha. Quem olha para a TAEG de um cartão e pensa «isto custa-me no máximo 18,5% ao ano» está a medir a coisa errada: essa taxa descreve o custo do crédito ao longo de um ano, e é o tecto que o Banco de Portugal fixou para os cartões de crédito no 3.º trimestre de 2026. O adiantamento tem uma parcela que não é anual — é imediata.
A primeira parcela: a comissão
Os preçários dos cartões portugueses convergem num formato e divergem muito nos valores. Estes são três exemplos verificados nas fichas do Ibericash:
| Cartão | Comissão publicada | 50 € | 100 € | 200 € | 500 € |
|---|---|---|---|---|---|
| Cartão de Crédito Banco CTT | 3% (mínimo 3 €) | 3,00 € | 3,00 € | 6,00 € | 15,00 € |
| Cartão Caixa Gold (CGD), no EEE | 4,50% + 3,75 € por transação | 6,00 € | 8,25 € | 12,75 € | 26,25 € |
| Cartão Gold novobanco, em ATM | 4,00 € + 4,50% | 6,25 € | 8,50 € | 13,00 € | 26,50 € |
A estes valores acresce, nos cartões cujo emissor o indica, o Imposto do Selo sobre as comissões. A CGD, por exemplo, refere expressamente que ao adiantamento no Espaço Económico Europeu acresce o imposto aplicável.
Repare-se no efeito da parcela fixa. Traduzida em percentagem do montante levantado, a mesma comissão muda completamente de tamanho consoante o valor pedido:
| Cartão | 50 € | 100 € | 200 € | 500 € |
|---|---|---|---|---|
| Cartão de Crédito Banco CTT | 6,00% | 3,00% | 3,00% | 3,00% |
| Cartão Caixa Gold (CGD), no EEE | 12,00% | 8,25% | 6,38% | 5,25% |
| Cartão Gold novobanco, em ATM | 12,50% | 8,50% | 6,50% | 5,30% |
Levantar 50 € num cartão com parcela fixa custa, em proporção, mais do dobro do que levantar 500 €. É a regra que ninguém explica ao balcão: o adiantamento pequeno é o mais caro de todos. Quem tiver mesmo de recorrer a esta operação deve fazê-la uma vez pelo valor de que precisa, e não três vezes ao longo da semana.
Fora do Espaço Económico Europeu, tudo isto agrava. No Caixa Gold, às comissões somam-se 2% de serviço interbancário e 1% de conversão cambial. No Cartão de Crédito Leroy Merlin+ da Oney, o levantamento a crédito fora do EEE custa 4,50% mais 3,90 €, acrescendo ainda Imposto do Selo.
A segunda parcela: os juros que começam no dia zero
Paga a comissão, o montante levantado passa a vencer juros de imediato, à taxa nominal do cartão. Com as TAN publicadas nas fichas destes três cartões, um levantamento de 200 € que fique um mês em dívida acrescenta:
| Cartão | TAN publicada | Juros sobre 200 € em 30 dias |
|---|---|---|
| Cartão de Crédito Banco CTT | 14,79% | ≈ 2,47 € |
| Cartão Gold novobanco | 14,6% | ≈ 2,43 € |
| Cartão Caixa Gold (CGD) | 13,30% | ≈ 2,22 € |
Os juros, isoladamente, são a parte pequena do problema. Dois euros e meio por mês sobre 200 € não arruinam ninguém. O que torna a operação cara é a soma das duas parcelas — e, sobretudo, o facto de a comissão ser cobrada uma vez só, no início, independentemente de o dinheiro ficar em dívida um dia ou um ano.
A conta completa, num exemplo
Junte-se tudo num caso concreto: 200 € levantados numa caixa multibanco e devolvidos no pagamento do extrato seguinte, cerca de 30 dias depois.
| Cartão | Comissão | Juros (30 dias) | Custo total | Peso sobre os 200 € |
|---|---|---|---|---|
| Cartão de Crédito Banco CTT | 6,00 € | 2,47 € | 8,47 € | 4,24% |
| Cartão Caixa Gold (CGD), no EEE | 12,75 € | 2,22 € | 14,97 € | 7,49% |
| Cartão Gold novobanco, em ATM | 13,00 € | 2,43 € | 15,43 € | 7,72% |
Estas percentagens não são TAEG, e é importante não as confundir: a TAEG é uma medida anual, limitada a 18,5% pelo Banco de Portugal no trimestre em curso. O que a última coluna mostra é o custo de uma operação, ao fim de um mês. Entre 4% e 8% do valor levantado, pago num mês, é o preço real de trocar crédito por notas.
Uma nota importante sobre campanhas: a CGD anunciou a devolução de comissões de compras e de levantamentos no estrangeiro até 30 de setembro de 2026, abrangendo o adiantamento até 1.000 € por mês e por cartão, nos termos da campanha. Campanhas terminam. Antes de contar com uma, confirme se ainda está em vigor e se a operação cumpre as condições.
O que fazer em vez disso
A alternativa mais óbvia é também a mais esquecida: levantar com o cartão de débito, que gasta saldo já existente e não gera nem comissão de adiantamento nem juros. Quando o problema é não haver saldo, o adiantamento não está a resolver uma falta de liquidez momentânea — está a financiá-la ao preço mais alto disponível na carteira.
Para quem quer separar um orçamento e nunca correr este risco, um cartão pré-pago resolve a questão pela raiz. O Cartão Pré-pago ActivoBank não concede crédito, pelo que não existe nele qualquer adiantamento de numerário a crédito: não há comissão desta natureza nem juros a contar, porque só se gasta o saldo previamente carregado, a partir de 5 € por carregamento. É um produto diferente, com outras limitações — nomeadamente 3,85% nas transações fora do EEE —, mas elimina por completo a operação de que esta peça trata.
E se o levantamento a crédito for mesmo inevitável, três regras reduzem o dano: fazê-lo de uma só vez e pelo valor exato de que se precisa, em vez de repartir por várias operações com parcela fixa; liquidar esse montante o mais cedo possível, sem esperar pela data-limite; e verificar no preçário do cartão, antes de sair de casa, qual é a comissão concreta — porque, como as tabelas acima mostram, ela varia mais do dobro entre cartões do mesmo mercado.
Em resumo
Um: o adiantamento de numerário é a única operação de um cartão de crédito que custa dinheiro mesmo a quem paga tudo a tempo, porque a comissão é cobrada no momento e o período de graça não se aplica.
Dois: a parcela fixa das comissões torna os levantamentos pequenos desproporcionadamente caros — 50 € podem custar mais de 12% em cartões cuja tabela anuncia 4,50%.
Três: somadas comissão e juros, levantar 200 € e devolvê-los ao fim de um mês custa entre 4% e 8% do montante nos cartões aqui comparados.
Quatro: não compare esse peso com a TAEG do cartão — são medidas diferentes, e o tecto de 18,5% fixado pelo Banco de Portugal para o 3.º trimestre de 2026 refere-se ao custo anual do crédito, não ao custo de uma operação avulsa.
Cinco: antes de usar o cartão de crédito numa caixa multibanco, considere o cartão de débito, um cartão pré-pago ou simplesmente adiar a despesa. É quase sempre mais barato do que qualquer das três alternativas do preçário.
Análise atualizada em setembro de 2026 com base nas condições publicadas pelo emissor e nos máximos legais fixados pelo Banco de Portugal.