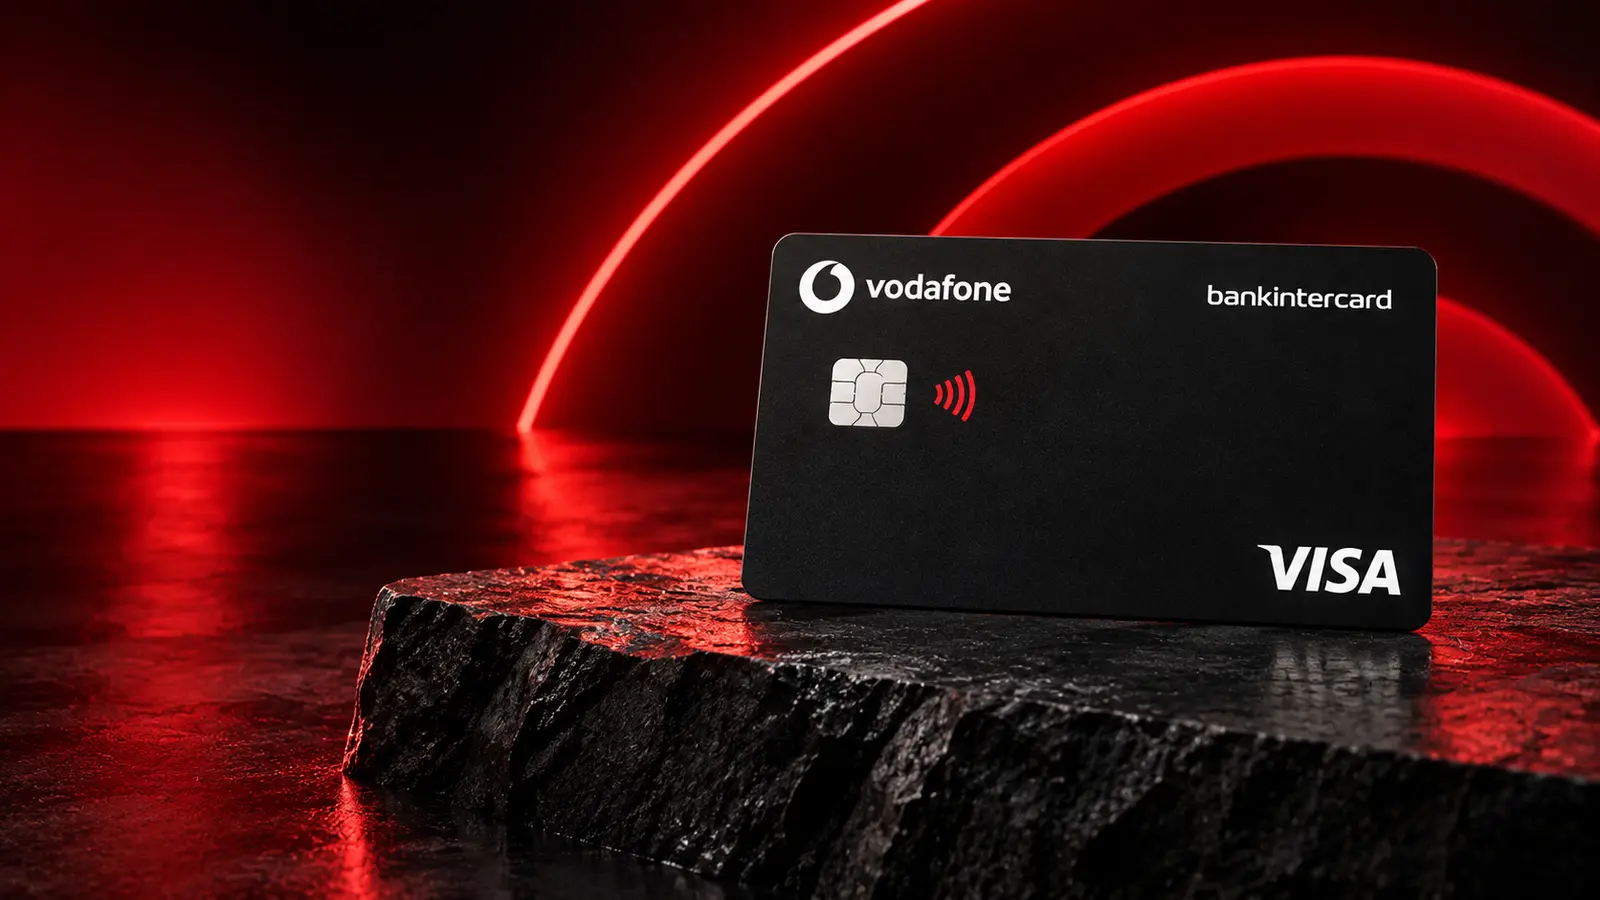
O Cartão Vodafone bankintercard é um cartão de crédito sem anuidade que devolve 10% do valor da fatura ou dos carregamentos Vodafone, até 4 € por mês, durante os primeiros 36 meses. Não obriga a mudar de banco e traz dois seguros de viagem. Em troca, o crédito custa o máximo que a lei portuguesa permite: TAN de 18,00% e TAEG de 18,5%. O nosso veredito, numa frase: para um cliente Vodafone que paga o extrato por inteiro, são 48 € por ano de graça; para quem usa o crédito, é dos cartões mais caros do mercado.
O que é este cartão
O Vodafone bankintercard pertence à família bankintercard, a marca de cartões de crédito que nasceu no Bankinter Consumer Finance e que, desde a fusão concretizada a 1 de julho de 2026, é emitida diretamente pelo Bankinter, S.A. – Sucursal em Portugal, registado no Banco de Portugal com o código 269. É um cartão Visa e partilha a Ficha de Informação Normalizada — datada de 1 de julho de 2026 — com os irmãos da marca: o bankintercard Gold, o FC Porto bankintercard, o MAPFRE bankintercard e o Toys“R”Us bankintercard.
A FIN classifica-o como «cartão de crédito com período de free float»: quem paga o extrato por inteiro até à data limite não paga juros sobre as compras. O limite de crédito vai até 6.000 €, atribuído pelo banco após análise das condições financeiras do titular.
Como todos os bankintercard, tem uma característica que o distingue dos cartões dos bancos tradicionais: não é preciso abrir conta. O cartão domicilia-se na conta habitual do cliente, em qualquer banco, e o pagamento mensal sai por débito direto. É o que a página resume em três palavras — «seja qual for o seu banco».
O que o torna um cartão de marca é a ligação à Vodafone. E aqui convém ser preciso desde já: o benefício é temporário e está limitado a um teto mensal. Não é um cartão de cashback geral; é um desconto na fatura de um operador, com três condições.
Custos reais
Os custos estão em três documentos oficiais: a página do produto, a FIN de julho de 2026 e a secção 3 do preçário do Bankinter, em vigor desde 1 de agosto de 2026, que trata os bankintercard em linhas próprias.
| Conceito | Custo publicado |
|---|---|
| Comissão de disponibilização (anuidade), 1.º ano e seguintes | Isenta — «sem anuidade» |
| Mensalidade | Não tem |
| Substituição do cartão | Isenta |
| Inibição do cartão | Isenta |
| Adiantamento de numerário a crédito em ATM (EEE, em euros) | 3,90 € + 4,50% do valor, acresce Imposto do Selo |
| Transferência de fundos para a conta à ordem | 2,99 € + 3,99% do valor, acresce Imposto do Selo |
| Compras no EEE em euros | Isento |
| Compras no EEE noutras moedas | 1,7% (taxa de processamento internacional) |
| Compras fora do EEE em euros | 1% (taxa de conversão) |
| Compras fora do EEE noutras moedas | 1,7% + 1% |
| Comissão de recuperação de valores em dívida | 4% da prestação vencida, mínimo 12 €, máximo 150 € |
| Excesso do limite de crédito | 20 € |
| Limite de crédito | Até 6.000 €, atribuído após análise |
A ausência de anuidade é real e incondicional: o preçário marca «isento» na comissão de disponibilização do primeiro ano e dos anos seguintes, e o cartão não tem mensalidade. Substituição e inibição também são isentas — algo que nem todos os cartões sem anuidade oferecem.
Os custos que doem são os de operação. Levantar 200 € a crédito num multibanco custa 3,90 € mais 4,50% — 12,90 €, mais Imposto do Selo, antes de qualquer juro. A transferência de fundos, que passa dinheiro do limite do cartão para a conta à ordem em 24 horas úteis, custa 2,99 € mais 3,99%. O preçário prevê que o banco possa isentar essa comissão a clientes com menos de seis meses de cartão, a quem pagou menos de 100% do extrato no mês anterior ou em campanhas — repare no critério: a isenção está desenhada para quem já usa o crédito.
Há ainda o Imposto do Selo sobre a utilização do crédito, discriminado na FIN: 0,141% por mês sobre o saldo utilizado. Mil euros em dívida durante um mês geram 1,41 € de imposto, independentemente dos juros.
Juros e o custo de não pagar tudo
A TAN é de 18,00%, fixa. O exemplo representativo da FIN é claro: para 1.500 € reembolsados em 12 prestações mensais constantes de capital, acrescidas de juros e encargos, a TAEG é de 18,5%, com 123,75 € de juros e 16,58 € de encargos no ano. Esse valor é o máximo que o Banco de Portugal fixou para os cartões de crédito no terceiro trimestre de 2026 — este cartão cobra exatamente o teto.
O mecanismo de pagamento define o custo real. Todos os meses o titular escolhe pagar entre 2% e 100% do saldo em dívida, com um mínimo de 15 € e nunca menos de 0,5% do capital. Quem paga 100% usa o cartão como meio de pagamento e não paga juros — e é nessa hipótese que o desconto da Vodafone é lucro limpo. Quem escolhe 2% transforma-o numa linha de crédito à taxa máxima legal.
Faça-se a conta. Uma dívida de 1.500 € à TAN de 18,00% gera cerca de 22,50 € de juros por mês. Pagando o mínimo de 2% — 30 € —, três quartos da prestação vão para juros e o capital desce 7,50 €. Nesse ritmo, os 4 € mensais do desconto Vodafone representam menos de um quinto do que os juros levam. O benefício do cartão evapora no primeiro mês de crédito rolado.
O que custa falhar um pagamento
Em incumprimento, os juros de mora somam à taxa contratual uma sobretaxa de 3%, com Imposto do Selo de 4% sobre os juros. Junta-se a comissão de recuperação de valores em dívida — 4% de cada prestação vencida, com mínimo de 12 € e máximo de 150 €, cobrada uma única vez por prestação — e, se o saldo ultrapassar o limite, a comissão de excesso de limite de 20 €. A mora é comunicada à Central de Responsabilidades de Crédito do Banco de Portugal.
Benefícios
O benefício central merece ser lido com a nota de rodapé ao lado, porque é lá que estão as condições:
- 10% de desconto sobre a fatura ou os carregamentos Vodafone, creditado diretamente no extrato do cartão. O teto é de 4 € por mês, o prazo é de 36 meses a contar da emissão do primeiro cartão, e há uma condição de utilização: pelo menos uma compra por mês com o cartão de crédito.
- Só para clientes Vodafone. O benefício é atribuído a titulares com contrato pós-pago Vodafone e a titulares de tarifários pré-pagos com informação completa na ficha de cliente. Quem não tiver ficha de cliente completa fica excluído.
- Seguro de acidentes pessoais (MAPFRE), gratuito, até 500.000 € em caso de morte ou invalidez, e seguro de assistência em viagem (Linea Directa), gratuito, ambos ativados quando a viagem é paga com o cartão.
- Contactless sem PIN abaixo de 50 €, Apple Pay — disponível para todos os cartões de crédito bankintercard — e MB Way, para compras e cartões virtuais.
- Pagamentos no Multibanco: pagamentos de serviços e ao Estado na rede de caixas automáticas.
Não há programa de pontos, não há cashback geral, não há salas VIP e o banco não publica número de dias sem juros nem refere Google Pay. O que não está escrito, não afirmamos.
Quanto vale, em euros, o desconto Vodafone
Os 10% só interessam até ao teto de 4 € por mês, o que significa que o benefício máximo se atinge com uma fatura de 40 €. A tabela mostra o retorno por escalão de fatura, sempre com a condição de fazer pelo menos uma compra por mês com o cartão.
| Fatura Vodafone mensal | 10% teóricos | Creditado (teto de 4 €) | Total em 36 meses |
|---|---|---|---|
| 15 € | 1,50 € | 1,50 € | 54 € |
| 25 € | 2,50 € | 2,50 € | 90 € |
| 40 € | 4,00 € | 4,00 € | 144 € |
| 60 € | 6,00 € | 4,00 € | 144 € |
| 100 € | 10,00 € | 4,00 € | 144 € |
Contas nossas, a partir das condições publicadas. A leitura é simples: a partir de 40 € de fatura, o desconto deixa de crescer. O máximo que este cartão pode devolver é 144 € em três anos — e depois disso o benefício acaba, ficando o cartão apenas com a ausência de anuidade e os seguros.
Requisitos
- Ter pelo menos 18 anos.
- Documento de identificação, comprovativo de IBAN, comprovativo de rendimentos (recibos de vencimento dos últimos dois meses ou IRS com nota de liquidação) e comprovativo de morada.
- Não é necessário ter conta no Bankinter: o pagamento é debitado na conta habitual, em qualquer banco.
- Para o desconto: contrato pós-pago Vodafone, ou tarifário pré-pago com ficha de cliente completa, e pelo menos uma compra por mês com o cartão.
- Sujeito a decisão de crédito; o limite, até 6.000 €, é atribuído após análise.
O banco não publica rendimento mínimo, limite mínimo nem prazo de decisão. A adesão é online, em três passos — começar, personalizar e assinar digitalmente —, com envio dos documentos pelo computador ou pelo telemóvel.
Pontos fortes e fracos
A favor:
- Sem anuidade, sem condições, e sem obrigar a mudar de banco.
- Até 144 € devolvidos em três anos para quem tem fatura Vodafone de 40 € ou mais.
- Free float: quem paga o extrato por inteiro não paga juros.
- Substituição e inibição isentas; compras no EEE em euros sem comissão.
- Dois seguros de viagem gratuitos, com 500.000 € de capital no de acidentes pessoais.
Contra:
- TAN de 18,00% e TAEG de 18,5%: o crédito custa o máximo legal do trimestre.
- O desconto tem teto de 4 €, prazo de 36 meses e três condições cumulativas.
- Passados três anos, o cartão fica sem benefício próprio.
- O pagamento mínimo de 2% alonga a dívida durante anos.
- Levantar dinheiro custa 3,90 € + 4,50%; fora do EEE, até 2,7% nas compras.
Para quem vale a pena (e para quem não)
Vale a pena para o cliente Vodafone com contrato pós-pago e fatura mensal de 40 € ou mais, que paga o extrato por inteiro e usa o cartão pelo menos uma vez por mês. Nesse cenário, o cartão custa zero, devolve 4 € todos os meses durante três anos e ainda traz dois seguros de viagem. É um dos poucos cartões portugueses em que o benefício é medível ao cêntimo antes de aderir.
Não vale a pena para quem não é cliente Vodafone — sem contrato ou sem ficha de cliente completa, o desconto não existe e o cartão fica igual a qualquer outro sem anuidade. Não vale para quem usa o crédito: à taxa máxima legal e com pagamento mínimo de 2%, os juros comem o benefício em semanas. E, dentro da mesma família, quem não é cliente Vodafone tem no bankintercard Gold um cashback que não depende de operador.
Como pedir
A adesão faz-se online na página oficial do Cartão Vodafone bankintercard, em três passos: iniciar o pedido com alguns dados pessoais, completar os dados profissionais e financeiros e personalizar as condições, e assinar digitalmente enviando os documentos. Antes de assinar, leia a FIN e o preçário — ambos disponíveis na área de Informação a Clientes do bankintercard — e confirme com a Vodafone que a sua ficha de cliente está completa, porque é essa a condição que ativa o desconto.
Conclusão editorial
O Vodafone bankintercard é um cartão de marca honesto no que promete e caro no que empresta. Damos-lhe 3,5 em 5. A pontuação premia a anuidade zero incondicional, a adesão sem mudar de banco, os dois seguros de viagem e um benefício quantificável — até 144 € em três anos, com as contas à vista. Penaliza a TAEG no teto legal, o pagamento mínimo de 2%, o teto de 4 € mensais, o prazo de 36 meses e os encargos de levantamento e transferência.
É, no fundo, o mesmo cartão do FC Porto bankintercard com outro parceiro: mesma FIN, mesmo preçário, mesmos seguros. A diferença está em quem beneficia — ali o adepto, aqui o cliente Vodafone. Para esse cliente, e desde que pague o extrato por inteiro, é um bom negócio durante três anos. Para todos os outros, é um cartão de crédito à taxa máxima com um desconto que não lhes serve.
Análise atualizada em setembro de 2026 com base na página do produto, na FIN de 1 de julho de 2026 e no preçário publicados pelo emissor, e nos máximos legais fixados pelo Banco de Portugal.