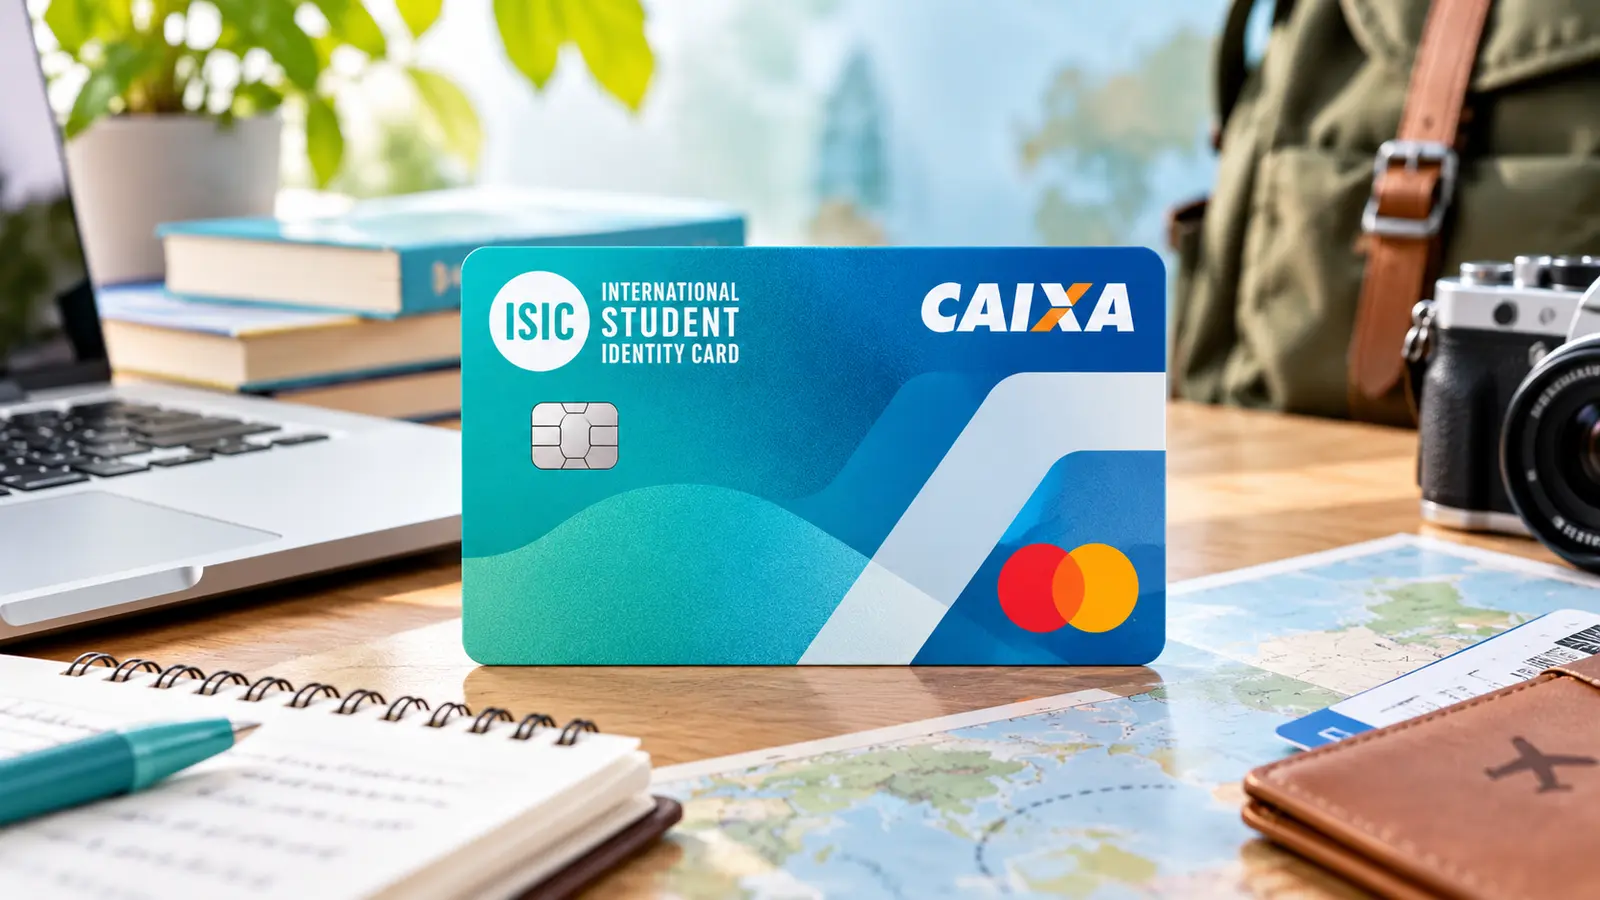
O Cartão Caixa ISIC é o cartão de crédito para estudantes da Caixa Geral de Depósitos, e é também o mais barato de toda a gama de crédito da Caixa: 18 € de comissão de disponibilização por ano e uma taxa nominal de 10,00%, contra os 14,25% do Caixa Classic e do Platina. O nosso veredito, numa frase: é o melhor primeiro cartão de crédito que um estudante português pode pedir ao seu banco, desde que perceba que só serve enquanto for estudante e que levantar dinheiro com ele é a pior coisa que lhe pode fazer.
O que é este cartão
São duas coisas no mesmo plástico. Por um lado, um cartão de crédito da Caixa Geral de Depósitos, instituição registada no Banco de Portugal sob o n.º 35, aceite na rede Visa e na rede Multibanco. Por outro, um cartão ISIC — o documento internacional que comprova o estatuto de estudante e que dá acesso a descontos em mais de 120 países.
A condição de acesso que a Caixa publica é curta e não deixa margem: «Cartão para todos os clientes maiores de 18 anos que comprovem a sua situação de Estudante». Não há rendimento mínimo publicado, não há fiador, e o pedido resolve-se com a prova de matrícula. É, na prática, a porta de entrada mais fácil ao crédito que existe na maior instituição bancária portuguesa.
Vale a pena situá-lo na gama. A Caixa tem oito cartões de crédito: Caixa IN, Caixa Classic, Caixa ISIC, Caixa ITIC, Miles&More Classic, Miles&More Gold, Caixa Gold e Caixa Platina. O ISIC é o mais barato dos oito na comissão anual, empatado com o Classic, e o mais barato de todos na taxa de juro. O ITIC, que é o equivalente para professores, custa 25 € por ano e tem uma taxa bastante mais alta.
Custos reais
Aqui é preciso avisar de uma coisa antes de mostrar a tabela: a Caixa publica dois números diferentes para o mesmo cartão. A página do produto anuncia uma taxa nominal de 9,5% e uma TAEG de 12,8%; a Ficha de Informação Normalizada, na versão de 1 de janeiro de 2026, diz 10,00% e 13,3% — para o mesmo exemplo de 1.500 € reembolsados em 12 meses e a mesma comissão de 18 €. Esta análise usa os números da ficha normalizada, que é o documento pré-contratual regulado e o mais caro dos dois. Se assinar, confirme qual está em vigor.
| Conceito | Custo publicado |
|---|---|
| Comissão de disponibilização (1.º titular) | 18,00 € por ano, mais 0,72 € de imposto do selo |
| Taxa nominal | 10,00% (a página do produto diz 9,5%) |
| TAEG | 13,3% para 1.500 € a 12 meses (a página diz 12,8%) |
| Crédito sem juros | Até 50 dias |
| Limites de crédito publicados | 500 €, 750 €, 1.000 € ou 1.500 € |
| Pagamento mínimo mensal | 3% do capital em dívida, com o mínimo de 12,00 € |
| Adiantamento de numerário no Espaço Económico Europeu | 4,50% mais 3,75 € por operação |
| Compras fora do Espaço Económico Europeu | 2,00% de serviço interbancário mais 1,00% de conversão cambial |
| Substituição de cartão | 20,00 € |
| Produção urgente de cartão | 35,00 € |
| Comissão de limite excedido | 15,00 € por ciclo de extrato |
Os 18 € por ano não são um valor simbólico escondido: são o preço inteiro do cartão. A ficha normalizada dá o exemplo completo — 1.500 € gastos e reembolsados em 12 prestações mensais iguais custam 68,75 € de juros e 33,10 € de encargos. É o custo total de um ano inteiro a usar o cartão como linha de crédito, e é dos mais baixos que se encontram em Portugal num cartão de banco tradicional.
Há dois números na tabela que convém sublinhar a vermelho. O primeiro é o adiantamento de numerário: 4,50% mais 3,75 € significa que levantar 100 € custa 8,25 € logo à partida, e que os juros começam a contar no mesmo dia, sem qualquer carência. O segundo são as compras fora do Espaço Económico Europeu: 3% no total, divididos entre 2% de comissão de serviço interbancário e 1% de conversão cambial. Dentro do Espaço Económico Europeu, em euros, coroa sueca e leu romeno, as compras não pagam nada — e a lista de países equiparados é generosa, incluindo a Suíça, o Mónaco, Andorra e a Sérvia.
Um detalhe menor mas irritante: cada abastecimento de combustível pago com um cartão de crédito da Caixa leva 0,50 € de comissão, enquanto nos cartões de débito e pré-pagos é zero.
Juros e o custo de não pagar tudo
O cartão tem um período de crédito sem juros até 50 dias, contado desde a data da compra até à data de pagamento. Quem paga a totalidade dentro desse prazo não paga juro nenhum — os 18 € anuais são o único custo.
Quem não paga tudo escolhe quanto paga: 5%, 10%, 25%, 50%, 75% ou 100% do saldo em dívida, com um mínimo de 12 €. Esse mínimo de 12 € é uma particularidade do ISIC; nos restantes cartões da Caixa, o pagamento mínimo é 3% do capital com um piso de 25 €. Sobre o saldo que fica por pagar corre a taxa nominal de 10,00%.
Ao lado existe uma segunda linha de crédito, a dos pagamentos fracionados, que é bastante mais cara e tem regras próprias. Permite fasear uma compra a partir de 50 € em 6 meses, ou a partir de 250 € em 12, 18, 24, 36 ou 48 meses, a uma taxa nominal de 18,00% e uma TAEG de 18,5%. Repare-se na diferença: passar uma compra para esta linha quase duplica a taxa em relação ao crédito normal do cartão. Nos terminais de pagamento da própria Caixa, em estabelecimentos aderentes, há fracionamentos automáticos sem juros — esses são outra coisa e valem a pena.
Aqui fica registada uma segunda incoerência da página do produto: o título do bloco dos pagamentos fracionados anuncia «18,9%», e a nota de rodapé imediatamente abaixo diz TAEG de 18,5% e taxa nominal de 18,00%. Duas afirmações contraditórias no mesmo ecrã.
Falhar o pagamento sai caro. Os juros de mora são a taxa em vigor acrescida de três pontos percentuais — 13,00% com a taxa nominal de 10,00% — e há uma comissão de recuperação de valores em dívida de 4% por prestação vencida, com um mínimo de 12 € e um máximo de 150 €, mais imposto do selo. A Caixa comunica o incumprimento à Central de Responsabilidades de Crédito do Banco de Portugal, o que fica no registo de quem está a começar a sua vida financeira.
Benefícios
O primeiro benefício não é financeiro: é o cartão ISIC em si. A Caixa publica «descontos em mais de 120 países» e «acesso a mais de 150.000 benefícios e descontos em produtos, serviços e experiências». A lista de parceiros que a própria página mostra é concreta e útil para quem estuda.
| Parceiro | Desconto publicado |
|---|---|
| Gms-Store | Até 10% em Mac e iPad |
| Samsung | Até 40% na loja online |
| Galp | Até 6 cêntimos por litro de combustível |
| New Balance | 10% na loja online |
| Perlego | 15% em livros digitais |
| Fitnessup | Plano de 7,80 € por semana |
| Spotify e YouTube Premium | Planos de estudante |
| Zumub | 15% em produtos da marca |
O segundo benefício é o seguro, e é mais completo do que se esperaria num cartão de 18 €. A Caixa inclui um seguro de acidentes pessoais da Fidelidade — Companhia de Seguros, comercializado pela Caixa na qualidade de agente de seguros registado na Autoridade de Supervisão de Seguros e Fundos de Pensões — com assistência a pessoas no estrangeiro, atendimento e assistência médica permanente, proteção jurídica automóvel no estrangeiro e de vida privada, cobertura do saldo da conta cartão, cobertura de gastos abusivos e cobertura de roubo de dinheiro em caixa automático. Esta última é particularmente sensata num cartão de estudante.
Há ainda o programa de arredondamento, que arredonda o valor de cada compra e passa a diferença para poupança — a versão portuguesa do que os bancos digitais chamam round-up. E o cartão funciona com Apple Pay, Google Pay e Swatch Pay, segundo o próprio bloco «Compatível com» da página.
Requisitos
Dois, e só dois: ter 18 anos ou mais e comprovar a situação de estudante. A Caixa não publica rendimento mínimo. É preciso ter conta à ordem na Caixa associada ao cartão, porque o pagamento mensal é feito por débito automático dessa conta, e a contratação está sujeita a decisão comercial — o limite de crédito é comunicado por carta e situa-se, pelos exemplos publicados, entre 500 € e 1.500 €.
Uma nota sobre o fim do curso: a condição de acesso é a situação de estudante. Quem acaba a licenciatura deixa de a cumprir, e faz sentido perguntar à Caixa, antes disso, o que acontece ao cartão e para que produto se transita.
Pontos fortes e fracos
A favor: é o crédito mais barato da Caixa, com uma diferença real — 10,00% contra 13,75% do Caixa Gold e 14,25% do Classic e do Platina. Dezoito euros por ano é pouco para um cartão com seguro de acidentes pessoais e assistência no estrangeiro. Os 50 dias sem juros são generosos. O pagamento mínimo de 12 € é o mais baixo da gama e evita que um mês apertado se transforme num incumprimento. E a rede ISIC dá descontos em coisas que um estudante compra mesmo.
Contra: o limite é baixo por desenho, o que é prudente mas limitativo. O adiantamento de numerário é caro ao ponto de nunca compensar. As compras fora do Espaço Económico Europeu levam 3%. A substituição do cartão custa 20 €, o dobro do que cobram alguns bancos digitais. E, sobretudo, o produto só existe enquanto se for estudante.
Há ainda a questão dos dois números. Um comparador não pode ignorar que o mesmo banco publica 9,5% numa página e 10,00% num documento regulado, para o mesmo cartão e o mesmo exemplo. A diferença é pequena no bolso — cerca de 7 € num ano sobre 1.500 € —, mas é grande na confiança.
Para quem vale a pena (e para quem não)
Vale para o estudante do ensino superior que já tem conta na Caixa e quer um primeiro cartão de crédito para construir historial, com custo conhecido e um travão natural no limite. Nesse perfil, os 18 € por ano compram um seguro, uma rede de descontos e uma linha de crédito barata — e os 50 dias sem juros chegam para atravessar o mês.
Vale também para quem vai estudar fora dentro da Europa: dentro do Espaço Económico Europeu as compras não pagam comissão, e o cartão ISIC é reconhecido nas universidades e nos museus.
Não vale para quem precisa de levantar dinheiro com o cartão — para isso está lá o cartão de débito, que nos caixas da Caixa é gratuito. Não vale para quem vai passar um semestre fora da Europa, onde os 3% pesam em cada compra. E não vale para quem quer usá-lo como linha de financiamento: a linha de pagamentos fracionados, a 18,00% de taxa nominal, é quase o dobro do crédito normal do cartão.
Como pedir
O pedido faz-se na página oficial do Cartão Caixa ISIC, no botão «Aderir», ou numa agência com o comprovativo de matrícula. A Caixa disponibiliza na mesma página, para descarregar, a Ficha de Informação Normalizada do cartão, a das linhas de pagamentos fracionados, as condições gerais de utilização e a apólice dos seguros.
Antes de assinar, faça três perguntas ao balcão. Primeira: qual é a taxa nominal em vigor, 9,5% ou 10,00%? Segunda: qual o limite atribuído. Terceira: o que acontece ao cartão quando deixar de ser estudante. E leia a ficha normalizada — é gratuita e tem todos os números que aqui se citam.
Conclusão editorial
O Caixa ISIC é um bom produto com um problema de comunicação. Damos-lhe 4 em 5. A pontuação premia a taxa mais baixa de toda a gama da Caixa, os 18 € anuais, os 50 dias sem juros, o pagamento mínimo de 12 €, o seguro de acidentes pessoais incluído e uma rede de descontos que um estudante usa de verdade. Penaliza os 4,50% mais 3,75 € do adiantamento de numerário, os 3% fora do Espaço Económico Europeu, os 20 € de substituição e — o que mais pesa — o facto de o banco publicar duas taxas diferentes para o mesmo cartão em dois documentos oficiais seus.
Dito de forma simples: se é estudante e tem conta na Caixa, este é o cartão de crédito que deve pedir, e não o Caixa Classic. Custa o mesmo por ano e o dinheiro sai quatro pontos percentuais mais barato.
Análise atualizada em setembro de 2026 com base na página oficial do produto, na Ficha de Informação Normalizada em Matéria de Crédito aos Consumidores na versão de 1 de janeiro de 2026 e no preçário da Caixa em vigor desde 28 de maio de 2026.