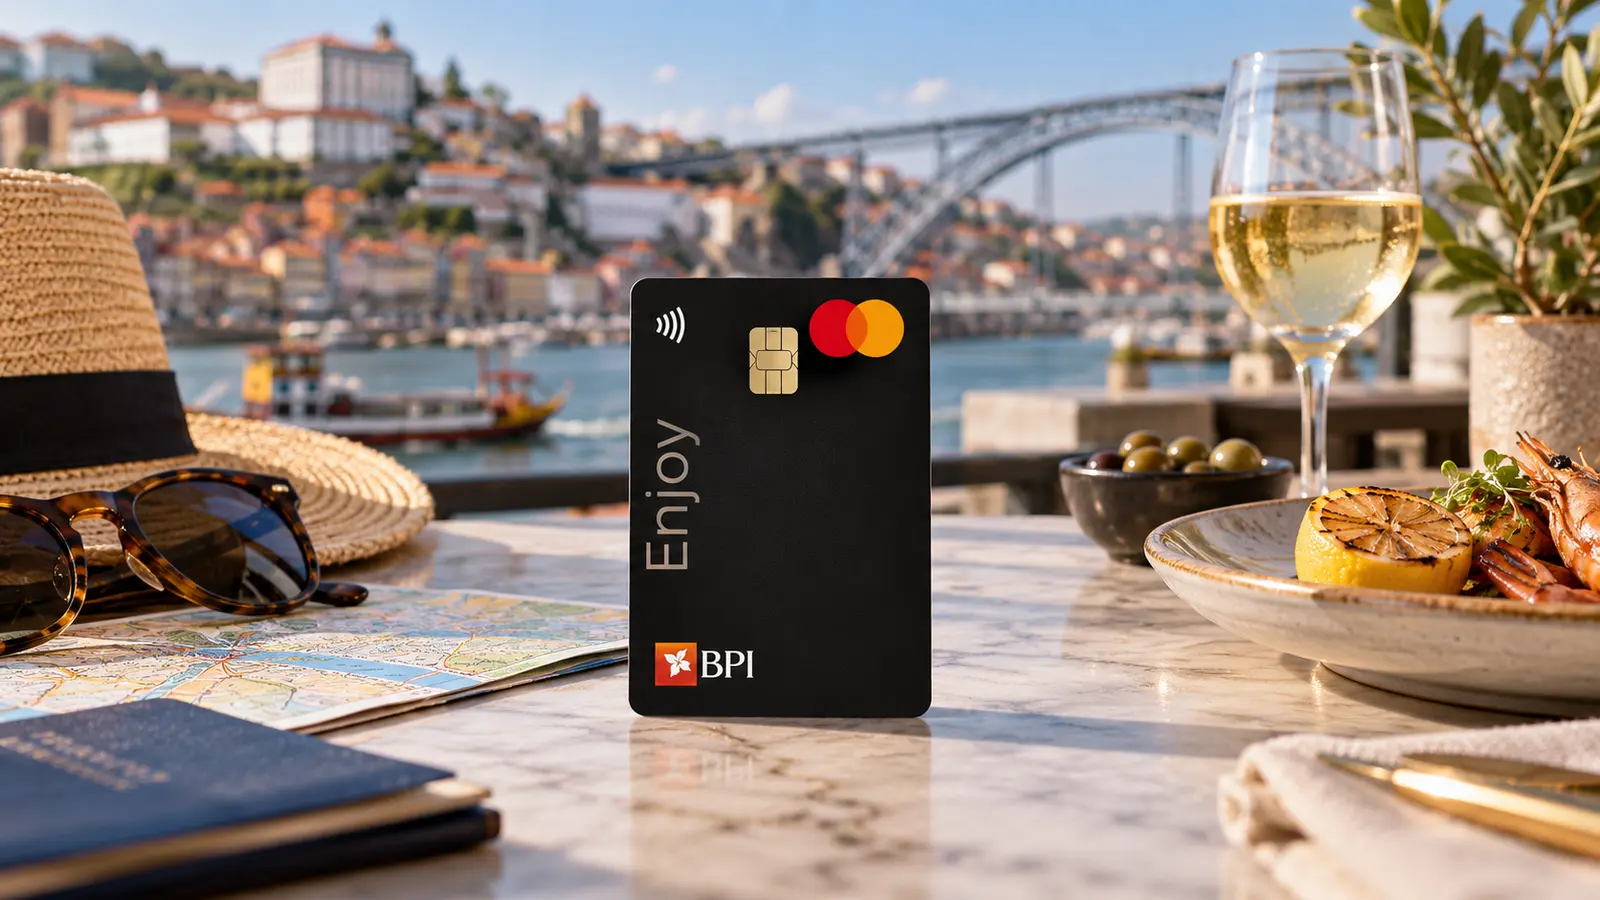
O Cartão de Crédito BPI Enjoy é o mais barato dos quatro cartões de crédito do BPI: 14 € por ano, contra 20 € do BPI Classic e 50 € do BPI Gold+. O nosso veredito, numa frase: é um bom cartão de crédito barato — mas o benefício que lhe dá o nome exige uma conta que custa quase sete vezes mais do que o próprio cartão.
O que é este cartão
Comecemos por quem é quem, porque neste produto há três entidades e o nome que está no plástico não é o de nenhuma delas por inteiro. O emitente e mutuante é a CaixaBank Payments & Consumer, E.F.C. E.P., S.A., instituição de crédito espanhola que opera em Portugal através da sua sucursal na Avenida Fontes Pereira de Melo, em Lisboa, registada no Banco de Portugal sob o código IF 5564. O Banco BPI é agente comercial e intermediário de crédito vinculado em regime de exclusividade, com o código IF 10. É o BPI que vende, mas quem empresta o dinheiro é a CaixaBank Payments.
O Enjoy é o terceiro dos cinco cartões da vitrine do BPI, a seguir ao Classic e ao Gold+ e antes do Now e do Platina. Funciona na rede Visa, tem período de free float e é gerido inteiramente pela BPI App: alterar o limite de crédito, consultar extratos, fracionar uma compra já feita ou cancelar o cartão em caso de perda.
Uma nota que o BPI destaca e que vale registar: o cartão tem «novo design, produzido em PVC 100% reciclado e tintas ecológicas».
Custos reais
A comissão de disponibilização é de 14,00 € por ano para o primeiro titular e 4,00 € por ano para cada titular adicional, mais imposto do selo de 4%. A ficha de informação normalizada traduz isso em 14,56 € de encargos totais no primeiro caso.
| Conceito | Custo publicado |
|---|---|
| Comissão de disponibilização, 1.º titular | 14,00 € por ano (mais imposto do selo) |
| Comissão de disponibilização, titulares adicionais | 4,00 € por ano |
| Compras no Espaço Económico Europeu | Sem custos |
| Abastecimento de combustível em Portugal | 0,50 € por pagamento |
| Compras fora do Espaço Económico Europeu | 2,0% de comissão de serviço mais 1% de taxa de conversão |
| Adiantamento de numerário em caixa automático | 4,5% mais 3,75 € |
| Adiantamento em agência bancária | 4,5% mais 4,25 € |
| Transferência para a conta à ordem | 4,0% nos canais digitais mais 3,00 € |
| Substituição do cartão | 17,50 € |
| Produção urgente em 48 horas | 35,00 € |
| Pedido de listagem de movimentos | 15,00 € mais 0,06 € por dia |
Há uma linha nesta tabela que é preciso ler duas vezes: os 0,50 € por pagamento nos postos de abastecimento de combustível em Portugal. É a única exceção à regra de que comprar no Espaço Económico Europeu não custa nada, está escrita na ficha de informação normalizada, e para quem abastece duas vezes por mês são 12 € por ano — quase o preço do cartão.
E há duas incoerências na informação que o próprio BPI publica, ambas do lado do leitor. A primeira: no bloco «Informações a destacar» da página do Enjoy, a legenda da TAEG diz que os 16,8% são calculados com «uma comissão de disponibilização do cartão de crédito BPI Classic de 20,00 €» — quando a comissão do Enjoy, na mesma página e na ficha normalizada, é de 14,00 €. É um texto copiado da página do Classic. A ficha normalizada confirma que a TAEG do Enjoy é calculada com os 14 €. A segunda: a página anuncia o cash advance para a conta à ordem a «3,00 € + 4,50%» e a ficha normalizada indica 4,0% nos canais digitais mais 3,00 €. Meio ponto percentual de diferença entre dois documentos oficiais do mesmo emissor.
Um terceiro aviso, de prazo: a mesma página informa que as «taxas válidas até 30/09/2026». O BPI publica taxas trimestrais. Quem ler esta análise em outubro deve confirmar os números antes de assinar.
Juros e o custo de não pagar tudo
A taxa anual nominal é de 14,11%, fixa, e a TAEG publicada é de 16,8% para uma utilização de crédito de 1.500 € reembolsada em 12 prestações iguais de capital. Para comparar dentro da própria gama: o BPI Classic está nos 12,45% de taxa nominal e 16,1% de TAEG, e o BPI Gold+ nos 13,28% e 18,5%.
Quem paga a totalidade do extrato tem entre 20 e 50 dias de crédito sem juros, contados da data da compra até à data de pagamento. É o intervalo que o BPI publica, e o limite de 50 dias corridos está inscrito na ficha de informação normalizada como característica do produto.
Quem não paga tudo escolhe quanto paga: 5%, 10%, 25%, 50% ou 100% do saldo em dívida, com um pagamento mínimo mensal de 14,00 €. Esse mínimo é o mais baixo da gama — no Classic são 20 € e no Gold+ são 50 € — e é uma folga real em meses apertados. O que fica por pagar é financiado em regime revolving e vence juros à taxa nominal.
Falhar o pagamento mínimo tem uma consequência imediata e dura: todo o capital em dívida passa a vencer juros de mora, à taxa nominal acrescida de 3 pontos percentuais — 17,11% —, calculados diariamente e, nas palavras da ficha normalizada, «sem necessidade de interpelação formal». Acresce a comissão de recuperação de valores em dívida, de 4% sobre cada prestação em atraso, com mínimo de 12 € e máximo de 150 €.
Benefícios
O Programa de Benefícios BPI é o argumento do cartão e merece ser explicado com precisão, porque a publicidade e as condições vivem em sítios diferentes da página.
O que a publicidade diz: «faça compras com o seu Cartão de Crédito BPI Enjoy e receba parte do valor que gastou na sua Conta BPI», em mais de 100 marcas de viagens, restaurantes e supermercados. O que as condições acrescentam, na nota de rodapé: o programa é «exclusivo para Clientes com as seguintes contas pacote: Conta Valor BPI, Conta Valor BPI +, Conta BPI Premier, Conta BPI Premier +, Conta Valor BPI Funcionários Públicos e IPSS, Conta Valor Protocolo, Conta Valor Citizen ou Conta AGE Jovem». E a linha que muda tudo: «comissão de manutenção de contas pacote desde 7,99 €/mês + Imposto de Selo, com exceção da Conta AGE Jovem, que são 0 €».
Faça a conta. O cartão custa 14 € por ano. A conta pacote mais barata que dá acesso ao programa custa a partir de 95,88 € por ano, mais imposto do selo. Quem já tem essa conta por outras razões não paga nada de extra e o programa é lucro limpo. Quem a abrir só para ter o programa está a pagar sete vezes o preço do cartão para aceder ao benefício do cartão. A exceção é a Conta AGE Jovem, gratuita para maiores de 18 anos — e aí a combinação passa a fazer todo o sentido.
Falta um dado que o BPI não publica: a percentagem devolvida. Sem ela, não é possível calcular o retorno antes de aderir, e essa opacidade é uma limitação séria num programa que é o principal argumento comercial do produto.
Ao lado há um benefício mais simples e concreto: descontos na Hertz, de 10% no aluguer de viaturas em Portugal, 10% no aluguer de Experiência Campers e 5% no aluguer no estrangeiro.
Do lado da tecnologia, o cartão faz tudo o que se espera hoje: contactless, Google Pay, Apple Pay, MB WAY com transferências gratuitas para clientes BPI na BPI App, 3D Secure nas compras online e bloqueio e desbloqueio da utilização na internet a qualquer momento.
Requisitos
Ter 18 anos ou mais e ser cliente do BPI. O pedido faz-se na BPI App ou no BPI Net, no menu «Cartões», ou num balcão ou Centro Premier. A contratação está sujeita a aprovação prévia das entidades envolvidas e à avaliação da solvabilidade.
O limite de crédito não é publicado: a ficha de informação normalizada diz que é «estabelecido confidencialmente entre o Cliente e o Emitente e comunicado na carta que acompanha o envio do cartão», e esclarece que os 1.500 € do exemplo são apenas o montante sobre o qual a TAEG é calculada. Também não há rendimento mínimo publicado.
Pontos fortes e fracos
A favor: 14 € por ano é o preço mais baixo da gama do BPI e dos mais baixos do mercado português num cartão de banco tradicional. O pagamento mínimo de 14 € dá margem de manobra. Os 50 dias sem juros são generosos. Comprar em qualquer país do Espaço Económico Europeu não paga comissão. E fracionar uma compra a partir de 40 € faz-se na aplicação em segundos, com a garantia — escrita na ficha normalizada — de que «o custo total do crédito na Modalidade de Pagamentos Fracionado é igual ou inferior à TAEG do Cartão de Crédito».
Contra: o Programa de Benefícios depende de uma conta pacote paga, e o BPI não publica a percentagem que devolve. Levantar dinheiro é caro. Substituir o cartão custa 17,50 €. Não há qualquer seguro associado — a ficha normalizada diz expressamente «seguros exigidos: não aplicável», e a página não anuncia nenhum. E há os 0,50 € por abastecimento de combustível, que é o tipo de comissão que ninguém espera encontrar.
Para um comparador, conta ainda que o emissor publique uma legenda de TAEG com a comissão do cartão errado e dois valores diferentes para a mesma operação de cash advance. Não muda muito o bolso, mas muda a confiança.
Para quem vale a pena (e para quem não)
Vale claramente para quem já tem uma das contas pacote elegíveis do BPI. Nesse caso, 14 € por ano compram um cartão de crédito com 50 dias sem juros, sem comissões na zona euro, e o Programa de Benefícios vem por acréscimo, sem custo adicional nenhum.
Vale de forma especial para quem tem Conta AGE Jovem, que é gratuita: é a única combinação em que se tem o programa sem pagar conta pacote, e o cartão mais barato do banco por cima.
Não vale a pena abrir uma conta pacote de 7,99 € por mês só para ter acesso ao programa, sobretudo sem saber quanto ele devolve. Não vale para quem levanta dinheiro com o cartão. Não vale para quem quer seguros de viagem incluídos — para isso, dentro do BPI, é preciso subir ao Gold+ ou ao Platina. E não vale para quem compra muito fora do Espaço Económico Europeu, onde os 3% somados pesam.
Como pedir
O pedido faz-se online, na BPI App ou no BPI Net no menu «Cartões», a partir da página oficial do Cartão de Crédito BPI Enjoy, ou presencialmente num balcão BPI ou Centro Premier. A linha de cartões atende 24 horas por dia.
Antes de assinar, faça três perguntas. Primeira: qual a taxa em vigor, já que as publicadas tinham validade até ao fim de setembro de 2026. Segunda: quanto devolve, em percentagem, o Programa de Benefícios — e se a sua conta atual dá acesso a ele. Terceira: qual o limite de crédito atribuído. E leia a ficha de informação normalizada, que está ligada na própria página e cobre os três cartões da família.
Conclusão editorial
O BPI Enjoy é um cartão barato e competente com um benefício mal explicado. Damos-lhe 3,5 em 5. A pontuação premia os 14 € anuais, o pagamento mínimo de 14 €, os 50 dias sem juros, a ausência de comissões nas compras dentro do Espaço Económico Europeu e o fracionamento com teto de custo garantido. Penaliza a dependência de uma conta pacote paga para aceder ao Programa de Benefícios, a percentagem de devolução que não se publica, os 17,50 € da substituição, a ausência total de seguros e as duas incoerências na informação oficial.
Dito de forma simples: se já é cliente BPI com conta pacote, este é o cartão de crédito que deve pedir, e não o Classic — custa 6 € menos por ano e tem um programa de devolução por cima. Se não tem conta pacote, o cartão continua a ser barato e bom, mas trate o Programa de Benefícios como se não existisse.
Análise atualizada em setembro de 2026 com base na página oficial do produto e na Ficha de Informação Normalizada em Matéria de Crédito aos Consumidores, edição de setembro de 2026, publicadas pelo emitente.