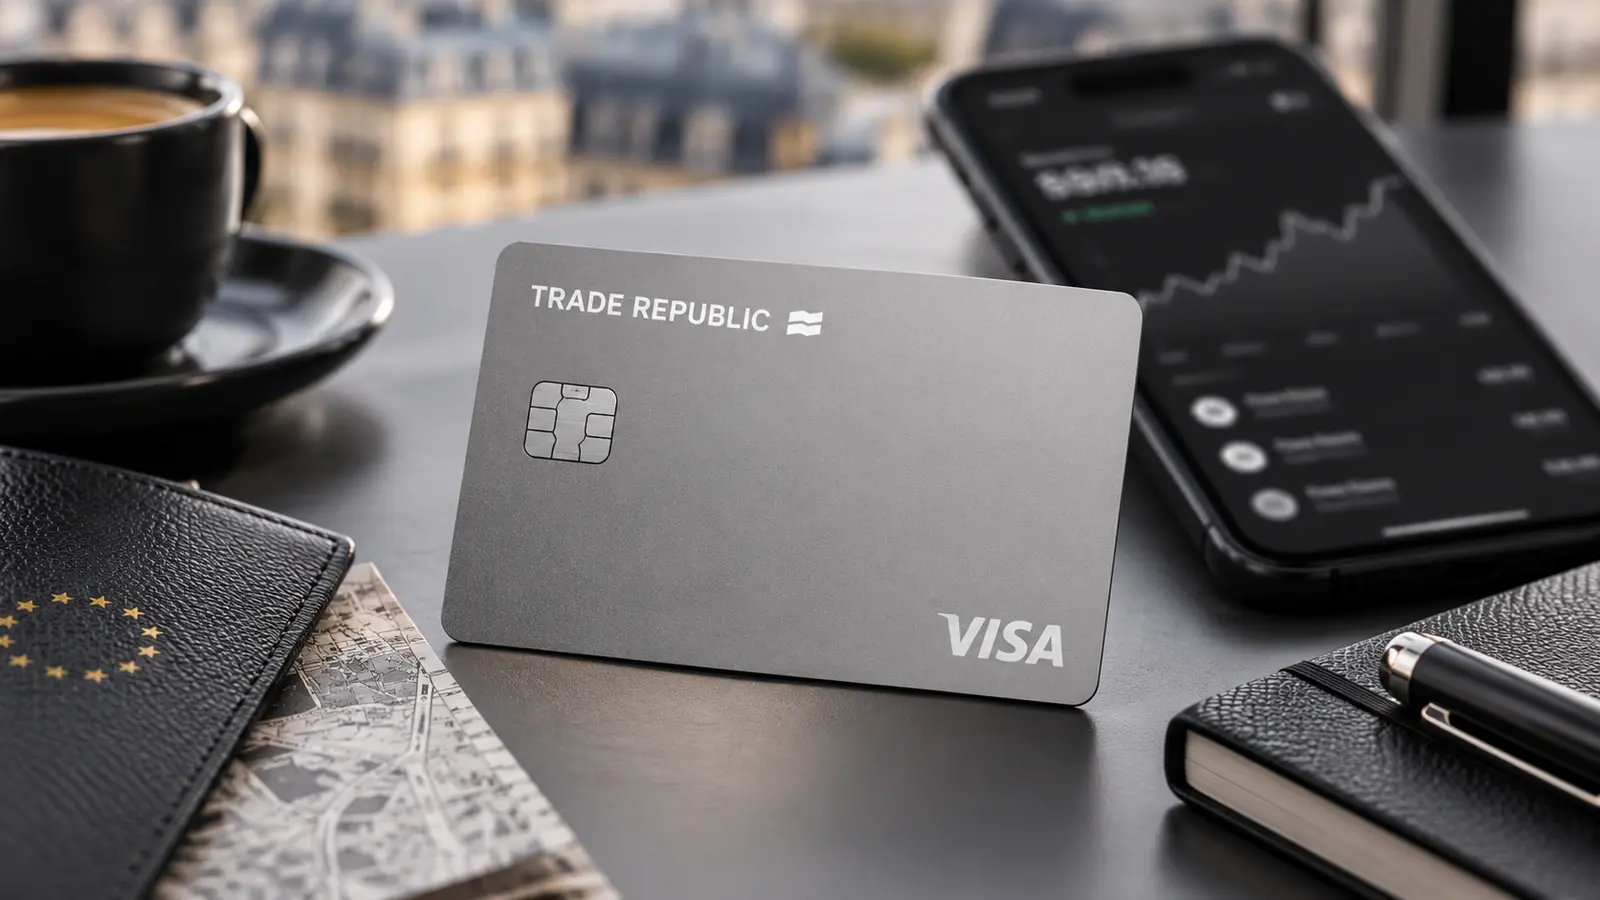
O Cartão Trade Republic é um cartão de débito Visa ligado à conta corrente do Trade Republic Bank GmbH, o banco alemão da aplicação de investimento com o mesmo nome. Não tem mensalidade, o cartão virtual é gratuito e o plástico custa 5 € uma única vez — mas a pergunta que interessa é outra: o que é que 1% de Saveback vale de verdade? O nosso veredito, numa frase: é o cartão de débito mais barato de usar no estrangeiro que hoje se pede em Portugal, desde que o leitor perceba que o «dinheiro de volta» não é dinheiro, é um investimento com teto de 15 € por mês.
O que é este cartão
Comecemos pelo essencial, porque é aqui que a maioria das comparações erra. Este não é um cartão de crédito. A Ficha de Informação Normalizada da conta corrente, em vigor desde 16 de julho de 2026, responde «não aplicável» tanto às facilidades de descoberto como à ultrapassagem de limite de crédito. O documento de informação sobre comissões vai mais longe e marca «emissão de cartão de crédito» como serviço não disponível. Não há, portanto, TAN, não há TAEG, não há pagamento mínimo nem dias de carência: gasta-se o que está na conta.
O emissor é o Trade Republic Bank GmbH, banco alemão de pleno direito sob supervisão da BaFin, que opera em Portugal através da Trade Republic Bank GmbH – Sucursal em Portugal, registada no Banco de Portugal sob o código n.º 0286, com morada na Avenida da República 50, em Lisboa. A sede fica em Berlim. Quem abre conta fica sujeito à fiscalidade portuguesa — os juros do saldo levam retenção na fonte de 28% feita pela própria sucursal e entregue à Autoridade Tributária.
O cartão existe em três versões e a diferença entre elas é apenas o suporte físico. O cartão virtual é gratuito. O cartão Classic custa 5 € numa única cobrança. O cartão Mirror, a versão com acabamento espelhado, custa 50 €, também de uma só vez. O valor sai do saldo disponível no momento em que se encomenda o cartão, e a Trade Republic avisa que pode voltar a cobrá-lo na renovação ou na substituição. Nenhuma das três versões tem mensalidade.
Custos reais
A Ficha de Informação Normalizada é um documento regulado e é dela que sai a tabela abaixo — não da publicidade. As condições estão em vigor desde 16 de julho de 2026.
| Conceito | Custo publicado |
|---|---|
| Mensalidade do cartão | 0 € |
| Abertura e manutenção da conta | 0 € |
| Emissão do cartão virtual | 0 € |
| Emissão do cartão Classic | 5 € (pagamento único) |
| Emissão do cartão Mirror | 50 € (pagamento único) |
| Utilização do cartão em compras | 0 € |
| Compras em moeda estrangeira | 0 € / 0,00% de conversão cambial |
| Levantamentos de 100 € ou mais | 0 €, em qualquer parte do mundo e sem limite de número |
| Levantamentos abaixo de 100 € | 1 € por operação |
| Cartão de substituição | 5 € (Classic) ou 50 € (Mirror) |
| Transferências SEPA | 0 € |
Há duas linhas nesta tabela que merecem ser lidas devagar. A primeira é o câmbio. «Transações internacionais (FX): 0 EUR/0,00% para conversão de moeda estrangeira», escreve a ficha — e o documento de comissões confirma 0 € na utilização do cartão para pagar noutra divisa. Não é «taxa real mais uma pequena margem», como nos concorrentes digitais: é zero, sem teto mensal e sem distinção entre dias de semana e fim de semana. Num mercado onde a banca tradicional portuguesa cobra tipicamente entre 2% e 4% em compras fora da zona euro, isto é o argumento mais forte do produto.
A segunda é o levantamento. Acima de 100 €, gratuito e ilimitado em qualquer multibanco do mundo. Abaixo de 100 €, 1 € de cada vez. Para um cartão europeu isto é generoso; para Portugal, onde a rede Multibanco convida a levantar 20 € ou 50 € à porta do café, é um custo que aparece com frequência. Quem levantar 40 € quatro vezes por mês paga 48 € por ano — quase dez vezes o preço do cartão Classic.
Repare-se ainda no que não está na tabela. A Trade Republic não publica limites diários de despesa (a página anuncia «limites de despesa» configuráveis, sem valores), não publica comissão de manutenção da conta porque não existe, e não cobra pela substituição de um cartão virtual, que é gratuito por definição.
Juros e o custo de não pagar tudo
Sendo um cartão de débito, não há fatura a pagar ao fim do mês, não há saldo a transitar e não há juros a correr. Este capítulo, que num cartão de crédito é o mais caro, aqui está vazio — e isso é uma vantagem que convém sublinhar: não é possível endividar-se com este cartão.
O que existe é o contrário: juros a favor do cliente. A conta corrente é remunerada a uma taxa anual nominal bruta de 3,00% sobre a parcela do saldo até 50.000 € — composta por uma taxa de base variável de 2,25% e um complemento variável de 0,75% — e de 2,25% acima desse valor. Os juros são calculados diariamente na convenção Act/360 e creditados no primeiro dia do mês seguinte. Depois da retenção de 28% de IRS, quem reside no continente fica com 2,16% líquidos na parcela até 50.000 €; nos Açores e na Madeira, com retenção de 19,6%, ficam 2,412%.
Vale a pena somar as duas coisas. Quem tenha 5.000 € parados na conta recebe, ao fim de um ano, cerca de 108 € líquidos — mais de vinte vezes o custo do cartão Classic. É este o desenho do produto: o cartão não dá lucro ao banco em comissões, dá-o no dinheiro que fica parado à espera de ser investido.
Um aviso que a própria Trade Republic imprime no rodapé e que este artigo não vai suavizar: o dinheiro não está depositado no banco alemão. Fica em contas fiduciárias coletivas abertas em bancos parceiros, e é o sistema de garantia de depósitos de cada um desses bancos que o protege, até 100.000 € por depositante. Acima do montante acordado com o parceiro, o excedente é distribuído por fundos do mercado monetário, que não estão cobertos por garantia de depósitos — estão segregados em contas de custódia próprias, o que é uma proteção diferente.
Benefícios
O Saveback é o benefício que a Trade Republic usa em toda a comunicação: 1% das compras com cartão aplicado num plano de poupança. É verdade, mas a letra do Acordo de Cliente — versão 07.06.01, de setembro de 2026 — impõe quatro condições que a publicidade não refere.
| Condição do Saveback | O que diz o Acordo de Cliente |
|---|---|
| Teto mensal | «O Benefício Saveback do Cliente está limitado a 15 (quinze) EUR por mês» |
| Plano de poupança obrigatório | Planos semanais, quinzenais ou mensais «para um montante total de pelo menos 50 EUR» por mês |
| Não é um direito | «O Cliente não tem direito ao Benefício Saveback. A execução fica ao critério da Trade Republic» |
| Quando é pago | No 2.º dia civil do mês seguinte, sem custo de execução |
O teto de 15 € significa, na prática, que o 1% deixa de contar a partir de 1.500 € de compras por mês. Quem gasta 800 € recebe 8 €; quem gasta 3.000 € recebe os mesmos 15 € que quem gasta 1.500 €. E há uma lista longa de operações que não contam: levantamentos em caixas automáticos e ao balcão, transferências e pagamentos entre particulares, pagamentos a instituições financeiras, operações de quase-numerário, ordens de pagamento, compras de títulos e criptomoedas, jogo e lotarias.
Falta dizer o mais importante: o que se recebe não é dinheiro. É uma compra de um instrumento financeiro escolhido pelo cliente, feita à custa da Trade Republic. Pode valorizar, pode desvalorizar. Chamar-lhe cashback, como faz metade do mercado, é impreciso.
Ao lado funciona o Round Up, que arredonda cada compra ao euro seguinte e investe a diferença no ativo escolhido, com multiplicadores definidos na aplicação. E o cartão é um Visa normal para todos os efeitos: funciona em loja, na internet e por aproximação, com dispensa de código nos pagamentos de pequeno montante ao balcão, como o Acordo de Cliente especifica.
Requisitos
São dois, e a Ficha de Informação Normalizada não acrescenta mais nenhum: ter 18 anos ou mais e ser residente em Portugal. O montante mínimo de abertura da conta é 0 €. Não há rendimento mínimo publicado, não há análise de crédito — não havendo crédito, não há o que analisar — e a conta abre-se inteiramente pela aplicação, com verificação de identidade.
Para receber o Saveback é preciso mais: ativá-lo na aplicação, escolher o instrumento financeiro que o vai receber e ter planos de poupança a somar pelo menos 50 € por mês. Sem esses 50 €, o benefício simplesmente não é pago nesse mês.
Pontos fortes e fracos
A favor: não há mensalidade, e o cartão virtual não custa nada. O câmbio a 0,00% é, dentro do que hoje se pede em Portugal, a condição mais limpa do mercado — sem margens, sem tetos anuais, sem exceções ao fim de semana. Os levantamentos acima de 100 € são gratuitos e ilimitados em qualquer país. O saldo rende 3,00% brutos até 50.000 €, com pagamento mensal. E há a solidez de um banco alemão supervisionado pela BaFin, com sucursal registada no Banco de Portugal.
Contra: o euro cobrado em cada levantamento abaixo de 100 € é um atrito real no país da rede Multibanco. O Saveback está limitado a 15 € mensais e obriga a manter 50 € por mês em planos de poupança — quem não investe, não recebe nada. O que se recebe é um investimento sujeito a risco, não dinheiro. Não há crédito nem descoberto, o que para muita gente é uma vantagem mas exclui quem precise de dividir uma compra grande. Não há qualquer seguro publicado associado ao cartão. E substituir um plástico perdido custa outra vez 5 € ou 50 €, consoante a versão.
Há ainda uma coisa que a Trade Republic não afirma e que este artigo também não vai afirmar: a página do cartão fala em pagamentos por aproximação, mas não diz uma palavra sobre Apple Pay ou Google Pay para este cartão, nem sobre MB WAY. No Acordo de Cliente, as duas carteiras digitais aparecem apenas como forma de carregar o saldo imediatamente disponível, que é outro serviço. Quem depende do telemóvel para pagar deve confirmar antes de pedir.
Para quem vale a pena (e para quem não)
Vale para quem viaja ou compra muito fora da zona euro. A diferença entre 0,00% e os 2% a 4% de um cartão bancário tradicional paga o cartão Classic na primeira viagem. Vale para quem já usa ou pensa usar a Trade Republic para investir: o Saveback só faz sentido com um plano de poupança a correr, e quem já o tem recebe até 180 € por ano em compras de ativos sem gastar nada por isso. E vale para quem tem saldo parado e quer que ele renda sem abrir um produto à parte.
Não vale para quem levanta dinheiro em pequenas quantias. Quatro levantamentos de 40 € por mês custam mais do que o cartão inteiro. Não vale para quem quer um cartão de crédito — não é isso que este produto é. Não vale para quem procura seguros de viagem, proteção de compras ou acesso a salas de aeroporto, porque nada disso está publicado. E não serve a quem precisa de um IBAN português ou de MB WAY para o dia a dia.
Como pedir
Tudo se faz pela aplicação, a partir da página oficial do cartão Trade Republic. Descarrega-se a aplicação, abre-se a conta corrente com verificação de identidade e escolhe-se o cartão: o virtual fica disponível sem custo, o Classic sai por 5 € descontados do saldo e o Mirror por 50 €. O código de acesso ao cartão é fornecido na própria aplicação, e três tentativas erradas bloqueiam o cartão até ser reativado ali mesmo.
Antes de pedir, confirme três coisas que não estão publicadas: se o cartão funciona com a carteira digital do seu telemóvel, quais são os limites diários de despesa e de levantamento que lhe são atribuídos, e em que banco parceiro fica o seu dinheiro — a lista de bancos fiduciários aparece com composições diferentes nas várias páginas oficiais, e é o sistema de garantia do banco onde o saldo estiver que responde pelos 100.000 €.
Conclusão editorial
O Cartão Trade Republic é um cartão de débito bem desenhado com um benefício menos generoso do que parece. Damos-lhe 4 em 5. A pontuação premia a ausência de mensalidade, o câmbio a 0,00% sem qualquer condição, os levantamentos gratuitos acima de 100 € em todo o mundo, a remuneração mensal do saldo e a qualidade da informação publicada — uma Ficha de Informação Normalizada datada, completa e coerente com os restantes documentos, coisa rara neste mercado. Penaliza o euro cobrado nos levantamentos pequenos, o teto de 15 € do Saveback, a exigência de 50 € mensais em planos de poupança e o silêncio sobre carteiras digitais e seguros.
Dito de forma simples: se a sua conta principal fica noutro banco e o que procura é um segundo cartão para gastar no estrangeiro sem pagar comissão de câmbio, este é hoje dos melhores que há. Se o que o atraiu foi o 1% de Saveback, faça a conta antes — são 15 € por mês no máximo, e só se tiver 50 € por mês a entrar em planos de poupança.
Análise atualizada em setembro de 2026 com base na página oficial do cartão, na Ficha de Informação Normalizada da conta corrente em vigor desde 16 de julho de 2026, no documento de informação sobre comissões e no Acordo de Cliente publicados pelo emissor.